


Aktuelt
Resultater fra dokumentbasert tilsyn 2011
Finanstilsynet har publisert statistikk som viser at revisjonsbransjens samlede inntekter i 2010 var på 10 mrd. kroner. Av disse var 6,3 mrd. kroner inntekter fra revisjon. Tilsvarende tall for 2008 var henholdsvis 8,3 og 5,4 mrd. kroner.
Ved utgangen av 2010 var det om lag 236 000 revisjonsoppdrag, en økning på 2,7 % fra 2008. Revisjonshonoraret var under 30 000 kroner på 184 000 (78 %) av oppdragene. Finanstilsynets dokumentbaserte tilsyn 2011 dekker perioden 2009–10, slik at effekter av bortfallet av revisjonsplikten fra 2011 ikke er reflektert i tallene.
Antallet oppdragsansvarlige revisorer har holdt seg stabilt på om lag 1500 over flere år. Samtidig viser oversikten at antall årsverk utført av oppdragsansvarlige revisorer i revisjonsselskapene har økt fra 1271 årsverk i 2006 til 1830 årsverk i 2010. Tallet for årsverk er usikkert (sammenhengen med antallet oppdragsansvarlige er ikke forklart), men det gir likevel en indikasjon på at oppdragsansvarlige revisorers tidsbruk på oppdragene øker. Gjennomsnittlig antall oppdrag per oppdragsansvarlig revisor har økt fra 113 oppdrag i 2004 til 154 oppdrag i 2010.
De fem største revisjonsselskapenes andel av totale revisjonsinntekter utgjorde 62,2 % i 2010. Tidligere opplyste Finanstilsynet tall for «Big 4» (som inkluderte Ernst & Young, PwC, KPMG og Deloitte, men ikke BDO). Disse fire selskapenes andel av revisjonsinntektene sank fra 53,6 % i 2006 til 51,6 % i 2010.
Skogstad Aamo president i FATF
Bjørn Skogstad Aamo overtok 1. juli 2012 som president i Financial Action Task Force (FATF). FATF er et internasjonalt organ som har til oppgave å bekjempe hvitvasking og terrorfinansiering.
Geilokonferansen 2012:
Anders Tangen «omstilte» revisorene
Revisorforeningens årlige Geilokonferanse ble avholdt 2. – 5. september. Her fikk omkring 500 deltakere velge mellom en rekke kurs innen fagområder som revisjon, regnskap, skatt, avgift, etikk m.fl.
Et av høydepunktene kom allerede i plenum på søndag da Anders Tangen – foredragsholder, komiker og gestaltterapeut – holdt foredraget «Født til omstilling». Et tema som burde passe bra for en bransje med stadige endringer i rammebetingelsene.
Anders tar utgangspunkt i organisasjonspsykologi, men også i sin egen mer eller mindre utviklede evne til omstillinger. Et svært morsomt, underholdende og tankevekkende foredrag fylt med både selvironi (og litt ironi på vegne av deltakerne), sang, latter og moro.
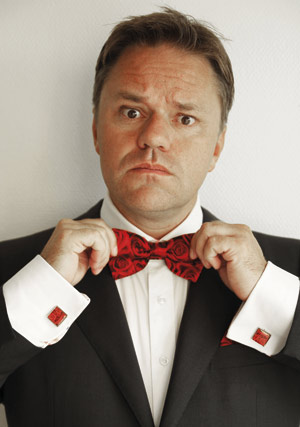
(Foto: Kristin Aafløy Opdan)
RevisorGruppen Telemark er Miljøfyrtårn
RevisorGruppen Telemark AS er blitt sertifisert som et Miljøfyrtårn. Selskapet er det første miljøsertifiserte revisjonsselskapet i Telemark. Det er «in» å tenke miljø og vi registrerer at det er en sterkt økende interesse for å bli miljøsertifisert, heter det fra selskapet.
RevisorGruppen Telemark vil aktivt markedsføre og profilere at de er et Miljøfyrtårn mot eksisterende og potensielle nye kunder, og i anbudsprosesser. De gir stafettpinnen videre til andre RG-kontorer med budskapet: – Bli et Miljøfyrtårn dere også:-))!
Spørsmål om skattefritt aksjebytte
Skattedirektoratet kom i BFU 9/12 til at aksjonærer som eide 26,7 % av et selskap, ikke kunne benytte seg av reglene om skattefritt aksjebytte i skatteloven § 11–11 (4) ved overføring av aksjene i et norsk aksjeselskap til sitt utenlandske morselskap mot vederlag i morselskapets aksjer. Morselskapet var registrert i et EU-land. Morselskapet eide fra før de resterende 73,3 % av aksjene. Direktoratet viste til at bestemmelsen først gjelder ved overføring av minst 90 % av aksjene.
Revisorforeningen med i bransjestandardutvalg for regnskapsføring
Revisorforeningen har inngått en avtale med Norges Autoriserte Regnskapsføreres Forening (NARF) og Økonomiforbundet (ØF) om samarbeid om utvikling av bransjestandarder for regnskapsførerbransjen. Revisorforeningens to representanter i utvalget er Jeanette Heyerdahl i RG Regnskap og Anders Grini i PwC. I tillegg møter Hege Korsmo Sæther i Revisorforeningen som observatør. Det foreligger pr. i dag bransjestandarder på følgende områder: GRFS 0 – Allment om regnskapsføringsoppdrag, GRFS 1 – Bokføring og årsoppgjør, GRFS 2 – Lønn og GRFS 3 – Fakturering.
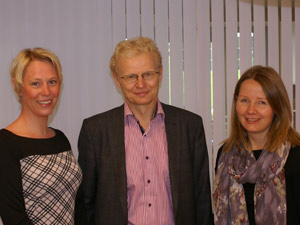
Revisorforeningens to representanter i utvalget er Jeanette Heyerdahl (til venstre) i RG Regnskap og Anders Grini i PwC. I tillegg møter Hege Korsmo Sæther i Revisorforeningen som observatør.
Fastlegeavtaler og driftstilskudd til fysioterapeuter
Skattedirektoratet legger i en uttalelse fra 22. juni 2012 til grunn at overdragelse av fastlegepraksiser og fysioterapihjemler medfører overdragelse av identifiserbare immaterielle driftsmidler. Dette er i motstrid til en avgjørelse fra skatteklagenemnda ved Skatt Øst referert i Revisjon og Regnskap nr. 1–2011, som kom til at verdien av en fastlegeavtale må anses som goodwill. Dette fordi pasientene ikke er under legeforetakenes kontroll.
Endringer i bokføringsloven
Endringer i kraft fra 1. juli 2012
Spesifikasjon av elimineringer og andre posteringer ved utarbeidelse av konsernregnskap.
Krav om fortløpende nummerering av dokumentasjonen eller at dokumentasjonen er ident
ifisert på annen måte som gjør det mulig å kontrollere at den er fullstendig. Krav til dokumentasjon av kontrollsporet.
Presisering av at det skal foreligge dokumentasjon av balanseposter i næringsoppgaven, samt av ska
ttemessige verdier som ikke er dokumentert gjennom ligningsoppgavene.
All dokumentasjon som utarbeides av den bokføringspliktige virksomheten, skal være på norsk, svensk, dansk eller engelsk.
Utgående pakksedler som følger varen eller sendes kjøper på annen måte, skal oppbevares i 3,5 år uansett om de er utstedt på papir eller elektronisk.
Kontrollmyndighetene kan kreve at regnskapsmateriale som ikke er på norsk, svensk, dansk eller en
gelsk, blir oversatt.
Endringer som ikke settes i kraft nå
Krav om at spesifikasjoner skal kunne utarbeides (ifølge gjeldende bestemmelse skal de utarbeides).
Valgfrihet med hensyn til oppbevaringsmedium.
Kravet til elektronisk tilgjengelighet til bokførte opplysninger.
Høyesterett om domstolenes prøvingsadgang
Høyesterett kom i juni 2012 med en prinsipiell avklaring av domstolenes adgang til å overprøve ligningsmyndighetenes vedtak om skjønnsligning ved interessefellesskap etter skatteloven § 13–1 første og tredje ledd.
Det er sikker rett at domstolene kan prøve om vilkårene for å fastsette inntekten ved skjønn er oppfylt. Avklaringen gjaldt domstolenes adgang til å overprøve selve skjønnsutøvelsen. Høyesterett kom til at domstolene ikke kan overprøve verdsettelsesskjønnet i skatteloven § 13–1 tredje ledd i større utstrekning enn det som følger av de alminnelige forvaltningsrettslige reglene om fritt skjønn. Det betyr at domstolene bare kan sette til side ligningsmyndighetenes skjønn hvis skjønnsutøvelsen er vilkårlig eller sterkt urimelig.
Nye styremedlemmer i NRS
Det er valgt nye medlemmer av Bokføringsstandardstyret og Fagorgan IFRS. Hans Robert Schwencke ble valgt til nestleder i Regnskapsstandardstyret.
I Bokføringsstandardstyret ble Trond Tømta, Siri Helen Reidulff, Terje Melhus og Inger Helene Iversen gjenvalgt for tre år. Tove Gunn Moen og Hans Christian Ellefsen ble valgt som nye medlemmer for tre år. Trond Tømta ble gjenvalgt som leder.
I Regnskapsstandardstyret ble Hanne Opsahl, Kjell-Ove Røsok, Signe Moen og Hans Robert Schwencke gjenvalgt for tre år.
I Fagorgan IFRS ble Karina Vasstveit Hestås valgt som medlem.
Sterk økning i ny-registrerte AS
I første halvår i år var det hele 76,5 prosent flere nyregistreringer av aksjeselskaper enn i samme tidsrom i fjor. Samtidig sank antallet nye norskregistrerte utenlandske foretak (NUF) med 60 prosent.
Oppbevaringstiden bør reduseres til fem år
Revisorforeningen mener at det nå er på tide å redusere oppbevaringstiden for primærdokumentasjon fra ti til fem år. De næringsdrivende har betydelige kostnader og praktiske ulemper med oppbevaring av regnskapsmateriale i lang tid, mens kontrollverdien synker mot slutten av oppbevaringstiden. I et brev til regjeringspartiene på Stortinget gir foreningen uttrykk for at hensynet til forenkling må prioriteres om man skal få ned de administrative kostnadene for næringslivet. I noen grad må forenkling gå foran kontrollhensyn.
Ny europeisk stiftelsesform
Et forslag til nye EU-regler skal etablere en ny europeisk stiftelsesform, «FE-stiftelse». FE-stiftelsene skal være underlagt tilsyn og regulering i det landet der de er registrert. De skal enkelt kunne bytte registreringsland. Justisdepartementet har sendt forslaget på norsk høring. Tilsyn, regnskaps- og revisjonsplikt for alle FE-stiftelser, er minstekrav etter EU-forslaget. Stiftelsestilsynet har til sammenligning foreslått at stiftelser med bokført egenkapital på inntil 300 000 kroner kan søke seg unntatt fra tilsyn, samt regnskaps- og revisjonsplikt. Revisorforeningen mener at alle stiftelser bør være underlagt tilsyn slik som i EU-forslaget. Vi har videre tatt opp at det kan være grunn til å sette vilkår for muligheten til å bytte registreringsland for å motvirke uønsket «regelhopping».
Bokføringsstandard om dokumentasjon av balansen
Norsk RegnskapsStiftelse har sendt ut høringsutkast til norsk bokføringsstandard NBS(HU) Dokumentasjon av balansen. Standarden utdyper de generelle kravene til dokumentasjon av balansen, samt kravene til dokumentasjon av avsetninger, nedskrivninger mv. Høringsfristen er 31. oktober 2012.
Refusjon av merverdiavgift til utenlandske transportører
Skattedirektoratet foreslår å gjeninnføre adgangen til refusjon av merverdiavgift for transportører i utlandet som utfører transportoppdrag til eller fra Norge. Dette var en ordning som gjaldt etter merverdiavgiftsloven 1969 og som ble opphevet 1. januar 2010 ved ikrafttredelsen av den nye merverdiavgiftsloven.
Nye justeringsregler for fisjon og fusjon ved hjelp av hjelpeselskap
Skattedirektoratet foreslår å utvide adgangen til å overta en justeringsforpliktelse ved overdragelse av kapitalvarer. Forslaget er særlig relevant for eiendomssektoren og innebærer at det blir mulig å overføre justeringsforpliktelsen også ved fisjonsfusjon og bruk av hjelpeselskap. Les mer om forslaget i egen artikkel. Mer om forslaget og Revisorforeningens høringssvar kan også lese på: revisorforeningen.no/d9590321.
Notekrav om nærstående parter
Finansdepartementet foreslår visse unntak fra kravene til opplysninger om nærstående parter for foretak som helt eller delvis er eid av offentlig myndighet. Det foreslås også endringer i definisjonen av nærstående part i regnskapslovforskriften § 7–30b-1 som følge av tilsvarende endringer i IAS 24. Forslaget følger opp en henvendelse fra Revisorforeningen om at bestemmelsene burde oppdateres med endringer i IAS 24. Høringsfristen er 28. september.
Årsregnskap for ikke-revisjonsklienter for 2012
Revisorer må ta ut autorisasjon som regnskapsfører for å utarbeide årsregnskap for andre enn revisjonsklienter. Det er nå svært enkelt for ansvarlige revisorer å ta ut autorisasjon. Andre enn ansvarlige revisorer som vil søke om autorisasjon som regnskapsfører, må være klar over at overgangsordningen for de som påbegynte utdanningen senest våren 2006, utløper ved årsskiftet. For søkere etter overgangsordningen gjelder ikke kravet om oppdatert etterutdanning i løpet av de siste tre årene. Utdanningskravet er 40 vekttall/120 studiepoeng, mens det ellers kreves 180 studiepoeng.
Finanstilsynet forlenger ikke den midlertidige adgangen for ansvarlige revisorer til å utarbeide årsregnskap for ikke-revisjonsklienter for 2011 uten å ha autorisasjon som regnskapsfører. Revisor kan fortsatt utarbeide årsregnskap for revisjonsklienter (teknisk utarbeidelse) uten autorisasjon som regnskapsfører.
Les mer på: revisorforeningen.no/d9591946
Forskrift om pålegg av revisjon
Finansdepartementet har fastsatt forskrift med nærmere bestemmelser om skatte- og avgiftsmyndighetenes adgang til å pålegge revisjon for små aksjeselskaper som ikke har revisjonsplikt. Skattekontoret kan pålegge revisjon av ett eller flere årsregnskap etter ligningsloven § 4–15, merverdiavgiftsloven § 15–12a eller skattebetalingsloven § 5–13b. Forskriften gir nærmere bestemmelser om når revisjonspålegg kan brukes, melding av pålegget til Foretaksregisteret, frist for å innhente villighetserklæring fra revisor mv.
Revisoruttalelse om behandling av klientmidler
Finanstilsynet har endret reglene om eiendomsmeglerselskapenes behandling av klientmidler. Dette etter en anbefaling fra en arbeidsgruppe med praktiserende revisorer som bistår Finanstilsynet med å gjennomgå kravene til revisorattestasjoner i finanslovgivningen.
Finanstilsynet har opphevet den tidligere forskriften som krevde at revisor skulle fylle ut et skjema med opplysninger om eiendomsmeglerforetakets behandling av klientmidler. Heretter skal eiendomsmeglerforetaket selv rapportere opplysningene til Finanstilsynet og revisor skal attestere riktigheten av opplysningene, begge deler via Altinn. Den nye ordningen gjelder fra og med rapporteringen for første halvår 2012.
Brukerinvolvering i Altinn
Revisorforeningen har i brev til næringsministeren bedt om at brukerne må involveres sterkere i utviklingen og driften av Altinn. Foreningen er misfornøyd med at brukerne og deres interesser er nesten fraværende ved utvikling og drift av Altinn. I styringsgruppen for Altinn sitter kun representanter for offentlige myndigheter. Ingen brukere er representert i styringsgruppen! Altinn har gitt betydelige innsparinger ved innsending av pliktig materiale til offentlige myndigheter. Det meste av innsparingen har imidlertid så langt kommet det offentlige til gode, og i mindre utstrekning de innsendingspliktige. De innsendingspliktige, i hovedsak næringslivet, revisorer og regnskapsførere, er de som har blitt sittende med problemer og utgifter når Altinn gjentatte ganger har sviktet.
Brukerinvolvering var det sentrale temaet under Brønnøysundregistrenes Brukerforum 19. og 20. juni. På bakgrunn av vårens utfordringer i Altinn, hadde flere av brukerrepresentantene spørsmål til brukerinvolveringen i Altinn. Brukerne kan bidra til å gjøre løsningen bedre om de involveres tidlig i utvikling av nye Altinn-versjoner. Altinn burde hatt en egen inngang for proffbrukere, som kunne være sikrere å få opp til enhver tid. I tillegg mener både revisorene og regnskapsførerne at oppgraderinger av Altinn bør komme på mer egnede tidspunkter for proffbrukerne av Altinn.
Unødvendige formaliteter
Revisorforeningen mener det er unødvendig å holde generalforsamling hvert år i aksjeselskaper der eierne har full kontroll i styret. Samtidig kan regnskapsreglene for de minste selskapene gjøres enklere. Mikroforetakene bør få reduserte notekrav og slippe å utarbeide årsberetning. Disse grepene kan gjennomføres enkelt og kan gi over en halv milliard i besparelser for norsk næringsliv.
Revisorforeningen har sendt forenklingsforslagene over til Justisdepartementet med kopi til Finansdepartementet og Nærings- og Handelsdepartementet. Der tar vi også opp at forenklingsarbeidet i regjeringen går uforståelig tregt. Allerede tidlig i 2011 gjennomførte Justisdepartementet en høring med forslag til en rekke konkrete forenklinger i aksjeloven. Det kom ingen vesentlige motforestillinger i høringen. Kun et par av forslagene er gjennomført, de resterende venter vi fortsatt på. Vi mener det burde være kurant å gjennomføre disse forenklingene raskt.
Revisorforeningen har identifisert og foreslått følgende forenklinger i aksjeloven:
-
Generalforsamlingens rolle kan reduseres i selskaper der alle aksjeeierne er styremedlemmer og enige seg i mellom:
Årsregnskapet og årsberetningen kan fastsettes av styret uten generalforsamlingens godkjenning.
Styret kan beslutte utdeling av utbytte.
Styremedlemmer kan sitte inntil de skiftes ut. Det er bare nødvendig å avholde styrevalg når det skal gjøres endringer i styret.
Ikke krav om styrebehandling mv. (handleplikt) alene fordi egenkapitalen er blitt mindre enn halvparten av aksjekapitalen, bare dersom egenkapitalen er lavere enn forsvarlig.
Ikke krav om varamedlem til styret selv om styret bare har ett medlem.
Ikke krav om aktivt samtykke for å sende varsler mv. elektronisk til aksjeeierne.
I tillegg til å forenkle prosedyren for å få regnskapet godkjent er det også mulig å gjennomføre vesentlige forenklinger av årsregnskapet til de minste aksjeselskapene. EUs nye mikroregnskapsdirektiv gir selskaper med omsetning under 5,6 millioner kroner anledning til å avlegge et regnskap etter forenklede regler med svært få noteopplysninger. I tillegg er det allerede anledning til å unnta slike selskaper fra kravet om å utarbeide årsberetning. Revisorforeningen mener at disse forenklingene bør gjennomføres for mikroforetak i Norge. Revisorforeningen og NHO har bedt Finansdepartementet om at det snarest blir satt ned et lovutvalg for å gjennomføre forenklinger i regnskapsreglene for norske mikroforetak.
Evaluering av konsekvensene ved revisjonsfritak
Skatteetaten er i ferd med å starte et arbeid hvor det vil gjennomføres 2000 bokettersyn på regnskapene for 2009, 2010 og 2011 i et tilfeldig utvalg av selskaper som har valgt eller kan velge bort revisjon. Finansdepartementet er også i ferd med å sende ut på anbud jobben med å analysere resultatene fra bokettersynene.
Det forventes at alle bokettersynene vil være avsluttet høsten 2013 og at evalueringsrapporten vil foreligge i begynnelsen av 2014. Skatteetaten ønsker i tillegg å gjennomføre en ny oppfølging av 2015-regnskapene for å kunne analysere utviklingen over tid. Revisorforeningen har hatt møter med Skatteetaten om dette, og er i dialog med dem om utformingen av det detaljerte kontrollopplegget. Gjennomføres evalueringen som planlagt, mener vi at det bør være fullt mulig å få til en god vurdering av eventuelle effekter på regnskapskvaliteten av endringen i revisjonsplikten.
MVA – justeringsperioden for byggetiltak
Skattedirektoratet har i fellesskriv 12. juni 2012 korrigert sin uttalelse gitt i melding nr. 8/2011 om justeringsperioden for byggetiltak.
Justeringsperioden for byggetiltak starter ved «fullføringen». Skattedirektoratet uttalte i melding nr. 8/2011 at en utbygger som utgangspunkt ikke kan operere med flere suksessive justeringsperioder/frister, men at utgangspunktet må være at det kun løper én periode/frist pr. nybygg. Finansdepartementet har i et brev til direktoratet sagt seg uenig i dette standpunktet. Departementet sa at et bygg kan bestå av flere kapitalvarer, slik at bygg som utvikles gradvis, også kan anses å bli fullført gradvis.
På denne bakgrunn trekker direktoratet tilbake sitt tidligere standpunkt, men presiserer at de øvrige deler av melding nr. 8/2011 opprettholdes, herunder kravet om effektuert leiekontrakt.
Norske revisorer og regnskapsførere har fornøyde kunder
En undersøkelse som nylig er gjennomført av EPSI Norge, viser at klientene gjennomgående er godt fornøyd med norske revisorer og regnskapsførere. Hovedkonklusjonene er:
Revisjonsbransjen i Norge har kunder som er både tilfredse og lojale, men vi ligger likevel litt bak svenskene.
Kundenes tilfredshet med sine revisjonsselskaper er signifikant høyere enn deres tilfredshet med bl. a. banker og bemanningsselskaper.
Tilfredshet og lojalitet blant kunder av de større revisjonsselskapene, er noe lavere enn hva tilfellet er for andre revisjonsselskaper.
Norske bedrifter er meget tilfredse med sine regnskapsførere.
Det er få klager på revisorer og regnskapsførere.
Bankers bekreftelse av aksjeinnskudd
Finansnæringens Fellesorganisasjon (FNO) har i et rundskriv til bankene gitt råd om hvordan de kan gå frem for å bekrefte aksjeinnskudd i kontanter.
I rundskrivet angis en enkel standardmodell som går ut på kontroll av beløp for aksjeinnskudd mot stiftelsesdokumentasjon eller beslutning om kapitalforhøyelse og bekreftelse av fullt innbetalt kontant innskudd på konto i bank/kredittinstitusjon. FNO har også utarbeidet forslag til erklæring som bankene kan bruke. FNO anbefaler at bankene vurderer å sperre kontoen for aksjeinnskudd for uttak og belastninger frem til registrering i Foretaksregisteret. FNO mener at det uansett er en god rutine å kontrollere at aksjeinnskuddet er i behold når bekreftelsen avgis. Det anbefales at bankene sjekker at aksjeinnskuddet er i behold på konto før banken avgir den elektroniske bekreftelsen i Altinn.
Forslag til endringer i revisjonsberetningen
IAASB har utarbeidet forslag til endringer i revisors beretning med sikte på å øke relevansen og verdien av beretningen. Revisors beretning skal være en nyttig kilde til informasjon for regnskapsbrukernes forståelse av regnskapet og revisjonen.
Hovedmomenter i IAASBs forslag til endringer:
Revisors konklusjon om årsregnskapet skal være plassert først i revisjonsberetningen.
Innføring av en konklusjon vedrørende hensiktsmessigheten av ledelsens bruk av foru
tsetningen om fortsatt drift, og en eksplisitt uttalelse om hvorvidt usikkerhet i forhold til fortsatt drift er identifisert.
Innføring av en uttalelse fra revisor om det er identifisert vesentlige uoverensste
mmelser mellom det reviderte regnskapet og annen publisert informasjon.
Innføring av «Revisors kommentarer». Den skal være obligatorisk for foretak av allmenn interesse, men kan også benyttes ved revisjon av andre enheter. De områdene i regnskapet revisor mener er vi
ktigst for brukernes forståelse av regnskapet eller revisjonen, skal omtales.
IAASB ønsker tilbakemelding på sine foreslåtte endringer innen 8. oktober 2012 og planlegger å komme med høringsutkast til endringer i revisjonsstandardene i juni 2013.
Ny rammeplan og nasjonale retningslinjer for revisorutdanningen
Kunnskapsdepartementet har i forskrift fastsatt ny rammeplan for bachelorstudiet i regnskap og revisjon (BRR). Rammeplanen som skal gjøre studiet mer attraktivt for studentene og for revisjonsselskapene, trer i kraft umiddelbart for nye studenter. Endel studiesteder legger den nye rammeplanen til grunn ved studiestart høsten 2012.
Samtidig har Nasjonalt råd for økonomisk-administrativ utdanning (NRØA) vedtatt nasjonale retningslinjer for innholdet i studiet. Den viktigste endringen er at bedriftsøkonomisk analyse og verdsettelse har fått økt plass. Det har ført til en reduksjon av noen av de andre profesjonsfagene. Revisorforeningen har lenge arbeidet for en slik endring hvor forretningsforståelse styrkes. Studiet vil få mindre detaljfokus og større vekt på prinsipper.
Studiet legger nå til rette for at deler kan tas som utenlandsopphold. Mangelen på slik mulighet har vært trukket frem som én grunn til at noen har valgt studier med større grad av fleksibilitet. Også undervisning på engelsk skal styrkes. Studiet er imidlertid fortsatt mindre fleksibelt enn andre bachelor-studier i økonomi.
Bestått bachelor i regnskap og revisjon kvalifiserer både til å bli registrert revisor og autorisert regnskapsfører. Studiet skal også kvalifisere for opptak på masterstudier i økonomi og administrasjon, inkludert masterstudier i revisjon og regnskap.
Fravalg av revisjon i første halvår 2012
Blant etablerte aksjeselskaper ble det i første halvår registrert 1201 fravalg på landsbasis. Blant nyregistrerte selskaper valgte 67 prosent at regnskapene ikke skal revideres. Det ble i første halvår registrert rekordmange nye aksjeselskaper, totalt 13 693, en økning på nær 77 prosent fra tilsvarende periode i fjor. Av disse valgte 9167 eller 67 % at regnskapene ikke skal revideres.
BDO og Deloitte tar over revisjonen i Bergen kommune
Bystyret i Bergen har valgt BDO AS som regnskapsrevisor, mens Deloitte AS får ansvar for forvaltningsrevisjon og selskapskontroll.
Oppdragene er gitt for perioden 1. juli 2012 til 30. juni 2015, med opsjon for Bergen kommune til å forlenge avtalen med ett år.


