


Delårsrapportering – en viktig informasjonskilde
I denne artikkelen ser vi på utvalgte områder fra praksis innen delårsrapporteringen og kommenterer noen områder i håp om at det kan være til inspirasjon for dem som ønsker å videreutvikle og forbedre delårsrapporten.
Delårsrapporter skal gi brukerne regelmessig oppdatering på foretakets utvikling, primært ut i fra et år til dato-prinsipp, men med tilleggsfokus på siste delårsperiode. Delårsrapportene kommer hyppig, og en skulle tro at hyppig informasjon til brukerne var høyt verdsatt. Likevel sier eksempelvis analytikere at årsrapporter er viktigere. Hvorfor?
For ett år siden, i en artikkel i dette tidsskriftet av Berner og Aastveit, ble det fokusert på behovet for å «pusse opp delårsrapporten». Bakgrunnen for det fokuset var en del tydeliggjøringer i den regnskapsstandarden som regulerer delårsrapporteringen – IAS 34 – og det faktum at mange foretak kanskje har gjort litt lite de senere årene for å videreutvikle delårsrapportene sine.
Oppbygging og struktur
Noe av utfordringen med delårsrapporteringen er at det er til dels «utydelige» krav om hvor informasjonen skal gis. Dersom pliktig informasjon er gitt utenfor notene, er dette helt i orden og i samsvar med IAS 34 Delårsrapportering. Dette skaper imidlertid noen utfordringer for brukeren av delårsrapporten da det blir uklart hvor man finner informasjonen. Vi mener det mest ryddige vil være å gi informasjon i noter, med klare notehenvisninger fra oppstillingsplanene. Mange foretak har de senere årene lagt om formen på delårsrapportene, slik bl.a. Berner og Aastveit anbefalte i fjorårets artikkel. Etter vår oppfatning følger en slik oppbygning også naturlig som en videreføring av verdipapirhandellovens krav til henholdsvis halvårsberetning og halvårsregnskap, jf. figur øverst til høyre. Ikke alle deler vårt syn.
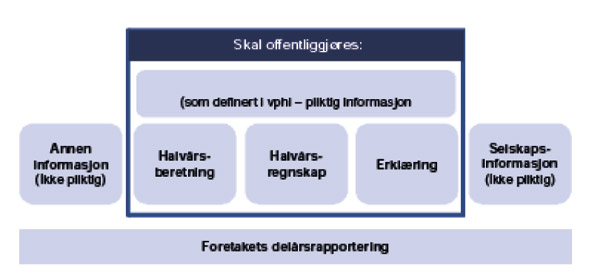
Struktur delårsrapport – eksemplifisert med halvårsrapporten
År til dato-prinsipp
Det er viktig å være klar over at delårsrapporter i henhold til IAS 34 skal ha et år til dato-perspektiv, samt gi opplysninger om siste kvartal i tillegg. Det har nok i norsk praksis vært en viss tendens til å nedtone år til dato-perspektivet og i stedet fokusere på siste kvartal. Utenlandske foretak vi har sett på, har et noe større fokus på år til dato; og vi ser også at flere av disse i notene i delårsrapporten viser til hvilken note i årsregnskapet opplysningene oppdaterer, en praksis vi liker, da den kan være med å bevisstgjøre regnskapsprodusenter og regnskapsbrukere om at delårsrapportene er en oppdatering av tidligere gitt informasjon.
En slik «sammenknytning» av inneværende delårsrapport med for eksempel forrige årsrapport vil forhåpentligvis også kunne bidra til at rapporteringspliktige foretak i større utstrekning forteller én sammenhengende historie, jf. figur øverst på neste side.
Som nevnt over krever ikke IAS 34 at tilleggsinformasjon gis i noter. Figuren øverst på neste side illustrerer hvilke oppstillingsplaner som kreves av IAS 34 samt hvilke perioder det skal gis informasjon for. Vi mener i tillegg at det mest ryddige er at IAS 34-informasjon gis i form av noter med notehenvisning fra oppstillingsplanene der det er relevant, på samme måtes som man gjør i årsregnskapet.
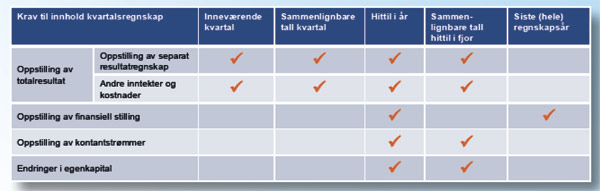
I regnskapsdelen av kvartalsrapporten skal følgende informasjon gis:
Nye standarder og fortolkningsuttalelser
Nye standarder og fortolkningsuttalelser skal primært omtales i årsregnskapet. I årsregnskapet for 2011 bør det være omtale av standarder som IFRS 9-13 og endringene i IAS 19. I enkelte foretak vil konsekvensene av nye regler forventes å bli større enn i andre. Omtalen av nye standarder og forventede konsekvenser, bør være grundigere hvis forventede konsekvenser er større.
Generelt kan det imidlertid ikke utelukkes at foretak ved ferdigstillelsen av årsregnskapet for 2011 ikke hadde fått gjort tilstrekkelig grundige evalueringer av de nye standardene, eller forhold kan ha blitt avklart, eller nye transaksjoner gjort, slik at det er behov for å oppdatere tidligere beskrivelser. Det eksisterer ulike syn på hvorvidt det skal gis slik informasjon i delårsrapporter. Det er ikke et eksplisitt krav, og flere foretak har unnlatt å omtale slike ting i 4. kvartalsrapporten. Etter vår mening er det god investorbehandling å gi informasjon i delårsregnskapet om forhold som er eller vil kunne bli av vesentlig betydning. Det følger av dette at det etter vår mening vil være naturlig å oppdatere tidligere beskrivelser, for eksempel i 1. eller 2. kvartalsrapporten 2012, hvis forholdene tilsier det.
Delårsrapporteringspraksis
Det fremholdes, som nevnt foran, at analytikere anser årsrapporten som en viktigere informasjonskilde enn delårsrapportene. En undersøkelse av 4. kvartalsrapportene 2010 sammenholdt med årsregnskapene for 2010 viste at et betydelig antall foretak gjorde korrigeringer i tallene fra 4. kvartalsrapporten til endelig årsregnskap. «Feilene» som rettes, varierer fra relativt små og uvesentlige til større forhold som eksempelvis reklassifisering av lån på grunn av brudd på lånebetingelser.
Vi har i noen år påpekt viktigheten av delårsrapportene, og oppfordret foretakene til bl.a. bedre struktur. Vi tror at analytikerne synes å foretrekke årsregnskapet fremfor delårsrapporten dels fordi foretakene ikke har viet innhold og utforming av delårsrapporter tilstrekkelig oppmerksomhet. Det betydelige antall korrigeringer fra 4. kvartalsrapporten 2010 til årsregnskapet 2010 indikerer muligens også at delårstall er beheftet med større usikkerhet.
Vi har sett på delårsrapportene for 3. kvartal 2010 og 2011 og 4. kvartal 2011 for mer enn 40 foretak notert på Oslo Børs.
Verdipapirhandelloven krever at det én gang i året utarbeides en halvårsrapport bestående av blant annet en halvårsberetning. Kravet for øvrige kvartal er at det skal publiseres en kvartalsrapport. Innholdet i kvartalsrapporten reguleres av IAS 34, mens verdipapirhandelloven oppstiller krav til innhold i halvårsberetningen. Ettersom kravene er at informasjon skal gis på et år til dato-prinsipp, kan en logisk slutning være at kvartalsrapportene skal bli mer og mer omfattende gjennom året, dog slik at halvårsrapporten på grunn av kravet til halvårsberetningen kan «forstyrre» dette bildet. Vår undersøkelse indikerer at det ikke er slik. Selv om vi i grunnlagsmaterialet for denne undersøkelsen ikke har samme dyptgående detaljerte tallmateriale for halvårsrapportene, er det sannsynlig at foretakenes periodiske rapporter er relativt like, og at det utarbeides «kommentardeler» som ligner på halvårsberetningen hvert kvartal. År til dato-fokuset og de urolige økonomiske tidene Europa opplevde utover i 2011 og inn i 2012, kunne begge ført til mer omfattende kvartalsrapporter. Vi observerer en mindre økning fra 3. til 4. kvartal 2011. Dette kan skyldes at flere foretak har et år til dato-fokus, det kan skyldes mer omtale av usikkerhet i relasjon til den økonomiske situasjonen, og det kan for eksempel skyldes større enkelttransaksjoner som oppkjøp hvor det kreves betydelig noteinformasjon eller andre forhold. Vi har ikke gått dypere i materialet for å kartlegge underliggende årsaker.
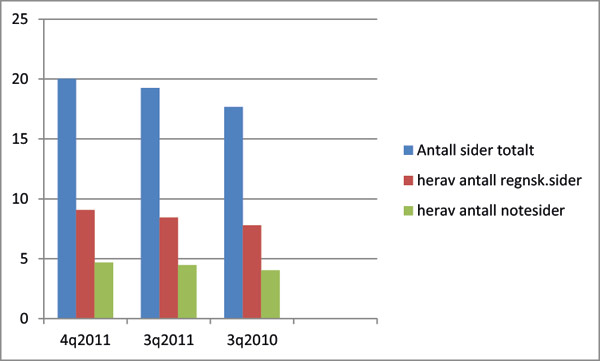
I gjennomsnitt bestod kvartalsrapportene for de selskapene vi så på av følgende:
Det er store variasjoner i tallene. Eksempelvis er den mest omfattende kvartalsrapporten vi har sett i 4. kvartal 2011 på 65 sider, mens den mest omfattende regnskapsdelen utgjør 25 sider, jf. figur nederst på siden.
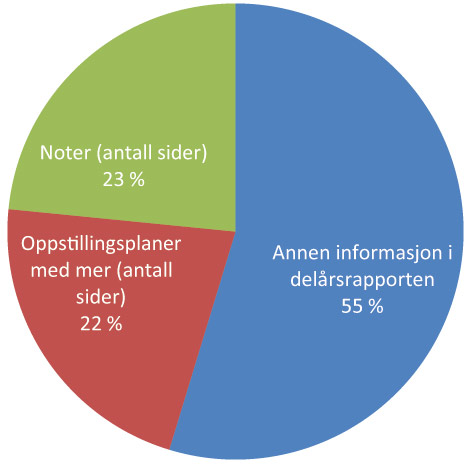
Ser man på hvordan kvartalsrapportens sider fordeler seg på henholdsvis oppstillingsplaner, noter og annen informasjon, er det ganske likt for de tre kvartalene vi har sett på . For 4. kvartal 2011 var gjennomsnittstallene som følger:
Vi har også sett på hvor mange noter foretakene gir, samt antall linjer i kontantstrømoppstillingen. Det siste fordi det har vært reist kritikk mot at kontantstrømoppstillingene i kvartalsrapportene er for komprimerte. Antall noter i kvartalsrapporten til de selskapene vi har sett på (i gjennomsnitt), fremgår av figuren nedenfor.
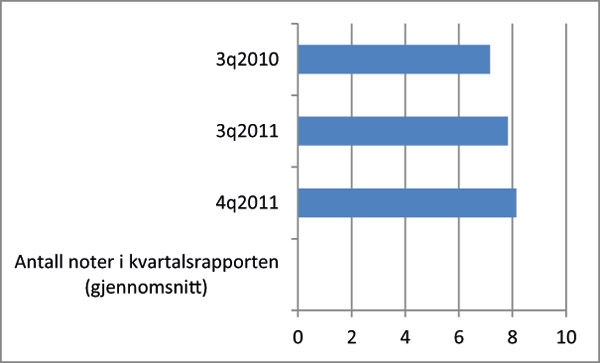
Antall noter pr. selskap er som følger (for 4. kvartal 2011):
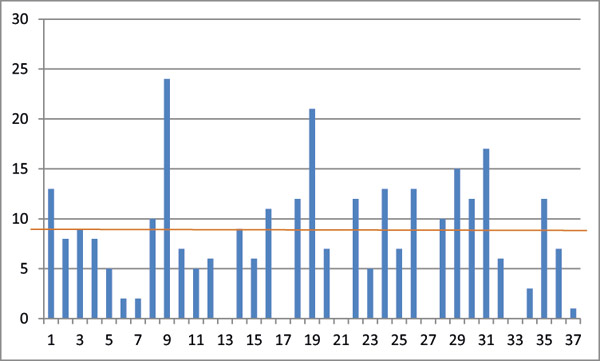
(Oransje linje representerer snittet på 8,1 noter)
Antall linjer i kontantstrømoppstillingen (gjennomsnitt) er:
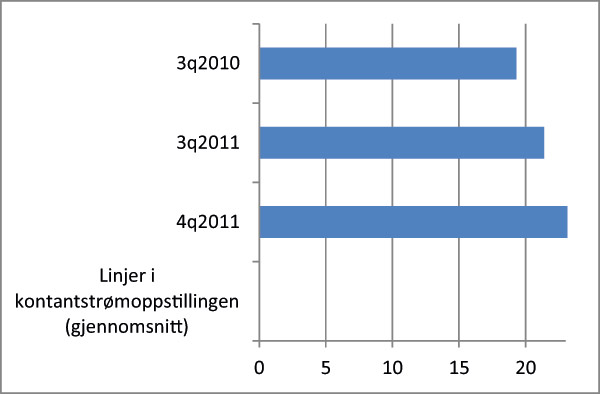
Både når det gjelder noter og kontantstrømoppstilling, er det store variasjoner. Enkelte foretak har ikke noter, hvilket heller ikke er et eksplisitt krav i IAS 34, og enkelte foretak har meget knappe kontantstrømsoppstillinger.
Målsettingen må likevel ikke tapes av syne; det viktige er ikke antall linjer i kontantstrømoppstillingen eller antall noter som er laget, men at rapporteringskravene etterleves og at relevant informasjon fremkommer. Etter vår oppfatning er det likevel interessant å se litt overordnet på praksis. Dette fordi en kvartalsrapport med god informasjon i noter etter vår oppfatning er en presentasjonsmessig bedre rapport enn en uten noter, og fordi gjennomsnittstall på antall noter gir en indikasjon på om år til dato-kravet etterleves.
Finanstilsynets nyere tilsynspraksis
Finanstilsynet fokuserer også på delårsrapporteringen selv om de fleste av brevene vedrører, og knyttes opp mot, informasjon gitt i årsrapporten. Dersom vi ser på nyere tilsynspraksis, vil det kunne være naturlig å trekke frem Finanstilsynets rundskriv 12/2009, publisert 20.10.2009: «Enkelte regnskapsmessige forhold basert på gjennomgangen av delårsregnskap for fjerde kvartal 2008» samt to brev sendt børsnoterte foretak høsten 2011. Vi begynner med brevene fra høsten 2011.
Brev nummer 1 vedrører den presenterte sammendratte kontantstrømoppstillingen for første kvartal 2011 og Finanstilsynet skrev blant annet: «Finanstilsynet presiserer at hver vesentlig klasse av ensartede poster skal vises separat og at poster av forskjellig art eller med forskjellig funksjon skal presenteres separat med mindre de er uvesentlige, jf. IAS 1.29.? Denne bestemmelsen gjelder også for delårsregnskap jf. IAS 1.4.».
I brev nummer 2 ble noen flere forhold om delårsrapporteringen tatt opp. Finanstilsynet fokuserte blant annet på:
«Oppstilling av endringer i egenkapital
I delårsregnskapet for 1. kvartal 2011 presenteres kun en kolonne for total egenkapital i oppstilling av endringer i egenkapital…
I henhold til IAS 1 Presentasjon av finansregnskap nr. 106 d) skal oppstilling av endring i egenkapital vise en avstemming av den balanseførte verdien ved begynnelsen og slutten av perioden for hver bestanddel av egenkapital. Etter IAS 1.108 omfatter bestanddeler av egenkapital for eksempel hver klasse av innskutt egenkapital, akkumulert saldo for hver klasse av andre inntekter og kostnader samt opptjent egenkapital. Det følger av IAS 34 Delårsrapportering nr. 10 at oppstillingen av endring i egenkapital i delårsrapporten minimum skal inneholde de samme overskrifter og delsummer som er vist i siste årsregnskap…
Kontantstrømoppstilling
I delårsrapporten for første kvartal 2011 presenteres en tre-linjers kontantstrømoppstilling som kun viser sum kontantstrømmer fra operasjonelle-, finansielle- og investeringsaktiviteter.
…»
Det følger av IAS 34.10 at det kan presenteres en sammendratt kontantstrømoppstilling i delårsregnskap. Kontantstrømoppstillingen må minst omfatte overskrifter og delsummer som er inkludert i siste årsregnskap. Informasjonen må imidlertid presenteres på en måte som gir relevant, pålitelig, sammenlignbar og forståelig informasjon, jf. IAS 1.17 b). Etter Finanstilsynets oppfatning vil en tre-linjers kontantstrømoppstilling normalt ikke kunne sies å oppfylle dette kravet. En tre-linjers kontantstrømoppstilling vil normalt heller ikke oppfylle kravet i IAS 1.29 om at hver vesentlig klasse av ensartede poster skal presenteres separat. Poster av forskjellig art, eller med forskjellig funksjon, skal presenteres separat, med mindre de er uvesentlige. IAS 1.17 og 1.29 gjelder også for delårsregnskap, jf. IAS 1.4.
Fortell en sammenhengende historie
Når du skal utarbeide en delårsrapport, kan du finne god hjelp og støtte i å se på de eksempel-delårsrapportene som blant annet de større revisjonsselskapene har utarbeidet. Likeså kan bruk av sjekklister laget av de samme avhjelpe etterlevelsen av kravene. Finanstilsynets brev, og rundskrivet fra 2009, som gjennomgås nedenfor, etablerer Finanstilsynets oppfatning av en del temaer. I tillegg er det sentralt å fortelle én historie. Dette gjelder selvfølgelig for årsrapporten, men er like relevant for delårsrapportene, samt løpende børs- og pressemeldinger. Det skal presenteres samme historie i årsberetningen og årsregnskapet, i delårsrapportene og i børsmeldingene. Samme historie tilsier etter vår oppfatning at like ting beskrives likt, med samme ord, og samme budskap, samt at en er konsistent med hensyn til hva det fokuseres på i den grad ikke endringer i selskapets virksomhet tilsier noe annet. En konsekvens av dette er videre, etter vår oppfatning, at foretak i delårsrapportene i «styreberetningen», i regnskapsoppstillingene og i «notene» bruker samme valuta, ev. med «fremmed» valutabeløp angitt i parentes hvor det anses relevant. I 2. kvartalsrapporten til et stort foretak ble det eksempelvis informert om meget store tallmessige effekter av en ny regnskapsstandard, uten at forholdet deretter ble nevnt i samme foretaks rapporter for 3. og 4. kvartal. Lignende «praksis» har vært sett når det gjelder for eksempel større byggeprosjekter. Åpenbart synes du kanskje, men like fullt ser vi rapporteringer hvor dette ikke er gjennomført. I forlengelsen av dette ligger «integrated reporting». Det vil føre for langt å diskutere det i denne artikkelen, men en helhetlig sammenhengende historiefortelling har «trigget» et ønske hos flere om å restrukturere rapporteringen – blant annet for å unngå å informere om det samme forholdet på flere ulike steder i én og samme rapport.
I 2009 utga Finanstilsynet, som nevnt ovenfor, rundskriv 12/2009, publisert 20.10.2009: «Enkelte regnskapsmessige forhold basert på gjennomgangen av delårsregnskap for fjerde kvartal 2008». I rundskrivet kommenterer Finanstilsynet observert praksis, primært med hensyn på presentasjons- og opplysningskravene i IAS 34 Delårsrapportering. Finanstilsynet gir i rundskrivet en rekke kommentarer til den observerte praksisen. Generelt mener Finanstilsynet at foretak skal etterleve syn fremført i rundskriv, men det er noe usikkert for oss hvor stor oppmerksomhet nevnte rundskriv har fått hos foretakene. Man kan fortsatt observere rapporteringspraksis som avviker fra Finanstilsynets syn presentert i nevnte rundskriv.
Hovedpunktene Finanstilsynet tok opp var:
Opplysningskrav i delårsrapporten
Opplysning om samsvar med IAS og erklæring om regnskapsprinsipper og beregningsmetoder
Bestanddeler i delårsrapportene
Presentasjon
Basisresultat og utvannet resultat pr. aksje
Transaksjoner med nærstående parter
Opplysninger om fortsatt drift
Kreditt- og likviditetsrisiko
Klassifisering av langsiktig gjeld ved mislighold og/eller brudd på låneavtale
Rundskrivet, som er tilgjengelig på Finanstilsynets hjemmeside, bør leses.
Delårsrapport som «reparasjonsverktøy»
Foretak opplever fra tid til annen å få forespørsler om informasjon fra Finanstilsynet knyttet til avlagte finansielle rapporter. Det er ikke uvanlig at slike forespørsler medfører en del arbeid å besvare. I arbeidet med å besvare slike forespørsler kan det bli klart for foretaket, på ett eller flere områder, at tidligere avgitt informasjon har vært noe knapp, sett opp i mot standardens krav.
Finanstilsynet er opptatt av at markedet skal ha tilgang på relevant informasjon. Neste delårsrapport kan være et egnet sted for foretaket til å gi supplerende informasjon om forhold hvor det tidligere har vært noe mangelfullt. En positiv bieffekt for foretaket av dette er at brevskrivingen med Finanstilsynet forenkles gjennom å avslutte deler av forespørselen ved å gi tilleggsinformasjon.
Avslutning
Delårsrapportering er en viktig informasjonskilde ettersom det er en temperaturmåling på foretaket; et øyeblikksbilde av balansen og en kortperiodisk resultat- og kontantstrømfremstilling. Vi håper denne artikkelen og vårt søkelys på utvalgte deler av praksis i det foregående kan være en inspirasjonskilde i arbeidet med kvartalsrapporten. Vi tror analytikerne vil sette større pris på delårsrapportering som er bedre strukturert og som bruker et år til dato-prinsipp. Vi tror også økt nøyaktighet, les færre justeringer fra for eksempel 4. kvartalsrapporten til endelig årsregnskap, blant annet vil øke analytikernes tillit til delårsrapportene.
ØYEBLIKKSBILDE: Delårsrapporteringen er et øyeblikksbilde av balansen og en kortperiodisk resultat- og kontantstrømfremstilling.


