


Kritikken av IFRS
Columbia University-professoren Stephen Penman er kritisk til «fair value accounting». Artikkelen gir en presentasjon av problemstillingen og deretter en oversikt over Penmans IFRS-kritikk hentet fra en bok som kom i 2011.
Utarbeidingen av finansregnskap er styrt av regnskapslovgivningen som skal sikre nytte og troverdighet. I børsnoterte foretak benyttes de internasjonale regnskapsstandardene (IFRS), og dermed «fair value accounting». «Fair value» (virkelig verdi), som et tenkt vederlag forbundet med hypotetiske transaksjoner, legges til grunn for innregning i henhold til IFRS som tillatt, eller noe som kreves. Dette er et dramatisk avvik fra tradisjonell rapportering som i hovedsak er basert på innregning av opplysninger knyttet til faktisk realiserte transaksjoner.
«Fair value accounting»
Virkelig verdi som grunnlag for «fair value accounting» (forkortet FVA) er noe vi støter på i de internasjonale regnskapsstandardene, og tilsvarende i standardene som danner grunnlag for US GAAP. Det er en stor jobb å skaffe seg oversikt over omfanget av det som kreves og det blir ikke gjort noe forsøk på å bidra med en oversikt i denne artikkelen. Det er imidlertid grunn til å nevne at FVA også leder til føring av vinning og tap direkte mot egenkapitalen, noe som bryter med kongruensprinsippet slik vi kjenner det fra Regnskapslovens § 4-3. Som en følge av mangelen på oversiktlighet i standardene, og en utilstrekkelig enhetlighet i beskrivelsene av «fair value», har de to toneangivende standardsetterne nå gjort noe med dette. Begge er kommet med egne retningslinjer i form av regnskapsstandarder der poenget er å klargjøre hva «fair value» går ut på. Den amerikanske standardsetteren (FASB) var først ute med SFAS 157, og mer nylig kom den internasjonale standardsetteren (IASB) med IFRS 13 som, betinget av EU-godkjenning, kan bli gjort gjeldende fra 1. januar 2013. Standardene er langt på vei sammenfallende.
SFAS 157 og IFRS 13 inneholder interessante omtaler av hvordan observasjonen av hendelser i markeder kan bidra med informasjonsgrunnlag for innregning i finansregnskap. Informasjonsgrunnlaget beskrives i form av et verdihierarki med tre nivåer. (i) På nivå 1 har vi innhold i balanseposter som vi finner igjen som omsatt i markeder. Priser observert på balansedagen legges til grunn for balanseføring, og dette er kjent som «mark-to-market». (ii) På nivå 2 er kravet om en-til-en i observasjonene ikke oppfylt, men det er fortsatt mulig å avlede virkelige verdier av det som observeres. Dette kan karakteriseres som indirekte «mark-to-market». (iii) Når forutsetningene for nivå 1 og 2 ikke er oppfylt, har vi et problem i den forstand at regnskapsprodusentens eget skjønn blir viktig. I SFAS 157 (Paragraf 30) kommer dette til uttrykk ved formuleringen om at «unobservable inputs shall reflect the reporting entity’s own assumptions about the assumptions that market participants would use in pricing the asset or liability (including assumptions about risk).»
Norsk RL er noe annet
FVA er forskjellig fra mer tradisjonelle tilnærminger til finansregnskap slik dette eksempelvis kommer til uttrykk i den norske regnskapsloven av 1998.*En sammenfattet oversikt over fundamentene for norsk RL finnes i et bidrag av Atle Johnsen (1993). I tillegg bidrar NOU 95:30 og Johnsen og Kvaal (1999) på mer omfattende måter. Det helt grunnleggende er formulert i lovens § 4-1, første ledd nr. 1, 2 og 3. Det som er uttrykt er for det første at inntekter innregnes når de med en rimelig grad av sikkerhet er realisert (opptjeningsprinsippet). For det andre at kostnadene er forbundet med opptjeningen i perioden (sammenstillingsprinsippet). For det tredje følger det av første ledd nr. 1 at faktisk realiserte transaksjoner legges til grunn ved konstateringen av det opptjente, og ved sammenstilling. Fokuset er på resultatoppstillingen, og balanseoppstillingen følger «som en skygge». Eiendeler får karakteren av anskaffelser «som venter på å bli kostnader», og gjeld er forpliktelser «som venter på å bli gjort opp». Det er nødvendig med nyanseringer og modifiseringer i forhold til det som er helt grunnleggende prinsipper, men vi går ikke inn på dette her. Den grunnleggende modellen er transaksjonsbasert og leder til at eiendeler balanseføres til historisk kost. Forpliktelser balanseføres med utgangspunkt i det som er speilbildet til historisk kost. Modellen omtales ofte som THK (transaksjonsbasert historisk kost).
Pålitelighet versus relevans
THK er mindre relevant, og FVA mer relevant, dersom en tar utgangspunkt i balansen og er opptatt av hva de bakenforliggende verdiene forbundet med balansepostene «virkelig er verdt». På den annen side er FVA-verdiene hypotetiske, og ikke faktisk realiserte. Det er derfor gode grunner til å gå ut fra at FVA, sammenliknet med THK, er kjennetegnet ved en mindre grad av pålitelighet i anslagene som følge av større usikkerhet. Stilisert, innenfor rammen av en firefeltstabell, leder dette til karakteristika som anskueliggjort.
Pålitelighet |
Relevans |
|
Mindre |
Større |
|
Mindre |
Uønsket |
FVA |
Større |
THK |
Ønsket |
En problemstilling formulert som den skisserte, er nærliggende og utbredt, som blant annet Laux og Leuz (2009) er uttrykk for. Retningslinjer som leder til stor grad av pålitelighet, i tillegg til tilsvarende grad av relevans, er ønsket. Satt på spissen leder problemstillingen til at vi står overfor et valg mellom THK og FVA som minner om valget mellom «pest og kolera». Det vil si at vi er stilt overfor et dilemma. Vi må gjøre et valg, og skal vi velge, blir en lav grad av relevans lite ønskelig. Relevans og dermed FVA får forrang, samtidig som en lavere grad av pålitelighet er tatt med på kjøpet. Stephen Penman er markant ved sin utrettelige innsats med å påvise at presentasjonen i firefeltstabellen ovenfor ikke er det som er problemstillingen.*Penman har siden 1999 vært tilknyttet handelshøyskolen ved Columbia University og var før dette professor i regnskap ved UC Berkeley. På www4.gsb.columbia.edu/cbs-directory/detail/495011/StephenBPenman kan en finne en oversikt over Penmans omfattende forfatterskap. Mange er blitt kjent med Stephen Penman som populær og prominent lærebokforfatter, jf. Penman (2010b). Valget mellom THK og FVA har ikke karakteren av et dilemma fordi utgangspunktet i faktisk realiserte transaksjoner bare tilsynelatende er mindre relevant.
MÅLING AV VERDI: Når vi ikke finner priser i markedet og heller ikke kan avlede virkelige verdier av det som observeres, blir regnskapsprodusentens eget skjønn viktig når verdier skal måles.
Hva er et foretak?
Finansregnskap dreier seg i bunn og grunn om dobbelt bokføring med innregning (regnskapsføring) regulert ved lovgivning. Avslutningen av regnskapet leder til resultatoppstillingen og balanseoppstillingen. Disse oppstillingene sammenfatter mye av det som skjer i et foretak som organisatorisk enhet. Virksomheten i et foretak dreier seg typisk om næringsvirksomhet, og forutsetter at det finnes tilstrekkelig betalingsvillighet for det foretaket driver med. Foretak manifesterer seg på en uendelighet av måter, og det er forbausende at alle underkastes et system basert på dobbelt bokføring som beskrevet. Hva er fellestrekkene ved foretak som gjør dette meningsfullt?
Penman er opptatt av spørsmålet som er stilt, jf. særlig Penman (2007), Nissim og Penman (2008), Penman (2010a) og Penman (2011). (i) Foretak overlever ved minst å selge for det som går med, helst mer. Det er en forutsetning at alt av muligheter for fruktbare forretningsideer ikke allerede er uttømt, og det er videre åpenbart at satsingen på forretningsideer skjer under usikkerhet. (ii) Foretak er typisk forankret i en kombinasjon av organisasjonsbygging og ikke-organisatoriske elementer av mer teknisk/fysisk karakter. Dette dreier seg om infrastruktur av mer strategisk, langsiktig art. Foretak har vanligvis ikke karakteren av samlinger av sekvenser av mer kortvarige og uavhengige «aktivitetspakker». (iii) Langsiktighet går typisk sammen med en viss «innlåsing» av det som satses. Ut fra ønsket om fleksibilitet er det mindre gunstig, men dette er en avveiing i forhold til det en får igjen.
Er det FVA eller THK som er mest formålstjenlig gitt det virksomheten i foretak går ut på? Situasjonen er den at vesentlige elementer av FVA inngår i både IFRS og US GAAP. Vi står dermed overfor spørsmålet om dette er passe, eller om en bør gå videre i retning av mer FVA? Alternativt er et tilbaketog i retning av THK en mulighet.
Hva er foretaket verdt?
Et fond med plasseringer i en portefølje bestående av lett omsettelige finansielle instrumenter bør administreres med basis i FVA. Dette er en konstruksjon kjennetegnet ved et tilnærmet en til en-forhold mellom markedets prising, og det eierne i prinsippet kan få igjen. Balansen gjenspeiler verdi. Slik er det typisk ikke i foretak. En merker seg at gitt «innlåsing» vil verdiene som skapes gjennom virksomheten i foretaket reflekteres i nettokontantstrømmene. Markedsbasert verdsetting blir uinteressant fordi «innlåsingen» medfører at markedsagering som eventualitet bortfaller. I tillegg fanger en markedsbasert verdsetting av enkeltvise balanseposter ikke opp synergieffektene som følge av kombinasjonen av poster. I forbindelse med etableringen og videreutviklingen av foretak henter en det nødvendige i markedene. Dette beholdes i foretaket i det videre dersom det er mest lønnsomt, blant annet som følge av synergieffekter. Markedsprisene i øyeblikket, for det som er brakt inn i foretaket, er av underordnet interesse. Interessant er hva foretaket makter å generere av netto kontantstrømmer. Kort sagt, vi har tilsynelatende at «cash is king» i sammenhengen.
Det er utbredt å gå ut fra at finansregnskapet er et problem fordi det er bakoverskuende, og styrt av periodiseringer av påstått mer eller mindre tilfeldig karakter. Det er nærliggende å fokusere på kontantstrømmene som noe konkret og fundamentalt. Foretakets netto kontantstrømmer er imidlertid ikke spesielt lette å anslå. Under THK er finansregnskapet langt på vei forankret i opplysninger hentet fra faktisk realiserte transaksjoner. Med dette har vi noe i retning av at «accounting is king» i spørsmålet om fremskriving. Det er en følge av forankringsmulighetene i det realiserte. Dette utnyttes i finansregnskapsbasert verdsetting. I sin mest velutviklede form er slik verdsetting basert på RIV-formelen der RIV står for «residual income valuation». Vi har RIV-formelen i en grunnversjon, og i tillempede og avledede versjoner.*Utgangspunktet er foretaksverdi uttrykt som neddiskontert netto kontantstrøm, samt høyde tatt for effektene av kontantbeholdningen i foretaket. Endringsbalansen gir oss netto kontantstrøm uttrykt i regnskapsstørrelser som settes inn i det som er utgangspunktet. I Lundesgaard (2012) er det vist hvordan dette etter litt omskriving gir grunnversjonen (Se formel over)I formelen står EK0 for egenkapital i utgangspunktet (t-1 er tilsvarende fremover), og t står for resultat i periode t. Avkastningskravet er representert med r, og T er foretakets horisont. BIs Sverre Dyrnes har nylig bidratt med en nyttig oversikt over RIV, jf. Dyrnes (2011). NHHs Frøystein Gjesdal og Thore Johnsen har en mer bredt anlagt diskusjon der RIV inngår, jf. Gjesdal og Johnsen (1999). RIV har en interessant historie som begynner med bidrag av Gabriel Preinreich (1893-1951) på 1930-tallet som imidlertid langt på vei ble oversett, jf. Preinreich (1996). Peasnell (1982) bidro til fornyet interesse, og fra rundt 1990 er RIV viet betydelig oppmerksomhet.
Finansregnskapet brukt
Formålet med finansregnskapet er at det skal benyttes av aktører som på en eller annen måte fatter beslutninger der opplysningene i slike regnskap er en del av beslutningsgrunnlaget. Dette innbefatter alle med et ansvar for å holde oppsyn med og følge opp det som skjer i foretak. Regnskapet brukt på denne måten omtales gjerne som «accounting for stewardship» som kan oversettes med regnskap for forvaltningsansvar.*Frøystein Gjesdal har bidratt til å bringe innsikten vedrørende «accounting for stewardship» et skritt videre, jf. Gjesdal (1978/1981). Det sier seg selv at FVA er mindre egnet for slike formål som følge av behovet for en oversikt over det som faktisk har skjedd, og det bidrar THK med.
I Penman (2010b/2011) er det gitt klart uttrykk for at han bygger videre på det grunnlaget som i sin tid ble lagt av Benjamin Graham med hans regnskapsorienterte «fundamental school of investing», jf. Graham (1949) og Graham og Dodd (2008).*Benjamin Graham (1894-1976) er sentral i utviklingen av regnskapsanalysefaget. Han er særlig kjent for Graham og Dodd (2008) utgitt i en rekke opptrykk og bearbeidinger siden førsteutgaven i 1934, og videre Graham (1949) som er utkommet på nytt en rekke ganger, nå også i norsk oversettelse. Den svært suksessrike investoren Warren Buffet er tidligere Graham-student og Graham-tilhenger, jf. Buffet og Cunningham (2008). I Grahams bidrag er det eierne, og utfordringer de står overfor i forvaltningen av egen formue når det er gitt at en kan gå inn og ut av engasjementer, som er i fokus. Det vil si at regnskapet forutsettes å bidra til beslutningsgrunnlaget for interessenters egen ressursallokering (relasjonen er av typen foretak–eier). Det er klart at andre interessenter, som i relasjonen foretak–långiver eller på andre måter, også har nytte av regnskapsopplysninger når en skal ta stilling til egen relasjon til foretaket. Dette dreier seg alt sammen om bruken av finansregnskap, og dermed regnskapsanalyse. Penman oppfatter RIV («residual income valuation») som litt av en krumtapp i sammenhengen, og i Penman (2011) er en god del av verket viet nettopp spørsmålet om hvordan RIV brukes rent praktisk. Dermed er det også klart at det er av betydning hvordan tilnærminger som FVA og THK bidrar til å understøtte, eventuelt svekke, bruken av RIV.
USIKKERT: Fair value accounting-størrelser er mer usikre enn størrelser basert på faktisk realiserte hendelser forbundet med aktiviteter som er en del av foretakets forretningsmodell.
Normative utfordringer knyttet til finansregnskap
Utformingen av regnskapslovgivningen, satt på spissen som spørsmålet om valget mellom FVA og THK, er et valg av normativ art. Hva er god og dårlig regnskapslovgivning? Det kan konstateres at vi mangler fundamentale retningslinjer forankret i noe helt uomtvistelig og vitenskapelig bevist. Det betyr at tilnærmingene til spørsmålet blir mer argumenterende. Det er ikke mulig å fri seg fra det inntrykk at Stephen Penman argumenterer på en god og dyptpløyende måte for sitt syn.
I henhold til THK, som kan karakteriseres som en klassisk tilnærming, er det i hovedsak faktisk avviklede transaksjoner som legges til grunn for innregning. Resultatoppstillingen med opptjente inntekter fratrukket tilhørende kostnader er sentral og styrer langt på vei periodiseringen. Som nevnt konstateres dette som grunnleggende i den norske regnskapslovens § 4-1, første ledd nr. 1-3. Paton og Littletons (1940) diskusjon av «matching» (sammenstilling) er en viktig kilde i sammenhengen.*Folk opptatt av faghistorien viser gjerne til at viktige elementer i 1940-bidraget allerede er med i Paton (1922). Styrken i bidraget er å finne i måten faktisk observert praksis er beskrevet. Svakheten ligger i fraværet av en tyngre og mer definitiv teoretisk begrunnelse, og dette er noe som har plaget finansregnskapsfaget.
Penmans normative argumenter
Stephen Penman er kritisk til FVA og uttrykker en klar bekymring i forhold til om FVA er av det gode.*Det er ikke mulig å ta med et noe mer komplett bilde av konstellasjonene omkring det vi kan kalle «the politics of financial accounting regulation». Det er imidlertid grunn til å nevne bidrag av Dichev (2008) som har fått en del oppmerksomhet. Et motinnlegg av Bahnson og Miller (2010) bør også nevnes i sammenhengen. I Penman (2011) rettes oppmerksomheten mot spørsmålet i kapitlene 8 og 9. I kapittel 8 er han opptatt av hvordan et finansregnskap basert på virkelig verdi/fair value fungerer, og i kapittel 9 avslutter han med å gå nærmere inn på hva som bør legges til grunn. I kapittel 10 er det en avsluttende oppsummering over tre sider. Som vi har vært inne på, er det en utfordring at vi ikke har det helt definitive bevis for det ene eller det andre. Det er nødvendig med en argumenterende tilnærming, og i det følgende blir det gitt en sammenfatning av fire momenter som Penman spesielt fester seg ved.
Bobledannelse: Det knytter seg forventninger til den fremtidige utviklingen, og i dette er vi mer eller mindre optimistiske, eller tilsvarende pessimistiske. Det er vanskelig å unngå å trekke med seg slikt når FVA legges til grunn ved å se hen til markedene. Vurderinger lander i foretaksbalansene som igjen bidrar til å drive utviklingen. Vi får dermed en sirkularitet, eller tilbakekobling, som bidrar til «bobledannelse». Det klassiske transaksjonsbaserte finansregnskapet bidrar til det motsatte.
En-til-en-forutsetningen for FVA: Når en sitter på en portefølje av finansielle eiendeler omsatt i likvide finansielle markeder, er verdiskapningen for eierne en-til-en med de observerte markedsprisene. En merker seg at dette er det som er lagt til grunn i Regnskapslovens § 5-8 om finansielle instrumenter som oppfyller et restriktivt sett med krav. Dette er imidlertid ikke det som kjennetegner aktiviteter som er en integrert del av et typisk foretaks forretningsmodell. Stiger markedsprisen på eiendeler bundet i foretaket, er vi fortsatt der vi var i utgangspunktet. Det vil si opptatt av det fortsatte strev for å gjøre det best mulig med det vi har satt oss fore. Hvordan vi lykkes med dette, er det som bør måles i finansregnskapet.
Usikkerhet i finansiell rapportering: FVA-størrelser er mer usikre enn størrelser basert på faktisk realiserte hendelser forbundet med aktiviteter som er en del av foretakets forretningsmodell. Adgangen til å benytte seg av FVA reduserer derfor påliteligheten til den finansielle rapporteringen, og dermed blir grunnlaget for RIV svekket.
Er EK lik foretaksverdi mulig? Det er nærliggende å gå ut fra at FVA er forbundet med en ambisjon om at balansen skal vise foretakets samlede virkelige verdi. Den virkelige verdi av balansepostene summert gir imidlertid ikke et slikt anslag, og den løpende innregning av goodwill opparbeidet er en lite realistisk tanke. Balansens rolle er ikke å vise virkelige verdier, men å fungere som mellomstasjon for beholdninger som følger av periodiseringene. Paradoksalt nok fungerer dette utmerket under THK når foretakets virkelige verdi anslås ved hjelp av RIV.
Kritikken av FVA reiser fundamentale spørsmål vedrørende innretningen til arbeidet som de to store standardsetterne IASB og FASB har stått for over år. I 2011-boken til Penman er det i kapittel 9 tatt med en skisse til en strategi for hvordan standardsettingen bør orienteres. Penman er tilhenger av mer klassiske orienteringer slik vi er fortrolige med i norsk nasjonal regnskapslovgivning.
Avsluttende merknad
Til å begynne med ble spørsmålet om FVA versus THK presentert som et spørsmål om en avveiing mellom grader av pålitelighet og relevans. Det er utbredt å gå ut fra at FVA er mer relevant, men mer utsatt for usikkerhet og dermed mindre pålitelig. Dette skaper et dilemma i valget mellom FVA og THK.
Sammenfattet argumenter Penman for at THK er relevant, og videre at det er betydelige utfordringer forbundet med FVA. Dette medfører at FVA som tilnærming blir mindre relevant. Anskueliggjort er bildet kort fortalt som vist i det følgende.
Pålitelighet |
Relevans |
|
Mindre |
Større |
|
Mindre |
FVA |
<– FVA |
Større |
THK –> |
THK |
En merker seg at THK er det som er ønskelig, og FVA er mindre ønskelig, ifølge Penman. Det store spørsmålet er hvilken betydning det Penman tar opp har for arbeidet til to store standardsetterne. Med dette nærmer vi oss imidlertid vanskelige spørsmål omkring «the politics of financial accounting regulation» i stort, og det lar vi ligge.
Bidraget til Paton og Littleton (1940) om betydningen av resultatorientert sammenstilling er nevnt. Ønskeligheten av videre og mer grunnleggende begrunnelser for sammenstilling som grunnlag for THK er påpekt. I en lengre samtale kommentatoren hadde med Stephen Penman høsten 2009, ble det gitt uttrykk for at vi kunne trenge «a formal proof of Paton and Littleton’s matching (sammenstilling)». «Oh, that would have been wonderful», lød svaret som demonstrerer noe av det som er problemet. La oss håpe at noen bretter opp ermene.
NHHs Atle Johnsen takkes for å ha gjort oppmerksom på Penmans siste bok, og R&R-redaktør Alf Asklund for en stimulerende prosess.
Henvisninger:
Buffett, W.E. og L.A. Cunningham (2008): The Essays of Warren Buffett: Lessons for Corporate America. The Cunningham Group, 2nd edition.
Dichev, I.D. (2008): «On the Balance Sheet-Based Model of Financial Reporting.» Accounting Horizons, Vol. 22, No. 4, pp. 453-470.
Dyrnes, S. (2011). «RIV-B og RIV-E – bedre verdsettelsesmodeller.» Praktisk økonomi & finans, nr. 2/2011, pp. 41-56.
IFRS 13: Fair Value Measurement. International Financial Reporting Standard No. 13 godkjent av IASB mai 2011.
Gjesdal, F. (1978): Stewardship Accounting: Controlling Informational Externalities. Doktoravhandling ved Stanford University (Graduate School of Business) datert nov. 1978.
Gjesdal, F. (1981): «Accounting for Stewardship.» Journal of Accounting Research, Vol. 19, pp. 208-231.
Gjesdal, F. og T. Johnsen (1999): Kravsetting, lønnsomhetsmåling og verdivurdering. Cappelen Akademiske Forlag.
Graham, B. (1949): The Intelligent Investor, Harper. Med tittelen Den intelligente investor utgitt på norsk av Hegnar Media.
Graham, B. og D.L. Dodd (2008): Security Analysis: Principles and Technique. McGraw-Hill, 6th edition.
Johnsen, A. (1993): «Accounting Regulation in Norway.» European Accounting Review, Vol. 3, pp. 617-626.
Johnsen, A. og E. Kvaal (1999): Regnskapsloven: Kommentarer til lov av 17. juli 1998 nr. 56 om årsregnskap m.v. Cappelen Akademiske Forlag.
Laux, C. og C. Leuz (2009): The Crisis of Fair-Value Accounting: Making Sense of the Recent Debate. Accounting, Organizations and Society. Vol. 34. Issues 6-7, pp. 826-834.
Lundesgaard, J. (2012): «Penman – Finansregnskapet brukt og en IFRS-kritikk.» Magma nr. 2/2012.
Nissim, D. og S.H. Penman (2008): «Principles for the Application of Fair Value Accounting.» White Paper No. 2, Center for Excellence in Accounting and Security Analysis (CEASA), Columbia University.
NOU 1995:30. Ny regnskapslov.
Paton, W.A. (1922): Accounting Theory, with Special Reference to the Corporate Enterprise. Ronald Press.
Paton, W.A. og A.C. Littleton (1940): Introduction to Corporate Accounting Standards. American Accounting Association.
Peasnell, K.V. (1982): «Some Formal Connections between Economic Values and Yields and Accounting Numbers.» Journal of Business Finance and Accounting, Vol. 9, No. 3, pp. 361-381.
Penman, S.H. (2007): «Financial Reporting Quality: Is Fair Value a Plus or a Minus?» Accounting and Business Research. Special Issue: International Accounting Policy Forum, pp. 33-44.
Penman, S.H. (2009): «Accounting for Intangible Assets: There is Also an Income Statement.» Abacus, Vol. 45, No. 3, pp. 358-371.
Penman, S.H. (2010a): «Financial Forecasting, Risk and Evaluation: Accounting for the Future.» Abacus, Vol. 46, No. 2, pp. 211-228.
Penman, S.H. (2010b): Financial Statement Analysis and Security Valuation. McGraw-Hill/Irwin, 4th edition.
Penman, S.H. (2011): Accounting for Value. Columbia University Press.
Preinreich, G.A.D. (1996): A Landmark in Accounting Theory: The Work of Gabriel A. D. Preinreich. Redaksjon: R.P. Brief. Garland Publishing.
SFAS 157: Fair Value Measurements. Statement of Financial Accounting Standards No. 157 godkjent av FASB 2006.
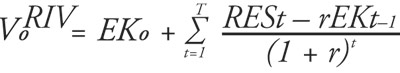
(Formel tilhørende note 3)


