


Aktuelt
Lanserte verdivurderingsbok

Partner Bjarne Møller (til venstre) og senior manager Yngve Kaldestad, begge fra Ernst & Young.
Boken «Verdivurdering», nylig utgitt av Den norske Revisorforening, ble lansert på et seminar om verdivurdering i regi av Ernst & Young. Boken er skrevet av Senior manager Yngve Kaldestad og partner Bjarne Møller, begge fra Ernst & Young.
På seminaret ble det diskutert sentrale problemstillinger knyttet til kontantstrømestimering for verdsettelsesformål, bruken av budsjetter og forretningsplaner, estimatusikkerhet og markedsvolatilitet. Professor Victor D. Norman fra NHH holdt et tankevekkende og interessant foredrag om hva som er predikerbart, mens Erik Mamelund snakket om et tema som er lite omhandlet i litteraturen – bruken av scenario-analyser.
Forfatterne presenterte boken, som gjennomgår sentrale teoretiske problemstillinger og gir en praktisk veiledning i å verdivurdere selskaper og eiendeler. Den gir en helhetlig fremstilling av de ulike problemstillingene en står overfor, og er tilpasset norske forhold.
Boken omhandler både verdsettelser for transaksjonsformål og de særskilte krav som stilles til verdsettelser for regnskapsmessige, skattemessige og selskapsrettslige formål. Boken går derfor også inn på verdsettelse av materielle og immaterielle eiendeler, herunder hvordan man kan fordele selskapsverdien på poster innenfor og utenfor balansen.
Verdsettelse har fått mye større fokus de senere år med finanskriser, bruk av virkelig verdi og nedskrivning på regnskapsposter. Verdsettelse har nå også fått en sentral plass i revisorstudiene. Boken dekker de behov som revisorer og andre regnskapsbrukere har.
Revisorforeningens syn på EU-kommisjonens forslag til reform av revisorlovgivningen
Revisorforeningen hilser velkommen EU-kommisjonens initiativ med hensyn til å forbedre reguleringen av revisjon og revisorer i Europa. Spesielt mener vi det er nødvendig å diskutere revisjonens relevans og revisors rapportering i lys av stadig endrede markeder og rammebetingelser for våre klienter.
Formålet med en hver ny regulering bør etter vår oppfatning være at den skal bidra til bedre revisjonskvalitet og til økt tillit til revidert finansiell informasjon i markedet.
Vi støtter derfor forslagene om:
Implementering av International Standards on Auditing (ISA) for all lovbestemt revisjon
Videreutvikling av revisjonsutvalgenes rolle, spesielt hva angår valg av revisor
Eierstyring og selskapsledelse i revisjonsfirmaene
Forbudet mot Big 4-klausuler i låneavtaler
Bedre koordinering av tilsyn med revisorene over landegrenser
Utvidet rapportering fra revisor i revisjonsberetningen og i rapportering til revisjonsutvalgene
Uavhengighet er en grunnleggende forutsetning for markedets tillit til revisor. Det må etter vår oppfatning likevel være viktig å vurdere nøye om enkelte av de forslagene som EU-kommisjonen har fremmet på dette området, går lenger enn det som er nødvendig og i tillegg påfører selskapene unødvendige kostnader. Dette gjelder eksempelvis forslagene om:
Mer eller mindre forbud for revisor mot å levere andre tjenester enn revisjon til revisjonsklienter
Begrensinger i muligheten til å levere andre attestasjons- og bekreftelsestjenester til revisjonsklienter
Krav om å velge nytt revisjonsfirma etter seks år (ni respektive 12 år i spesielle tilfeller)
Forbud for revisjonsfirmaer til å levere andre tjenester enn revisjon (heller ikke til ikke-revisjonsklienter) dersom de har en dominerende markedsposisjon («Pure Audit firms»)
En del av disse forslagene bidrar ikke til «the public interest», spesielt ikke i en tid hvor vekst, innovasjon og nye jobber er hovedutfordringene i Europa.
RSM Hasner og Kjelstrup & Wiggen slår seg sammen
Styrene i revisjonsselskapene RSM Hasner AS og Kjelstrup & Wiggen AS er enige om å fusjonere med virkning fra 1. august 2012. RSM Hasner og Kjelstrup & Wiggen er i dag henholdsvis Norges åttende og niende største revisjonsselskaper. Det nye selskapet får til sammen 90 ansatte og blir det sjuende største revisjonsselskapet i Norge. Det vil være tilknyttet RSM International, verdens sjette største revisjons- og rådgivningsnettverk. Samlet hadde de to selskapene i 2011 en omsetning på rundt 125 millioner kroner.
Innføring av elektronisk skattekort
Finansdepartementet har sendt på høring et forslag om å innføre elektronisk skattekort fra 2013. Ordningen går ut på at arbeidsgiver innhenter skattekort elektronisk direkte fra Skatteetaten i stedet for å motta skattekort på papir fra sine arbeidstakere. Den nye ordningen skal være klar til bruk før hovedutskrivingen for inntektsåret 2013, men 2013 vil være et overgangsår hvor arbeidsgivere kan velge å ta i bruk den nye ordningen eller innhente det i papirformat fra sine arbeidstakere.
Endringer i skattemyndighetenes kontrollhjemler
I en høring foreslår Finansdepartementet presiseringer i ligningsloven som innebærer at det også ved kontroll av tredjeparter blir samme kopieringsadgang som ved kontroller av skattyters egne forhold, herunder speilkopiering av virksomhetenes elektroniske arkiver. Det foreslås dessuten en ny forskrift om gjennomføringen av kontroll på skatte- og avgiftsområdet. I den nye forskriften har departementet gjennomgående valgt å bruke uttrykket kontroll istedenfor bokettersyn.
Ny organisering av ID-kontroll
Utenlandske arbeidstakere må ha D-nummer for å få skattekort. Alle som skal ha D-nummer, må selv møte opp på skattekontoret og vise gyldig legitimasjon. Også ved melding om innflytting til Norge er det krav om personlig fremmøte og legitimasjon.
Hittil har utenlandske borgere kunnet henvende seg til alle skattekontorene for å få D-nummer eller levere melding om innflytting. Fra 1. februar 2012 skal ID-kontroll foregå ved 41 utvalgte skattekontor.
Aksjer eid av livsforsikringsselskaper og pensjonsforetak
Finansdepartementet har sendt på høring et forslag om at fritaksmetoden ikke skal gjelde aksjer mv. i livsforsikringsselskaper og pensjonsforetak som inngår i kollektiv- og investeringsvalgporteføljen. Forslaget innebærer at inntekter fra slike aksjer mv. skal skattlegges som alminnelig inntekt (28 pst). Det foreslås at endringene får virkning fra 1. januar 2012.
Etterfakturering av merverdiavgift
Skattedirektoratet har uttalt seg om hvordan man kan etterfakturere merverdiavgift i de tilfellene hvor man har hatt avgiftspliktig omsetning før registrering skjer.
Et avgiftssubjekt plikter å søke om registrering i Merverdiavgiftsregisteret fra og med utstedelsen av fakturaen hvor omsetningen overstiger registreringsgrensen. Avgiftssubjektet er fra dette tidspunktet avgiftspliktig. Det er imidlertid bare registrerte avgiftssubjekter som kan oppgi i salgsdokumentasjon og opplyse i prisangivelse at vederlaget omfatter merverdiavgift. Siden det som regel alltid vil gå noe tid fra skattekontoret mottar søknad om registrering i Merverdiavgiftsregisteret og til slik registrering skjer, vil det være en periode hvor omsetningen er avgiftspliktig uten at avgiftssubjektet kan oppgi avgift i fakturaen. Kjøper kan dermed heller ikke benytte fakturaen til å dokumentere fradragsrett.
Etterfakturering av merverdiavgift kan løses på følgende alternative måter:
Leverandør kan utstede faktura uten merverdiavgift og ta forbehold om å etterfakturere mva. etter registrering. Etter registreringen utsteder leverandør en faktura på kun avgiften som inneholder en referanse til første faktura. Kopi av første faktura bør vedlegges.
Leverandør utsteder faktura uten merverdiavgift og tar forbehold om å etterfakturere mva. etter registrering. Etter registrering utsteder leverandør kreditnota samtidig som det utstedes ny faktura med spesifisert mva.
Skatteunndragelse og oppdagelsesrisiko
Kriminalitets- og sikkerhetsundersøkelsen i Norge (KRISINO) for 2011 viser at 29 prosent av virksomheter med ansatte tror det er liten eller svært liten risiko for å bli oppdaget ved unndragelse av skatt og avgift. 60 % svarte at oppdagelsesrisikoen er stor eller svært stor. Det er store forskjeller mellom bransjene. Bransjene som mener oppdagelsesrisikoen er lav eller svært lav, er bygg- og anleggsbransjen (41 %) og restaurantbransjen (37 %).
Skatteunndragelser – opplevd oppdagelsesrisiko
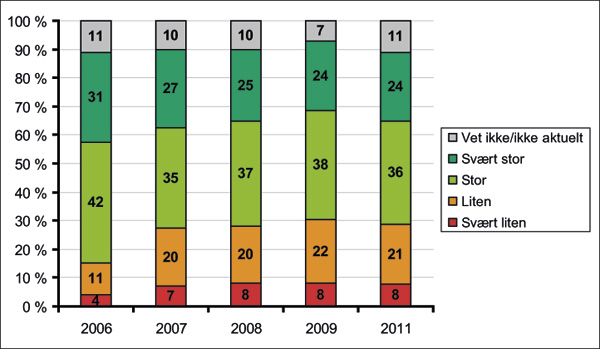
Holdninger – etikk og moral – er den enkeltårsak flest oppgir som barriere mot å foreta skatte- og avgiftsunndragelser. Dernest kommer intern kontroll i virksomheten og en kritisk regnskapsfører eller revisor. Effektive kontroller fra skatte- og avgiftsmyndighetene kommer først på fjerde plass, langt bak de tre øvrige.
Finansministeren svarer om Altinn-problemer
Finansminister Sigbjørn Johnsen ser det som svært uheldig at Altinn igjen kom i en situasjon hvor den nye Altinn-løsningen ikke fungerte som forutsatt, og at publikum fikk problemer med innlogging og innrapporteringer. Han opplyser at Det norske Veritas har evaluert Altinn. Veritas har reist en rekke spørsmål ved løsningen, blant annet ved forvaltningen, og Finansministeren understreker at det vil være behov for å følge opp dette.
Revisorforeningen ser alvorlig på de problemene som igjen har oppstått i Altinn, og vil med det første be om et møte med skattedirektøren for å diskutere Altinn og situasjonen fremover.
Flere produkter og tjenester fra Brønnøysund
Brønnøysundregistrene utvider sin nye gratistjeneste «Produkter og tjenester». Gjennom tjenesten kan nå privatpersoner som bruker Altinn, gratis skaffe seg pantattest, bekreftelse fra konkursregisteret og rolleutskrift for seg selv som person.
Tjenesten gir foretak, foreninger og andre tilgang til å kunne se, laste ned og videresende kopi av firmaattest, kopi av pantattest, bekreftelse fra konkursregisteret, registerutskrift, rolleutskrift og årsregnskapet for de tre siste årene.
De som har en registrert rolle i foretaket, kan benytte seg av disse produktene og tjenestene.
BA som er samvirkeforetak, må endre vedtektene
Innen utgangen av 2012 må selskaper med begrenset ansvar (BA) som er samvirkeforetak, bringe vedtektene i samsvar med samvirkeforetaksloven og registrere seg som et SA. Foretaket risikerer ellers å bli tvangsoppløst. Det er ifølge Foretaksregisteret fortsatt flere tusen som må tilpasse seg samvirkeforetaksloven. Foretaksregisteret har sendt ut et brev til alle foretak som er registrert som BA med informasjon om den nye samvirkeloven, hva den har å si for foretaket, og hva de plikter å gjøre.
Økonomiske foreninger som faller utenfor definisjonen i samvirkeloven § 1, vil fortsatt være underkastet ulovfestet foreningsrett. Det kan også finnes noen selskaper med begrenset ansvar (BA) som skulle vært registrert som aksjeselskaper.
Utenlandske pendlere kan slippe bostedsregistrering
Utenlandske personer som oppholder seg i Norge i minst seks måneder, skal som utgangspunkt bostedsregistres i Norge. Folkeregisterforskriften vil nå bli endret slik at pendlere fra EØS-land får de samme reglene som norske pendlere. Pendlere med felles hjem med ektefelle eller barn i for eksempel Sverige, kan dermed fortsatt være bostedsregistrert i Sverige. Unge enslige pendlere kan være bostedsregistrert i foreldrehjemmet frem til det året de fyller 22 år. Etter fylte 22 år kan en enslig pendler være bostedsregistrert i hjemlandet dersom han eller hun har selvstendig bolig der.
Merverdiavgift – omdisponering av drosje
Skattedirektoratet har uttalt seg om når et personkjøretøy (drosje) kan anses omdisponert slik at fradragsført merverdiavgift må tilbakeføres.
Fradragsført inngående merverdiavgift skal tilbakeføres med et forholdsmessig beløp dersom et personkjøretøy innenfor en 3 års-periode selges eller omdisponeres til bruk som ikke ville gitt fradragsrett (mval. § 9–6).
En drosje som blir benyttet som erstatningsbil, vil etter Skattedirektoratets oppfatning ikke være omdisponert til bruk som ikke ville gitt fradragsrett. Det skal dermed ikke foretas noen tilbakeføring av inngående avgift i disse tilfellene. Forutsetningen er at bilen kun benyttes som erstatningsbil. Blir bilen også benyttet privat, kommer uttaksreglene til anvendelse. Blir drosjen stående ubenyttet, utløses også plikt til å tilbakeføre fradragsført inngående merverdiavgift. Blir bilen solgt i en senere termin enn da drosjevirksomheten opphørte, må tilbakeføring ifølge direktoratet skje i opphørsterminen.
Klagenemnd for revisor- og regnskapsførersaker
Klager på Finanstilsynets vedtak i saker mot revisorer og regnskapsførere skal fra nå av avgjøres av en egen klagenemnd oppnevnt av Finansdepartementet.
Finansdepartementet har oppnevnt følgende personer til Revisor- og regnskapsklagenemnden:
Professor John Christian Langli, leder
Advokat Hanne Ombudstvedt, nestleder
Advokat Kjetil Wibe, medlem
Autorisert regnskapsfører Solveig Nordkvist, medlem
Statsautorisert revisor Elin Ramleth Østli, medlem
Førsteamanuensis Inge Unneberg, varamedlem
Statsautorisert revisor og amanuensis Lars Sanden, varamedlem
Autorisert regnskapsfører Torbjørn Johansen, varamedlem
Doktorgradsstipendiat ved BI, Kari Birkeland, sekretær
Elin Ramleth Østli og Lars Sanden er oppnevnt etter forslag fra Revisorforeningen.
Klagenemnden skal behandle klager over Finanstilsynets avslag på søknader om godkjenning som revisor eller regnskapsfører, og klager på vedtak om tilbakekalling av godkjenning som revisor eller regnskapsfører. Det er fastsatt en egen forskrift om klagenemnden.
Frivillig registrering – virkningstidspunktet ved avvikende terminlengde
Virkningstidspunktet for frivillig registrering for utleie av bygg eller anlegg ved avvikende terminlengde er klargjort i en uttalelse fra Skattedirektoratet.
For virksomheter som er registrert med kortere terminlengde, må søknad om frivillig registrering få virkning for den to-månedersterminen søknaden er loggført eller postlagt. Det at virksomheten er registrert med kortere terminlengde, får dermed ikke betydning for virkningen av den frivillige registreringen.
Finanstilsynet – rapport om revisorers rådgivning
Finanstilsynet fant ikke brudd på uavhengighetsreglene i tematilsynet om revisorers rådgivningsvirksomhet som ble gjennomført i 2011. Rapporten fra tematilsynet har egne kommentarer om finansiell due diligence, skatterådgivning og verdsettelsesmodeller. I konklusjonen sier Finanstilsynet følgende:
«Det har vært en vesentlig nedgang i omfang av tilleggstjenester til egen revisjonsklient i forhold til forrige tematilsynet om samme problematikk i 2002/2003. Det er grunn til å tro at de presiseringer som ble gjort i regelverket etter det tilsynet som da fant sted, har bidratt til det. I tillegg har Finanstilsynet hatt oppmerksomhet rettet mot dette området, samtidig som det internasjonalt også har vært fokus på viktigheten av å sikre revisors uavhengighet. Videre er situasjonen nå at revisors tjenester består i å utrede ulike alternativer for revisjonsklienten, som selv foretar valg ut fra egne behov og strategivurderinger, fremfor å gi direkte tilrådinger og anbefalinger. Dette er positivt.»
Kontaktmøte med Finanstilsynet
I et kontaktmøte mellom Finanstilsynet og Revisorforeningen ble det opplyst at Finanstilsynets tematilsyn med revisorer i 2012 vil fokusere på revisjon av inntekter. Oppdrag hos 20–30 ansvarlige revisorer vil bli inspisert.
Det fremkom videre at neste dokumentbaserte tilsyn med revisorer utsettes fra 2013 til 2014. Tilsvarende tilsyn med regnskapsførere utsettes fra 2012 til 2013. Finanstilsynet skal i 2012 gjennomføre et eget tilsyn av revisorer som reviderer betalingsforetak som driver såkalt hawala-virksomhet. Finanstilsynet skal også se på revisorers håndtering av innsideinformasjon.
Revisorforeningen ga uttrykk for at man er fornøyd med at Finanstilsynet har tilpasset sin praksis for autorisasjon av regnskapsførere til den aktuelle situasjonen. Foreningen har fremlagt et lovforslag for Finanstilsynet om revisorers adgang til å drive regnskapsføring for å sikre praktiske løsninger også i fremtiden.
Innsending av årsregnskap i Altinn – opplysning om fravalg
Brønnøysundregistrene opplyser at det inntil ny funksjonalitet er på plass i Altinn, ikke vil være krav om å opplyse om fravalg av revisjon ved innsending av årsregnskapet slik det er fastsatt i regnskapslovforskriften § 8–2–1. Det gjelder også opplysningene som skal gis om bruk av regnskapsfører. Det antas at oppdaterte skjemaer vil være tilgjengelige fra første halvdel av april.
Høy kundetilfredshet i revisjon
I den anerkjente kundetilfredshetsmålingen som gjennomføres av EPSI Norge, skiller revisjonsbransjen seg ut med høy kundetilfredshet, kundelojalitet og servicekvalitet. EPSI utarbeider målingen årlig for både privat- og bedriftsmarkedet. Den tar for seg bransjevis kundetilfredshet, kundelojalitet og opplevd servicekvalitet. Over 12 000 privatpersoner og drøyt 6000 norske bedrifter er blitt intervjuet i 2011. Revisjons- og bemanningsbransjen er med i målingen for første gang i 2011.
På en skala fra 0–100 skåret revisjon 74,5 poeng i kundetilfredshet, 77,4 poeng i kundelojalitet og 81,8 poeng i servicekvalitet. Over 75 anses som høyt/veldig høyt.
Klageandelen innen revisjon var 12,5 %. Blant bransjene som er omfattet av undersøkelsen, er dette lavt. Bare forsikring ligger lavere med 7,5 %. Øvrige undersøkte bransjer ligger på en klageandel på 23 % og oppover. Det er store forskjeller i tilfredsheten med klagehåndtering. Revisjon oppnådde 66,4 poeng. Bankene fikk 66 poeng, forsikringsselskapene 46 poeng og bemanningsbransjen imponerende 80 poeng.
Plikt til elektronisk innsending av årsregnskap mv.
Departementet foreslår at pålegg om elektronisk innsending av årsregnskapet til Regnskapsregisteret innføres fra og med innsendingsåret 2013, det vil si for regnskapsåret 2012 der det ikke er avvikende regnskapsår. Fra 1. januar 2013 skal det etter forslaget ikke lenger være mulig å sende inn årsregnskapet på papir. I 2011 (regnskapsåret 2010) sendte 76 % av foretakene inn årsregnskapet elektronisk.
Departementet foreslår samtidig at ordningen med utsatt frist for elektronisk innsending av årsregnskapet oppheves. Siste år det gis en måned utsatt frist ved elektronisk innsending av årsregnskap mv., er således i 2012, for regnskapsåret 2011. Dette er en ordning som ble innført for å stimulere til elektronisk innsending.
Nytt regelverk for kassasystemer
Finansdepartementet har sendt på høring et forslag til endringer i regelverket for kassasystemer. Forslaget medfører at bokføringspliktige brukerne av kassasystemer må anskaffe nytt eller oppgradere eksisterende kassasystem med produkterklæring fra leverandøren, og melde fra til skattekontoret om hvilke kassasystem de har. Kommentarfristen er 15. mai 2012.
Les mer på: revisorforeningen.no/d9577634


