


Penman om investering og formuesforvaltning
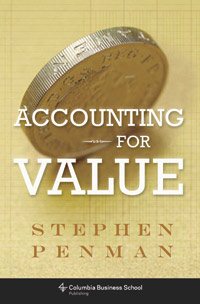
Columbia-professoren Stephen Penman skriver i sin siste bok Accounting for value at bruken av finansregnskapet er undervurdert, og at den aktuelle tendensen i retning av «fair value accounting» gir grunn til bekymring.
Penman er blant de fremste innenfor aktiv forvaltning som har forankring i analyse av finansregnskapsopplysninger. Han henvender seg til lesere opptatt av aktiv forvaltning og viser hvordan finansregnskapsopplysningene kan benyttes for å sikre posisjonen som aktiv forvalter. Tilnærmingen er omtalt som fundamental, og Columbia-professoren Benjamin Graham (1894–1976) regnes som den fundamentale analysens far. Penman bygger videre på Graham. En av Grahams bøker er nylig oversatt til norsk og gitt ut av Hegnar Media.
Hva er verdien?
Hva er et foretak verdt? Dette er det sentrale spørsmålet i fundamental analyse. Penman argumenterer for at kontantstrømmene er mindre velegnet når verdsetting er oppgaven. Spørsmålet blir dermed hva finansregnskapet har å by på. Han viser hvordan det er mulig å benytte Gabriel Preinreichs (1893–1951) finansregnskapsbaserte verdsettingsformel. I verdsettingsuttrykket hentes opplysninger fra både resultat- og balanseoppstillingen (som resultat og netto kapital). Utgangspunktet er størrelser fra det siste finansregnskapet, og en går videre med anslag på de fokuserte regnskapsstørrelsene fremover i tid. Dette sikrer forankring i det realiserte, og muliggjør et skille mellom «fakta» og «antakelser». Et foretak kan komme ut som riktig priset, underpriset eller overpriset. Dette er opplysninger som er nyttige i aktiv forvaltning. Tilnærmingen gir en måte å gå frem på både når det gjelder verdsetting av noterte og unoterte foretak, eller virksomhetsdeler.
Skeptisk til bruken av virkelige verdier
Bak utarbeidingen av finansregnskapet ligger det mye innsats styrt av et omfattende regelverk for regnskap og revisjon. Her har det skjedd mye, og det skjer fortsatt mye. På 1990-tallet fikk vi i Norge en ny regnskapslov, og det stopper ikke med det. Siden 2005 styres konsernregnskapene for norske børsnoterte foretak av de internasjonale regnskapsstandardene (IFRS), som følge av EU-satsing. En er for lengst i gang med å samordne og videreutvikle IFRS og de amerikanske retningslinjene (US GAAP) som to «tunge» regelverk. Eventuelt går USA også over til IFRS, og en global overgang til IFRS er en mulighet. Penman registrerer dette med skepsis og bekymring.
Fire tilnærminger
IFRS, og US GAAP i kjernen, har i realiteten gått hånd i hånd lenge. På 1980-tallet bestemte en seg for å se nærmere på balansen som skulle si noe om foretakets virkelige verdier («fair values»). Konkrete tiltak i form av «fair value accounting» ble et resultat av dette. Dette betyr at antatte, og dermed hypotetiske ikke-realiserte transaksjoner, bokføres med utgangspunkt i det en mer eller mindre pålitelig kan lese ut av paralleller i markedet. Dette er noe annet enn mer klassisk finansregnskap med et grunnleggende prinsipp om så godt som realiserte transaksjoner. Grunnlaget for pålitelig verdsetting blir svekket. Penman analyserer den aktuelle utviklingen ut fra fire tilnærminger som vil danne skole.
Fair value accounting bidrar til at markedspriser, og til og med forventninger om markedspriser, kobles tilbake til finansregnskapet. Med dette får vi en sirkel som kan føre til bobledannelse. Foretak er noe annet enn finansielle porteføljer. Finansregnskapet skal fortelle noe om hvordan en lykkes med realiseringen av forretningsideer. Virkelige verdier er usikre størrelser og fair value accounting bringer dermed mer usikkerhet inn i den finansielle rapporteringen. Uansett hvor mye av virkelige verdier en måtte bringe inn i balansen, vil en balanse aldri kunne vise et foretaks virkelige samlede verdi.
Et finansregnskap med samme utgangspunkt som den norske Regnskapsloven av 1998, er Penman tilhenger av.
Professor Stephen Penman viser hvordan finansregnskapsopplysningene kan benyttes for å sikre posisjonen som aktiv forvalter.
Bringer informasjon til markedet
Aktiv forvaltning bidrar til at jobben med å hente informasjon om foretak, og «bringe informasjon til markedet», blir gjort. De senere års utfordringer i finansmarkedene peker i retning av at dette er viktig. Penman viser hvordan det kan gjøres på en faglig godt fundert måte. Dette er også noe som kan bidra til egen suksess, som bl.a. Graham-studenten Warren Buffet har demonstrert på en overbevisende måte. Innvendingene mot fair value accounting er alvorlige. Dette er Penman ikke alene om å mene. Han er imidlertid en talsmann av et format som gjør inntrykk, og er på vei til å bli en «ny og oppdatert Graham». Et bidrag i tillegg er det at Stephen Penman med føringen av sin penn, bærer sitt navn med rette.


