


Rapporteringstrender
Årsregnskapene blir mer og mer omfattende. Vi tror tiden er inne til å se kritisk på egen rapport – eksempelvis ser vi omfattende beskrivelser av nye standarder mens vi hadde ønsket å se mer konkrete, foretaksspesifikke vurderinger. En del nye krav kom i 2010, men ikke alle kom helt i mål.
Innledning
Som grunnlag for denne artikkelen har vi sett på et utvalg årsrapporter over tid. Nedenfor kommenterer vi utviklingen i årsrapportene, herunder omfanget på Finanstilsynsbrev. I tillegg har vi sett på hvordan et utvalg foretak, i 2010-årsrapportene, har etterlevd nye krav.
Det har blitt vesentlig mer krevende å være regnskapsprodusent. Opplysningskravene er svært omfattende, og innregnings- og målingsreglene blir stadig mer kompliserte. Vi har i denne sammenheng knyttet noen tråder bakover i tid og sett hvordan omfanget på årsrapportene og Finanstilsynets brev har utviklet seg.
Slik utviklingen innen rapporteringsreglene har vært de senere år for de børsnoterte, ville det vært naturlig å se en ikke ubetydelig økning i regnskapsprodusentenes interne ressursbruk på ekstern rapportering.
Etter å ha sett litt bakover i tid, ser vi på årsrapporter for et utvalg av børsnoterte foretak for å se på hvordan de nye kravene i 2010 ble implementert. Det er viktig å følge med på endringer i regelverket og sette seg inn i nye krav til informasjon. Vi har listet opp noen områder hvor det kan bli bedre.
Hva skjer med årsregnskapene?
I 2004 brukte børsnoterte foretak norsk god regnskapsskikk i sine regnskaper. Enkelte foretak ga informasjon om ventede IFRS implementeringseffekter, men årsregnskapet var i det alt vesentlige iht. norsk god regnskapsskikk. I 2005 ble årsregnskapene utarbeidet i samsvar med IFRS for første gang for de aller fleste norske børsnoterte foretak. Vi har sett på i overkant av 40 børsnoterte foretak. I 2004 var et årsregnskap i gjennomsnitt på under 30 sider; i 2009 på i underkant av 60 sider og i 2010 i overkant av 60 sider.
Antall sider
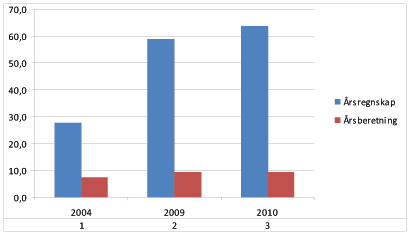
Etter vår oppfatning er veksten i volum for årsregnskapet for disse i overkant av 40 foretakene oppsiktsvekkende. Fra 2004 til 2010 er årsregnskapet mer enn doblet, og det kan være liten tvil om at detaljgraden i IFRS er en viktig årsak til veksten.
For de samme foretakene har vi for de samme årene sett på årsberetningens omfang. Det har kommet en rekke nye krav til innholdet i årsberetningen, og gjennomsnittlig årsberetning for våre i overkant av 40 foretak har vokst fra ca. seks sider til i overkant av ni sider. Som vi ser er veksten betydelig, også for årsberetningene. I tillegg til selve årsberetningssidene som inngår i vår telling, har mange foretak omfattende miljørapporter og redegjørelser om eierstyring og selskapsledelse utenfor årsberetningen.
På den annen side, når man leser kravene til innhold i årsberetningen, og tar med seg at de i utgangspunktet gjelder likt for morselskapet og konsernet, er det kanskje til å undres over at en klarer å dekke alle krav fyllestgjørende på drøye ni sider. I utlandet ser vi at dokumenter som har formål som ligner årsberetningen i Norge, ofte er vesentlig mer omfangsrike.
Andre observasjoner for de i overkant av 40 foretakene vi så på er:
Fra 2009 til 2010 byttet ett foretak regnskapsspråk i morselskapets regnskap, fra norsk god regnskapsskikk til IFRS
-
Ett av foretakene byttet revisor
95 % revideres av et av de fire store revisjonsselskapene
64 % bruker norsk god regnskapsskikk i morselskapets selskapsregnskap
24 % bruker forenklet IFRS i morselskapets selskapsregnskap
12 % bruker (full) IFRS i morselskapets selskapsregnskap
Tre hovedmodeller for omtale av standarder som ikke er tatt i bruk, finnes – en kort variant, en ganske lang og en «midt i mellom»; uten at en av variantene utpeker seg som dominerende. Flere av de lange omtalene fremstår som til dels veldig generelle beskrivelser av nye regler, noe vi mener er unødvendig. Foretaksspesifikke effekter, hvis identifisert, bør være siktemålet.
20 % av foretakene rapporterer (kun) på engelsk
Fra 2005 begynte Finanstilsynet (tidligere Kredittilsynet) å gjennomgå finansiell rapportering. Finanstilsynet har etter hvert opparbeidet seg en omfattende base av saker; som kan illustreres på følgende måte:
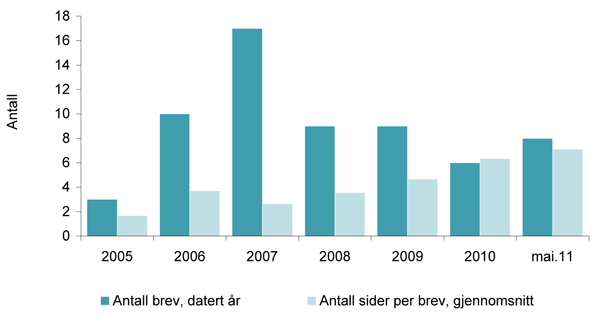
Note til figuren: I 2011 er offentlige brev ut mai medtatt. Ett av brevene i 2011 var spesielt langt.
Årsberetningen – opplysninger om diskriminering
Regnskapsloven inneholder krav om at foretak som jevnlig sysselsetter mer enn 50 ansatte, skal redegjøre for tiltak som er iverksatt og tiltak som planlegges iverksatt for å fremme formålet i diskrimineringsloven og i diskriminerings- og tilgjengelighetsloven. Likestillings- og diskrimineringsombudet har gjennomgått et utvalg årsberetninger (så vidt vi kan se ingen børsnoterte, men vi vil anta kommentarene også vil gjelde for børsnoterte) hvor de konkluderte med at ingen av foretakene som var kontrollert, har rapportert systematisk etter diskrimineringsloven og diskriminerings- og tilgjengelighetsloven når det gjelder etnisitet, religion mv. og nedsatt funksjonsevne. Kommentarer vi har sett, er blant annet følgende:
Ingen helhetlig og systematisk fremstilling av likestillings- og mangfoldssituasjonen i selskapet
Det foreligger ikke kjønnsdelte oversikter over lønn
Mangelfull eller ingen redegjørelse for planlagte og/eller iverksatte tiltak for å sikre likestilling mellom kvinner og menn
Ingen opplysninger om hvordan selskapet skal sikre likestilling for personer med etnisk og/eller religiøs minoritetsbakgrunn
Ingen opplysninger om hvordan selskapet skal sikre likestilling for personer med nedsatt funksjonsevne
Det er tydelig at Likestillings- og diskrimineringsombudet har fokus på dette. Hvorvidt det vil gi seg utslag i mer omfattende redegjørelser i årsberetningene, gjenstår å se.
Hvordan er nye krav for 2010 implementert?
Det var flere nye krav for 2010-regnskapene, blant annet revidert IFRS 3 Virksomhetssammenslutning med tilhørende endringer i andre standarder, samt IFRIC 17 om utdeling av ikke-kontante eiendeler. Vi har sett på hvordan enkelte av de nye kravene er blitt implementert hos utvalgte foretak. Kommentarene nedenfor representerer noen eksempler på det vi har sett.
Virksomhetssammenslutning vs kjøp av enkelteiendeler
Vi har sett at det i enkelte tilfeller ikke tydelig fremkommer hvorvidt foretaket har gjennomført en virksomhetssammenslutning eller et kjøp av enkelteiendeler. Uklarheten skyldes at man får inntrykk av at det som er kjøpt er virksomhet, fordi det som overtas fremstilles som en virksomhet, mens det sies at det er enkelteiendeler som er kjøpt (og dermed benyttes ikke IFRS 3 i regnskapsføringen). Det gis ingen forklaring på hvorfor kjøpet er kjøp av enkelteiendeler og ikke en virksomhetssammenslutning. Selv om det ikke er ment at revidert IFRS 3 skal medføre at flere transaksjoner skal anses som virksomhetssammenslutning, gjør tydeliggjøringen i standarden at flere transaksjoner omfattes i praksis. Særlig gjør kravet om at vurderingen av om kjøpet er kjøp av virksomhet skal skje med utgangspunkt i «markedsdeltakers» syn – dvs. hvorvidt markedsdeltaker kunne drevet dette som virksomhet – at flere transaksjoner omfattes. Vi mener derfor det er nødvendig å forklare hvilke vurderinger som er gjort for at brukeren skal forstå hvorfor et kjøp er en virksomhetssammenslutning eller kjøp av enkelteiendeler.
Goodwill
Til tross for at det har vært relativt stort fokus på identifisering av immaterielle eiendeler (i motsetning til at «alt» ender som goodwill), ser vi at det fremdeles er virksomhetssammenslutninger hvor en stor andel av merverdier blir liggende i goodwill. Foretak skal ferdigstille innregningen av overtatte eiendeler og forpliktelser, samt målingen av vederlaget, snarest mulig og senest 12 måneder etter tidspunkt for oppnåelse av kontroll. Vi har sett eksempler hvor merverdien i sin helhet var tilordnet goodwill i den foreløpige innregningen av overtatte eiendeler og forpliktelser. Ved endelig innregning av overtatte eiendeler og forpliktelser vil vi forvente å se en reduksjon i balanseført goodwill, og økning i andre eiendeler.
Full goodwill?
Det kan se ut som de færreste har benyttet seg av «full goodwill»-metoden i forbindelse med virksomhetssammenslutninger. Full goodwill innebærer at ikke-kontrollerende eierinteresser måles til virkelig verdi i forbindelse med virksomhetssammenslutningen og dermed vil inneholde en goodwill. Vi har sett ett foretak som har benyttet full goodwill-metoden, men der det ikke forklares hvordan virkelig verdi av ikke-kontrollerende eierinteresser er estimert. IFRS 3 har krav om at man skal «opplyse om beregningsmetodene og de viktigste dataene for denne modellen som er benyttet ved fastsettelse av denne verdien.»
Opplysninger om virksomhetssammenslutninger
IFRS 3 har flere nye krav til opplysninger i forhold til den forrige versjonen av standarden. En generell utfordring har vært å klare å etterleve alle kravene. Når nye krav kommer til, skaper de enda større utfordringer og krav til struktur for å fange opp nødvendig informasjon. Noen nye opplysningskrav vi ser ikke alltid er oppfylt, er:
De primære grunnene til virksomhetssammenslutningen
Overtatte fordringer:
Brutto kontraktsmessige fordringer, og
Det beste estimatet på overtakelsestidspunktet av de kontraktsmessige kontantstrømmene som ikke forventes innkrevd
Det kan være vanskelig å identifisere hvorvidt foretaket i forbindelse med virksomhetssammenslutningen har atskilt innregnede transaksjoner som for eksempel forhold mellom foretaket og det overtatte foretaket som eksisterte før virksomhetssammenslutningen. Slike transaksjoner skal det opplyses om særskilt og det er konkrete krav til hva det skal opplyses om.
I tillegg er det varierende struktur på informasjonen. Enkelte har oversiktlige noter hvor det er lett å se hva som er overtatt, hvordan verdier fordeler seg på de enkelte elementene (vederlag, det som overtas, eventuelle ikke-kontrollerende eierinteresser og eventuelle tidligere eide eierinteresser). Hos andre er det mindre oversiktlig og dermed vanskelig å se hvilke vurderinger som er gjort og hvorvidt opplysningskravene er oppfylt.
Utdelinger (mulig IFRIC 17) og klassifisering iht. IFRS 5
Vi observerte enkelte utedelingssituasjoner i 2010-regnskapene. Vi viser til artikkel i RR 5. 2011 hvor vi har en nærmere gjennomgang av slike utdelingssituasjoner og hvordan de regnskapsføres. Generelt er det ofte vanskelig å forstå de vurderingene som er gjort i forbindelse med utdelinger og hvorfor utdelingen er målt til enten virkelig verdi (IFRIC 17) eller kontinuitet (IAS 8-vurdering). I tillegg vil en utdeling kunne trigge vurdering av IFRS 5, noe som etter vår syn bør vurderes i forbindelse med utdelingen. Det var generelt vanskelig å se om foretakene som hadde gjort utdelinger, også hadde gjort en vurdering av hvorvidt transaksjonen skulle vurderes iht. IFRS 5, for eksempel som avviklet virksomhet.
Er utviklingen i omfanget av årsregnskapene bra?
Stadig mer kritiske bemerkninger fremføres når det gjelder omfanget på årsregnskapet. I England ble en av de store bankene «berømt» for et par år siden fordi årsrapporten var så omfattende at flere postbud fikk ryggproblemer. En årsrapport består av mer enn årsregnskapet, og massemedia overdrev sikkert problemet, men det er liten tvil om at årsrapporten til nevnte bank, en årsrapport på flere hundre sider, er (for?) tung og omfattende.
Ser en bort fra miljøaspektet som mengden papir som medgår til å trykke en slik årsrapport, og ev. ryggproblemer for postbud (begge deler kan løses ved kun å benytte elektronisk distribusjon), så er det fortsatt et spørsmål om innsamling av all informasjonen og tiden det tar å utarbeide og kvalitetssikre et så omfattende dokument, det vil si kostnaden, kan forsvares.
I tillegg er vi usikre på nytten – vi er usikre på om noen virkelig bruker all den dokumentasjonen, all den informasjonen som produseres og distribueres. Årsrapportene er ofte ikke tilgjengelig før flere måneder etter årsslutt og mye av informasjonen vil derfor være foreldet. I tillegg kommer det faktum at en årsrapport, og mer spesifikt et årsregnskap, på mange måter bare er en «temperaturmåling»; hvordan var situasjonen pr. for eksempel 31.12. Vi er ikke overbevist om at analytikere eller investorer må lese side opp og side ned med detaljer om hvordan temperaturen måles, hvordan temperaturen ville ha vært om ting hadde vært annerledes eller hvilke bestanddeler temperaturen består av… Når det er sagt; vi er selvfølgelig tilhenger av noteopplysninger, og regnskapsprinsippbeskrivelser, men tror det er mye å hente på å gi opplysningene på de områdene hvor det er vesentlig for å forstå årsregnskapet, hvilket også er i samsvar med IFRS – og gjennom å beskrive hvordan ulike standarder er anvendt. Ettersom en må forvente at brukerne av en årsrapport er rimelig kompetente (profesjonelle), bør det være anvendelsen av standardene som vies plass.
Sagt med andre ord, vi mener årsregnskapenes lengde ideelt sett bør ned. Vi har sett mange årsregnskap som i stor grad er «copy paste» av ett av de store revisjonsselskapenes IFRS eksempelregnskap. Vår oppfordring er at foretakene bruker tid på å gjennomgå årsregnskapet og utarbeide «sine» egne prinsippbeskrivelser og noter og hvor eksempelregnskapene brukes som «inspirasjonskilde». Vi håper en slik kritisk gjennomgang vil kunne bidra til å redusere lengden på årsregnskapet.
Samtidig vet vi at det stadig kommer nye regler og nye krav. Slike nye krav kan isolert sett medføre at årsregnskapene vokser, men en «opprydding» nå i foreliggende årsregnskap vil kunne bidra til at man får fokus på å omtale vesentlige forhold og dermed unngår å fylle på med informasjon som ikke er vesentlig for å forstå årsregnskapet.
I en rekke land setter nå ulike autoritative organ fokus på det samme. Mest omtale har kanskje et initiativ i England fått («Cutting clutter»), men også i flere andre engelsktalende land har intensiteten i denne debatten tiltatt. Vi håper å få se en lignende debatt i Norge!
Avslutning
Vi har i denne artikkelen forsøkt å vise hvordan omfanget av den finansielle rapporteringen og Finanstilsynets arbeid, har utviklet seg. Vi har også sett på implementeringen av nye krav i 2010-årsrapportene. På enkelte områder ser vi at det er enkelte småhull i implementeringen av de nye kravene. Vi håper våre kommentarer kan bidra til færre hull neste år.
Når det gjelder utviklingen i omfanget av den finansielle rapporteringen, er den urovekkende. Selv om innregnings- og målingsreglene blir stadig mer komplisert og opplysningskravene øker, kan mange foretak etter vår oppfatning med fordel foreta en kritisk gjennomgang av informasjonen i årsregnskapet med sikte på å fjerne informasjon om uvesentlige forhold og kanskje øke informasjonsmengden om de vesentlige forholdene, samt gjøre informasjonen mer foretaksspesifikk. Når vi i det ovenstående har omtalt «småhull», så må heller ikke det oppfattes dit hen at vi mener alle krav alltid må møtes. Men er det vesentlig, av større betydning for å forstå årsregnskapet, må informasjonen gis.
En slik kritisk gjennomgang av fjorårets årsregnskap vil selvfølgelig kunne ha i seg en viss risiko, for eksempel har vi hørt fremført at vi må gi all informasjon, ellers vil Finanstilsynet kritisere oss ved en gjennomgang av årsregnskapet vårt. Vi tror ikke at det vil skje. Vi tror og forventer at Finanstilsynet vil hilse velkommen en utvikling hvor årsregnskapene i større grad skreddersys det enkelte foretak og hvor fokus er på de vesentlige områdene.


