Observasjoner fra årsrapportene for 2010
Gir IFRS bedre styringsinformasjon enn hva enkelte hevder? Selskapene opplyser i stor grad at de benytter IFRS-tall i sin interne styring av virksomhetene. Dette er ett av funnene i årets undersøkelse av årsrapportene på Oslo Børs.
PwC har i Årsrapportundersøkelsen 2010* Hele undersøkelsen er tilgjengelig på www. pwc.no. vurdert et bredt spekter av regnskapsinformasjon fra 56 børsnoterte selskaper. Undersøkelsen kartlegger hvorvidt selskapene tilfredsstiller opplysningskravene IFRS setter, og har som formål å bidra til økt informasjonskvalitet i de børsnotertes årsrapporter. Dette er tredje året på rad PwC gjennomfører undersøkelsen. Områdene som er kartlagt, er valgt ut enten fordi de er debatterte og komplekse, eller fordi områdene er i fokus som følge av de siste årenes urolige markedsforhold. I denne artikkelen presenteres et lite utdrag av de mest interessante observasjonene.
Når det identifiseres formelle mangler i en slik undersøkelse, er det er på sin plass å påpeke at enkelte selskaper kan ha valgt ikke å ta inn enkelte opplysninger fordi det er vurdert som uvesentlig informasjon basert på omfanget av det forhold det kreves opplyst om.
Segmenter styres og rapporteres internt etter IFRS-resultatmål
Bakgrunnen for den nye segmentstandarden (IFRS 8) er at rapporteringen eksternt i større grad skal gjenspeile den interne rapporteringen, noe som var et ønske både fra selskapene selv og brukerne av regnskapsinformasjonen. IFRS 8 er derfor helt åpen for å benytte resultatmål i segmentrapporteringen som avviker fra IFRS. I gjennomgangen av utvalgets segmentrapportering observeres en svakt økende trend knyttet til bruk av resultatmålene EBIT og EBITDA. Dette tilsvarer i hovedsak driftsresultat og driftsresultat før avskrivninger, og er altså kun bruddsummer innenfor en IFRS-basert resultatmåling. Mer bransje- og selskapsspesifikke resultatmål vises i figur 1 som «Annet». Trenden er også her stigende, men funnene indikerer samtidig at under en femtedel benytter resultatmål som krever en særskilt avstemming mot resultatmålingen i henhold til IFRS.
Disse observasjonene antyder at selskaper faktisk styrer og rapporterer segmentene internt etter resultatmål som i hovedsak er i henhold til IFRS, og at det er disse resultatmålene som danner bakgrunnen for ledelsens beslutninger. Kritikken om at IFRS på enkelte områder gir lite intuitive resultatmål, mister i så måte noe av sin kraft. Samtidig er trenden økende for virksomheter som rapporterer internt etter andre resultatmål. I den grad denne trenden ikke skyldes utvalgsspesifikke forhold, kan dette indikere at noen har valgt å gå bort fra IFRS i den interne styringen. En alternativ hypotese er at prinsippet i IFRS 8 om å bruke interne styringstall i segmentrapporteringen først nå begynner å bli fullt ut forstått.
Figur 1: Resultatmål benyttet i segmentrapportering

Virksomhetssammenslutninger – mangelfull rapportering på et vesentlig område
For virksomhetssammenslutninger har vi utvidet vår undersøkelse til å omfatte alle selskaper på Oslo Børs. En sjettedel av selskapene har gjennomført oppkjøp i regnskapsåret 2010 og gjennomsnittlig kjøpspris er på rundt MNOK 500 mens medianen er i underkant av MNOK 100.
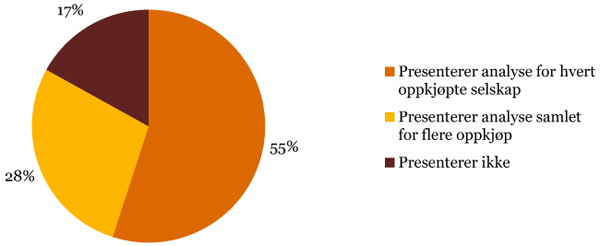
Som oftest vil oppkjøp være av vesentlig interesse, og informasjon om overtatt virksomhet gir innblikk i ledelsens strategi. Etter IFRS 3.59 skal det gis informasjon som gjør regnskapsbrukerne i stand til å vurdere virksomhetssammenslutningen, herunder en oppkjøpsanalyse. Av de 72 identifiserte virksomhetssammenslutningene presenteres dette bare i 83 % av tilfellene, se figur 2 for illustrasjon.
Figur 2: Presentasjon av oppkjøpsanalyse
Et vektet gjennomsnitt av allokering av kjøpspris viser at størst andel allokeres til goodwill (37 %), deretter immaterielle eiendeler (34 %) og netto andre eiendeler (29 %). Med andre ord identifiseres betydelige verdier utover de rent materielle eiendelene et selskap måtte ha. Imidlertid vil store oppkjøp ha stor effekt når kjøpsprisallokering beregnes vektet. Ved uvektet beregning utgjør immaterielle eiendeler og goodwill en større del – henholdsvis 45 % og 43 % av kjøpspris, mens netto materielle eiendeler kun utgjør 12 %. Dette indikerer at det i større oppkjøp er relativt mindre goodwill og immaterielle eiendeler enn i mindre oppkjøp.
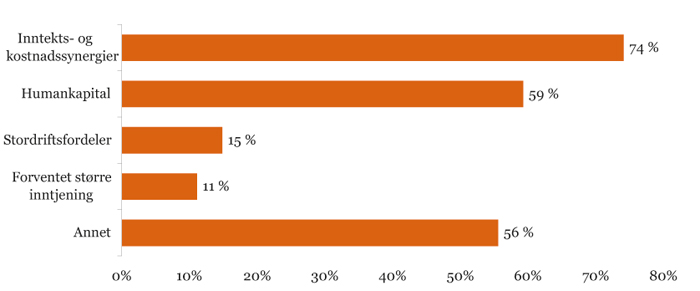
Det identifiseres goodwill i 80 % av oppkjøpene. Det er et krav i henhold til IFRS 3.B64 e) å gi en kvalitativ beskrivelse av faktorene som utgjør goodwill, og i tre fjerdedeler av oppkjøp med goodwill er dette overholdt. Av de som gir slik informasjon, nevner nesten tre av fire synergier. Opp mot 60 % begrunner goodwill delvis med humankapital, mens stordriftsfordeler og større inntjening nevnes i mindre grad. Av andre områder som nevnes, er de vanligste fremtidig markedsutvikling, diversifisering, økt markedsandel, patenter og ikke-kontraktsfestede kunderelasjoner (se figur 3). Det er helt klart rom for forbedringer knyttet til å forklare hvorfor goodwill oppstår. Slik informasjon er sentral for å forstå det økonomiske innholdet i transaksjonen og hvordan ledelsen tenker investeringen skal gi den nødvendige avkastningen.
Figur 3: Kategorier av goodwill identifisert
I tillegg til goodwill vil det ofte identifiseres betydelige merverdier knyttet til immaterielle eiendeler ved oppkjøpstransaksjoner. Forskjellen mellom goodwill og immaterielle eiendeler er blant annet at immaterielle eiendeler må tilfredsstille kravene til identifiserbarhet i IAS 38. Ved oppkjøp er det en langt lavere terskel for å tilfredsstille kravene enn ved egenutvikling av slike immaterielle eiendeler. I oppkjøpsanalysene er det for immaterielle eiendeler tillagt merverdi i forhold til bokført verdi i nesten 90 % av tilfellene.
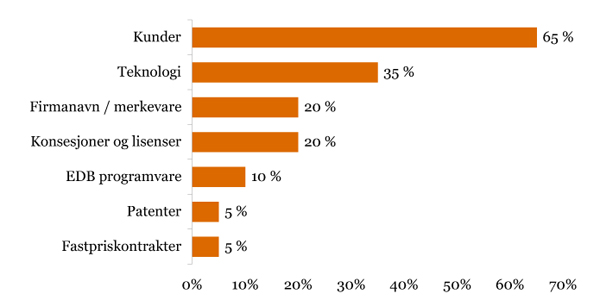
For de selskapene som konkret benevner hvilke immaterielle eiendeler de har identifisert, er gjennomsnittlig antall 1,8. Litt over halvparten nevner kun én kategori, mens en fjerdedel nevner to og de resterende mellom tre og fem. Kunderelasjoner, kundekontrakter og kundeporteføljer er kategorien som er hyppigst nevnt. Av oppkjøpene der verdien av immaterielle eiendeler er allokert til kategorier, har nesten to tredjedeler allokert verdi til kunder. Teknologi, merkevare og konsesjoner/lisenser er andre vanlige områder. Figur 4 viser en allokering av identifiserte immaterielle eiendeler ved oppkjøp. Det må sies å være noe overraskende at ikke flere enn 65 % har identifisert kundeverdier. Det er få virksomheter som ikke har kunder som tilfredsstiller kriteriene for balanseføring.
Figur 4: Kategorier av immaterielle eiendeler det er allokert verdier til
Inntektsføring – kompleksitet som ikke kommuniseres
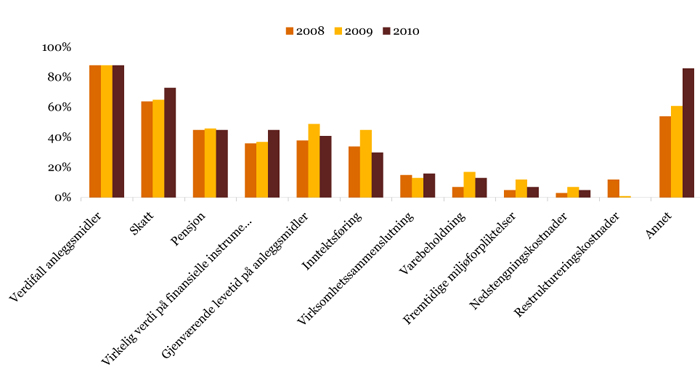
Etter IAS 1 plikter selskaper å opplyse om vesentlige estimater og skjønnsmessige vurderinger gjort i utarbeidelsen av årsregnskapet for å gjøre regnskapsleserne oppmerksomme på disse usikkerhetselementene. De fleste selskaper fremhever estimatusikkerhet knyttet til avskrivnings- og nedskrivningsvurderinger av anleggsmidler, samt for postene skatt og pensjon. Det er imidlertid en forbausende lav andel (30 %) som presenterer inntektsføring som et usikkerhetsområde med tanke på at det oftest ligger sentrale skjønnsmessige vurderinger bak inntektsføringsprinsippene samt at inntektsføring og tilhørende fordringer er viktige størrelser i regnskapet som får stort fokus når det oppstår usikkerhet om disse, for eksempel i forbindelse med offentlig kontroll eller skandaler.
Figur 5: Presenterte usikkerhetsområder
Utvidet resultat (Other Comprehensive Income)
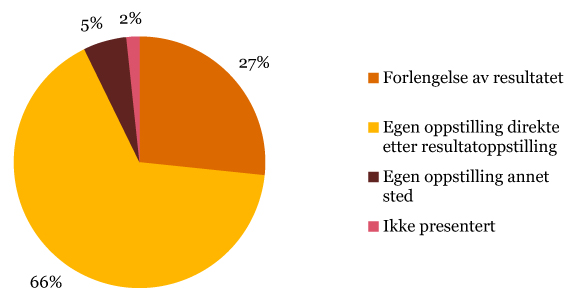
Utvidet resultat (OCI) har fremdeles ikke funnet sin endelige form. Det er nylig kommet regler, gjeldende fra 2013, som setter krav til inndeling av slike resultatposter avhengig av om de på et senere tidspunkt skal omklassifiseres (resirkuleres) over det tradisjonelle resultatet eller ikke. IASB har imidlertid valgt å videreføre dagens valgadgang der selskaper kan presentere OCI som en forlengelse av resultat eller som en egen oppstilling umiddelbart etter den tradisjonelle resultatoppstillingen. Se figur 6 for en fordeling av hvordan utvalget har presentert OCI i resultatoppstillingen. Merk at 7 % av utvalget ikke presenterer OCI eller viser oppstillingen et annet sted.
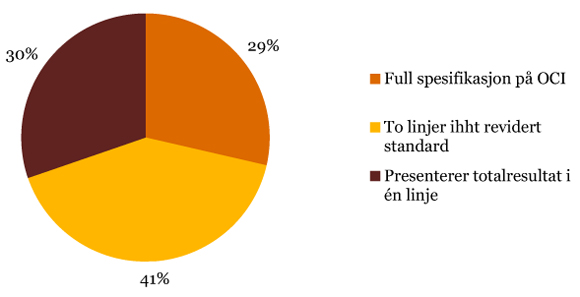
OCI skal også vises fullt ut i egenkapitaloppstillingen. Vi observerer at 41 % har førtidsimplementert endringen som gjelder for 2011 der OCI kan vises på kun én linje. Forenklingen synes imidlertid å ha gått noe for langt, idet 30 % av utvalget bryter standardens spesifikasjonskrav og presenterer både årsresultat og utvidet resultat i én og samme linje (totalresultat) i egenkapitaloppstillingen (se figur 7).
Omfanget av årsrapportene
Årets undersøkelse bekrefter at kvaliteten på de fleste områder er økende og at utviklingen går i riktig retning. At gjennomsnittlig antall sider i årsrapporten er jevnt stigende, må imidlertid anses å være et problem. Årets undersøkelse viser imidlertid at volumet i årsrapporten totalt sett øker langt mer enn økningen i sideantall for selve årsregnskapet som i vår undersøkelse er relativt beskjeden. Volumøkningen kan derfor ikke IFRS klandres særskilt for. Hvorvidt volumøkningen utenfor selve årsregnskapet skyldes manglende evne til å forenkle, skal kompensere for mangler ved den pliktige rapporteringen eller har andre årsaker, bør være et tema for fremtidige undersøkelser. De gode regnskapene er preget av enkelhet og tydelighet, og det er en stor utfordring for de regnskapspliktige å rapportere på en slik måte at ikke unødvendige detaljer forstyrrer hovedbudskapet. Dette bør gis stor oppmerksomhet fremover.
Figur 6: OCI i resultatoppstillingen
Figur 7: OCI i egenkapitaloppstillingen