


Utdelinger i IFRS
I løpet av det siste året eller så har det vært foretatt en rekke såkalte utdelinger. I denne artikkelen ser vi nærmere på enkelte utdelingstilfeller og hvilke forhold som vil være relevante å vurdere når man rapporterer i henhold til IFRS.
Hva er en utdeling?
Et eksempel på utdeling kan være når et foretak skiller ut et nytt foretak og gir aksjer i det nye foretaket til eksisterende aksjonærer. Langt mer kompliserte utdelingstransaksjoner er også observert hvor børsnoterte konsern restruktureres - herunder også situasjoner hvor et børsnotert foretak skiller ut en virksomhet som deretter inngår i en virksomhetssammenslutning med et annet børsnotert konsern og hvor virksomhetssammenslutningen regnskapsføres som omvendt overtakelse.
IFRIC 17 regulerer utdelende foretaks regnskapsføring av ikke-kontante eiendeler. Utdelinger under samme kontroll er ikke regulert. Fortolkningsuttalelsen er nærmest å sammenligne med en regnskapsstandard - det er i alle fall ikke åpenbart hvilken standard fortolkningsuttalelsen egentlig utdyper/forklarer. På motstående side gir vi noen eksempler på utdelinger observert i praksis for å illustrere situasjoner hvor det er aktuelt å vurdere om man har en utdelingshendelse som skal regnskapsføres i henhold til IFRIC 17.
Hvilke foretak gjelder IFRIC 17 for?
Virkeområdet i IFRIC 17 beskrives som følger:
-
«3Denne tolkning kommer til anvendelse på følgende typer av ikke-gjensidige utdelinger av eiendeler fra et foretak til dets eiere i egenskap av at de er eiere:
a) utdelinger av ikke-kontante eiendeler (f.eks. enheter av eiendom,
anlegg og utstyr, virksomheter som definert i IFRS 3, eierinteresser i et annet foretak eller avhendingsgrupper som definert i IFRS 5), og
b) utdelinger som gir eiere mulighet til å velge å motta enten ikke-kontante eiendeler eller et alternativ i form av et kontantbeløp.
4Denne tolkning kommer til anvendelse bare på utdelinger der alle eiere av samme klasse av egenkapitalinstrumenter behandles likt.
5Denne tolkning kommer ikke til anvendelse på en utdeling av en ikke-kontant eiendel som kontrolleres av samme øverste part eller parter både før og etter utdelingen. Unntaket gjelder for det separate og individuelle finansregnskapet og konsernregnskapet til det foretak som foretar utdelingen.»
Det er sentralt å merke seg at:
Enhver utdeling av såkalte ikke-kontante eiendeler omfattes i utgangspunktet
Utdelinger som skjer under samme kontroll ikke omfattes.
For utdelinger som skjer under samme kontroll, som definert i IFRIC 17, må foretak velge et regnskapsprinsipp i tråd med reglene i IAS 8.

Norsk standardsetting følger i stor grad formell form, følgelig har vi eksempelvis standarden NRS(F) Fisjon. Dersom vi prøver å sette IFRIC 17 inn i norsk kontekst, vil den, dersom norsk ordbruk legges til grunn, bl.a. kunne omfatte:
fisjoner
tingsutbytte via kapitalnedsettelse
tingsutbytte fra «fri egenkapital» dersom utdelingen for øvrig er innenfor virkeområdet til IFRIC 17.
For både fisjoner og kapitalnedsettelser oppstiller aksjelovene en del formalregler - bl.a. må selskapet melde fisjonen/kapitalnedsettelsen til foretaksregisteret - og fisjonen/kapitalnedsettelsen er endelig/selskapsrettslig gjennomført først ved foretatt registrering i nevnte register.
Ved utdeling av utbytte fra fri egenkapital er det normalt ingen etterfølgende «prosess».
Noen observerte eksempler
Eksemplene på utdelinger observert i praksis som beskrives på de neste sidene, illustrerer situasjoner hvor det er aktuelt å vurdere om man har en utdelingshendelse som skal regnskapsføres i henhold til IFRIC 17. Eksemplene er sterkt forenklet, noen ganger noe endret ifht. observerte utdelinger.
Faktum |
Observert regnskapsløsning hos: |
Kommentarer |
||
|---|---|---|---|---|
Utdelende foretak (innenfor/utenfor virkeområdet til IFRIC 17) |
Mottakende foretak (IFRIC 17 regulerer ikke regnskapsføring hos mottakende foretak) |
|||
Eks. 1 |
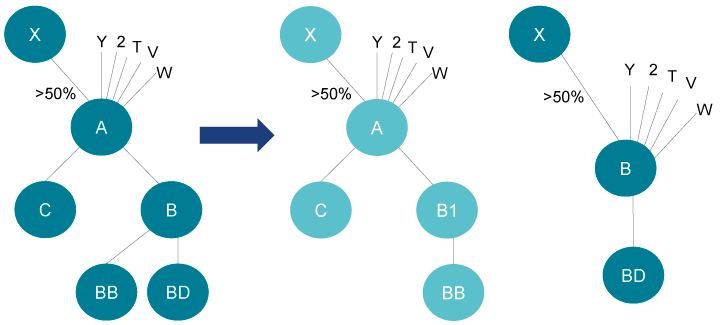 |
Utdelingen er vurdert å være innenfor IFRIC 17 og A regnskapsfører utdelingen til virkelig verdi. |
B1 benyttes kontinuitet.Bruk av kontinuitetsverdier kan reise en rekke spørsmål, eksempelvis hvilke kontinuitetsverdier som skal benyttes. Vi går ikke nærmere inn på det i denne artikkelen. |
Utdeling av eiendeler aktualiserer bruk av IFRS 5.Utdeling gjennom nydannelsesfisjon avviker noe, formelt vurdert, fra en situasjon hvor aksjer i Newco deles ut. |
Eks. 2 |
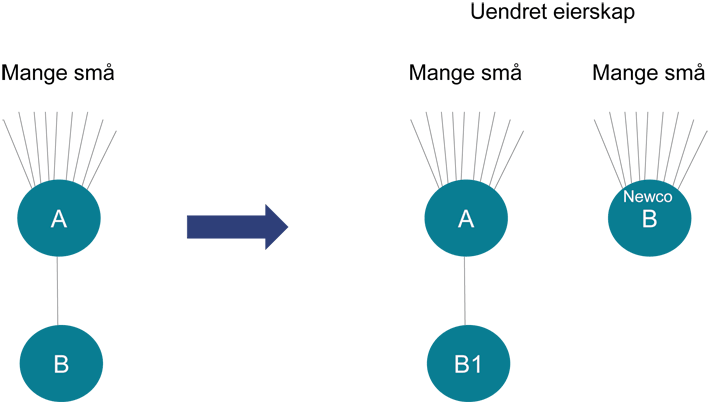 |
Utdelingen er vurdert å være innenfor IFRIC 17 og A regnskapsfører utdelingen til virkelig verdi. |
Kontinuitetsverdier benyttes i B1. |
Utdelingen aktualiserer bruk av IFRS 5. |
Eks. 3 |
A skiller ut nytt foretak B1, likevel slik at A beholder kontrollen. |
Utenfor virkeområdet til IFRIC 17 fordi A har kontroll over det utdelte før og etter utdelingen. Kontinuitetsverdier benyttes i A. |
Kontinuitetsverdier benyttes i B1 (Newco). |
|
Eks. 4 |
Foretak A skiller ut nytt foretak, B. A beholder mer enn 50 % i B. |
Utenfor virkeområdet til IFRIC 17 fordi A har kontroll over det utdelte før og etter utdelingen.Kontinuitetsverdier benyttes i A. |
Kontinuitetsverdier benyttes i B (Newco). |
Da A beholder kontrollen vil IFRS 5 ikke komme til anvendelse. |
Eks. 5 |
Foretak A deler ut et foretak til sine eiere. As hovedeier kontrollerer godt over 50 % av A. |
Utenfor virkeområdet til IFRIC 17 fordi hovedeieren av A har kontroll over det utdelte før og etter utdelingen.Kontinuitetsverdier benyttes i A. |
Kontinuitetsverdier benyttes. |
Utdelingen vil være utenfor virkeområdet til IFRIC 17 da hovedeier kontrollerer over 50 % men innenfor virkeområdet til IFRS 5 for foretak A da foretak A kvitter seg med «noe». |
Eksemplene på motstående side er basert på noen få observerte utdelingstransaksjoner. Langt mer kompliserte utdelingstransaksjoner er også observert hvor børsnoterte konsern restruktureres - herunder også situasjoner hvor et børsnotert foretak skiller ut en virksomhet som deretter inngår i en virksomhetssammenslutning med et annet børsnotert konsern og hvor virksomhetssammenslutningen regnskapsføres som omvendt overtakelse.
Formålet med å vise eksemplene er å prøve å illustrere at IFRIC 17, og IFRS 5, er sentrale regnskapsregler å vurdere i en rekke ulike situasjoner. Vår erfaring så langt er at eksempelvis IFRIC 17 vies liten omtale i foretakenes finansielle rapporter, herunder informasjonsmemorandumer/prospekter.
Når skal skyldig tingsutbytte innregnes?
IFRIC 17.10 regulerer tidspunkt for regnskapsføring av tingsutbytte og oppstiller følgende krav mht. tidspunktet:
«10Forpliktelsen til å betale utbytte skal innregnes når utbyttet er behørig godkjent og ikke lenger underlagt foretakets skjønn, det vil si
a)når vedtakelsen av utbyttet, f.eks. av ledelsen eller styret, er godkjent på relevant plan, f.eks. av aksjeeierne, dersom slik godkjenning kreves i henhold til lokal lovgivning, eller
b)når utbyttet vedtas, f.eks. av ledelsen eller av styret, dersom slik godkjenning ikke kreves i henhold til lokal lovgivning.»
De sentrale begrepene her er:
behørig godkjent
ikke lenger underlagt foretakets skjønn
når vedtakelsen av utbyttet er godkjent på relevant plan
Det kan spørres om hvordan selskapets meldeplikt for fisjon/kapitalnedsettelse skal forstås i forhold til «ikke lenger underlagt foretakets skjønn» («at the discretion of the entity»). Det kan eksempelvis argumenteres med at selskapet gjennom denne meldeplikten i realiteten styrer hvorvidt fisjonen/kapitalnedsettelsen blir gjennomført.
Etter vår oppfatning er det naturlig å anse meldeplikten som formalregler som selskapet skal (forventes å) etterleve slik at eiernes beslutninger blir gjennomført. Slike formelle plikter er neppe ment å inngå i begrepet «at the discretion of the entity». Sagt med andre ord - vi mener meldeplikten ikke medfører noen juridisk rett for selskapet til å stoppe gjennomføringen. Dersom det skulle vært tilfelle, ville også et «normalt» utbytte av en ting - hvor utdelingen har dekning innenfor fri egenkapital - kunne bli stoppet ved at ansatte i selskapet «ikke gjør det de skal (dvs. unnlater å sende inn til registrering)».
Etter vår oppfatning tilsier dette at forpliktelsen knyttet til fisjon/tingsutbytte via kapitalnedsettelse/tingsutbytte fra fri egenkapital, normalt regnskapsføres så snart gyldig vedtak i generalforsamlingen foreligger, med mindre konsesjon eller andre myndighetsgodkjennelser, eventuelt kreditorvarsel, skulle tilsi et senere tidspunkt.
Når det gjelder kreditorvarsel, må det gjøres en konkret vurdering. Normalt, gitt at selskapet har likviditet til det, vil ikke en kreditorinnsigelse kunne stoppe en utdeling. Selskapet vil imidlertid kunne komme i en situasjon hvor kreditoren må utløses tidligere enn planlagt. Har selskapet ikke likviditet til å håndtere kreditorinnsigelser, kan tidspunkt for regnskapsføring bli påvirket (til etter utløpet av nevnte frist).
Hvordan skal skyldig utbytte måles?
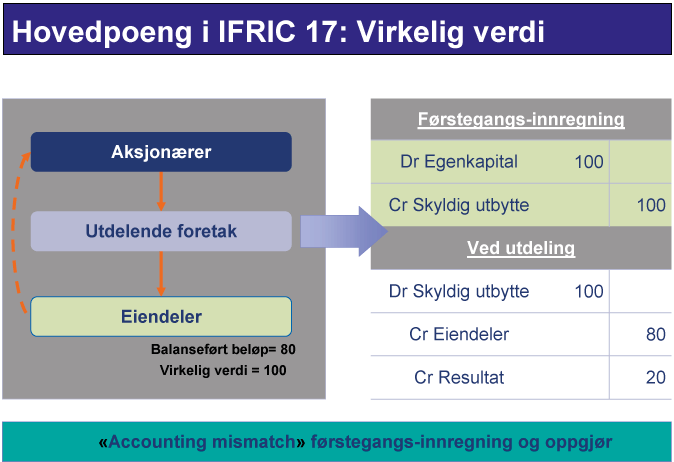
Utbytte måles initielt til virkelig verdi. Føringen kan illustreres som følger:
Måling av utbytte til virkelig verdi kan være en «utfordring». Spørsmålet ble reist i forbindelse med prosessen som leder frem til EUs godkjennelse. Fra EFRAG sitt endorsement advice siteres:
«Legal matters
25In some legal jurisdictions within Europe, there are legal constraints limiting the amount of a dividend to available profits. When a liability to distribute non-cash assets to owners is measured at an amount that is greater than the carrying amount of the assets to be distributed, it will in effect mean that profits (i.e. the increase in the value of the asset above cost) are being distributed that have not yet been recognised. Such a situation can result in insufficient profits being available to carry out the distribution. Of course, on settlement those profits will be recognised.
26EFRAG agrees that, because an entity will need to consider the laws and regulations imposed by the relevant jurisdiction under which it operates before it considers a proposal to distribute a dividend, it is possible that in some cases the requirements in IFRIC 17 might mean that an entity is no longer able to make a distribution that it would have been able to make before IFRIC 17 was applicable. However, in EFRAG’s view, this is not something for the IFRIC to resolve.»
Den norske (allmenn)aksjeloven § 3-6 sier:
Ǥ 3-6. Utdeling fra selskapet mv.
(1)Utdeling fra selskapet kan bare skje etter reglene om utbytte, kapitalnedsetting, fusjon eller fisjon av selskaper, og tilbakebetaling etter oppløsning.
(2)Som utdeling regnes enhver overføring av verdier som direkte eller indirekte kommer aksjeeieren til gode. Verdien skal beregnes etter virkelig verdi på dagen for overføringen.
(3)Når bestemmelser i denne loven setter beløpsmessige begrensninger for adgangen til utdeling fra selskapet, er det en eiendels [vår utheving] balanseførte verdi som er bestemmende ved vurderingen av om verdien ligger innenfor begrensningene. Departementet kan i forskrift fastsette at en annen verdi kan legges til grunn i forhold til nærmere angitte utdelinger.»
(Allmenn)aksjeloven § 12-2, 2. ledd sier:
Ǥ 12-2. Beregning av tap. Krav til egenkapital mv.
...
(2)Beslutning som nevnt i § 12-1 første ledd nr 2 eller 3 kan ikke gjelde større beløp enn at det etter nedsettingen er full dekning for den gjenværende aksjekapitalen og selskapets bundne egenkapital etter § 8-1 første ledd. Ved beregningen av beløpet skal balansen for siste regnskapsår legges til grunn. Før det er fastsatt balanse for siste regnskapsår skal beregningen skje på grunnlag av en mellombalanse, som er utarbeidet og revidert etter reglene for årsregnskap, og med en balansedag som ikke ligger lenger tilbake i tid enn seks måneder før dagen for generalforsamlingens beslutning. I samsvar med forsiktig og god forretningsskikk skal det likevel tas tilbørlig hensyn til hendelser som måtte være inntruffet etter balansedagen og tap som må forventes å ville inntreffe. Revisor skal bekrefte at det etter nedsettingen vil være full dekning for selskapets bundne egenkapital.»
Dette er også en bestemmelse man må være klar over i utdelingssituasjoner.
IFRIC 17 krever, som nevnt, at utbytte regnskapsføres til virkelig verdi. I praksis debiteres annen egenkapital med virkelig verdi, med motpost i skyldig utbytte. Denne posteringen kan medføre at annen egenkapital blir negativ. Aksjerettslig er det den balanseførte verdien av eiendelen som skal deles ut som er bestemmende ved vurderingen av om verdien ligger innenfor begrensningene. Inntil den faktiske utdelingen skjer, endres ikke den balanseførte verdien av eiendelen (hvis vi ser bort fra eventuell nedskrivning og lignende justeringer).
Den initielle IFRIC 17-posteringen kan medføre at annen egenkapital blir negativ, men aksjerettslig kan det muligens utledes at det ikke er noe problem så lenge den balanseførte verdien av eiendelen som skal deles ut ikke «skaper problemer». Problemstillingen er særlig relevant der IFRS brukes i selskapsregnskapet. Regnskapsmessig etablering av (midlertidig) negativ annen egenkapital er prinsipielt sett ikke noe problem - og i utdelingstilfeller vil differansen mellom en eventuell høyere virkelig verdi og balanseført verdi av eiendelen bli resultatført (inntektsført) på utdelingstidspunktet - slik at annen egenkapital «restitueres». Imidlertid kan utdelingsbeslutninger kort tid før et årsavslutningstidspunkt, hvor den utdelte eiendels virkelige verdi avviker betydelig fra balanseført verdi, medføre at fri egenkapital eksempelvis blir negativ. Det er ikke åpenbart at fastsettelse av et årsregnskap hvor en utdeling er reflektert, og hvor det er negativ annen egenkapital, vil være uproblematisk.
Etter den initielle målingen til virkelig verdi, skal utbyttet, ved hver periodeavslutning frem til det gjøres opp, måles til virkelig verdi iht. IFRIC 17.13:
«13Ved slutten av hver rapporteringsperiode og på oppgjørstidspunktet skal foretaket gjennomgå og justere den balanseførte verdien av det vedtatte utbyttet, idet eventuelle endringer i balanseført verdi av det vedtatte utbyttet innregnes i egenkapitalen som justeringer av det beløp som skal deles ut.»
Når utbyttet gjøres opp
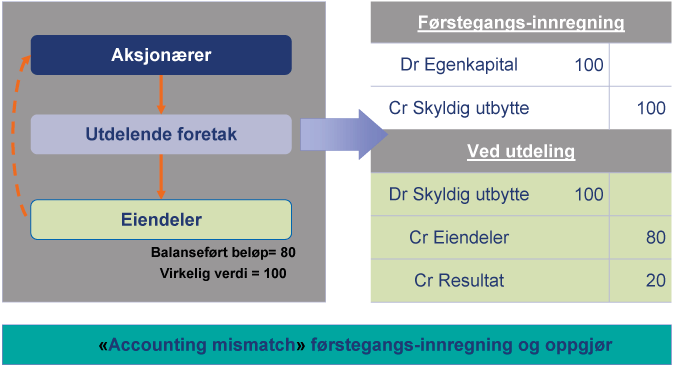
Når utbyttet gjøres opp, resultatføres forskjellen mellom balanseført verdi av eiendelene og balanseført verdi av skyldig utbytte. Føringen kan illustreres som følger:
Hvordan regnskapsføres en utdeling hos mottakende foretak?
IFRIC 17 regulerer ikke regnskapsføring hos mottakende foretak. Regnskapsføringen hos mottakende foretak må følge av de ordinære reglene, etter vår oppfatning. Eksempelvis har vi sett tilfeller hvor den foretaksdelen som deles ut, fusjoneres med et eksisterende foretak. En slik situasjon kan medføre bruk av IFRS 3, og f. eks. resultere i en omvendt overtakelsessituasjon iht. IFRS 3. For utdelingssituasjoner under samme kontroll, er det ikke uvanlig at overtakende (nyetablert) foretak regnskapsfører til kontinuitetsverdier. En slik regnskapsføring må ev. følge av IAS 8.
Er IFRS 5 relevant?
For en gjennomgang av kravene i IFRS 5 Anleggsmidler holdt for salg og avviklet virksomhet viser vi til artikkelen Ståle Christensen hadde i Revisjon og Regnskap nr. 7/2010. I denne artikkelen setter vi kun søkelyset på de følgeendringene IFRIC 17 medfører for på det viset å tydeliggjøre at også IFRS 5 vil kunne være relevant i utdelingssituasjoner. IFRS 5 Nr. 5A, 12A og 15A ble tilføyd og nr. 8 ble endret. Kun tilføyelsene er medtatt nedenfor, og merk at 8A kom inn for å omfatte utdelinger. (våre uthevinger):
«5AKravene til klassifisering, presentasjon og måling i denne IFRS som gjelder for et anleggsmiddel (eller en avhendingsgruppe) som er klassifisert som holdt for salg, gjelder også for et anleggsmiddel (eller en avhendingsgruppe) som er klassifisert som holdt for utdeling til eierne i egenskap av at de er eiere (holdt for utdeling til eierne).
8AEt foretak som har forpliktet seg til en plan om å selge som innebærer tap av kontroll over et datterforetak, skal klassifisere alle datterforetakets eiendeler og forpliktelser som holdt for salg når kriteriene i nr. 6-8 er oppfylt, uansett om foretaket vil beholde en ikke-kontrollerende eierinteresse i sitt tidligere datterforetak etter salget, eller ikke.
12AEt anleggsmiddel (eller en avhendingsgruppe) klassifiseres som holdt for utdeling til eiere når foretaket har forpliktet seg til å dele ut eiendelen (eller avhendingsgruppen) til eierne. For at dette skal være tilfellet skal eiendelene være tilgjengelige for umiddelbar utdeling i sin nåværende tilstand og utdelingen skal være svært sannsynlig. For at utdelingen skal være svært sannsynlig skal de handlinger som er nødvendige for å gjennomføre utdelingen være påbegynt og bør forventes å være gjennomført innen ett år fra klassifiseringstidspunktet. Handlinger for å gjennomføre utdelingen skal indikere at det er usannsynlig at det vil bli gjort betydelige endringer i utdelingen eller at utdelingen vil bli trukket tilbake. Sannsynligheten for aksjeeiernes godkjenning (dersom det kreves i henhold til lokal lovgivning) bør anses som en del av vurderingen av om utdelingen er svært sannsynlig.»
«Måling av et anleggsmiddel (eller en avhendingsgruppe)
15A Et foretak skal måle et anleggsmiddel (eller en avhendingsgruppe) klassifisert som holdt for utdeling til den laveste verdien av balanseført verdi og virkelig verdi fratrukket utdelingsutgifter* «Utdelingsutgifter» er marginale utgifter direkte knyttet til utdelingen, eksklusive finansieringsutgifter og inntektsskatt..»
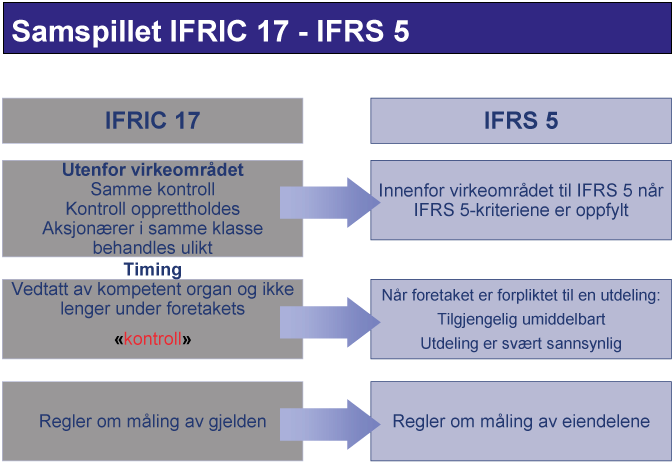
Ikke alle synes å huske at IFRS 5 også er relevant i utdelingssituasjoner. Virkeområdet for IFRS 5 har ikke en tilsvarende «samme kontroll»-eksklusjon som IFRIC 17. Det er ikke klart hvorvidt en virksomhet man skal kvitte seg med gjennom en utdeling til eierne vil kunne klassifiseres som avviklet virksomhet før utdelingen har skjedd. Selv om IFRS 5 ble endret slik at utdeling av anleggsmidler og avhendingsgrupper omfattes, er det ikke kryssreferanser til avviklet virksomhet i endringene. Vi mener likevel, selv om definisjonen av avviklet virksomhet ikke er eksplisitt utvidet til å omfatte utdelinger, at klassifisering av anleggsmidler eller avhendingsgrupper holdt for utdeling er riktig hvis resten av kriteriene i IFRS 5 er oppfylt.
Avslutning
I det siste har vi sett en rekke hendelser hvor det er sentralt å vurdere om IFRIC 17 kommer til anvendelse eller ikke. Likeså vil det i slike situasjoner være relevant å vurdere IFRS 5.


