


Tynn kapitalisering og Skatteetatens ønsketenkning
Artikkelforfatterne kommenterer artikkel i RR 8 2010 der to ansatte i Skatt Øst ga uttrykk for en rekke påstander som først og fremst må leses som et ønske om å endre rettstilstanden. Virkeligheten knyttet til kapitalisering av selskap er ikke så enkel som det legges opp til i artikkelen, og den bygger på en uriktig rettsforståelse.
Rettssituasjonen
Rettssituasjonen knyttet til rentefradrag på lån mellom konsernselskap har vært belyst i en rekke rettssaker der tema har vært om det konserninterne lånet har vært påvirket av interessefellesskapet slik at hele eller deler av lånet skal anses som egenkapital. Konsekvensene av en slik omklassifisering er redusert skattemessig fradrag for gjeld og gjeldsrenter på aksjonærlånet. Den vanligste oppfatningen i teori og praksis er at dette må avgjøres basert på armlengdeprinsipper slik det fremgår av art. 9 i OECD mønsteravtale og i skatteloven § 13-1.
Prinsippet om armlengdes vilkår på slike lån er generelt og gir lite konkret veiledning. Det rettslige temaet er oftest uttrykt som et spørsmål om skattyter ville ha oppnådd tilsvarende lån mot uavhengige finansaktører i markedet (lånekapasitet). I så fall skal det innrømmes rentefradrag etter norsk rett.
Det har i praksis i lang tid vært oppfattet å være en alminnelig tommelfingerregel at 20 % EK vanligvis er tilstrekkelig. Denne har sitt utspring i oljerelatert industri, men har hatt fotfeste siden 1970-tallet. Først nå distanserer skatteetaten seg fra regelen og mener den ikke har betydning utenfor oljebeskatningen. Skatt øst krever i sin artikkel 35 % EK. Det vil neppe være så lett å overse tidligere praksis når en slik ny og innskjerpet praksis forsøkes innført.
Finansiering av Privat Equity-fond er ikke underlagt spesielle regelsett
Artikkelen retter seg mot PE-aktører og det må forstås slik at det gjelder spesialregler for PE-fond oppkjøp av virksomheter. Det er ikke korrekt. Disse skal behandles på samme måte som alle andre skattytere. Skatt øst gir uttrykk for at ekstern finansiering i disse sakene er en intern sammenlignbar ukontrollert pris (SUP) på hva som er maksimal lånefinansiering og at det derfor ikke er rom for ytterligere lånefinansiering i form av aksjonærlån. Det fører helt galt av sted når konsekvensene analyseres nærmere.
Påstanden om at PE-fond maksimerer lånefinansieringen må stå for Skatt østs egen regning. Det finnes ingen forskning som tilsier at PE-fond konsekvent maksimerer ekstern gjeld. Ifølge empirisk forskning som for eksempel Axelson m.fl.1, kan hele kjøpesummen finansieres med egenkapital, men det er vanlig å finansiere deler av kjøpesummen med ekstern gjeld.
En lagvis inndeling av gjelden er heller ikke bevis for at maksimal lånekapasitet kan settes lik ekstern gjeld. Ved valg mellom finansieringskilder kan et PE-fond velge den lånesammensetningen som totalt sett gir lavest lånekostnad. I forhold til dette kan det tenkes at et PE-fond som har tilgang til ønsket lånefinansiering som seniorlån, kan velge en lagvis inndeling av gjelden for å få bedre betingelser på seniorlånet. Dette er ikke ensbetydende med at lånekapasiteten er oppbrukt. I tillegg kan det nevnes at også andre faktorer påvirker valg av kapitalstruktur, for eksempel transaksjonskostnader, transaksjonssikkerhet, fleksibilitet og risikoprofil.
En slik tilnærming er svært forenklende - og Skatt øst unngår på denne måten å gjennomføre økonomiske analyser i forhold til om selskapet kan betjene gjelden. Det er også vår erfaring med Skatt øst at de er avvisende til økonomiske analyser, som viser at selskapene kan betjene gjelden. De er bare opptatt av analyser dersom disse viser at selskapet ikke kan betjene gjelden.
En ny rettslig standard for lånekapasitet forsøkes innført
Det tas for gitt av Skatt øst at det skal stilles krav til en «forretningsmessig rimelig og naturlig finansiering». Dette begrepet dukket opp i rettspraksis i Fornebu-saken2 og kan etter vår vurdering ikke forstås slik Skatt øst gjør. Det var en generell kommentar i saken. Når HR vurderte den konkrete finansieringen, var det basert på en kredittvurdering: «Størrelsen på den kreditt som kan oppnåes avhenge av kredittgivers vurdering ». Lånebetingelsene var ikke gjenstand for vurdering.Armlengdestandarden stiller ikke opp subjektive tilleggskrav om at det må være «rimelig og naturlig». Ved å oppstille et slikt krav har Skatt øst i realiteten skjerpet kravet for å oppnå rentefradrag. Det er et forsøk på å flytte grensen.
I økonomisk teori finnes det metoder for beregning av optimal lånekapasitet3. To av metodene er mest relevant for børsnoterte selskaper - og har som formål å maksimere børsverdien av selskapene. Essensen i de to metodene er en nåverdibetraktning. Ved å redusere kapitalavkastningskravet, økes nåverdien. Pga. at kapitalkostnaden for lån er rimeligere enn for egenkapital - blir det normalt optimalt å finansiere et selskap med en blanding av egenkapital og lån. Mye tyder på at det er denne tilnærmingen Skatt øst benytter når de beskriver investors valg av kapitalstruktur. Vi vil påpeke at unoterte selskaper ikke har noen børsverdi som kan maksimeres, og en slik tilnærming er derfor mindre relevant for unoterte selskaper. Ved et videresalg av oppkjøpsobjektet, vil en ny kjøper ordne med ny finansiering. Eksisterende investors kapitalstruktur vil derfor ikke ha betydning for verdien av oppkjøpsobjektet - og denne finansieringen vil normalt ligge i et annet selskap enn driftsselskapet.
For PE-fond vil tilnærmingen være annerledes enn for børsnoterte selskaper. Valg av finansiering har ikke betydning for kontantstrøm før skatt fra oppkjøpsobjektet. Dette gir som resultat at prosentvis avkastning på investors kapital stiger i takt med økt belåning. Skatt øst benytter et eksempel med 15 % egenkapital (750) og 20 % aksjonærlån (1000) til 15 % rente. IRR på investeringen (formodentlig både egenkapital og aksjonærlån) angis til vanligvis å utgjøre 25-30 %. Gitt IRR på 30 %, blir avkastningen til investorene i utgangspunktet 525 (1750 x 30 %). Av dette går 150 som renter til aksjonærlånet (1000 x 15 %) og 375 som avkastning på egenkapitalen. Dette gir en avkastning på egenkapitalen på 50 % (375/750). For illustrasjonsformål kan vi med utgangspunkt i dette eksemplet se hva som skjer med investors avkastning hvis aksjonærlånet og 50 % av egenkapitalen erstattes med ekstern gjeld til 15 % rente. Avkastningen på egenkapitalen vil da bli 319 (525 - 1375 x 15 %) som gir en IRR på 85 % (319/375). Det er for enkelthets skyld sett bort fra skatteeffekter. Ville en investor valgt en slik finansiering? Nei, ifølge Skatt øst. Det er nok et eksempel på en svært konstruert oppfatning av virkeligheten da det neppe er noen andre som ville si nei takk til en slik avkastning.
Eksemplet illustrerer også en svikt i Skatt østs økonomiske analyser. IRR består både av direkteavkastning og verdistigning på egenkapitalen. Skatt øst benytter bare direkte avkastning i analysene, selv om verdistigningen er den sentrale lønnsomhetskomponenten for investor. Verdistigningsaspektet medfører at spørsmål om evt. tynn kapitalisering vil/kan være «reparert» i løpet av få år. Likevel nekter Skatt øst å foreta en løpende vurdering av lånekapasiteten - også når det foreligger konkrete verdimålinger. Skatt øst inntar motsatt ståsted i forhold til det staten selv hevdet i Nycomed-saken4. Nycomed AS ble lignet for kalkulerte renteinntekter på rentefrie lån til utenlandske datterselskaper. Datterselskapene var tynt kapitalisert, og lånekapasiteten var tema i saken. Retten la til grunn statens påstand om at lånekapasiteten måtte vurderes for hvert år. Skatteetaten velger å bytte ståsted avhengig av om saken gjelder Norges rett til å beskatte renteinntekter - eller spørsmål om fradrag for renteutgifter.
Betydning av kapitaltilgang hos aksjeeiere og finansiering av oppkjøp
Det er andre forhold enn rentenivået på ekstern gjeld som bestemmer kapitalstrukturen for kjøper. Dette kan være kapitaltilgang og alternative muligheter for kapitalanvendelse. Ved begrenset kapitaltilgang ville man akseptert 80-99 % fremmedfinansiering (forutsatt at dette er tilgjengelig), hvis man kunne oppnådd 40-65 % avkastning på investeringen. I forhold til kapitalanvendelse vil avkastning på alternative investeringer ha betydning for investeringsvalg. Ved begrensede investeringsmuligheter vil det være mer lønnsomt for investor å yte aksjonærlån fremfor å plassere midlene i bankinnskudd eller obligasjoner. I tillegg kan det tenkes at andre forhold, som for eksempel provisjonsberegningen for forvalteren, kan ha betydning for valg av kapitalstruktur.
På bakgrunn av dette vil vi hevde at Skatt øst tar feil når de mener at investor prøver å lete seg frem til « krysningspunktet mellom ytterligere belåning og krav til avkastning på investeringen ». En slik synsvinkel tar ikke hensyn til at aksjonærens kapitaltilgang styrer valget.
Skatt øst respekterer ikke aksjonærlån i LBO-transaksjoner
Skatt øst viser til Standard & Poor’s erfaringstall knyttet til kapitalstruktur for LBO. Det synes som om Skatt øst på bakgrunn av dette konkluderer med at EK-andelen bør ligge i intervallet 33-39 %. European Central Bank har i en rapport fra 20075 splittet opp finansieringen slik:
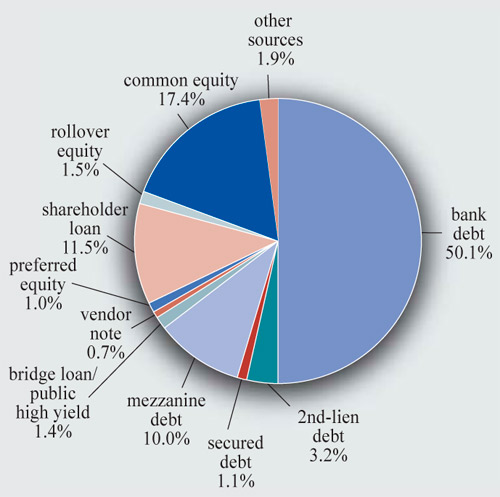
I det diagrammet Skatt øst benytter, er egenkapitalen for 2006 34%. Ovenforstående diagram viser at den egenkapitalandelen Skatt øst viser til består av en rekke komponenter, bl.a. aksjonærlån. Dette er presentert for Skatt øst, som velger å se bort ifra det nyanserte bildet. Skatt øst velger å benytte et diagram hvor aksjonærlån ikke er vist eksplisitt - og implisitt sensureres alle aksjonærlån for LBO-transaksjoner. I konkrete saker har Skatt øst valgt å se bort fra aksjonærlån for sammenlignbare selskaper, selv om de har informasjon om størrelsen på aksjonærlånet. Etter vår vurdering mangler Skatt øst en objektiv og balansert tilnærming i saksbehandlingen. Man kan ikke sensurere alle konserninterne lån. Utgangspunktet til OECD er motsatt. Valgt kapitalstruktur skal som den store hovedregel respekteres, jf. 1.36 i OECDs retningslinjer6.
Erfaringstall brukes ukritisk og helt i strid med OECDs retningslinjer
Det er jo forståelig at Skatt øst stiller krav til sammenlignbare transaksjoner når det gjelder finansiering. Det er tross alt svært individuelle forhold som gjør at de enkelte selskapene oppnår en spesifikk finansiering. Likevel er det et grunnleggende prinsipp i armlengdestandarden at det foretas en sammenligning mot andre selskap ved samtidig å ta hensyn til ulikheter i transaksjonene (justeringer).
I artikkelen stilles det «strenge krav til sammenlignbarhet». Det er nok et forsøk på å skape en rettstilstand som er tilpasset sluttresultatet: skattyterne skal ikke få fradrag for renter på aksjonærlån. En slik tilnærming er uhjemlet. Det er betenkelig at Skatt øst pålegger skattyter en slik dokumentasjonsplikt samtidig som de selv forholder seg til gjennomsnittstall for hele lånemarkedet. Vi vil minne om at OECDs retningslinjer gjelder både for skattyter og skatteetaten.
I en konkret sak vi hadde overfor Skatt øst kunne det foretas sammenligning med fire andre selskaper innenfor samme bransje. Fremmedfinansieringen for de sammenlignbare selskapene lå i intervallet 72-80 % - med et vektet gjennomsnitt på 75 %. I tillegg kom aksjonærlån på ca. 20 %. Dette gav en total gjennomsnittlig gjeldsfinansiering på ca. 95 %. I denne saken var vi også kjent med at en annen byder på oppkjøpsselskapet hadde på plass en ekstern finansiering på 75-80 % av kjøpesummen, hvilket også ble brukt som argumentasjon. Likevel var Skatt øst av den oppfatning at maksimal lånekapasitet var 61 % (tilsvarte fremmedfinansieringen) til tross for at kontantstrømmen for det aktuelle selskapet var bedre enn for de sammenlignbare selskapene. Dette brukes for å illustrere at Skatt østs tilnærming med at ekstern finansiering i forbindelse med LBO tilsvarer maksimal lånekapasitet, ikke stemmer med virkeligheten.
For å forstå gjennomsnittstallene bedre, er det vanlig å referere til både maksimum og minimumsverdier. Dette utelater Skatt øst. I rapporten «Borrow Cheap, But High?»7 fra 2010 er det gitt en oversikt som kan illustrere dette.
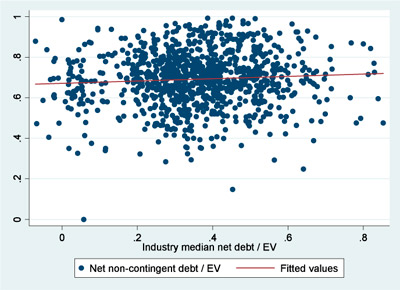
I dette panelet er gjeldsgraden for LBO plottet mot gjeldsgraden i andre børsnoterte selskaper i samme bransje mv. Lånefinansieringen er i hovedsak basert på opplysninger fra lånedatabaser, som ikke innholder aksjonærlån. Andel gjeld er i hovedsak ekstern finansiering.
Panelet viser at det ikke finnes noe fasitsvar for hva som er markedsmessig finansiering for LBO. Panelet viser at investor kan velge inntil 100 % finansiering hvis dette er tilgjengelig. Ved ~ 100 % gjeldsfinansiering må det legges til grunn at kostnaden for topplånet er relativt dyr. Dette viser at « krysningspunktet mellom ytterligere belåning og krav til avkastning på investeringen », ikke eksisterer. Relevant krysningspunkt for investor vil være rente på aksjonærlånet og avkastning på alternativ investering. For øvrig kan man ut ifra panelet se at gjeldsfinansieringen for mange LBO er lavere enn for sammenlignbare børsnoterte selskaper. Dette viser at investor ikke velger maksimal gjeldsfinansiering for LBO - og underbygger vår påstand om at valgt finansiering i hovedsak har sammenheng med kapitaltilgang og muligheter for kapitalanvendelse.
Som nevnt er det en for enkel tilnærming å sette lånekapasitet lik ekstern finansiering. Vurdering av lånekapasiteten må bero på en økonomisk analyse av om investor vil være i stand til å betjene lånene. Vi er ikke kjent med at skatteetaten har utviklet en metodikk for slik analyse.
Investors valg benyttes feilaktig som sammenligningsgrunnlag
Nok et kontroversielt standpunkt fremkommer i artikkelen når det hevdes at investors valg mellom fremmedkapital og aksjonærlån er et mål på hva som er «rimelig og naturlig». Det betyr i klartekst at dette valget benyttes som grunnlag for hva en sammenlignbar transaksjon ville oppnådd i markedet (SUP). Vi har møtt dette standpunktet i flere saker og er mer enn forundret. Det betyr igjen at aksjonærlån i LBO-transaksjoner kan man bare se bort fra.
Så enkelt er det imidlertid ikke. Skatt øst har selv inngått forlik i saker der man har akseptert store deler av aksjonærlånene som reelle lån med fradragsrett for renter. Hvordan skattyter da skal foreta skjønnsutøvelsen, blir en utfordring og vi forstår godt Skatt østs ønske om nye regler. Et skjønn basert på hva som (av Skatteetaten) oppfattes som «rimelig og naturlig», vil nok lett bli vilkårlig og det gir sikkert de fleste skattytere en viss formening om at fremtiden blir høyst usikker!
Avsluttende kommentarer
Vi har ingen problemer med å forstå Skatt østs ønske om en kontroll av rentefradrag ved oppkjøp av utenlandske eiere. Dette blir satt på spissen i LBO-transaksjoner ved opptak av store lån, men disse selskapene er også vekstmaskiner med god kontantstrøm. Det er nettopp disse selskapene som i markedet kan oppnå en høy gjeldsfinansiering. I de siste årene før finanskrisen var tilgang på fremmedkapital historisk høy. Det er i den perioden eksemplet til Skatt øst er tatt fra.
Skatt øst forsøker å etablere nye og strengere regler som griper inn i LBO-oppkjøp. Armlengdestandarden modifiseres og det settes frem strengere tolkningsalternativer som gjør at:
Aksjonærlån ikke respekteres.
Det innføres et krav om «forretningsmessig og rimelig» lånestruktur (optimal).
Økonomiske analyser mot konkrete sammenlignbare transaksjoner gjøres utopisk.
Dessuten er analyser ikke nødvendig siden skattyters eget valg er en «sammenligning»!
Generelle sammenligninger blir opphøyet til skjønnsgrunnlag.
Skattemessig effekt/klassifisering i utland får betydning for vurderingen i Norge.
Man ser helt bort fra kravet til 20 % EK som har vært oppfattet som «safe harbour».
Vi er enige med Skatt øst i at det er behov for nye regler. Det er spesielt viktig at reglene skaper forutberegnelighet for skattyter. Ideelt sett skal regelverket være i tråd med armlengdeprinsippet. Vi er uenig med Skatt øst om at de kan innsnevre fradragsretten ut i fra en administrativ praksis. De prinsippene Skatt øst forfekter i artikkelen er så vidt fjernt fra realitetene at de ikke er egnet som en skisse til et regelverk. Dagens regler tilsier at skattyter skal få fradrag for renter på lån som de ville fått i markedet hos tredjepart.
Endnotes
1Ulf Axelson, Tim Jenkinson, Per Stömberg og Michael S. Weisbach, Borrow Cheap, Buy High?
2Rt. 1940 s. 598 - Utv. V s. 247.
3Aswath Damodaran, Corporate Finance, John Wiley & Sons, Inc., 2nd ed.
4Borgarting lagmannsrett Utv. 1999 s. 540.
5Large Banks and Private Equity-Sponsored Leverage Buyouts in the EU.
6OECD Transfer Pricing Guidelines for Multinational Enterprises and Tax Administrations.
7Ulf Axelson, Tim Jenkinson, Per Stömberg og Michael S. Weisbach.


