


Beregning av innsamlingsprosent
Lov om registrering av innsamlinger - ofte kalt innsamlingsloven - trådte i kraft 1.7.2009. Formålet med loven er å «medvirke til at midler som gis til innsamlinger i størst mulig grad gir overskudd til beste for det oppgitte formål med innsamlingen» (§ 1).
Etter lovens § 2 skal det etableres et registreringsorgan oppnevnt av Kulturdepartementet. Departementet oppnevnte Stiftelsen Innsamlingskontrollen i Norge (IK). Registreringsordningen er foreløpig frivillig.
Innsamlingsloven krever bl.a. at minst 65 % av de innsamlede midlene skal gå uavkortet til formålet (§ 6). I organisasjon- ene og i samfunnet for øvrig er det bred enighet om at det er behov for retningslinjer for innsamlingsaktivitet, bl.a. for å skille de seriøse organisasjonene fra de mindre seriøse. Men hvordan skal man beregne dette nøkkeltallet?
Organisasjoner som ønsker registrering i Innsamlingsregisteret, skal avlegge sine regnskap etter god regnskapsskikk for ideelle organisasjoner (standarden). Årsregnskap avlagt etter standarden omfatter hele organisasjonens aktiviteter, ikke bare innsamlinger.
Aktuelle nøkkeltall
I standarden er det definert en formålsprosent som andelen av kostnader til formålet i forhold til totalt anvendte midler. Siden årsregnskapet viser innsamlinger og alle andre typer anskaffelse av midler samt forbruket av midler på alle aktiviteter organisasjonen gjennomfører i løpet av et år, kan ikke formålsprosenten gi et riktig bilde av om innsamlinger etter innsamlingsloven har generert et tilstrekkelig stort overskudd til formålet.
Det var en periode stor usikkerhet knyttet til beregningen av andel av overskudd til formålet. I en tidlig fase av registreringene ble Innsamlingskontrollens tidligere modell, kostnader til formålet, målt i forhold til totale inntekter, benyttet. Analogt med standardens formålsprosent gir ikke denne et riktig bilde av hvor mye av de innsamlede midlene som kommer formålet til gode.
Organisasjonene hadde forskjellig tilnærming til beregningene. Hvilke inntekter og kostnader skulle med i beregningene? Kunne noen inntekter bokføres netto? Er lotteriinntekter en innsamling? Hva med offentlige tilskudd? Er det årets faktisk forbrukte midler til formålet som skal måles - eller er det mulig å måle det overskuddet organisasjonene har av innsamlingsaktiviteter? I en del organisasjoner ble det brukt mye energi på å argumentere for forskjellige syn på beregningene og hvordan forbruk av midler skulle fordeles mellom kostnader til anskaffelse, formålskostnader og administrasjon.
Norsk Regnskapsstiftelses fagutvalg for ideelle organisasjoner (NRS - IO) og Innsamlingskontrollen i Norge (IK) innledet ved årsskiftet 2009/10 et samarbeid for å etablere en felles forståelse og tolkning av beregningen.
For å skille begrepene har vi valgt å benytte innsamlingsprosent som betegnelse på innsamlingslovens krav om 65 % til formålet.
Innsamlingsloven bruker gjennomgående begrepet innsamlinger. Årsregnskapene omfatter som nevnt alle organisasjonens aktiviteter. De fleste innsamlingsorganisasjoner har normalt betydelige andre inntektsbringende aktiviteter, bl.a. kommersielt salg av varer og tjenester, lotterier, offentlige tilskudd, medlemsservice av profesjonell karakter, abonnement, mv.
Prinsippiell modell
NRS - IO og IK har diskutert en mulig løsning på de utfordringene som er avdekket i forbindelse med beregning av innsamlingsprosenten. Gjennom arbeidet kom vi frem til at beregningen av innsamlingsprosenten ikke kunne omfatte alle inntekter i en organisasjon. Inntektene fra innsamlingene samt kostnadene til å samle inn disse midlene må isoleres i regnskapet. Residualen er disponibel til formålet og formålsadministrasjon. Innsamlingskontrollen har i sine retningslinjer lagt til grunn følgende prinsipielle modell:
Innsamlede midler |
A |
Omfatter brutto inntekt fra alle innsamlingsaktiviteter. |
- kostnader til innsamlinger |
B |
Omfatter direkte kostnader til innsamling og fordelte felleskostnader knyttet til innsamlingsaktiviteter. |
= disponibelt til formålet |
C |
Dette beløpet vil være disponibelt for organisasjonens formålsaktiviteter (inkl. nødvendig organisasjonsadministrasjon) i år eller senere år gjennom formålskapital med bindinger. |
Innsamlingsprosenten beregnes slik: Innsamlingsprosent = (C/A)*100. Innsamlingsprosenten skal vises i note for de fem siste år (jf. dog overgangsreglene i standarden).
Differansen mellom innsamlede midler og kostnader til innsamlinger er midler som er disponible for formålet og nødvendig administrasjon* Jf. lovens forarbeid som omtaler at nødvendig administrasjon av formålsaktivitet inngår i lovens begrep «til formålet». av organisasjonens formålsaktiviteter (innsamlingsadministrasjon vil inngå i kostnader til innsamlinger). Midlene kan benyttes i innsamlingsåret eller senere år gjennom disponering til/fra formålskapital med bindinger.
Praktisk beregning av innsamlingsprosenten
Beregningsgrunnlaget for innsamlingsprosenten kan hentes direkte fra standardens oppstillingsplan:
Innsamlede midler hentes fra linjene medlemsinntekter (1a)* Tallene i parentes viser til Standardens nummerering av oppstillingsplanen for aktivitetsregnskapet, kapittel 4. og Innsamlede midler, gaver, mv. (1c). Disse linjene rendyrkes til innsamlede midler som innsamlingsloven legger til grunn.
Innsamlingsorganisasjoner må skille ut kostnader til innsamlinger på egen linje i aktivitetsregnskapet. For innsamlingsorganisasjoner skal det minst to linjer (i tillegg til sumlinjen) under kostnader til anskaffelse av midler (2a):
Kostnader til innsamlinger (2a i)
Andre kostnader til anskaffelse av midler
Sum kostnader til anskaffelse av midler
Innsamlingsprosenten beregnes direkte slik:
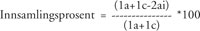
Klassifisering - noen sentrale problemstillinger
Ved klassifisering av anskaffede midler og forbrukte midler kan det oppstå noen gråsoner. Nedenfor er det en (ikke uttømmende) liste over aktuelle problemstillinger.
Medlemsinntekter: Posten omfatter medlemskontingent. Det kan tenkes medlemskontingent hvor en del av kontingenten dekker varer eller tjenester (motytelse). Den delen som skal dekke en motytelse bør normalt klassifiseres under opptjente inntekter fra operasjonelle aktiviteter som oppfyller organisasjonens formål (1di).
Innsamlede midler, gaver, mv.: Rene innsamlinger faller inn under denne linjen. Den skal også omfatte innsamlinger hvor det er en mindre gave knyttet til innsamlingen (blyant, papir, julekort, og lignende.) med uvesentlig verdi. Salg hvor prisen ikke står i forhold til motytelsen eller hvor kjøpet ikke har noen reell verdi for kjøper, omfattes også (ofte betegnet gavesalg).
Varer som selges til markedspris inngår i 1d opptjente inntekter fra operasjonelle aktiviteter.
I Innsamlingskontrollens retningslinjer er det gavesalg dersom prisen er 40 % eller høyere sammenlignet med markedspris på tilsvarende vare/tjeneste i det åpne markedet. I så fall inngår de anskaffede midlene i linjen innsamlede midler, gaver, mv. (1c).
Rene kommersielle aktiviteter skal ikke inngå i beregningen av innsamlingsprosenten.
Lotteri: Lotteri er i standarden definert som en operasjonell inntekt som skaper inntekter. Standarden krever bruttoføring, gevinsten alene skal utgjøre minst 25 % av brutto omsetning. Videre er det lagt til grunn at kjøper - i tillegg til å støtte et godt formål - ønsker spenning eller en opplevelse knyttet til loddkjøpet. Dersom formålet kun var ren støtte, ville kjøper valgt andre kanaler for å vise sin støtte.
Tilskudd: I lovens forarbeid legges det til grunn at offentlig støtte ikke skal inngå i beregningsgrunnlaget. Tilsvarende ansees ikke andre, lignende tilskudd (for eksempel fra Helse og Rehabilitering, NORAD, mv.) som innsamling av midler. Kostnader til å anskaffe disse midlene skal derfor heller ikke inngå i modellen.
Kostnader til innsamlingsaktiviteter: Direkte kostnader til innsamlingsaktivitetene henføres direkte til denne linjen. Felleskostnader fordeles etter en rimelig, pålitelig og konsistent måte mellom de aktiviteter som forbruker kostnadene, jf. standarden kap. 6.2. Organisasjonens direkte og indirekte kostnader til innsamlingsaktiviteter, inklusive administrasjon av innsamlingene, er nå isolert på en egen linje.
Aktivitetsregnskap etter god regnskapsskikk for ideelle organisasjoner er et enkelt utgangspunkt for å beregne innsamlingsprosenten. Standarden legger føringer for klassifiseringen og vil gi veiledning på de fleste problemstillinger knyttet til klassifiseringen.
Modellen vil:
Vise de reelle brutto verdiene av innsamlede midler i regnskapet.
Vise indirekte og direkte kostnader knyttet til innsamlingsaktivitetene
Andel av årets innsamlede midler som er benyttet eller vil bli benyttet til formålsaktivitet.
Ta høyde for at brutto resultatet av innsamlinger kan variere betydelig fra år til år, for eksempel tsunamiinnsamlingene, innsamlingene til Haiti og lignende større innsamlinger ved store katastrofer.
Sikre at nøkkeltallet kan beregnes direkte fra et offisielt, revidert regnskap.
Åpne for at andre nøkkeltall supplerer vurderingen av organisasjonens effektivitet og resultatoppnåelse for målgruppene.
Det er fortsatt knyttet utfordringer spesielt til klassifisering av anskaffelse av midler i gråsonen mellom kommersielt salg og gavesalg. Videre vil det være utfordringer knyttet til kostnadsfordeling av felleskostnader. Dette løses best gjennom aktiv bruk av noteinformasjon hvor organisasjonens vurderinger beskrives.


