Kvartalsrapporteringen henger etter
Mens de børsnoterte selskapenes årsrapporter holder høy standard, får områder som risiko og kontantstrømmer en mer overfladisk behandling i kvartalsrapportene. Dette på tross av at kvartalsrapportene er investorenes primære informasjonskilde.
PwC har i Årsrapportundersøkelsen 20091* Hele undersøkelsen er tilgjengelig på www. pwc.no. vurdert et bredt spekter av regnskapsinformasjon fra 69 børsnoterte selskaper. I tillegg til årsrapportene er også de samme selskapenes delårsrapporter for første kvartal 2010 gjennomgått. Undersøkelsen viser at årsrapportene i stor grad oppfyller IFRS-kravene, men at det fortsatt er et godt stykke igjen før kvartalsrapportene relativt sett er like gode. Rapportene fra selskapene som er undersøkt, utgjorde 75 prosent av markedsverdien på Oslo Børs og Oslo Axess ved utgangen av 2009. To av tre innenfor utvalget hadde en markedsverdi på over en milliard kroner.
Formålet med undersøkelsen er å kartlegge hvordan informasjonskravene i utvalgte standarder etterleves og praktiseres. Områdene som er kartlagt i undersøkelsen, er valgt ut enten fordi de er debatterte og komplekse, eller fordi flere av områdene er i fokus med tanke på de siste årenes urolige markedsforhold. I denne artikkelen presenteres et lite utdrag av de mest interessante observasjonene.
Det er nødvendig å påpeke at enkelte selskaper kan ha valgt å se bort fra enkelte opplysningskrav fordi informasjonen i selskapenes øyne anses som uvesentlig.
Årsrapportene blir stadig bedre
Det er nå fem år siden børsnoterte selskaper ble pålagt å rapportere sine regnskap etter IFRS, og gjennomgangen for 2009 viser at det stadig skjer en bedre tilpasning til kravene i IFRS. På de fleste områdene viser årets undersøkelse en positiv utvikling fra 2008, og ingen områder utpeker seg spesielt negativt.
Finansiell risiko - finanskrisen vises i regnskapene
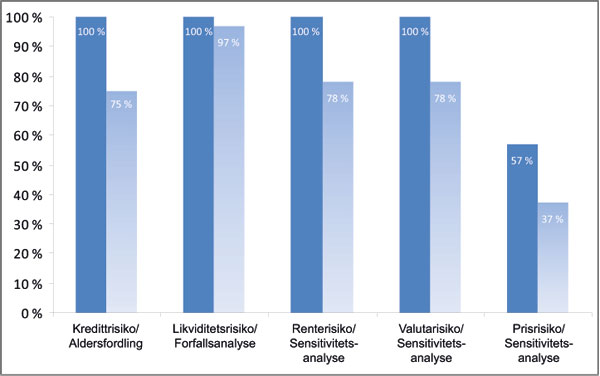
Gjennomgangen av opplysninger om finansiell risiko, både kvalitativt og kvantitativt, viser at finanskrisen har satt sine spor, og selskapene opplyser relativt utfyllende om sin finansielle risikoeksponering (se figur 1):
Samtlige selskaper gir en kvalitativ beskrivelse av kredittrisiko. Tre firedeler presenterer en aldersfordeling av forfalte finansielle eiendeler. Slik informasjon er meget relevant da hele 14 % av selskapene opplyser at de har brudd på lånevilkår i 2009, mot kun 5 % i 2008, et klart tegn på virkningene av finanskrisen.
Samtlige selskaper gir en kvalitativ beskrivelse av likviditetsrisiko, og 97 % presenterer en forfallsanalyse for finansielle forpliktelser som viser de gjenværende kontraktsmessige forfallene. Dette er en klar forbedring fra 2008 der kun 83 % viste en slik oppstilling.
Samtlige selskaper presenterer kvalitativ informasjon vedrørende én eller flere av de ulike markedsrisikoene; rente-, valuta- og annen finansiell prisrisiko.
Standardens krav om sensitivitetsanalyser for hver type markedsrisiko som selskapet er eksponert for, er undersøkt. For rente- og valutarisiko presenterer 78 % av selskapene en slik analyse. For prisrisiko er resultatet noe svakere, og kun 37 % presenterer en sensitivitetsanalyse.
Presentasjon av totalresultat
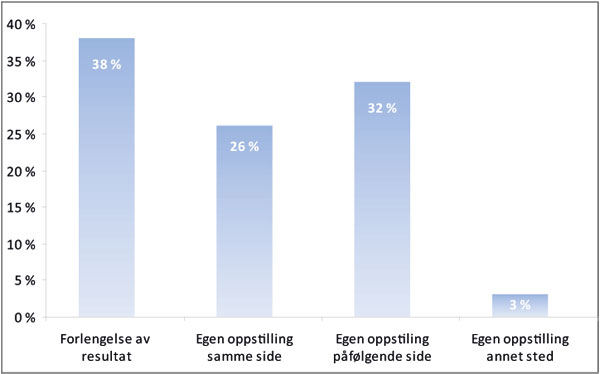
Fra 1. januar 2009 ble det krav om at regnskapspliktige skal presentere en oppstilling over totalresultat. Relativt mange glemte dette i første kvartal 2009, men samtlige undersøkte selskaper har implementert dette i årsregnskapet for 2009. Selskapene står fritt til å presentere beregningen av totalresultatet som en egen oppstilling eller som en forlengelse av resultatregnskapet. Det forventes at presentasjon som en forlengelse blir obligatorisk i løpet av få år, og hele 38 % av selskapene presenterer allerede totalresultatet slik, se figur 2. I noen tilfeller er det uklart om oppstillingen er en forlengelse eller ikke. Dette skyldes ulik bruk av understrekinger, fet skrift og skyggelegging rundt det tradisjonelle årsresultatet. Så lenge det tradisjonelle årsresultatet er basis for fortjeneste pr. aksje, er det naturlig at man ønsker å rette fokus på dette.
Nedskrivninger
I forhold til 2008 har nedskrivninger av eiendeler med bestemt levetid forekommet sjeldnere i 2009. 54 % av selskapene har gjennomført nedskrivning av slike eiendeler. 68 % av disse har itilstrekkelig grad beskrevet omstendighetene rundt nedskrivningen, en økning fra 61 % i 2008. Informasjonskvaliteten synes å være bedre hos de store selskapene på OBX-listen på dette området. Selskaper som benytter bruksverdi ved verdsettelsen av eiendelen, skal opplyse om benyttet diskonteringsrente før skatt. Kun 9 av 30 selskaper oppgir diskonteringsrenten før skatt, og den gjennomsnittlige diskonteringsrenten blant disse er 10,8 %. I 2008 var den gjennomsnittlige diskonteringsrenten noe høyere enn i år (11,7 %), noe som virker rimelig gitt utviklingen i rentemarkedene det siste året. Diskonteringsrentene varierer fra 12,9 % på det høyeste til 7,9 % på det laveste, se tabell 1.
For eiendeler med ubestemt levetid skal det årlig gjennomføres en nedskrivningstest. 53 av selskapene har goodwill og/eller immaterielle eiendeler med ubestemt levetid. Informasjonen om forutsetningene for bruksverdiberegningen i verdsettelsen av eiendeler med ubestemt levetid, er generelt vesentlig bedre enn tilsvarende informasjon for eiendeler med bestemt levetid. Men også her eksisterer det et forbedringspotensial: 80 % oppgir prognoseperioden for analysen, 76 % oppgir diskonteringsrenten før skatt og 57 % oppgir vekstraten i terminalleddet. Gjennomsnittlig diskonteringsrente før skatt for goodwill og immaterielle eiendeler med ubestemt levetid for utvalget er beregnet til 10,9 %. Denne andelen var 11,4 % i 2008. Sammenlignes denne diskonteringsrenten med gjennomsnittlig diskonteringsrente for eiendeler med bestemt levetid på 10,8 %, ser vi at forskjellen er relativt liten. Se for øvrig tabell 1 for et sammendrag av de ulike diskonteringsrentene.
Avslutningsvis har vi sett nærmere på vekstraten som grunnlag for terminalverdien for perioden utover prognoseperioden. Det antas at selskapene har gode prognoser for kontantstrømmene innenfor prognoseperioden, mens det er mer usikkerhet knyttet til vekstraten på lengre sikt. I mange tilfeller utgjør terminalverdien den største delen av den diskonterte verdien, og vekstraten vil således være av stor interesse og en viktig faktor i nedskrivningstesten. Selskaper som har hovedandelen av sin virksomhet i det norske markedet benytter ofte sentralbankens inflasjonsmål på 2,5 % som utgangspunkt for vekstraten. 28 av 49 (57 %) selskaper har oppgitt vekstraten de har benyttet, og blant disse er gjennomsnittlig vekstrate beregnet til 2,7 %. Dette er noe høyere enn fjoråret, der gjennomsnittlig vekstrate ble beregnet til 2,1 %. Den høyeste observerte vekstraten i terminalverdien blant selskapene er 5 % og den laveste er 0 %.
Tabell 1: Diskonteringsrenter |
|||||
|---|---|---|---|---|---|
Diskonteringsrente før skatt |
Bestemt levetid |
Ubestemt levetid |
|||
2009 |
2008 |
2009 |
2008 |
||
Gjennomsnitt |
10,8 % |
11,7 % |
10,9 % |
11,4 % |
|
Median |
11,4 % |
n/a |
10,2 % |
n/a |
|
Høyeste verdi |
12,9 % |
16,6 % |
24,0 % |
16,6 % |
|
Laveste verdi |
7,9 % |
7,0 % |
6,0 % |
6,5 % |
|
Svakere kvartalsrapportering
Den høye standarden i årsrapportene viser seg foreløpig ikke i like stor grad i kvartalsrapportene, som har analytikerne som sitt viktigste publikum. Undersøkelsen viser blant annet at rapporteringen rundt risiko og kontantstrømmer synes svak i forhold til behovet hos brukerne i en finanskrise.
Lite informasjon om finansiell risiko
Langt de fleste av selskapene gir ingen informasjon om finansiell risiko i delårsrapportene* Finansiell risiko kan tenkes å være omhandlet i andre deler av årsrapporten enn selve delårsregnskapet. Dette er ikke undersøkt. Delårsregnskapet skal imidlertid stå på egne ben.:
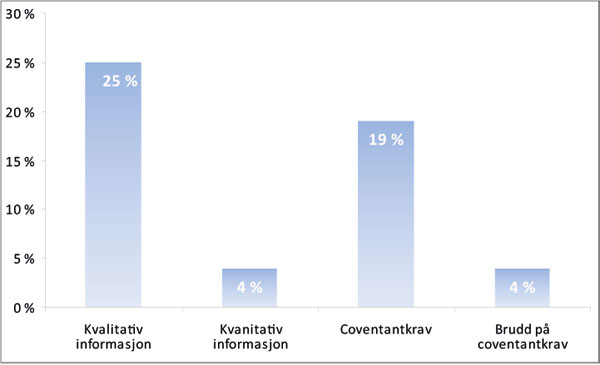
Bare 25 prosent gir kvalitativ informasjon om risiko i kvartalsrapporten.
Kun 4 prosent gir kvantitativ risikoinformasjon i kvartalsrapporten.
Samtidig opplyser bare 19 % av selskapene om eventuelle lånevilkår (13 selskaper), og 4 % opplyser at det har forekommet brudd på kravene i perioden. Ingen av selskapene viser forfallsstrukturen for finansiell gjeld. Informasjon om selskapets finansieringsstruktur vil imidlertid være viktig informasjon for brukerne av delårsrapporten, spesielt i lys av finanskrisen. Sammenlignet med mengden informasjon om finansiell risiko som gis i årsrapporten er informasjonsmengden i delårsrapporten betydelig svakere, se figur 4.
Altfor enkel presentasjon av kontantstrøm
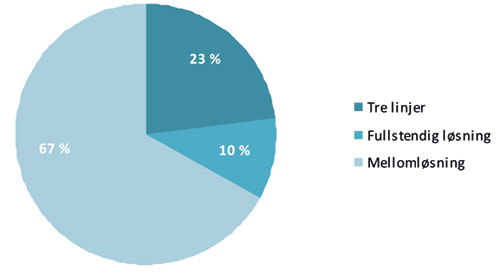
Finanstilsynet påpekte for 2008 at kontantstrømoppstillingen i delårsrapportene var altfor grovmasket til å gi fornuftig informasjon.* Se Kredittilsynets Rundskriv 12/2009. 67 % av selskapene viser nå en fullstendig kontantstrømoppstilling, noe som tyder på en klar forbedring. Samtidig viser fortsatt nesten en fjerdedel av selskapene i utvalget kun de tre sumlinjene for drifts-, investerings- og finansieringsaktiviteter, se figur 4. Det er verdt å merke seg at bare ett av disse selskapene er notert på OBX-listen.
For resultatregnskap, balanse og egenkapitaloppstilling er spesifikasjonsgraden i oppstillingene i delårsrapporten i all hovedsak den samme som i årsrapportene. Dette viser at beste praksis ikke er å sammendra informasjonen i hovedoppstillingene selv om delårsstandarden IAS 34 gir anledning til dette. Det overordnede inntrykket er at enkelte av dagens kvartalsrapporter gir omtrent like utfyllende informasjon som årsrapportene gjorde for et par tiår siden. At det er større variabilitet i kvaliteten på delårsrapportene, kan trolig også tilskrives at de ikke er underlagt revisjonsplikt, slik årsrapportene er.