


Hva som skjer med de private tjenestepensjonsordningene
Banklovkommisjonen har foreslått endringer i innskuddspensjonsloven, foretakspensjonsloven, lov om individuell pensjonsordning og lov om obligatorisk tjenestepensjon. Forslaget innebærer at det innføres fleksibelt uttak av alderspensjon i private tjenestepensjonsordninger og individuelle pensjonsordninger.
For de ytelsesbaserte foretakspensjonsordningene etableres en overgangsordning som innebærer en tilpasning til fleksibelt uttak av alderspensjon, men at dagens beregningsregler for øvrig videreføres som i dag. Dette medfører at eksisterende ytelsesbaserte foretakspensjonsordninger kan videreføres inntil det er foretatt en gjennomgang og avklaring av hvordan ytelsesbaserte og forsikringsbaserte tjenestepensjonsordninger i privat sektor bør tilpasses den nye folketrygden i fremtiden (arbeidet del II).
Banklovkommisjonen overleverte 5. mai 2010 sin utredning Pensjonslovene og folketrygdreformen I (NOU 2010: 6) til Finansdepartementet.
Artikkelen, som er basert på materialer i NOU 2009:13 og NOU 2010:6, gir en oversikt over siste endringer og forslag til endringer i regelverket, tar for seg risikofordelingen i dagens ytelses- og innskuddsordninger og forslag til ny modell (Hybridmodellen). Den inneholder også et kort sammendrag (i egen ramme) om den nye alderspensjonen fra folketrygden.
Risikofordeling under dagens ytelses- og innskuddsordninger
Ytelsesordning
En foretakspensjonsordning er en forsikringsordning og må enten etableres i et livsforsikringsselskap eller en pensjonskasse. Pensjonsplanen fastsetter alderspensjonsytelsen som en prosentandel av sluttlønn inkludert beregnet folketrygd.
Den nødvendige premiereserve for å dekke arbeidstakernes opptjente pensjonsrettigheter, skal bygges opp ved innbetaling av årlig premie fra foretaket. Den årlige premien kan deles inn i en normalpremie og en reguleringspremie. Normalpremien vil utgjøre hva det koster å sikre nåverdien av andelen av fremtidig pensjon som arbeidstakerne opptjener på grunnlag av lønn det året premien innbetales.
Som følge av at pensjonsrettighetene opptjenes som en andel av sluttlønnen ved oppnådd pensjonsalder, vil premiereserven ikke bare bygges opp i forhold til den løpende opptjeningen, men allerede opptjente rettigheter må også bygges opp til årets lønnsnivå i samsvar med lønnstigningen. Denne oppbyggingen skjer ved såkalt reguleringspremie. Jo lenger en arbeidstaker har vært i pensjonsordningen og jo eldre vedkommende blir, jo større andel av den samlede årspremien vil reguleringspremien utgjøre.
Premien skal også omfatte en årlig administrasjonspremie for forvaltning av pensjonsordningens midler, administrasjon av pensjonsordningen og oppbygging av administrasjonsreserve for de aktive medlemmene.
Innskuddsordning
Innskuddspensjon er en ren spareordning og vanligvis utgjør innskuddet en bestemt prosentandel av lønnsgrunnlaget.
Innskuddspensjon er i større grad enn ytelsesbaserte ordninger, frikoblet fra folketrygden. Det vil si at ytelsene ikke sees i sammenheng, og det er ikke et felles ytelsesnivå eller lignende. Opptjent alderspensjon i en innskuddsordning kommer derfor som et selvstendig tillegg til ytelsen fra folketrygden.
Kjennetegnet ved en innskuddspensjonsordning er at det skal fastsettes en innskuddsplan for ordningen som angir hvor stort årlig innskudd arbeidsgiver skal innbetale for arbeidstakerne, normalt en bestemt prosent av de enkelte arbeidstakeres lønn i innskuddsåret. Ved en lønnsforhøyelse vil årsinnskuddet dermed øke i beløp, men arbeidsgiver plikter ikke å betale tilleggsinnskudd som følge av at innskuddet for tidligere tjenesteår har vært lavere. Dette innebærer at det i innskuddspensjonsordning vil skje en «alleårsopptjening» for arbeidstakerne. Hvilken pensjonskapital som den enkelte arbeidstaker vil opptjene, og dermed størrelsen på alderspensjonen, vil bero på størrelsen på det innskuddet som er betalt hvert år, antall år det er innbetalt innskudd for arbeidstakeren (tjenestetid) og ikke minst av hvilken avkastning som er tilført pensjonskapitalen år om annet. Det er derfor arbeidstakerne og ikke arbeidsgiver som bærer risikoen for hvor stor avkastning pensjonsinnretningen oppnår ved forvaltning av innskuddspensjonskapitalen til enhver tid.
Ytelse vs innskudd
Foretak med ytelsesbasert tjenestepensjonsordning har betydelig kostnadsrisiko i forhold til sluttlønnsprinsippet, og det fremtidige ytelsesnivået som ordningen sikter mot. Lønnsvekst medfører at foretaket må betale reguleringspremier for arbeidstakernes tidligere opptjente rettigheter, slik at de regnskapsmessige forpliktelsene og kostnadene øker. Foretaket har også risiko i forhold til forutsetningene som ligger til grunn for beregningen av regnskapsforpliktelsene. Særlig betydning har renten som anvendes for å beregne pensjonsforpliktelser til regnskapet. Dersom denne beregningsrenten reduseres, vil nåverdien av fremtidige forpliktelser øke, og foretaket må dermed regnskapsføre høyere kostnader til oppfylling av pensjonsforpliktelsene.
Sluttlønnsbaserte ytelsespensjonsordninger kjennetegnes dermed av forholdsvis forutsigbare ytelser for arbeidstakerne, og uforutsigbare kostnader for foretakene som finansierer ordningene.
Innskuddspensjonsordningene basert på årlige innskudd definert som andel av lønn, representerer motsetningen til sluttlønnsordningene: mer uforutsigbart pensjonsnivå for den enkelte, men forutsigbare utgifter og enkel regnskapsføring for foretakene. I innskuddsbaserte ordninger bærer mottakerne av pensjon all avkastningsrisiko. Har arbeidstakeren investeringsvalg, som er det vanlige, vil avkastningsrisikoen stå i forhold til hvordan aktivaene er plassert til enhver tid, slik at forskjeller i individuelle holdninger til risiko gir individuelle forskjeller i avkastningsrisiko. Foretakene er etter lovverket forpliktet til å dekke alle kostnader i tjenestepensjonsordningene, herunder administrasjons- og forvaltningskostnadene i innskuddsbaserte ordninger med individuelt investeringsvalg. Dette innebærer at foretakene også har noe kostnadsrisiko ved innskuddsordninger, knyttet til arbeidstakernes investeringsvalg. Jo høyere risiko arbeidstakeren tar, desto høyere vil forvaltningskostnadene være, uten at foretaket har mulighet til å påvirke eller bestemme investeringsporteføljens sammensetning.
Tjenestepensjonsmarkedet i endring
Det har skjedd store endringer i tjenestepensjonsmarkedet de senere årene. Utbredelsen av innskuddsbaserte tjenestepensjonsordninger har vokst kraftig etter at slike ordninger ble skattefavorisert i 2001, og nesten 900 000 arbeidstakere er nå omfattet av slike ordninger. I tillegg til nyetableringer av innskuddsordninger, har mange foretak også valgt å omdanne sine tradisjonelle ytelsesbaserte tjenestepensjonsordninger til innskuddsordninger.
I privat sektor har det vært opp til den enkelte arbeidsgiver å etablere en tjenestepensjonsordning for ansatte før innføringen av obligatorisk tjenestepensjon (OTP) i 2006. Rundt halvparten av arbeidstakerne i privat sektor hadde tjenestepensjonsordning før OTP.
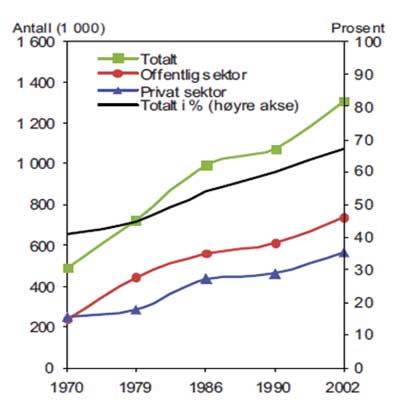
Etter innføringen av OTP i 2006 valgte de aller fleste foretak som skulle etablere tjenestepensjonsordninger, innskuddspensjonsordning.
Figuren 1.2 viser at antall aktive medlemmer i innskuddspensjonsordninger var kr 120 000 i 2005 og økte til 800 000 i 2008. Mens antall aktive medlemmer i de ytelsesbaserte foretakspensjonsordningene er redusert fra 510 000 i 2005 til i ca. 470 000 i 2008.
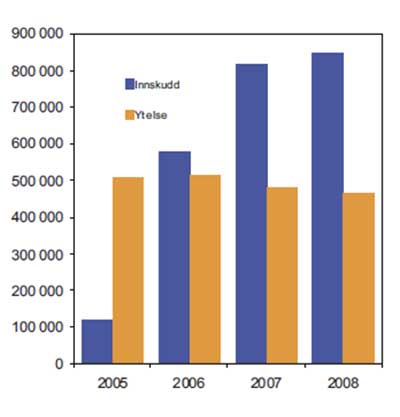
Når det gjelder forsikringsfond (oppspart pensjonskapital) og premieinnbetalinger, er det et annet bilde.
Forsikringsfond knyttet til ytelsesbaserte tjenestepensjonsordninger er fortsatt langt større enn pensjonskapitalen knyttet til innskuddsbaserte ordninger. En naturlig årsak til dette er at innbetalingene til innskuddsordningene og kapitaloppbyggingen i disse, har pågått over et langt kortere tidsrom enn i de ytelsesbaserte ordningene.
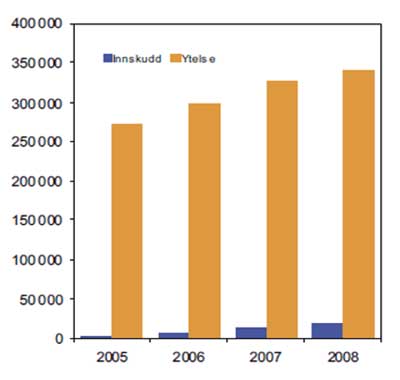
De årlige premieinnbetalingene til ytelsesordningene er også høyere enn de innskudd som innbetales til innskuddsordninger.
I NOU 2009: 13 fremgår det videre at det i de senere årene har vært en økt tendens i form av omdanning av ytelsesordninger til innskuddsbaserte ordninger. Omdanning motsatte vei, fra innskuddsbaserte ordninger til ytelsesordninger, skjer derimot sjelden.
Innføringen av ny alderspensjon i folketrygden og store skiftninger fra ytelsesbaserte til innskuddsbaserte ordninger i den private sektoren har frembrakt behov for å diskutere mulighetene for nye, ytelsesliknende produkter og som kan være mer attraktive alternativer for både foretak og arbeidstakere enn dagens ytelsesbaserte tjenestepensjoner, og som i tillegg tar tilstrekkelig hensyn til de øvrige elementene i pensjonssystemet.
Forslag til en ny modell - Hybridmodellen
En ambisjon med en eventuell ny type pensjonsordning, er at den samspiller bedre med den nye alderspensjonen i folketrygden, og at de påpekte utfordringene og problemene i dagens system reduseres. Dette kan innebære blant annet bortfall av sluttlønnsprinsippet og en fordeling og håndtering av risiko som aktørene og partene i arbeidslivet «kan leve med».
Nye produkter som kombinerer egenskaper fra dagens to hovedtyper av pensjonsordninger, kan omtales som hybridordninger, og utvalget har skissert konkrete modeller for slike produkter. Hybridordninger kan tenkes konstruert ulikt med ulik fordeling av risiko mellom foretak og arbeidstaker, der risikonivået balanseres i forhold til de rene ytelses- eller innskuddsordningene.
Ifølge NOU 2010: 6 var mulige hovedtrekk i en hybridmodell blant annet at:
pensjonen som kommer til utbetaling, beregnes på grunnlag av hele lønnsforløpet arbeidstakeren har opplevd som medlem av ordningen (alleårsprinsipp),
pensjonsløfte angis som en prosent av årets lønn i årlig fremtidig pensjon fra 62 år, og det ses bort fra lønnsutvikling,
årets pensjonsopptjening sikres gjennom innbetaling av årets premie som er lik den forsikringstekniske kontantverdien av årets pensjonsløfte (inkl. beregningsrente, kjønn, alder og andre forutsetninger),
de samlede pensjonsrettighetene reguleres hvert år med den gjennomsnittlige lønnsveksten. Det forutsettes at avkastningen på pensjonsordningens midler er god nok til å bekoste reguleringen (noe som krever en avkastning utover beregningsrenten). Foretaket har ikke plikt til å tilføre ytterligere midler for å dekke en eventuell underregulering som følge av for liten avkastning,
utvalget forutsetter at hybridordningen kan regnskapsføres som en innskuddspensjonsordning som følge av at foretaket ikke må dekke en underfinansiering. (Skulle foretaket påta seg hele eller noe av reguleringsrisiko, vil ordningen måtte regnskapsføres som en ytelsesordning), og
hybridordningen bør kunne tas inn i foretakspensjonsloven.
For en arbeidstaker innebærer den største forskjellen mellom en mulig hybridordning og den tradisjonelle ytelsesordning risiko for løpende regulering av tidligere oppspart pensjonskapital. Som følge av dette forholdet har forslaget til en hybridordning fått særmerknader fra to av medlemmene i utvalget. Medlemmene mener at omdanningen fra en tradisjonell ytelsesordning til en hybridordning vil gjøre det mulig for arbeidsgiver å «bli kvitt» sluttlønnsrisikoen knyttet til reguleringsansvaret for lønnsvekst ut over gjennomsnittlig lønnsvekst.
Oppsummert følger oversikt over risikofordeling og likheter og forskjeller mellom dagens tjenestepensjonsordninger og alternative hybridordninger:
Dagens status og videre arbeid
I sin utredning (NOU 2009: 13) har Banklovkommisjonen beskrevet mulige modeller som kan erstatte dagens tjenestepensjonsordninger.
Videre fremmet utvalget i sin utredning NOU 2010: 6 «Del I» utkast til lovendringer i pensjonslovene som innebærer en nødvendig tilpasning av lovene til ikrafttredelse av reglene i ny alderspensjon i folketrygdloven 1. januar 2011. De foreslåtte endringene består i innføring av fleksibelt uttak av alderspensjon fra 62 år. Dette medfører at eksisterende ytelsesbaserte foretakspensjonsordninger kan videreføres inntil det er foretatt en gjennomgang og avklaring av hvordan ytelsesbaserte og forsikringsbaserte tjenestepensjonsordninger i privat sektor bør tilpasses den nye folketrygden i fremtiden (arbeidet del II).
Banklovkommisjonens plan med arbeidets del II er å vurdere en rekke modeller som kan være mulige hva gjelder utforming av fremtidens ytelsesbaserte og forsikringsbaserte tjenestepensjonsordninger, herunder hybridmodellen, som var skissert i NOU 2009: 13. Utvalget legger til grunn at de ulike modellene for mulig utforming av ytelsesbaserte og forsikringsbaserte tjenestepensjonsordninger i fremtiden vil kunne avvike vesentlig fra dagens ytelsesbaserte foretakspensjonsordninger.
Foretak |
Arbeidstaker |
Pensjonsleverandør |
|
|---|---|---|---|
IP |
Forutsigbar premie, lav risiko. |
Avkastningsrisiko. |
Ingen. |
YP |
Premierisiko, tilført avkastning utover rentegaranti, lønnsvekst. |
Forutsigbare ytelser, lav risiko. |
Avkastningsrisiko for garantert rente både årlig og på sikt, langt liv-risiko. |
H |
Forutsigbar premie, lav risiko. |
Avkastningsrisiko over garantert rente. |
Avkastningsrisiko hvis garantert rente både årlig og på sikt, langt liv-risiko. |
Tabell 2.1 Risikofordeling i tjenestepensjonsordninger etter dagens lovverk; innskuddspensjon (IP), ytelsespensjon (YP) og alternativ, hybrid tjenestepensjonsordning (H). Kilde: NOU 2009:13.
IP |
YP |
H |
|
|---|---|---|---|
Premie |
Andel av lønn |
Etter ytelse |
Etter ytelse, fast |
Ytelse |
Etter avkastning |
Definert |
Definert |
Opptjening |
Alle år |
Angitt antall år |
Alle år |
Overskudd |
Arbeidstaker |
Foretak |
Arbeidstaker |
Regulering |
Bare avkastning |
Garantert |
Bare avkastning |
Avkastningsrisiko |
Arbeidstaker |
Pensjonsleverandør |
Pensjonsleverandør |
Regnskapsføring |
Innskudd |
Ytelse |
Innskudd/ytelse |
Tabell 2.2 Likheter og forskjeller mellom tjenestepensjonsordninger etter dagens lovverk; innskuddspensjon (IP), ytelsespensjon (YP) og alternativ, hybrid tjenestepensjonsordning (H). Kilde: NOU 2009:13.
Den nye alderspensjonen fra folketrygden
Nye regler for opptjening og beregning av alderspensjon i folketrygden ble vedtatt ved lov 5. juni 2009 nr. 32 om endringer i folketrygdloven. Viktige faktorer i de nye reglene var en ny opptjeningsmodell, fleksibelt uttak av alderspensjon, levealderjustering og nye regler for regulering av pensjoner.
Den nye alderspensjonen i folketrygden skapte et behov for tilpasninger i de private tjenestepensjonsordninger.
Om opptjening/pensjonsbeholdning
Opptjeningen av inntektspensjon i den nye alderspensjonen i folketrygden er basert på et alleårsprinsipp og ikke, som hittil, på pensjonsgivende inntekt i de tjue beste opptjeningsårene. Summen av årlig pensjonsopptjening til enhver tid utgjør den enkeltes pensjonsbeholdning. Videre skal pensjonsbeholdningen årlig reguleres i samsvar med lønnsveksten. Pensjonsbeholdningen er et sentralt begrep i den nye folketrygden, både fordi det gir uttrykk for opptjent rett til pensjon og fordi pensjonsbeholdningen på tidspunktet for uttak av pensjon (pensjoneringstidspunktet) utgjør grunnlaget for beregningen av livslang, årlig pensjonsytelse (§ 20-3). Årlig ytelse beregnes ved at pensjonsbeholdningen deles med et delingstall (et fastsatt antall år) som i hovedsak reflekterer den enkeltes gjenstående levetid på pensjoneringstidspunktet, dvs. forventet utbetalingsperiode.
Om fleksibelt uttak av alderspensjon
I den nye folketrygden kan alderspensjonen tas ut fra det tidspunktet den enkelte bestemmer fra fylte 62 år, og ikke som hittil først ved 67 år. I tillegg til valg av tidspunkt fra 62 år, kan den enkelte velge hvor mye pensjon som vedkommende vil ta ut til enhver tid. Laveste uttaksgrad er 20 prosent, deretter er det en gradering på 40, 50, 60, 80 eller 100 prosent uttak av pensjon. Det legges således til rette for å kombinere arbeid og pensjon, og det kan opptjenes nye pensjonsrettigheter selv om pensjonsuttaket er påbegynt.
Om beregning av årlig pensjon/delingstall
Alderspensjonen i folketrygden løper fra uttakstidspunktet og så lenge den enkelte lever (livsvarig ytelse). Størrelsen på den årlige ytelsen vil bli beregnet med utgangspunkt i pensjonsbeholdningen og forventet gjenstående levetid (forventet utbetalingsperiode) på uttakstidspunktet. Ved beregningen blir pensjonsbeholdningen omgjort til årlig pensjon ved at beholdningen divideres med et delingstall som i hovedsak skal reflektere det enkelte årskullets forventede gjenstående levetid på uttakstidspunktet, dvs. det antall år alderspensjon må antas å komme til utbetaling.
Levealdersjustering av alderspensjonen innebærer at delingstallet for en gitt uttaksalder justeres med endringer i forventet gjenstående levetid fra et årskull til et annet. Levealdersjusteringen er et av hovedprinsippene i den nye alderspensjonen, og bidrar til å gjøre systemet økonomisk bærekraftig på sikt. Når levealderen i befolkningen øker, skal opptjent pensjon fordeles over flere leveår. Den enkelte kan motvirke effekten av levealdersjusteringen ved å arbeide lenger. For et gitt uttakstidspunkt blir pensjonen imidlertid noe lavere etter hvert som yngre årskull forventes å leve lenger.
Om regulering
Pensjonsbeholdningen skal reguleres med lønnsveksten. Når det gjelder pensjoner under utbetaling i den nye folketrygden, skal disse reguleres i samsvar med lønnsveksten og deretter fratrekkes 0,75 prosent, noe som over tid forventes å gi en regulering tilsvarende et gjennomsnitt av pris- og lønnsveksten.
Ny alderspensjon i folketrygden bygger på prinsippet om at det skal lønne seg å arbeide. Inntektspensjonen opptjenes gjennom den enkeltes inntekt over hele livet og alle opptjeningsår teller med.


