


Implementeringen av nye krav
I 2009 kom det krav til nye oppstillingsplaner og nye krav til segmentinformasjon. Årsberetningskravene ble utvidet og skal nå inneholde omtale av hva som er gjort for å forhindre diskriminering. Mange var flinke til å etterleve de nye reglene og noen har en vei å gå.
Det er interessant å se hvordan 2009-endringene er implementert i årsrapportene for 2009. Heller ikke 2009 var forskånet for implementering av nye og endrede standarder og regler, og trenden fortsetter inn i 2010 og videre. Vi har sett på et utvalg av årsrapporter for 2009 for å danne oss et bilde av hvordan IFRS-rapporteringen gikk. Nedenfor gir vi en ikke-vitenskapelig fremstilling av vårt inntrykk av rapporteringen.
2009 var nok et år da foretakene måtte forholde seg til flere nye krav i IFRS-rapporteringen. Den kanskje mest fremtredende endringen, i alle fall den mest synlige, kom som følge av endringen i IAS 1 og er kravet til nye oppstillingsplaner. Selv om dette ikke påvirket verken innregning eller måling, var det, etter det vi så gjennom kvartalsrapporteringen i 2009, ikke enkelt å få implementert dette. Imidlertid ser det ut til at mange flere er «på plass» i årsregnskapet.
En annen endring var implementeringen av den nye standarden om driftssegmenter, IFRS 8. Her hadde vi kanskje forventet å se at flere hadde tatt hensyn til dette, men de aller fleste endret ikke sin rapportering av driftssegmenter i 2009 som følge av implementeringen av kravene i IFRS 8.
Endring i oppstillingsplaner (IAS 1 Presentasjon av finansregnskap)
Fra og med 1.1.2009 var det krav om å rapportere nye oppstillingsplaner. Den kanskje største endringen var innføringen av begrepene totalresultat («comprehensive income») og andre inntekter og kostnader («other comprehensive income»). Foretakene kunne velge mellom å vise totalresultatet i en enkelt oppstilling eller i to oppstillinger (resultatregnskap og oppstilling av totalresultat). Illustrasjonen nedenfor viser hvilke oppstillingsplaner som kreves og valgmuligheten som nevnt over.
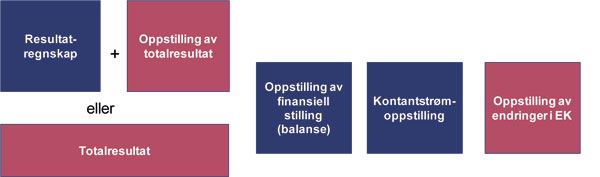
Vi har sett på hvordan foretakene har implementert de nye oppstillingsplanene. Av de foretakene vi har sett på, kan det se ut til at et lite flertall har benyttet alternativet med to oppstillinger for totalresultatet, dvs. et separat resultatregnskap og en separat oppstilling av totalresultat. Andre inntekter og kostnader (som er en del av totalresultatet) har fått mange navn, som for eksempel:
Utvidet resultat
Øvrige resultatelementer
Innregnede inntekter og kostnader
Andre inntekter og kostnader innregnet mot egenkapitalen
IAS 1 krever ikke at spesielle navn benyttes, men eksempelvis siste kulepunkt ovenfor blir misvisende og bør derfor ikke brukes.
Etter vår oppfatning representerer endringen mer enn en endret oppstilling. Ettersom kun transaksjoner med eiere skal reflekteres direkte i egenkapitalen, medfører endringen at også den underliggende bokføringen må legges om. Eksempelvis bør ikke lenger verdistigning på «tilgjengelig for salg»-aksjer føres direkte mot (eget fond i) egenkapitalen, men via «andre inntekter og kostnader/other comprehensive income». Det er usikkert i hvilken utstrekning den underliggende bokføringen er lagt om slik at alle poster som ikke er transaksjoner med eiere, føres via «andre inntekter og kostnader/other comprehensive income».
IASB jobber for tiden med et forslag om å fjerne muligheten til å vise totalresultat i to oppstillinger (Resultatregnskap og Oppstilling av totalresultat), men i stedet kreve totalresultat i én oppstilling. Siden praksis i Norge kan se ut til å foretrekke to oppstillinger, vil det trolig måtte skje en omlegging i fremtiden. Det ligger også på planen at oppstillingen endrer navn fra «Statement of Comprehensive Income» til «Statetement of Profit or Loss and Other Comprehensive Income», men det vil heller ikke bli plikt til å bruke denne tittelen.
IFRS 8 Driftssegmenter
Fra og med 1.1.2009 var det plikt til å rapportere driftssegmenter i henhold til IFRS 8, som har et ledelsesperspektiv. I Norge har innføringen av IFRS 8 ikke vært noen «revolusjon» da de aller fleste har videreført segmentinndelingen fra tidligere. Det var heller ikke mange som brukte plass i årsregnskapet på å forklare hvordan IFRS 8 var implementert. Ett av selskapene som ga informasjon om identifikasjon av «chief operating decision maker» (CODM), var Wilh. Wilhelmsen, som under regnskapsprinsipper skriver følgende i årsrapporten for 2009:
«Operating segments are reported in a manner consistent with the internal financial reporting provided to the chief operating decision-maker. The chief operating decision-maker, who is responsible for allocating resources and assessing performance of the operating segments, has been identified as the board and Corporate Management Team who makes the strategic decisions.»
Cermaq identifiserer konsernledelsen som «chief operating decision maker» på en mer indirekte, men grei måte:
«Fiskefôr og Fiskeoppdrett er drevet separat ettersom hvert segment anses å være et strategisk forretningsområde. Det utarbeides separat rapportering for operative segmenter; resultat, kontantstrøm og ressursallokering evalueres løpende av konsernledelsen. Segmentinformasjonen er presentert slik at det gis oppsummert informasjon om hvert virksomhetsområde.»
Ett av foretakene som etter vår oppfatning uten tvil gir best informasjon, er DnB NOR. DnB NOR tidligimplementerte IFRS 8 i 2008; nedenstående sitat som viser utdrag av hvordan DnB NOR beskriver IFRS 8-relevante forhold, er hentet fra årsregnskapet for 2009:
«Note 3 Segmenter
Forretningsområder
DnB NORs virksomhet er operasjonelt inndelt i fire forretningsområder og fire stabs- og støtteområder. I tillegg rapporteres DnB NORD, som er eid med 51 %, som et eget resultatområde. Forretningsområdene er selvstendige resultatområder og har ansvar for betjening av alle konsernets kunder og for det totale tilbudet av produkter. DnB NORs forretningsområder består av Retail Norge, Storkunder og internasjonal, DnB NOR Markets og Liv og kapitalforvaltning. Med virkning fra 1. juli 2009 ble virksomheten omorganisert ved at betjeningen av personkunder og små og mellomstore bedriftskunder i Norge ble samlet i ett forretningsområde, Retail Norge, mens de største bedriftskundene i Norge og internasjonale kunder betjenes av forretningsområdet Storkunder og internasjonal. Tallene for tidligere perioder er omarbeidet. De øvrige forretningsområdene ble ikke direkte berørt av endringen.
Retail Norge - tilbyr et bredt spekter av finansielle produkter og tjenester gjennom flere merkevarer og et stort distribusjonsnett. I samarbeid med flere av konsernets produktområder tilbys kundene blant annet ulike typer finansiering og leasing, innskudd, plasseringer, forsikring, eiendomsmegling og rådgivningstjenester. I tillegg tilbys også et bredt spekter av tjenester innenfor dagligbankområdet gjennom nettbank, mobilbank, SMStjenester, bankkontorer, bank i butikk, post i butikk og Posten Norge.
....
Resultatregnskap og balanseoppstilling for forretningsområdene er basert på en sammenstilling av intern finansiell rapportering for den funksjonelle organiseringen av DnB NOR-konsernet i forretningsområder. Tallene for forretningsområdene er basert på DnB NORs styringsmodell og konsernets regnskapsprinsipper. Tallene er omarbeidet i samsvar med konsernets gjeldende prinsipper for fordeling av kostnader og allokering av kapital mellom områdene og bygger på en rekke forutsetninger, estimater og skjønnsmessige fordelinger. Mellomregningsrenter mellom forretningsområdene fastsettes med basis i observerbare markedsrenter som for eksempel NIBOR. I tillegg til dette belastes områdene for merkostnader knyttet til konsernets langsiktige finansiering. Likviditetsstyringen for konsernet forutsetter at over 90 % av utlånene finansieres med stabile innskudd og lange innlån. Merkostnadene knyttet til den langsiktige finansieringen belastes forretningsområdene.»
Ovenstående beskrivelse, som er et utdrag fra DnBs 2009 årsrapport, viser en grundighet i beskrivelsen som vi ikke ser hos så mange andre norske foretak.
En utfordring for foretakene når det gjelder rapportering av driftssegmenter, er sammenhengen mellom kommunikasjonen i regnskapet og øvrig rapportering (for eksempel styrets beretning, andre deler av årsrapporten som ikke er en del av regnskapet, eller presentasjoner og børsmeldinger). Når nå IFRS krever rapportering av driftssegmenter i henhold til intern rapportering og styring (ledelsesfokus), blir det snodig å beskrive andre segmenter i øvrig rapportering enn de som rapporteres i regnskapet. Flere foretak har rapportering som ikke samsvarer helt, og det er da grunn til å lure på om segmentrapporteringen i regnskapet er helt i samsvar med IFRS 8 eller om øvrig rapportering avviker fra ledelsesrapporteringen.
IFRS 8 krever ikke at man rapporterer tall målt i henhold til IFRS. Det betyr at dersom ledelsen legger til grunn andre regnskapsprinsipper i sin interne oppfølging enn de som kreves etter IFRS, er det disse prinsippene IFRS 8-rapporteringen skal følge. I årsrapportene for 2009 kan man se enkelte elementer av dette, f.eks. for finansielle instrumenter. I første kvartals-rapporteringen for 2010, rapporterer flere foretak IFRS 8-tall etter helt andre prinsipper enn de som legges til grunn i hovedoppstillingene. Ett eksempel på et foretak som rapporterer forskjeller er Veidekke, grunnet i IFRIC 15.
Omtale av diskriminering i årsberetningen
Nytt for 2009 var kravet til omtale av diskriminering i årsberetningen. Kravet i regnskapsloven lyder:
«Foretak som jevnlig sysselsetter mer enn 50 ansatte, skal redegjøre for tiltak som er iverksatt og tiltak som planlegges iverksatt for å fremme formålet i diskrimineringsloven og i diskriminerings- og tilgjengelighetsloven.»
Et par eksempler på hvordan kravet etterleves:
Orkla skriver blant annet i sin årsberetning for 2009:
«Likestilling og mangfold
Orkla har som målsetting å sikre mangfold i konsernet, og skal rekruttere, utvikle og beholde de beste medarbeiderne, uavhengig av kjønn, etnisitet eller nedsatt funksjonsevne. Det er i 2009 etablert et internt mangfoldsutvalg, som i løpet av 2010 skal kartlegge og analysere utfordringer og behov for tiltak i konsernet for å fremme likestilling og hindre diskriminering.
Rekruttering
Orkla rekrutterer lik andel kvinner og menn inn i konsernet. For å øke rekrutteringen av kandidater med etnisk minoritetetsbakgrunn, vil Orkla videreføre samarbeidet med stiftelsen Alarga, og har i tillegg i 2009 inngått en avtale med Ambisjoner.no.
Lønns- og arbeidsvilkår
Orkla har som målsetting at alle ansatte skal være sikret lønn som svarer til de lønns- og tariffbestemte mål som blant annet er trukket opp av arbeidsgiverorganisasjoner i de respektive land. Orkla vektlegger kompetanse, stillingens kompleksitet, jobbutførelse og konkurransedyktighet i markedet, uavhengig av kjønn, etnisitet eller nedsatt funksjonsevne. En viktig faktor i likestillingsarbeidet anses også å være tiltak som gjør det lettere å kombinere karriere og familieliv. Det er i løpet av 2010 planlagt gjennomført en global medarbeiderundersøkelse som skal kartlegge de ansattes oppfatning av blant annet likebehandling knyttet til lønns- og arbeidsvilkår og forfremmelse og utviklingsmuligheter, i forhold til kjønn, etnisitet og nedsatt funksjonsevne.
....
Beskyttelse mot trakassering
Orkla godtar ikke noen form for sjikane, trakassering, diskriminering eller annen atferd som kollegaer, forretningsforbindelser eller andre kan oppfatte som truende eller nedverdigende. Alle ansatte har krav på rettferdig og lik behandling. Temaet diskriminering er inkludert i den generelle opplæring om arbeidsmiljøet og diskriminering er definert som en risikofaktor. Det er etablerte rutiner for behandling av trakassering i form av en varslingstjeneste på Orklas hjemmeside. Varslingstjenesten skal gi ansatte og andre en mulighet til å varsle konsernets styrende organer om mulige brudd på Orklas etiske retningslinjer, dersom det ikke lar seg gjøre å ordne opp på lokalt nivå. Det er videre etablert prosedyrer for å behandle slike henvendelser.»
I Nortura sin årsberetning for 2009 kan du lese at:
«Likestilling og mangfold
Mangfold i Nortura er variasjon i utdannelse, kultur, nasjonalitet, kjønn og alder. Mangfold representerer en kollektiv kompetanse som bringer konsernet framover ved at praksis møter teori, lang erfaring møter ny kunnskap, gammel møter ung, norsk kultur møter fremmed kultur, i gjennomføringen av konsernets oppgaver på vegne av andelseierne. Nortura er en multikulturell arbeidsplass med medarbeidere fra 70 ulike nasjoner og ca. 20 % er fremmedkulturelle.
En rekke tiltak er iverksatt for å tilpasse arbeidsplassen til medarbeidere med ulik bakgrunn: språkopplæring, lokale kulturkvelder med ulike mattradisjoner i sentrum. Vi legger til rette for medarbeidere med ulike religiøse tradisjoner, og muslimer får permisjon i den muslimske høytiden Id. Det er også tilrettelagt for muslimske kvinner som ønsker å bruke hijab som arbeidsbekledning.
Trivselen i konsernet er høy. Medarbeiderundersøkelsen som ble gjennomført for tredje gang i 2009 viser at den totale tilfredshet er på 78 poeng - en økning på 2 poeng siden 2007. Tilfredsheten med arbeidsmiljøet har også økt og ligger på samme nivå. Svarprosenten var på 79 %.
Det er ikke rapportert om mobbetilfeller. Et godt apparat av tillitsvalgte og verneombud er et viktig bidrag i arbeidet med å få til et godt arbeidsmiljø.
Konsernet har en fordeling mellom kvinner og menn på 37/63 %. For ledende stillinger er fordelingen 21 % kvinner og 79 % menn.»
Avslutning
IASB har svært mange prosjekter på gang - prosjekter som skal «landes» i ganske nær fremtid. Det ser følgelig ikke ut til at det blir mulighet for så mange hvileskjær fremover. Først ut, nå i 2010, er de nye kravene i for eksempel revidert IFRS 3 og IAS 27. Notekravene i IFRS 3 er omfattende, og disse gjelder også for delårsrapporteringen. Det skal bli interessant å se hvordan disse etterleves i kvartalsrapporteringene fremover.


