


Garantier - beregning av armlengdeprovisjon
Artikkelen omhandler armlengdeprovisjon for garantier. Spesielt gjennomgås anvendelse av en metode som ser på sannsynlighet for mislighold ved prising av lånegarantier, som et alternativ til de konvensjonelle metodene ved interessefellesskap.
Priser og vilkår ved konserninterne transaksjoner skal være i henhold til armlengdeprinsippet, jf. skatteloven § 13-1 og OECDs mønsterskatteavtale artikkel 9 nr. 1. Hvis dette ikke er tilfellet, kan ligningsmyndighetene fastsette inntekten ved skjønn. Forskrift av 7. desember 2007 § 2, jf. ligningsloven § 4-12, definerer armlengdeprinsippet som følger:
«Prinsippet om at kommersielt og finansielt samkvem mellom nærstående foretak skal være inngått på samme vilkår som om transaksjoner var inngått mellom uavhengig foretak under sammenlignbare forhold og omstendigheter.»
Denne artikkelen drøfter hvordan en armlengdes garantiprovisjon i forbindelse med konserninterne lånegarantier kan fastsettes. Med konsernintern lånegaranti menes i denne sammenhengen de tilfellene der et konsernselskap garanterer for et annet konsernselskap (som oftest med dårligere kredittverdighet enn garantisten) slik at selskapet som mottar garantien, oppnår bedre betingelser ved låneopptak hos en ekstern långiver. Andre typer garantier omtales ikke i denne artikkelen.
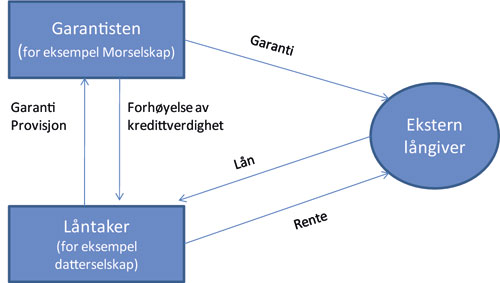
OECDs retningslinjer (1995) punkt 7.13 fastslår at det foreligger en konsernintern tjeneste når det er stilt garanti i forbindelse med låneopptak. Når det er ytet en konsernintern tjeneste (som for eksempel garanti), skal det ifølge retningslinjene fastsettes en godtgjørelse i henhold til armlengdeprinsippet.
OECDs retningslinjer inneholder ikke noen spesifikk veiledning for prising av garantier eller fastsettelse av garantiprovisjon. Retningslinjenes kapittel II (tradisjonelle metoder) og kapittel III (transaksjonsoverskuddsmetoder) beskriver «OECD-godkjente» metoder som kan benyttes for å vurdere om kontrollerte transaksjoner er i overensstemmelse med armlengdeprinsippet. Retningslinjene åpner også for at foretakene kan benytte andre metoder som ikke er beskrevet i retningslinjene (heretter «andre metoder»), gitt at disse metodene er i henhold til armlengdeprinsippet.1 Når det benyttes andre metoder, bør foretaket være forberedt på å forklare hvorfor OECD-godkjente metoder ikke var hensiktsmessige i det konkrete tilfellet.2 I forslag til endringer i retningslinjene av 9. september 2009 foreslår OECD at det ikke lenger skal være et hierarki for metoder, men at man i hvert enkelt tilfelle skal velge den metoden som passer best for den konkrete transaksjonen.
Lignings- og rettspraksis
Det foreligger lite lignings- og rettspraksis om fastsettelse av garantiprovisjoner i Norge. Såvidt vi har brakt på det rene foreligger det så langt ingen dommer som drøfter hvordan garantiprovisjon skal beregnes. Derimot finnes det enkelte ligningsvedtak vedrørende garantiprovisjon knyttet til ulike typer garantier, både finansielle og kommersielle. Tre saker som er behandlet av Sentralskattekontoret for storbedrifter (SFS), er omtalt i «Bedriftsbeskatning i praksis».
Den første saken (1993-323OLN m.fl.3) gjelder flere norske morselskaper som hadde stilt garantier, herunder lånegarantier, for utenlandske datterselskaper, uten at de hadde inntektsført garantiprovisjoner. Overligningsnemnda (OLN) la til grunn at størrelsen på en garantiprovisjon måtte bero på en rekke faktorer, som løpetid, garantibeløp, valuta, gjeldsgrad, likviditet og inntjening. I henhold til egen kjennskap til markedet og generelle undersøkelser fastsatte OLN en provisjonssats på 1 %.
Den andre saken (2002-021OLN4) gjaldt også beregning av garantiprovisjon for garantiforpliktelser for utenlandske datterselskaper overfor banker og leverandører. Selskapet la under klagebehandlingen frem en bekreftelse fra en lokal polsk bank som sa at garantiprovisjon kan ligge i nivå fra 0,2 %. Bekreftelsen ga imidlertid ingen veiledning om hvilke betingelser som måtte være til stede for at det kunne gis garantier med et slikt provisjonsnivå, og kunne derfor ikke brukes som «benchmark». OLN la til grunn at beregningsgrunnlaget for en garantiprovisjon i utgangspunktet må være den maksimale rammen for garantien. Garantiprovisjonene ble satt til 0,5 %-1 %, avhengig av størrelsen på landrisikoen.
I den tredje saken (2005-010LN) hadde morselskapet beregnet en garantiprovisjon på 0,1 % for finansielle og kommersielle garantier. Ligningsnemnda viste til de to ovenfor nevnte sakene, og uttalte at det sentrale i vurderingen ville være det enkelte datterselskaps kredittrisiko, herunder risiko for at garantien vil bli gjort gjeldende, samt skjønnsmessige vurderinger. Garantiprovisjonene ble økt basert på lengde, spesifikk selskapsrisiko og faktiske administrasjonskostnader.
Oppsummering
I disse sakene kom SFS til at det forelå en inntektsreduksjon ettersom det enten ikke ble betalt noen garantiprovisjon eller garantiprovisjonen var lavere enn et intervall av garantiprovisjoner som var vanlige i markedet. Det nevnes en rekke faktorer som må hensyntas ved fastsettelse av garantiprovisjoner; kredittrisiko, datterselskapets egenkapital, garantiens varighet, garantibeløp, valuta, likviditet, inntjening, landrisiko og subjektive skjønnsmessige vurderinger. I en artikkel i Praktisk økonomi & finans5 skriver Olsen og Lørstad MagnussenI at ved prising av garantier har SFS benyttet samme tilnærming som for lån.
Det kommer ikke frem hvordan skattemyndighetene konkret har beregnet den skjønnsmessige garantiprovisjonen. Det er derfor heller ikke mulig å vurdere metodene som er benyttet. Skattemyndighetenes tilnærming baserer seg på egen kompetanse om markedet og hva uavhengige parter betaler for tilsvarende garantier. Det antas at skattemyndighetene her ser hen til andre sammenlignbare selskaper som de har opplysninger om. Taushetsplikten forhindrer at skattemyndighetene kan legge frem detaljert informasjon vedrørende disse sammenlignbare selskapene. En slik tilnærming fra skattemyndighetenes side kan betegnes som bruk av «Secret comparables»6, og gjør det vanskelig for skattyter å overprøve sammenlignbarheten.
Trolig må garantiprovisjonen fastsettes etter en helhetsvurdering av alle relevante faktorer, basert på en metode som gir et fornuftig resultat i det enkelte tilfellet. Vi vil nedenfor vise ulike metoder som kan være mulige å bruke ved fastsettelse av garantiprovisjoner, og som vi mener vil være i samsvar med skattemyndighetenes uttalte syn i disse sakene.
Sammenlignbar ukontrollert pris-metoden (SUP-metoden)
SUP-metoden er en internprisingsmetode som sammenligner prisen på eiendeler eller tjenester i en transaksjon mellom avhengige parter (kontrollert transaksjon) med prisen på eiendeler eller tjenester i en sammenlignbar transaksjon mellom uavhengige parter (ukontrollert transaksjon) under sammenlignbare omstendigheter. Den ukontrollerte transaksjonen kan være mellom to eksterne parter (ekstern SUP) eller mellom en av de relaterte partene og en ekstern part (intern SUP).
Såfremt det er mulig å identifisere sammenlignbare ukontrollerte transaksjoner (noe som sjelden er tilfellet), er SUP-metoden generelt den mest direkte og pålitelige måten å anvende armlengdeprinsippet på. I slike tilfeller skal SUP-metoden foretrekkes fremfor alle andre metoder7. Som regel er SUP-metoden mest pålitelig når det foreligger sammenlignbare transaksjoner mellom en av de relaterte partene og en ekstern part (intern SUP). Dessverre er det sjelden at det foreligger en intern SUP for lånegarantier. Transaksjoner mellom eksterne selskaper kan også benyttes (ekstern SUP), men de nødvendige data er som regel ikke tilgjengelige. I de tilfellene hvor data for eksterne SUP er tilgjengelige i databaser, kreves det som regel så store justeringer at SUP-metoden i praksis ikke er anvendbar.
SFS har i sine saker (Se «Lignings- og rettspraksis») presentert et intervall av garantiprovisjoner som «eksterne SUP-er», men uten tilgang til taushetsbelagte opplysninger er det ikke mulig å vurdere om disse «secret comparables» oppfyller de strenge kriteriene til sammenlignbarhet som SUP-metoden krever. I slike tilfeller er det heller ikke mulig å foreta eventuelle nødvendige justeringer for at SUP-metoden skal være anvendbar.
Da SUP-metoden ofte ikke kan anvendes eller fører til svært usikkert resultat, kan fastsettelse av garantiprovisjon basert på en tilnærming der man vurderer sannsynligheten for mislighold, være et godt alternativ. Denne tilnærmingen er beskrevet i neste punkt.
Profit Split - deling av rentebesparelse
En konsernintern garanti gir låntakeren en bedret kredittverdighet, og han kan dermed ta opp lån til en lavere rentesats (X) enn den rentesatsen (Y) låntakeren måtte ha betalt basert på sin egen kredittverdighet.
Differansen mellom rentesatsen (X) og rentesatsen (Y) fastsetter den øvre grensen for en eventuell garantiprovisjon. Det er denne differansen som skal splittes mellom låntakeren og garantisten. Rentebesparelsen kan ikke tilordnes 100 % til garantisten, da låntakeren i et slikt tilfelle ikke vil ha noe insentiv til å få en garanti på plass. Rentebesparelsen må således splittes/fordeles mellom garantisten og låntakeren på tilsvarende måte som uavhengige parter ville ha gjort.
Overskuddsdelingsmetoden (Profit Split) er en OECD-godkjent metode som går ut på at overskuddet fordeles mellom partene på en økonomisk velfundert basis8, slik uavhengige parter ville ha gjort. Overskuddet som skal deles i dette tilfellet, er den rentebesparelsen som er nevnt ovenfor. Basert på prinsippene i OECDs retningslinjer skal dette overskuddet deles mellom garantisten og låntakeren basert på funksjoner, risikoer og eiendeler. Misligholdsrisikoen er en nøkkelrisiko (hovedrisiko) ved denne typen konserninterne transaksjoner. Garantisten kan motta garantiprovisjon (sin del av overskuddet), beregnet ved hjelp av «sannsynlighet for mislighold»-tilnærmingen beskrevet under, og låntakeren kan da beholde resten av overskuddet.
«Sannsynlighet for mislighold»-tilnærming
En mulig tilnærming for å beregne garantiprovisjon baserer seg på sannsynlighet for mislighold (probability for default)9. Som regel vil en uavhengig garantist kreve en provisjon som i det minste er stor nok til å dekke et forventet tap. Hvis en slik provisjon er mindre enn den øvre grensen for garantiprovisjon (differansen mellom rente uten og med garanti), vil dette anslaget anses å være en armlengdes provisjon. Hvis den beregnede provisjonen er større enn den øvre grensen for garantiprovisjon, bør den maksimale garantiprovisjonen anses å være armlengdeprovisjonen.
Med denne tilnærmingen kan årlig garantiprovisjon beregnes på følgende måte:
Garantiprovisjon = (p*x)+((1-p)*y)
Hvor:
p = sannsynlighet for fortsatt drift
x = utbetaling til banken ved fortsatt drift (som er lik 0)
(1 - p) = sannsynlighet for mislighold innen et år
y = utbetaling til banken ved mislighold
y = pålydende Garantibeløp * (1 - dividende)
Følgende tabell illustrerer beregning av garantiprovisjon med varierende sannsynlighet for mislighold:
Garantiprovisjon |
||||||||
|---|---|---|---|---|---|---|---|---|
Pålydende Garantibeløp |
100.000.000 |
|||||||
Dividenden ved mislighold |
50 % |
|||||||
Kausjonistens kostnad ved mislighold |
50.000.000 |
|||||||
Sannsynlighet for mislighold |
0,50 % |
1,00 % |
5,00 % |
10,00 % |
||||
Sannsynlighet for fortsatt drift |
99,50 % |
99,00 % |
95,00 % |
90,00 % |
||||
Garantiprovisjon |
250.000 |
500.000 |
2.500.000 |
5.000.000 |
||||
Garantiprovisjon (% av pålydende Garantibeløp) |
0,25 % |
0,50 % |
2,50 % |
5,00 % |
||||
Sannsynligheten for mislighold er avhengig av låntakerens kredittverdighet. Kredittverdigheten gjør det mulig for en långiver eller investor å anslå sannsynligheten for at låntakeren skal klare å betale tilbake lånet. En rekke ratingbyråer/kredittvurderingsbyråer tilbyr slike kredittvurderingsløsninger. Blant de mest kjente ratingbyråene er Moody’s10, Standard & Poor’s11 og Fitch Ratings12.
I sin artikkel skriver Olsen/ Lørstad Magnussen ved SFS at ved prising av garantier kan man bruke samme tilnærming som for lån. Det vil si at man må ta hensyn til låntakerens kredittrisiko. Vi mener at vår tilnærming gjør nettopp det, ettersom sannsynlighet for mislighold baserer seg på nettopp kredittrisikoen.
«Credit Default Swap» (CDS)-tilnærming
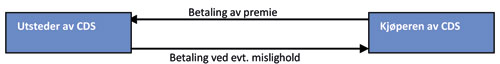
Credit Default Swap er et derivat som benyttes for å sikre seg mot mislighold på obligasjoner. CDS kan sammenlignes med en forsikring. Kjøperen av CDS får retten til selge obligasjoner for pålydende mot en premie. Oslo Børs beskriver CDS i sin obligasjonsbrosjyre som følgende:
En Credit Default Swap er en bilateral finansiell kontrakt hvor en part kjøper kredittbeskyttelse av en motpart. Kjøperen av beskyttelsen ønsker å redusere sin kreditteksponering mot et verdipapir. Motpart påtar seg kredittrisikoen mot en periodisk premie og forplikter seg samtidig til å kjøpe det aktuelle verdipapiret til forhåndsavtalt pris om bestemte kreditthendelser skulle inntreffe. Kreditthendelsen kan for eksempel innebære at utsteder av gjeldsinstrumentet som kredittderivatet refererer til, ikke betaler renter og avdrag som forutsatt.13
Forholdet mellom utsteder og kjøper av CDS kan illustreres som følger:
CDS kan brukes for å beregne garantiprovisjon på konserninterne lån.14 Bruk av CDS på denne måten kan være en mer presis, nøyaktig og objektiv måte å beregne armlengdes garantiprovisjon på konserninterne lån. Premien på CDS kvantifiserer størrelsen på garantiprovisjonen. Vi vil ved hjelp av følgende eksempel illustrere hvordan «rentebesparelsen» kan splittes mellom garantisten og låntakeren ved hjelp av CDS. Eksempelet er kun ment som illustrasjon.
Forutsetninger |
|
|---|---|
Rentesats uten garanti |
8 % |
Rentesats med garanti |
6 % |
Premien på CDS |
1,5 % |
«Rentebesparelse» |
2 % |
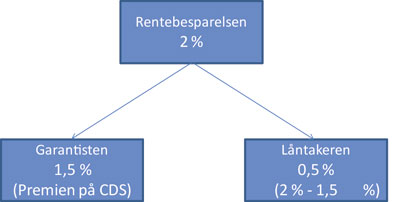
Imidlertid forutsetter denne tilnærmingen at CDS er tilgjengelig for det aktuelle verdipapiret (lånet). Hvis det ikke finnes CDS for det aktuelle selskapet, kan dette forsøkes løst ved å finne sammenlignbare selskaper med sammenlignbar kredittverdighet og lage et interkvartilt intervall. CDS er et «over-the-counter» (OTC)-produkt og selges ikke på børs. CDS-kontrakten inngås direkte mellom utstederen og kjøperen. CDS er et produkt som blir mer og mer vanlig, og i fremtiden vil det sannsynligvis være mulig å finne CDS for langt flere selskaper enn i dag.
Vi mener at det som regel vil være nok offentlig tilgjengelige data til at det kan beregnes interkvartile intervaller for CDS for selskaper innenfor en bestemt kredittverdighetsgruppe. Både «Bloomberg15» og «Thomson Reuters16» tilbyr tilgang til slike data mot betaling.
I en artikkel «Using credit default swaps to price intercompany loans» viser Higinbotham/Harsbarger17 hvordan data fra en ekstern database som Bloomberg kan benyttes for å beregne et interkvartilt intervall for CDS-premien (spread). Et slikt intervall består av nedre kvartil, øvre kvartil og median. Mens nedre og øvre kvartil utgjør nedre og øvre grense for garantiprovisjonen, er median den midterste verdi av alle observasjoner. Plassering i intervallet vil være avhengig av selskapets kredittverdighet. For eksempel hvis tilgjengelig data består av CDS-premier for selskaper med A1, A2 og A3 kredittverdighet (Moody’s), bør garantiprovisjon for et selskap med A3 kredittverdighet ligge nærmere det øvre enn det nedre kvartilet.
Alternativt kan man hente «financial quotations» fra en lokal finansiell institusjon, såkalt «sammenlignbar ikke-garantert» metode. Et slikt uforpliktende tilbud vil imidlertid ikke nødvendigvis oppfattes som uttrykk for armlengdes garantiprovisjon av skattemyndighetene.
Avsluttende kommentarer
I denne artikkelen har vi presentert mulige metoder for å beregne armlengdeprovisjon for lånegarantier. Da de tradisjonelle metodene som SUP ofte ikke kan anvendes eller fører til svært usikkert resultat, kan overskuddsdeling basert på en tilnærming der man ser på sannsynlighet for mislighold være et godt alternativ. «Sannsynlighet for mislighold»-tilnærmingen tar hensyn til forventede kostnader for garantisten, og tilordner en del av rentebesparelsen basert på dette. Vi mener at den foreslåtte tilnærmingen, der man i realiteten foretar en overskuddsdeling, er i henhold OECDs retningslinjer og dermed tilfredsstiller kravene i norsk internprisingsregelverk.
Metodens pålitelighet er selvfølgelig avhengig av kvaliteten av «input», som sannsynlighet og dividende ved mislighold osv. Med godt forarbeid knyttet til valg av «input»-variabler kan denne tilnærmingen være et godt alternativ for å fastsette en armlengdes garantiprovisjon.
1.Retningslinjer for internprising for flernasjonale foretak og skattemyndigheter, OECD 1995 (OECD TPG) www.regjeringen.no/upload/FIN/rapporter/internprising_oecd.pdf, punkt 1.68.
2.Proposed revision of chapters I-II of the transfer pricing guidelines, 9. september 2009, punkt 2.8, www.oecd.org/dataoecd/1/57/43 655 703.pdf.
3.Fred-Ove Almvik og Vegard Kristiansen, Bedriftsbeskatning i praksis, Sentralskattekontoret for storbedrifter, 3. Utgave 2006, side 608 (punkt 13.3.1).
4.Fred-Ove Almvik og Vegard Kristiansen, Bedriftsbeskatning i praksis, Sentralskattekontoret for storbedrifter, 3. Utgave 2006, side 608 (punkt 13.3.1).
5.Sten-Frode Olsen og Hanne Beate Lørstad Magnussen, «Internprising - erfaringer fra Sentralskattekontoret for storbedrifter», Praktisk Økonomi & Finans, vol. 26, 1-2010.
6.OECD, Comparability: Public invitation to comment on a series of draft issue notes, 10. mai 2006, s. 24-26.
7.OECD TPG, pkt. 2.7.
8.OECD TPD, pkt. 3.5.
9.Bob Plunkett og Larry Powell, Transfer Pricing of Intercompany Loans and Guarantees: How Economic Models can fill the guidance gap, Daily Tax Report, Vol. 8, No. 15 (January 24, 2008).
10.www.moodys.com/
11.www.standardandpoors.com/
12.www.fitchratings.com/
13.Obligasjoner - et sikkert, men spennende alternativ, Oslo Børs (Obligasjonsbrosjyrer).
14.Harlow N. Higinbotham og Stuart L. Harsbarger, Using credit default swaps to price intercompany loan guarantees, Economics and transfer pricing: North American update, Fall 2008.
15.www.bloomberg.co.uk
16.thomsonreuters.com/products_services/financial/content_update/archive/ cds_spreads_on_datastream/#
17.Harlow N. Higinbotham og Stuart L. Harsbarger, Using credit default swaps to price intercompany loan guarantees, Economics and transfer pricing: North American update, Fall 2008.


