


IFRS 9 - ny standard for finansielle instrumenter
I november 2009 ga IASB ut IFRS 9 Finansielle instrumenter - første del av en standard som vil erstatte IAS 39. I artikkelen gir vi en overordnet beskrivelse av de mest sentrale delene av standarden. I del II av artikkelen ser vi på hvor IASB står i arbeidet med de neste delene av IFRS 9.
Dette vil bli en betydningsfull standard i fremtiden og IASB har varslet at en fullstendig versjon av IFRS 9 vil komme i løpet av 2010.
Finanskrisen satte for alvor søkelyset på områder som virkelig verdi, kredittrisiko, likviditet, reklassifisering og nedskrivning av finansielle eiendeler. Som en konsekvens av dette satte IASB og FASB i gang en rekke målrettede tiltak for å bedre den finansielle rapporteringen knyttet til disse områdene. Bakgrunnen for, og innholdet i, mange av de tiltakene som gjelder finansielle instrumenter, ble i stor grad gjort rede for i Revisjon og Regnskap nr. 6 2009 i artikkelen «Finansielle instrumenter - nye regler på vei».* Artikkel i Revisjon og Regnskap nr. 6 2009 av Lars I. Pettersen. Endringshastigheten innenfor dette området er imidlertid høy og siden forrige artikkel ble skrevet, har IASB blant annet gitt ut en standard knyttet til klassifisering og måling av finansielle eiendeler, samt et høringsutkast om amortisert kost og nedskrivninger.* IASB og FASB har også arbeidet videre med de delene av regnskapsføring av finansielle instrumenter som ikke så langt er dekket av IFRS 9. I denne artikkelen vil vi gjøre rede for innholdet i IFRS 9 og gi en oversikt over tidsplanen til de resterende prosjektene som inngår i arbeidet med å erstatte reglene for finansielle instrumenter. Disse prosjektene vil bli gitt en nærmere omtale i neste utgave av Revisjon og Regnskap.
Tidsplan
Den 5. november 2009 ga IASB ut et høringsutkast om måling til amortisert kost og nedskrivninger. Som en følge av at forslaget vil gi flere selskaper, særlig innenfor finanssektoren, store systemmessige utfordringer dersom det blir vedtatt som standard, har IASB valgt en høringsperiode på åtte måneder, slik at høringsfristen er satt til 30. juni 2010. For å få en grundig vurdering av de operasjonelle utfordringene som er knyttet til den nye modellen, har IASB etablert et ekspertpanel som skal gi råd til IASB om blant annet estimering av fremtidige kontantstrømmer og anvendelsen av internrentemetoden.* Ekspertpanelet hadde sitt første møte den 8. desember 2009. Som en følge av de forventede systemmessige utfordringene ved implementeringen av den foreslåtte løsningen, har IASB foreløpig besluttet at et ikrafttredelsestidspunkt for de fremtidige delene av IFRS 9 som dekker amortisert kost og nedskrivninger, skal være tre år fra en endelig godkjennelse. Legger man til grunn at det ikke vil bli gitt ut en endelig standard om måling til amortisert kost og nedskrivning før mot slutten av 2010, vil det være rimelig å forvente at et obligatorisk ikrafttredelsestidspunkt ikke vil være tidligere enn 1. januar 2014.
Den 12. november 2009 ga IASB ut standarden IFRS 9 Finansielle instrumenter. I motsetning til høringsutkastet som kom ut i juli 2009, omhandler første utgave av IFRS 9 kun finansielle eiendeler. Finansielle forpliktelser og ikke-finansielle kontrakter innenfor virkeområdet til IAS 39 forble i IAS 39. Grunnen til dette er blant annet at IASB har hatt store utfordringer knyttet til behandlingen av egen kredittrisiko i målingen av finansielle forpliktelser. IASB har imidlertid arbeidet videre med måling av finansielle forpliktelser, slik at de nå indikerer at et revidert høringsutkast om måling av forpliktelser vil komme i løpet av første kvartal 2010.
EFRAG* European Financial Reporting Advisory Group. valgte den 2. november 2009 å utgi et 24 siders notat som anmodet om innspill knyttet til en eventuell godkjennelse av IFRS 9.* EFRAG 2009a. I notatet gikk det frem at EFRAG hadde vurdert standarden opp mot kravene for godkjennelse og vurdert det slik at de ville forslå for EU-kommisjonen å godta standarden. Dette ble underbygget ved at EFRAG den 9. november publiserte en statusrapport som indikerte en forventet godkjennelse av IFRS 9 for bruk i EU i løpet av fjerde kvartal 2009. På bakgrunn av disse hendelsene kunne det derfor på dette tidspunktet virke som om IFRS 9 ville kunne bli tatt i bruk i norske selskapers årsregnskaper for 2009 for selskaper som hadde ønsket det. Den 12. november, etter sterk politisk motstand blant annet fra Frankrike, bremset imidlertid EU opp arbeidet med godkjenning av IFRS 9. Arbeidet vil trolig ikke bli tatt opp igjen før flere deler av IFRS 9 er ferdigstilt. Statusen for dette prosjektet er derfor endret til «postponed» i EFRAG sin statusrapport.* EFRAG 2009b. Bakgrunnen for at arbeidet stoppet opp fremgikk av et brev som EU-kommisjonen den 4. november 2009 sendte til IASB i forbindelse med at IASB la frem sin «near final draft» på IFRS 9: «We strongly encourage the IASB to revisit the key elements of its proposal having a more direct impact on the right dividing line between «fair value» and «cost» accounting and on financial stability (in areas such as the key role of business model, the scope of the OCI category and the recycling of gains/losses, and the prohibition of bifurcation of embedded derivatives), with a view to delivering a long-term, robust solution to financial instrument accounting, and its implications on financial stability».* European Commission 2009. Brev fra Jörgen Holmquist, Director General of the Internal Markets and Services Directorate, til IASBs styreleder Sir David Tweedie.
Et av momentene som det har vært knyttet stor spenning til ved arbeidet med å utarbeide en ny standard for finansielle instrumenter, er IASB og FASB sine ulike valg av innfallsvinkel. IASB har i hovedsak valgt å dele prosjektet opp i tre faser, hvor de behandler henholdsvis klassifisering og måling, nedskrivning og sikring separat, mens FASB så langt har valgt en tilnærming som innebærer at de vil gi ut et samlet høringsutkast som tar for seg områdene i sin helhet. For å unngå at ulik tilnærming skal resultere i at styrene presenterer ulike løsninger til ulike tidspunkter, valgte IASB og FASB på deres felles møter i slutten av oktober 2009 å diskutere hvordan de tidsmessig skulle strukturere sin innsats for å kunne presentere helhetlige løsninger på de prosjektene som faller inn under deres «Memorandum of Understanding», samt hvilke prinsipper som skulle underbygge løsningene i en standard for finansielle instrumenter. Diskusjonene førte til at styrene den 5. november ga ut en uttalelse* FASB og IASB 2009. som blant annet inneholdt oppdaterte tidsplaner for alle deres felles prosjekter og felles prinsipper som skulle ligge til grunn for en felles løsning for finansielle instrumenter.
I forhold til den tidsmessige planen rundt finansielle instrumenter het det i uttalelsen at styrene i de resterende fasene vil ha sammenfallende høringsperioder. Dette betyr at IASB har utsatt sitt høringsutkast om sikring og finansielle forpliktelser, som opprinnelig var forventet i desember 2009, til første kvartal 2010.* IASB og FASB vil i løpet av 4 møter i januar og februar 2010 sammen diskutere sikringsbokføring og klassifisering og måling av finansielle forpliktelser. IASB har også bestemt seg for å utgi en anmodning om innspill i forbindelse med at FASB etter planen utgir sitt helhetlige høringsutkast i løpet av første kvartal 2010. Tilbakemeldingene som høringsinstansene gir på dette dokumentet, vil IASB ta med seg i arbeidet frem mot neste utgave av IFRS 9 som etter planen vil komme i løpet av fjerde kvartal 2010.
Under er det presentert en tabell som gir en oppdatert oversikt over de sentrale tidspunktene til de prosjektene som inngår i arbeidet med å lage en ny helhetlig løsning for finansielle instrumenter.
Prosjekt |
Status |
2009 |
2010 |
2011 |
2012 |
2013 |
2014 |
|||
Q4 |
Q1 |
Q2 |
Q3 |
Q4 |
H1 |
Januar |
Januar |
Januar |
||
Klassifisering og måling |
Endelig standard |
X (12.nov) |
||||||||
Vurdering av tilbakemelding fra tidliganvendere |
X |
|||||||||
Ikrafttredelse |
X |
|||||||||
Finansielle forpliktelser |
Utgivelse av endringer til opprinnelig høringsutkast |
X |
||||||||
Høringsfrist endringer |
X (juni) |
|||||||||
Endelig standard |
X |
|||||||||
Nedskrivning |
Forventet ikrafttredelse |
X |
||||||||
Høringsutkast |
X (5.nov) |
|||||||||
Høringsfrist høringsutkast |
X (juni) |
|||||||||
Anmodning om innspill knyttet til FASB-modell |
X |
|||||||||
Endelig standard |
X |
|||||||||
Forventet ikrafttredelse |
X |
|||||||||
Sikring |
Høringsutkast |
X |
||||||||
Høringsfrist høringsutkast |
X (juni) |
|||||||||
Anmodning om innspill knyttet til FASB-modell |
X |
|||||||||
Endelig standard |
X |
|||||||||
Forventet ikrafttredelse |
X |
|||||||||
Fjerning av finansielle instrumenter fra balansen |
Nytt høringsutkast |
X |
X |
|||||||
Endelig standard |
X |
X |
||||||||
Forventet ikrafttredelse |
X? |
|||||||||
Skillet mellom gjeld og egenkapital |
Høringsutkast |
X |
||||||||
Endelig standard |
X |
|||||||||
Forventet ikrafttredelse |
X? |
|||||||||
Måling av virkelig verdi |
Rundbordskonferanser |
X |
||||||||
Endelig standard |
X |
|||||||||
Forventet ikrafttredelse |
X? |
|||||||||
Standardens struktur
Strukturen i IFRS 9 er bygget opp på tilsvarende måte som den vi kjenner fra andre gjeldende standarder i dag med formål, virkeområde, standardens hovedinnhold, ikrafttredelse og overgangsbestemmelser, vedlegg A med definisjoner og vedlegg B med utdyping av standarden. Det som imidlertid skiller IFRS 9 fra gjeldende standarder, er at dette er den første standarden som IASB publiserer som er inndelt i kapitler hvor nummereringen av paragrafene følger av plasseringen innenfor det enkelte kapittel. Slik standarden foreligger i dag er ingen av kapitlene ferdig utbygd. Det er satt av et eget kapittel for sikringsbokføring, slik at løsningene på dette området vil tas inn i standarden når de er vedtatt av IASB. Det er også satt av et kapittel for noteopplysninger, noe som innebærer at IFRS 7 Finansielle instrumenter - opplysninger på sikt vil forsvinne som egen standard og innarbeides i IFRS 9.
Overordnet beskrivelse
Under den nye standarden skal alle finansielle eiendeler ved første gangs balanseføring måles til virkelig verdi (inkludert transaksjonskostnader for alle instrumenter som ikke måles til virkelig verdi over resultatet) og klassifiseres basert på den modellen («business model») som selskapet styrer eiendelene etter og karakteristikaene til de kontraktsfestede kontantstrømmene til hver enkelt eiendel. Ved etterfølgende måling vil enheten, alt etter hvilken klassifiseringskategori som ble gjeldende for instrumentet ved første gangs balanseføring, måle den finansielle eiendelen enten til virkelig verdi eller amortisert kost.
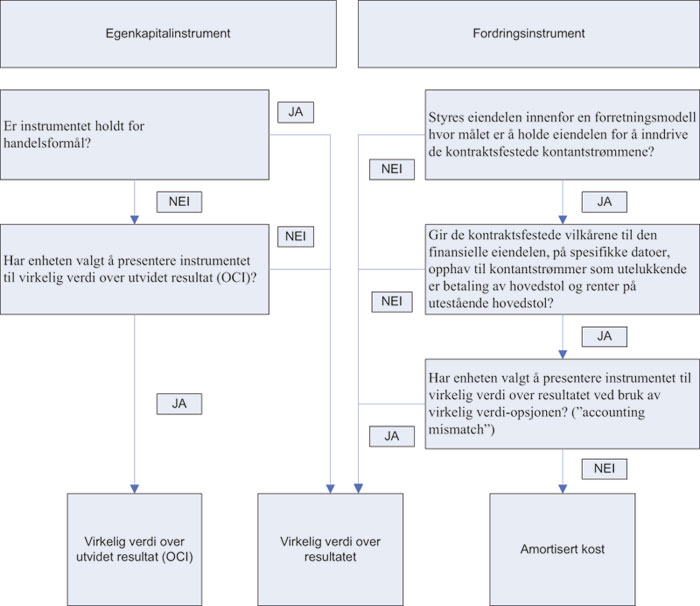
IFRS 9 viderefører hovedløsningen fra IAS 39, og løsningen fra høringsutkastet om klassifisering og måling, med to målekriterier, amortisert kost og virkelig verdi. IASB har imidlertid, på bakgrunn av høringssvarene, endret beskrivelsen av betingelsene som må oppfylles for at et instrument skal måles til amortisert kost. I IFRS 9 skal en finansiell eiendel måles til amortisert kost dersom følgende betingelser er oppfylt:
eiendelen styres innenfor en forretningsmodell hvor målet er å holde eiendelen for å motta de kontraktsfestede kontantstrømmene.
de kontraktsfestede vilkårene til den finansielle eiendelen gir, på spesifikke datoer, opphav til kontantstrømmer som utelukkende er betaling av hovedstol og renter på utestående hovedstol.* Se IFRS 9.4.2.
Av standarden går det frem at selskapet skal gjøre vurderingen av selskapets forretningsmodell først og deretter vurdere karakteristikaene til instrumentet. Dersom ikke begge disse betingelsene er oppfylt, skal instrumentet måles til virkelig verdi.
Selv om en finansiell eiendel oppfyller kriteriene for å måles til amortisert kost, vil enheten ved første gangs balanseføring - gjennom den såkalte virkeligverdiopsjonen - ha et ugjenkallelig valg til å måle instrumentet til virkelig verdi over resultatet. Betingelsen er at måling til virkelig verdi med verdiendringer over resultatet eliminerer eller i vesentlig grad reduserer en inkonsistens i måling eller resultatføring («accounting mismatch») som ellers ville oppstå av måling av eiendeler eller forpliktelser eller av resultatføring av gevinster eller tap på disse på ulikt grunnlag. I svarene til høringsutkastet gikk det frem at nesten alle respondentene var for å beholde virkeligverdiopsjonen ved en «accounting mismatch». Grunnen til at man ikke har opprettholdt de andre kriteriene for bruk av virkeligverdiopsjonen som i dag finnes i IAS 39, er at disse for det første blir overflødige som en følge av at klassifiseringen av finansielle instrumenter nå skal basere seg på selskapets styringsmodell og for det andre at sammensatte kontrakter hvor vertskontrakten er en finansiell eiendel, nå i overveiende grad uansett skal måles til virkelig verdi.
For egenkapitalinstrumenter som ikke er holdt for handelsformål, har selskap, som foreslått i høringsutkastet, ved første gangs balanseføring en ugjenkallelig mulighet til å klassifisere instrumentet slik at alle verdiendringer presenteres i utvidet resultat («other comprehensive income»). Bakgrunnen for at det i standarden er åpnet for en slik presentasjon av endringer i virkelig verdi, er at IASB i flere av høringssvarene fikk kommentarer om at enkelte strategiske investeringer ikke holdes med det formål å oppnå avkastning på investeringen, og at resultatføring av virkelig verdiendringer i resultatet dermed ikke på en tilfredsstillende måte ville reflektere prestasjonen til selskapet som holdt investeringen. I begrunnelsesvedlegget nevnes som et eksempel selskaper som må gjøre en investering i det landet hvor de selger sine produkter.* Se IFRS 9 BC.83.
I høringsutkastet var det foreslått at verken utbytte eller akkumulert gevinst eller tap ved realisasjon skulle resirkuleres til resultatet. Som en følge av at mange av høringsinstansene gjorde IASB oppmerksom på at et slikt forbud - siden slike investeringer ofte er finansiert ved gjeld - ville føre til en «mismatch» i resultatet, valgte IASB å endre denne reguleringen i standarden. IFRS 9 krever at utbytte fra egenkapitalinstrumenter hvor verdiendringer vises i utvidet resultat, skal resultatføres dersom utbyttet representerer avkastning på investeringen (i motsetning til tilbakebetaling av investeringen). IASB valgte imidlertid å opprettholde forbudet mot resirkulering av akkumulert gevinst eller tap fra utvidet resultat til resultatet ved realisasjon. Bakgrunnen skyldes i stor grad at dette ville betydd at IASB måtte ha utviklet egne nedskrivningsregler for instrumentene i denne kategorien, noe som hadde gjort standarden mer kompleks.
For regnskapsprodusenter som gjør bruk av denne kategorien, følger det betydelige og til dels detaljerte notekrav.* Se IFRS 7.11A-11B. Disse opplysningskravene inkluderer spesifisering av investeringer, opplysninger om virkelig verdi, begrunnelse for bruk av OCI, mottatte utbytter fordelt på aksjer som er på balansen og aksjer som ikke lenger er på balansen samt eventuelle reklassifiseringer innenfor egenkapital i perioden. Ved salg vil et selskap blant annet måtte oppgi begrunnelsen for salget, virkelig verdi på investeringen på dato for salg og akkumulert gevinst eller tap ved salg.
I høringsutkastet ble det foreslått at det ikke skulle være anledning til å foreta reklassifisering av instrumenter etter første gangs måling. Som en følge av at nesten alle høringssvarene var uenige i dette forslaget, og fordi et forbud mot reklassifisering ville fremstå som inkonsekvent i en modell hvor første gangs klassifisering baserer seg på selskapets forretningsmodell, valgte IASB i den endelige standarden å kreve reklassifisering i de tilfeller hvor selskapets styringsmodell har endret seg. Det presiseres imidlertid i standarden at det forventes at slike endringer vil forekomme svært sjeldent.* Se IFRS 9.B5.9 Som et eksempel nevnes det i vedlegg B til standarden at et finansielt tjenesteytende selskap bestemmer seg for å legge ned sin virksomhet innenfor realkreditt, og da under den forutsetning at de ikke aksepterer ny virksomhet innenfor dette området og at selskapet aktivt forsøker å markedsføre porteføljen for salg. Som et eksempel på noe som ikke er endring i forretningsmodell, nevnes det i standarden at et selskap endrer hensikten med å holde en bestemt finansiell eiendel (selv om endringen i hensikt er drevet av signifikante endringer i markedsforhold).
For å hindre uredelig regnskapstilpasning har IASB fastsatt at reklassifiseringen skal gjøres prospektivt fra første dag i den første rapporteringsperioden som følger etter selskapets endring i styringsmodell. Et selskap med kalenderår som årsregnskapsperiode og kvartalsvis delårsrapportering som får en endring i styringsmodellen som resulterer i en reklassifisering den 15. februar, vil derfor i delårsrapporteringen gjennomføre reklassifiseringen prospektivt fra 1. april. Det er også gjort endringer i IFRS 7 slik at det må gis utfyllende noteopplysninger ved reklassifisering.
I figuren under gis det en overordnet oversikt over klassifiserings- og målingsreglene i IFRS 9.
Betingelsene for måling til amortisert kost
På bakgrunn av at de fleste høringsinstansene mente at klassifiseringsbetingelsene i høringsutkastet var for uklare, valgte IASB i den nye standarden både å gi en mer utfyllende beskrivelse av prinsippene om enhetens styrings- eller forretningsmodell og karakteristika ved instrumentets kontantstrøm og å ta inn eksempler på noen instrumenter som både oppfyller og ikke oppfyller disse betingelsene for måling til amortisert kost.
Selskapets styringsmodell
For å vurdere om betingelsen om selskapets styringsmodell er oppfylt, må et selskap ta utgangspunkt i målet for deres styringsmodell slik det er fastsatt av selskapets ledelse.* Ledelse som «key management personnel» definert i IAS 24.9. Vurderingen vil ikke gjøres instrument for instrument, men den vil være basert på et høyere aggregeringsnivå, for eksempel porteføljenivå eller selskapsnivå. I standarden presiseres det imidlertid at et selskap som har porteføljer som styres på grunnlag av ulike modeller, for eksempel en portefølje som styres med det mål å realisere endringer i virkelig verdi som følge av endringer i kredittspreader og yieldkurver og en portefølje hvor målet er å innkassere avdrag og renter, vil kunne klassifisere disse porteføljene uavhengig av hverandre.* Se IFRS 9.B4.2.
En del selskaper har porteføljer som styres basert på en modell hvor målet er å innkassere kontraktsfestede kontantstrømmer, men hvor det samtidig forekommer salg av instrumenter. Dette gjelder for eksempel banker og forsikringsselskaper som justerer porteføljene sine for å oppnå ønskede mål om kredittrisiko og durasjon. I standardens vedlegg B går det frem at slike salg ikke trenger å være et brudd på betingelsen om å innkassere kontraktsfestede kontantstrømmer, så lenge slike salg ikke skjer mer enn et begrenset antall ganger.* Se IFRS 9.B4.3. IFRS 9 benytter termen «an infrequent number of sales». Betingelsen om et slikt begrenset antall ganger med salg vil ikke være oppfylt for porteføljer hvor det aktivt kjøpes og selges instrumenter eller hvor selskapet ønsker å realisere fordelaktige endringer i virkelig verdi på instrumentene.
For å synliggjøre effekten av slike salg er det gjort endringer i IAS 1 og IFRS 7. IAS 1 er endret slik at det nå skal vises en særskilt presentasjon av gevinster og tap i resultatet ved realisasjon av instrumenter målt til amortisert kost. IFRS 7 krever videre at det skal gjøres en separat analyse av gevinster og tap på de finansielle eiendelene som fjernes fra balansen, samt at bakgrunnen for realisasjonen skal oppgis.* Se IFRS 7.20A.
Instrumentets kontantstrømskarakteristika
Standardens krav er at instrumentets kontantstrøm kun skal representere renter beregnet på den til enhver tid utestående hovedstol og avdrag på denne. Kontantstrømmene må komme på forhåndsdefinerte tidspunkter og renten må kun representere kompensasjon for tidsverdi og kredittrisiko på den til enhver tid utestående hovedstol. Det er opplagt at denne beskrivelsen er tilpasset for å skille vanlige fordringsinstrumenter (høringsutkastet benyttet begrepet instrumenter med «basic loan features», men dette begrepet er ikke videreført i IFRS 9) fra andre instrumenter.
Vanlige aksjer vil ikke oppfylle kravene til instrumentets kontantstrømkarakteristika da utbytte verken kommer på forhåndsdefinerte tidspunkter eller utelukkende representerer kompensasjon for tidsverdi og kredittrisiko.
Derivater vil heller ikke oppfylle kravene til instrumentets kontantstrømkarakteristika da derivatene ikke har en faktisk hovedstol med tidsverdi og kreditteksponering.
En rekke instrumenter som oppsigelige obligasjoner («callable bond») og forlengbare obligasjoner («extension bond») inneholder vilkår som gjør det mulig for innehaveren eller utstederen henholdsvis å løse inn instrumentet før kontraktfestet forfall eller forlenge løpetiden til instrumentet ut over kontraktfestet forfall. I vedlegg B til standarden, paragraf B4.10-B4.12, går det frem at kontraktsfestede vilkår som endrer timingen eller størrelsen på betaling av hovedstol eller rente ikke er brudd på betingelsen om utelukkende tilbakebetaling av hovedstol og rente så lenge:
a) det er snakk om en flytende rente som er kompensasjon for tidsverdien av penger og kredittrisiko (denne kan være fastsatt ved første gangs balanseføring, og dermed være fast) til utestående beløp
b) de kontraktsfestede vilkårene gir en rett til tidlig innløsning og de oppfyller følgende kriterier:
-
vilkårene er ikke betinget av fremtidige hendelser, annet enn for å beskytte:
erververen mot kredittforringelse hos utstederen (for eksempel mislighold, nedvurdering av kredittrating eller brudd på lånebetingelser) eller endringer i kontroll hos utstederen, eller
erververen eller utstederen mot endringer i relevant beskatning eller lovgivning, og
b. tilbakebetalingsbeløpet representerer utestående hovedstol og påløpte renter på utestående hovedstol. Tilbakebetalingsbeløpet kan inkludere en rimelig tilleggskompensasjon for det førtidige opphøret av kontrakten.
c) de kontraktsfestede vilkårene gir en rett til forlengelse og de oppfyller følgende kriterier:
-
vilkårene er ikke betinget av fremtidige hendelser, annet enn for å beskytte:
erververen mot kredittforringelse hos utstederen (for eksempel mislighold, nedvurdering av kredittrating eller brudd på lånebetingelser) eller endringer i kontroll hos utstederen, eller
erververen eller utstederen mot endringer i relevant beskatning eller lovgivning, og
b. vilkårene til forlengelsesopsjonen resulterer i kontraktsfestede kontantstrømmer i løpet av forlengelsesperioden som utelukkende er betaling av hovedstol og rente på utestående hovedstol.
Anvendelse av klassifiseringsbetingelsene på konkrete instrumenter
Noen instrumenter er utformet slik at ihendehaverne av relaterte instrumenter har ulik prioritet til kontantstrømmene som utbetales fra utsteder. Et eksempel på slike instrumenter er såkalte «collateralized debt obligations» (CDO). Disse kjennetegnes ved at et spesialforetak utsteder transjerte verdipapirer med ulik risiko og avkastning for å finansiere kjøp av en underliggende portefølje bestående av for eksempel banklån eller obligasjoner.* Rakkestad, K. J, og Weme, S. 2006. Eksempelvis kan et slikt instrument deles opp i tre transjer som har forskjellig prioritet til de kontantstrømmene som genereres av den underliggende porteføljen. I høringsutkastet ble det foreslått at kun den mest «senior» transjen, dvs. den med høyest sikkerhet, skulle kunne måles til amortisert kost. Som en følge av at svært mange høringssvar var imot dette forslaget, valgte IASB å lage særskilte klassifiseringskriterier for disse instrumentene. Kriteriene i standarden er kun relatert til betingelsen om instrumentets karakteristika, mens betingelsen om selskapets styringsmodell skal vurderes likt som for andre instrumenter. For at en transje skal kunne måles til amortisert kost, må transjen og de underliggende instrumentene oppfylle vilkårene beskrevet nedenfor: * Se IFRS 9.B4.21-B4.26.
For det første må investoren vurdere om de kontraktsfestede vilkårene til transjen som vurderes for klassifisering (uten at man ser igjennom til de underliggende finansielle instrumentene) gir opphav til kontantstrømmer som utelukkende er betaling av hovedstol og renter på utestående hovedstol (renten til transjen er for eksempel ikke knyttet opp i mot en vareindeks).
For det andre må investoren «se igjennom» «eiendelssiden» på strukturen for å identifisere de underliggende finansielle instrumentene som genererer kontantstrømmene og påse at instrumentene har kontantstrømskarakteristika som oppfyller følgende betingelser:
De underliggende instrumentene må bestå av ett eller flere instrumenter som har kontraktsfestede kontantstrømmer som utelukkende er betaling av hovedstol og renter på utestående hovedstol.
-
De underliggende instrumentene kan i tillegg bestå av instrumenter som:
reduserer variabiliteten i kontantstrømmene til instrumentene i punkt (a), og når kombinert med instrumentene i punkt (a), resulterer i kontantstrømmer som utelukkende er betaling av hovedstol og renter på utestående hovedstol, eller
-
justerer kontantstrømmene til transjen i forhold til kontantstrømmene til de underliggende instrumentene i punkt (a) for å adressere forskjeller i og kun i:
om renten er fast eller flytende,
valutaen som kontantstrømmene er angitt i, inkludert inflasjonen i den valutaen, eller
timingen til kontantstrømmene
For det tredje må eksponeringen mot kredittrisiko i de underliggende finansielle instrumentene som er iboende i transjen være lik eller mindre enn eksponeringen som er iboende i de underliggende instrumentene (denne betingelsen vil for eksempel være oppfylt dersom de underliggende instrumentene skulle tape 50% som en følge av kredittap og transjen ville under alle omstendigheter tape 50% eller mindre).
Dersom det ved første gangs balanseføring er praktisk umulig å vurdere om betingelsene ovenfor er oppfylt, eller om de underliggende instrumentene kan endres etter første gangs måling på en slik måte at de ikke oppfyller betingelsene i punkt (a) og (b) ovenfor, må transjen måles til virkelig verdi med verdiendringer over resultatet.
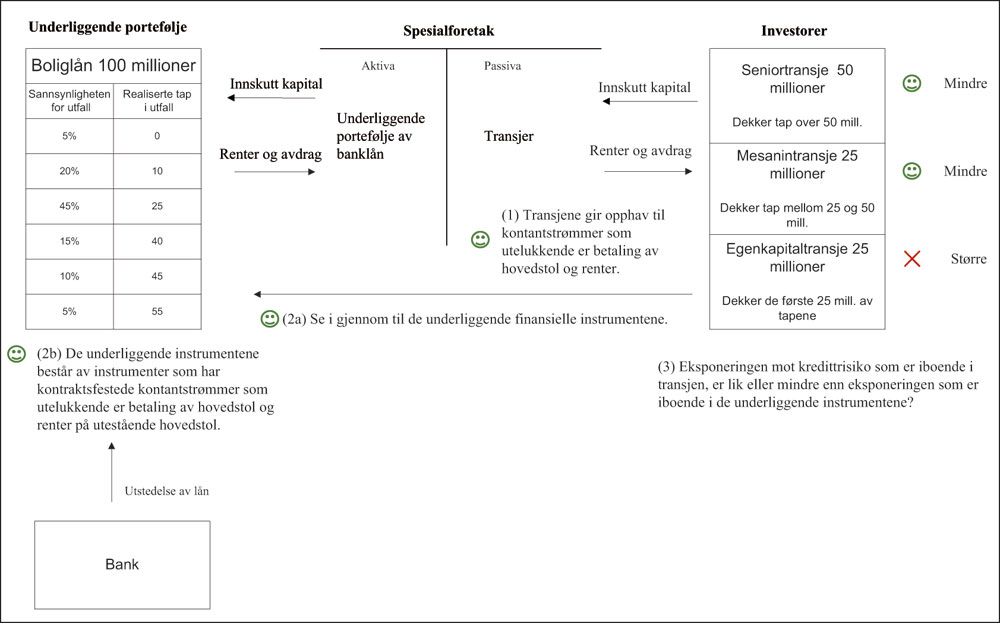
Eksempel: Investering i transjer*
Anta at en bank har utstedt standard norske boliglån til en verdi av 100 millioner kroner med underliggende sikkerhet på 50 millioner. Disse selges videre til et opprettet spesialforetak som finansierer kjøpet ved å utstede transjerte obligasjoner. Seniortransjen er på 50 millioner, mesanintransjen 25 millioner og egenkapitaltransjen 25 millioner kroner. Transjene er strukturert slik at egenkapitaltransjen skal dekke de første 25 millioner i tap i den underliggende boliglånsporteføljen, mesanintransjen skal dekke tapene mellom 25 og 50 millioner og seniortransjen skal dekke resten. Det utøves ikke aktiv forvaltning av boliglånsporteføljen, slik at kontantstrømmene til investorene utelukkende består av rentebetalinger og avdrag fra de underliggende boliglånene.
Når investorene som har investert i transjene, skal klassifisere disse, må de først vurdere om de selv styrer investeringen innenfor en forretningsmodell hvor målet er å inndrive de kontraktsfestede kontantstrømmene. Deretter må investorene se nærmere på transjenes kontantstrømskarakteristika ved hjelp av de særskilte vilkårene gjennomgått ovenfor.
Først må investorene se på karakteristikaene til transjene, noe som innebærer en vurdering av om de gir opphav til kontantstrømmer som utelukkende er betaling av hovedstol og renter. Siden alle investorene kun mottar renter og avdrag, er dette kriteriet oppfylt for alle transjene. Så må investorene se i gjennom strukturen for å identifisere den underliggende porteføljen som genererer kontantstrømmene, for deretter å vurdere om dette er instrumenter som har kontraktsfestede kontantstrømmer som utelukkende er betaling av hovedstol og renter. I dette tilfellet består den underliggende porteføljen kun av standard boliglån, så dette kriteriet er også oppfylt. Til slutt må investorene vurdere kredittrisikoen som er iboende i transjene relativ til de underliggende instrumentene. Beregner man den sannsynlighetsveide kredittrisikoen til porteføljen, som i dette tilfellet er 26,5* Beregnet som sannsynlighet for utfall ganger med tap ved utfall (0,05*0+0,2*10+0,45*25+0,15*40+0,15*45+0,05*55=26,5). Vi ber leserne ha overbærenhet med realismen i størrelsen på forventede tap. millioner, ser man at det kun er senior- og mesanintransjene som har kredittrisiko som er lik eller mindre enn eksponeringen i de underliggende instrumentene. Dermed vil kun disse transjene kunne måles til amortisert kost.
Sammensatte kontrakter
Sammensatte kontrakter innenfor virkeområdet til IFRS 9 separeres ikke i en vertskontrakt og et innebygd derivat, men vurderes samlet i forhold til kriteriene for måling til amortisert kost eller virkelig verdi. For sammensatte kontrakter som inneholder en vertskontrakt utenfor virkeområdet til IFRS 9, vil reglene i IAS 39 gjelde. Det betyr at et selskap må vurdere om det innebygde derivatet skal skilles ut, og i de tilfellene hvor det kreves utskilling, regnskapsføre derivatet til virkelig verdi over resultatet etter reglene i IFRS 9 hvis det innebygde derivatet er en eiendel og tilsvarende etter reglene i IAS 39 hvis det innebygde derivatet er en forpliktelse og vertskontrakten i henhold til den standarden som gjelder for denne delen av kontrakten.
Selv om mange av høringssvarene kom med argumenter for å kreve utskilling av innebygde derivater, valgte IASB å videreføre forslaget i høringsutkastet. I motsetning til under IAS 39 vil det derfor ikke være krav om utskilling av innebygde derivater for sammensatte kontrakter hvor vertskontrakten er en finansiell eiendel. Begrunnelsen for denne løsningen skyldtes i stor grad et ønske om å forenkle de regelbaserte kravene som i dag er gjeldende.
IFRS 9 krever altså at sammensatte kontrakter skal vurderes som helhet under de samme klassifiseringsreglene som andre finansielle eiendeler, og avhengig av om klassifiseringsbetingelsene er oppfylt, vil kontrakten måles enten til virkelig verdi eller amortisert kost. For eksempel vil konvertible obligasjoner nå måtte måles til virkelig verdi (konverteringsretten kompenserer ikke bare for tidsverdien av penger og kredittrisiko).
Intet pålitelighetsunntak eller særregel
Under IFRS 9 skal alle egenkapitalinstrumenter måles til virkelig verdi. Dette betyr dermed at det gjeldende unntaket i IAS 39.46(c) - som i visse begrensede tilfeller gjør det mulig og pliktig å måle unoterte egenkapitalinstrumenter (og derivater på disse) til kost - blir fjernet. IASB har imidlertid valgt å presisere at anskaffelseskost i begrensede tilfeller kan være et passende estimat på virkelig verdi. I vedlegg B går det frem at dette kun vil gjelde dersom det ikke er tilstrekkelig med tidsriktig informasjon tilgjengelig eller dersom variabiliteten i området for mulige estimat på virkelig verdi er stor og anskaffelseskost representerer beste estimat på virkelig verdi innenfor dette området.* IFRS 9.B5.5. Standarden begrenser muligheten for å benytte historisk kost som estimat på virkelig verdi ved å oppgi indikatorer for når anskaffelseskost ikke ville være et godt estimat på virkelig verdi.* Se IFRS 9.B5.6. Historisk kost vil aldri kunne være et beste estimat på virkelig verdi for investeringer i noterte egenkapitalinstrumenter eller derivater på slike. Det er også viktig å presisere at det i begrunnelsesvedlegget til standarden går frem at IASB mener at anskaffelseskost ikke vil representere beste estimat på virkelig verdi for visse typer selskaper, slik som finansinstitusjoner og investeringsfond.* Se IFRS 9 BC 80.
I høringsutkastet ble det foreslått at finansielle eiendeler som kjøpes med en rabatt som reflekterer inntrådte kredittap, måtte måles til virkelig verdi. IASB begrunnet blant annet dette med at slike instrumenter ikke holdes av selskaper for å inndrive kontantstrømmene som oppstår fra eiendelens kontraktsfestede vilkår. Svært mange av høringssvarene som kom inn, argumenterte for at selskaper kan styre slike instrumenter for å oppnå kontraktsfestede kontantstrømmer, og som en følge av dette bestemte IASB seg for at det ikke skal være slik at kjøp av instrumenter til en pris som reflekterer inntrufne tap i seg selv gjør at eiendelen ikke kan måles til amortisert kost.
Avslutning - del 1
IASB har satt obligatorisk virkningstidspunkt for IFRS 9 til årsregnskap som starter på eller etter 1. januar 2013, men tidligere anvendelse er tillatt* Etter hovedreglene i IAS 8 skal standarden implementeres retrospektivt. Enheter som velger tidlig anvendelse før 1. januar 2011 kan likevel selv velge hvilken dag som skal være overgangsdato. Ved implementering før 1. januar 2012 vil det ikke være krav om omarbeiding av sammenligningstall. Ved første gangs anvendelse etter 1. januar 2011 skal standarden anvendes fra den første dagen i overgangsåret. . Ved tidlig implementering av IFRS 9 er enhetene pliktig til å ta i bruk alle deler av standarden som er offentliggjort av IASB, men de har ikke plikt til å ta i bruk senere endringer i IFRS 9 før disse endringene blir obligatoriske. Som en følge av at overgangen til IFRS 9 vil kunne få store konsekvenser, særlig for selskaper innenfor visse bransjer, bør selskaper som omfattes av standarden i løpet av 2010 eller 2011 sette seg inn i konsekvensene, gjerne i samarbeid med revisor. For selskaper som vurderer tidlig overgang, er det verd å merke seg at standarden vil få et stabilt innhold først mot slutten av 2010. For disse selskapene er det også viktig å følge godt med på godkjennelsesprosessen i EU. I neste del av artikkelen vil vi se nærmere på hva som er status for de endringene i IFRS 9 som er varslet i løpet av 2010.
Referanser
EFRAG 2009a. Invitation to comment on EFRAG’s assessments. Draft endorsement advice and effects study report on IFRS 9 Financial Instruments.
EFRAG 2009b. The EU endorsement status report. Position as at 17 December 2009.
European Commission 2009. Exposure Draft Financial Instruments (IAS 39 revision - Phase 1) «Classification and Measurement». Comments on Near Final Draft.
FASB og IASB 2009. FASB and IASB Reaffirm Commitment to Memorandum of Understanding. A joint Statement of the FASB and IASB.
IASB 2009a. Financial Instruments: Classification and Measurement. Exposure Draft. IASCF.
IASB 2009b. Project Summary and Feedback Statement. Financial Instruments. Part 1: Classification and measurement.
Rakkestad, K. J, & Weme, S. 2006, årg. 34/2. Penger og kreditt. CDO-er: Nye muligheter for å investere i kredittmarkedet.


