


Merverdiavgift ved omorganisering
I denne artikkelen vil vi belyse avgiftsmessige implikasjoner ved omorganiseringer av virksomheter som eier bygg eller anlegg. Vi vil også omtale fremgangsmåter for hvordan omorganiseringer kan gjennomføres uten at avgiftstap oppstår.
1 Innledning - problemstilling
På merverdiavgiftsrettens område er det verken i lov eller praksis lagt til grunn kontinuitet ved omorganisering av virksomheter. Dette gjør blant annet at omorganiseringer som innebærer overføring av eiendomsrett til fast eiendom fra ett avgiftssubjekt til et annet, for eksempel ved fisjon, fusjon eller konserninterne overføringer, for avgiftsformål likestilles med ordinære salg.
Ved omorganiseringer av virksomheter som eier bygg eller anlegg, vil det derfor kunne oppstå plikt for overdrager til å tilbakebetale til staten (deler av) den inngående avgiften som måtte være fradragsført på kostnader til nybygg, påbygg, tilbygg eller andre påkostninger før omorganiseringen gjennomføres.
Det er i seg selv ikke noe nytt at det ikke gjelder kontinuitet på avgiftsrettens område. Betydningen av manglende kontinuitet har imidlertid økt betraktelig etter innføringen av de såkalte «justeringsreglene for fast eiendom». Begrunnelsen er flerdelt: Det er i justeringsreglene ikke gitt dispensasjonsbestemmelser etter mønster av de tidligere reglene om «unnlatt tilbakeføring» under bruksendringsreglene* Jf. merverdiavgiftsloven § 21 tredje ledd, jf. § 4 i forskrift nr. 72 til merverdiavgiftsloven.. Plikten til tilbakebetaling av allerede fradragsført inngående avgift vil likevel kunne unngås gjennom såkalt «overdragelse av justeringsforpliktelse» fra overdrager til ny eier av eiendommen. De nokså rigide kravene som er oppstilt for at tilbakebetalingsplikt skal kunne unngås etter justeringsreglene, innebærer imidlertid en ikke ubetydelig rettslig - og ventelig også faktisk - begrensning sammenlignet med tidligere rettstilstand* Jf. Kapittel 2 og 3 i forskrift nr. 132 til merverdiavgiftsloven. .
I tillegg kommer det forhold at justeringsreglene kan medføre plikt til tilbakebetaling av inngående avgift på aktiveringspliktige kostnader inntil ti år tilbake i tid - regnet fra det tidspunktet de aktiveringspliktige arbeidene ble fullført, mens det etter bruksendringsreglene bare kunne bli tale om plikt til tilbakebetaling av inngående avgift på inntil tre år tilbake i tid.Utover sammenfatningen i punkt 2.1 nedenfor, vil det i denne artikkelen ikke bli gitt noen nærmere redegjørelse for justeringsreglene for fast eiendom som sådanne* For en bredere omtale av justeringsreglene for fast eiendom, vises til boken «Justeringsreglene for fast eiendom - en innføring», utgitt av Estate Media Forlag, 2008. Boken er skrevet av advokat Alexander With og revisor Knut Andreassen - begge fra Advokatfirmaet Selmer DA..
2 Kort om sentrale avgiftsregler
2.1 Kort om justeringsreglene
1. januar 2008 ble det innført nye avgiftsregler av stor betydning, blant annet for alle virksomheter som eier bygg eller anlegg - de såkalte «justeringsreglene for fast eiendom»* Jf. merverdiavgiftsloven §§ 26b til 26e..
Kort fortalt er justeringsreglene bestemmelser om korreksjon («justering») av opprinnelig avgiftsbehandling av skattemessig aktiveringspliktige kostnader knyttet til fast eiendom, som følge av begivenheter (såkalte «justeringsbegivenheter») som inntreffer innen ti år etter fullføring av bygget eller anlegget (dvs. i løpet av i «justeringsperioden»). Justeringsbegivenheter kan gi eieren rett til mer fradrag enn hva som var tilfellet da bygget eller anlegget ble fullført, men kan også innebære plikt til (delvis) tilbakebetaling av den inngående avgiften som opprinnelig ble fradragsført. Størrelsen på avgiftsbeløpet som i tilfelle pliktes tilbakebetalt, beror på i hvilket år etter fullføringen justeringsbegivenheten inntreffer* Jf. merverdiavgiftsloven § 26 e..
Salg av fast eiendom er et typisk eksempel på en begivenhet som i utgangspunktet innebærer plikt til tilbakebetaling av inngående avgift.
Man kan for eksempel tenke seg at Selskap A i 2008 lot oppføre et bygg til kr 40 millioner eks. mva, dvs. at merverdiavgiften utgjorde kr 10 millioner. Siden bygget ble anskaffet til bruk i Selskap As avgiftspliktige virksomhet, har Selskap A fradragsført den inngående avgiften på kr 10 millioner.
Dersom bygget i 2009 selges fra Selskap A til Selskap B, plikter Selskap A som utgangspunkt å tilbakebetale til staten kr 9 millioner (9/10) av den inngående avgiften på oppføringskostnadene.
Til gjengjeld vil Selskap B, på nærmere vilkår, kunne kreve utbetalt et tilsvarende beløp fra staten (kr 9 millioner), men da bare med kr 1 million pr år* Jf. Kapittel 2 og 3 i forskrift nr. 132 til merverdiavgiftsloven. . Selv om Selskap B således vil kunne kreve utbetalt fra staten de kr 9 millioner som Selskap A først har måtte innebetale, vil salget likevel innebære en ikke-ubetydelig likviditetsulempe.
Selskap As plikt til tilbakebetaling av kr 9 millioner til staten vil imidlertid kunne unngås dersom Selskap B oppfyller vilkårene for å overta Selskap As såkalte «justeringsforpliktelse», og selskapene dessuten inngår skriftlig avtale om dette senest ved utløpet av den avgiftstermin eiendomsretten overføres til Selskap B* Jf. Kapittel 2 og 3 i forskrift nr. 132 til merverdiavgiftsloven. «Vilkåret» om at skriftlig avtale om overdragelse av justeringsforpliktelsen må være inngått senest ved utløpet av den avgiftstermin eiendomsretten overføres, er oppstilt av Skattedirektoratet i en uttalelse publisert på skatteetaten.no den 18. februar 2009. .
2.2 Ikke regler om kontinuitet på avgiftsrettens område
På merverdiavgiftsrettens område er utgangspunktet at det ikke foreligger kontinuitet ved omorganiseringer som innebærer overføring av eiendomsrett til fast eiendom, som f.eks. ved fisjon, fusjon, omdanning eller konserninterne transaksjoner. Konsekvensen er at slike overføringer - i relasjon til merverdiavgiftslovens bestemmelser - likestilles med ordinære salg av fast eiendom* Jf. f.eks. punkt 6 i Skattedirektoratets uttalelse publisert på skatteetaten.no den 18. februar 2009. .
Sett i sammenheng med justeringsreglene for fast eiendom innebærer dette at for eksempel et selskap som fisjonerer ut et nyoppført bygg, hvor all den inngående avgiften er ført til fradrag, i utgangspunktet vil måtte tilbakebetale til staten (deler av) den inngående avgiften på oppføringskostnadene, jf. punkt 3 nedenfor.
3 Noen typetilfeller
3.1 Eksempel
Ved gjennomgangen av typetilfeller nedenfor, tas utgangspunkt i følgende eksempel:
-Selskap A har oppført et bygg som ble ferdigstilt i 2008.
-Totale kostnader på bygget utgjorde 50 millioner, hvorav 10 millioner var merverdiavgift.
-På ferdigstillelsestidspunktet benyttet Selskap A hele bygget i avgiftspliktig virksomhet. Selskap A har derfor fradragsført all inngående avgift på oppføringskostnadene (kr 10 millioner).
-Justeringsperioden løper i ti år fra og med 2008.
- Omorganiseringen skjer med virkning fra 1. januar 2009.
-Selskap B vil benytte bygget i fullt ut avgiftspliktig virksomhet.
3.2 Utfisjonering av bygget til nytt selskap
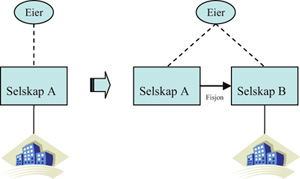
Utgangspunkt:
Som følge av utfisjoneringen av bygget i 2009, vil Selskap A, det overdragende selskap, som utgangspunkt ha plikt til å tilbakebetale til staten kr 9 millioner (9/10) av den opprinnelig fradragsførte avgiften på kr 10 millioner.
Til gjengjeld vil Selskap B, det overtakende selskap, kunne kreve utbetalt fra staten kr 1 million pr. år i ni år - til sammen kr 9 millioner.
Tilpasningsmuligheter:
Selskap As tilbakebetalingsplikt kan imidlertid unngås dersom det senest innen utgangen av den avgiftstermin overføringen av bygget skjer, dvs. innen utløpet av den avgiftstermin fisjonen ble registrert gjennomført i Foretaksregisteret, inngås avtale om at Selskap B overtar Selskap As justeringsforpliktelse på kr 9 millioner for de ni siste årene av justeringsperidoen.
3.3 Fusjon av to selskaper, hvor bygget før fusjonen eies av det overtakende selskap (Selskap A)
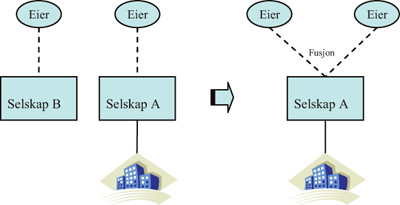
Dersom bygget før fusjonen eies av det overtakende selskap, dvs. Selskap A, innebærer fusjonen mellom Selskap A og Selskap B ikke plikt til tilbakebetaling av inngående avgift Selskap A måtte ha fradragsført før fusjonen. Begrunnelsen er at fusjonen i et slikt tilfelle ikke innebærer at eiendomsretten går over fra ett avgiftssubjekt til et annet.
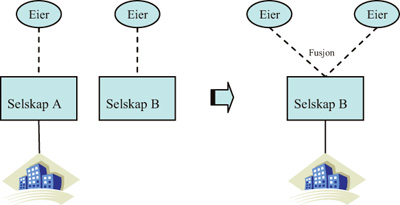
3.4 Fusjon av to selskaper, hvor bygget blir fusjonert inn i det overtakende selskap (Selskap B)
Utgangspunkt:
Som følge av fusjonen i 2009, vil Selskap A, det overdragende selskap, som utgangspunkt ha plikt til å tilbakebetale til staten kr 9 millioner (9/10) av den opprinnelig fradragsførte avgiften på kr 10 millioner.
Til gjengjeld vil Selskap B, det overtakende selskap, kunne kreve utbetalt fra staten kr 1 million pr. år i ni år - til sammen kr 9 millioner.
Tilpasningsmuligheter:
Selskap As tilbakebetalingsplikt kan imidlertid unngås dersom det senest innen utgangen av den avgiftstermin overføringen av bygget skjer, dvs. innen utløpet av den avgiftstermin fusjonen blir registrert gjennomført i Foretaksregisteret, inngås avtale om at Selskap B overtar Selskap As justeringsforpliktelse på kr 9 millioner for de ni siste årene av justeringsperidoen.
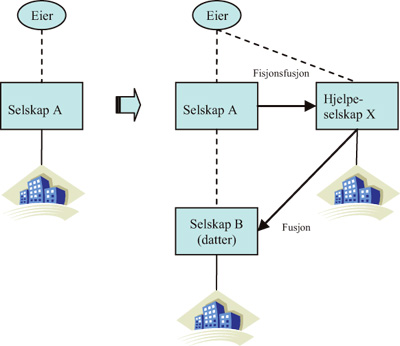
3.5 Overføring av eiendommen til et datterselskap ved bruk av et hjelpeselskap (drop down)
Overføringen skjer i dette tilfelle ved at eiendommen først overføres ved en fisjonsfusjon inn i Hjelpeselskap X, for så å overføres til Selskap B (datter) gjennom en fusjon av Hjelpeselskap X og Selskap B.
Utgangspunkt:
Selskap A vil som et resultat av fisjonsfusjonen av bygget inn i Hjelpeselskap X i 2009, som utgangspunkt ha plikt til å tilbakebetale til staten kr 9 millioner (9/10) av den opprinnelig fradragsførte avgiften på kr 10 millioner.
Det oppstår da spørsmål om Selskap As plikt til tilbakebetaling kan unngås gjennom at Hjelpeselskap X og/eller Selskap B overtar Selskap As justeringsforpliktelse, eventuelt om Hjelpeselskap X og/eller Selskap B vil kunne kreve utbetalt fra staten kr 1 million pr. år i ni år - til sammen kr 9 millioner.
Tilpasningsmuligheter?
Et første spørsmål vil kunne være hvorvidt det for avgiftsformål kan «sees bort fra» de mellomliggende transaksjonene, dvs. henholdsvis overføringen av bygget fra Selskap A til Hjelpeselskapet X (ved fisjonsfusjon) og den videre overføringen fra Hjelpeselskapet X til Selskap B (ved fusjon), og da slik at Selskap As plikt til tilbakebetaling kan unngås dersom det senest innen utgangen av den avgiftstermin overføringen av bygget skjer, inngås avtale om at Selskap B (og ikke Hjelpeselskap X), overtar Selskap As justeringsforpliktelse på kr 9 millioner for de ni siste årene av justeringsperidoen.
Skattedirektoratet har nylig uttalt at det ikke kan sees bort fra de mellomliggende transaksjonene henholdsvis mellom Selskap A og Hjelpeselskap X og deretter mellom Hjelpeselskap X og Selskap B* Jf. punkt 6 i Skattedirektoratets uttalelse publisert på skatteetaten.no den 18. februar 2009..
Et neste spørsmål vil naturlig være om Selskap As plikt til tilbakebetaling kan unngås dersom det senest innen utgangen av den avgiftstermin overføringen av bygget skjer, inngås avtale om at Hjelpeselskap X overtar Selskap As justeringsforpliktelse på kr 9 millioner for de ni siste årene av justeringsperidoen.
Siden Hjelpeselskap X ikke skal benytte bygget i avgiftspliktig virksomhet, men derimot umiddelbart overdra dette til Selskap B (ved fusjon), vil vilkårene for at Hjelpeselskap X kan overta Selskap As justeringsforpliktelser, ikke være oppfylt* Jf. § 2-3 i forskrift nr. 132 til merverdiavgiftsloven. . Utfisjoneringen av bygget fra selskap A til Hjelpeselskap X vil dermed utløse plikt for Selskap A til tilbakebetaling av kr 9 millioner til staten.
Siden Selskap As plikt til tilbakebetaling ikke kan unngås, oppstår det endelig spørsmål om Hjelpeselskap X eller Selskap B vil kunne overta en justeringsrett, dvs. om selskapene kan kreve utbetalt fra staten de kr 9 millioner Selskap A må tilbakebetale til staten som følge av fusjonen.
Etter vår oppfatning vil konklusjonen på dette kunne bero på om:
-Hjelpeselskap X utelukkende er opprettet i anledning fisjonsfusjonen og den påfølgende fusjonen, og selskapet vil bli oppløst så snart transaksjonene er gjennomført, eller om
-Hjelpeselskap X er et allerede eksisterende selskap, som ikke anses som næringsdrivende i relasjon til merverdiavgiftslovens bestemmelser, eller om
-Hjelpeselskap X er et allerede eksisterende selskap, som anses som næringsdrivende i relasjon til merverdiavgiftslovens bestemmelser.
Dersom Hjelpeselskap X utelukkende er opprettet i anledning fisjonsfusjonen og den påfølgende fusjonen, og selskapet vil bli oppløst så snart transaksjonene er gjennomført, må det etter vår oppfatning mest sannsynlig legges til grunn at Hjelpeselskap X ikke kan overta en justeringsrett på kr 9 millioner* Konklusjonen er begrunnet i at Hjelpeselskap X - gitt at avgiftsmyndighetenes praktisering av merverdiavgiftslovens næringsbegrep er korrekt - ikke oppfyller vilkårene for å overta justeringsrett, jf. § 2-4 i forskrift nr. 132 til merverdiavgiftsloven. . Etter vår oppfatning vil heller ikke Selskap B erverve en slik rett etter fusjonen med Hjelpeselskap X.
En fisjonsfusjon med påfølgende fusjon ved bruk av et Hjelpeselskap X som er opprettet utelukkende i anledning transaksjonene, og som vil bli oppløst så snart transaksjonene er gjennomført, vil etter dette medføre et endelig avgiftstap på kr 9 millioner.
Det samme vil etter vår oppfatning gjelde dersom Hjelpeselskap X er et allerede eksisterende selskap som ikke anses som næringsdrivende i relasjon til merverdiavgiftslovens bestemmelser - typisk dersom Hjelpeselskap X er et «rent holdingsselskap» eller lignende* Jf. § 2-4 i forskrift nr. 132 til merverdiavgiftsloven. . En fisjonsfusjon med påfølgende fusjon ved bruk av et Hjelpeselskap X som ikke anses som næringsdrivende i relasjon til merverdiavgiftslovens bestemmelser, vil etter dette medføre et endelig avgiftstap på kr 9 millioner.
Dersom Hjelpeselskap X er et allerede eksisterende selskap som anses som næringsdrivende i relasjon til merverdiavgiftslovens bestemmelser, fremstår det etter vår oppfatning ikke som endelig avklart hvorvidt Hjelpeselskap X kan overta en justeringsrett på kr 9 millioner, som deretter kan videreføres til Selskap B ved fusjonen. Etter vår oppfatning tilsier hensynet til sammenheng i regelverket at Hjelpeselskap X, som anses som næringsdrivende i relasjon til merverdiavgiftslovens bestemmelser, kan overta en justeringsrett på kr 9 millioner, som deretter kan videreføres til Selskap B ved fusjonen.
Alternativ struktur:
Hvis det ikke er noen personlige aksjonærer i A AS, kan en «drop down» eventuelt vurderes gjennomført ved at aksjene i Hjelpeselskap X, etter fisjonen, overføres til A AS som tingsinnskudd. I et slikt tilfelle vil Hjelpeselskap X ikke bli oppløst, og situasjonen vil være identisk med det som er beskrevet i eksempelet med utfisjonering av bygget til nytt selskap ovenfor. Etter innstrammingene i fritaksmetoden vil tingsinnskuddet, som skattemessig anses som en realisasjon, utløse beskatning i henhold til den nye «3 %-regelen». Dette innebærer at 3 % av latent gevinst på aksjene vil bli beskattet med 28 % (effektivt 0,84 %). For eventuelle personlige aksjonærer i A AS kan fremgangsmåten være mindre interessant (gitt nevneverdig skattemessig gevinst på eiendommen), siden tingsinnskuddet vil utløse realisasjonsgevinstbeskatning med 28 %.
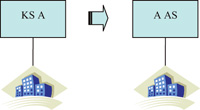
3.6 Omdannelse (f.eks. fra KS til AS)
Utgangspunkt:
Omdannelse av et selskap som eier et bygg, f.eks. fra KS A til A AS, innebærer selskapsrettslig sett at det finner sted en overføring av bygget fra KS A til A AS.
Ved en omdanning i 2009 vil KS A derfor som utgangspunkt ha plikt til å tilbakebetale til staten kr 9 millioner (9/10) av den opprinnelig fradragsførte avgiften på kr 10 millioner.
Til gjengjeld vil A AS kunne kreve utbetalt fra kr 1 million pr. år fra staten i ni år - til sammen kr 9 millioner.
Vi gjør oppmerksom på at Skattedirektoratet i en konkret sak har lagt til grunn et kontinuitetssynspunkt ved omdanning fra KS til AS, hvilket skulle tilsi at omdanning av KS A til A AS ikke utløser tilbakebetalingsplikt for KS A* Klagesak 3885 for Klagenemnda for Merverdiavgift. . Siden det er tale om en enkeltstående uttalelse hvor det legges til grunn et annet prinsipp (kontinuitet) enn hva som ellers er lagt til grunn (diskontinuitet), er det imidlertid etter vår oppfatning et spørsmål om uttalelsen kan legges til grunn - det være seg generelt ved omdanninger eller spesielt ved omdanning fra KS til AS. Vi anbefaler derfor at det uansett inngås avtale om at A AS overtar KS A’s justeringsforpliktelse, jf. nedenfor.
Tilpasningsmuligheter:
Selskap KS As plikt til tilbakebetaling kan likevel unngås dersom det senest innen utgangen av den avgiftstermin omdanningen gjennomføres, inngås avtale om at A AS overtar KS As justeringsforpliktelse på kr 9 millioner for de ni siste årene av justeringsperidoen.
3.7 Konserninterne overføringer av bygg
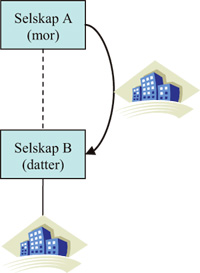
Utgangspunkt:
Konserninterne overføringer likestilles - for avgiftsformål - med ordinære salg. Ved en konsernintern overføring av bygget til Selskap B i 2009, vil Selskap A derfor som utgangspunkt ha plikt til å tilbakebetale til staten kr 9 millioner (9/10) av den opprinnelig fradragsførte avgiften på kr 10 millioner.
Til gjengjeld vil Selskap B kunne kreve utbetalt fra kr 1 million pr. år fra staten i ni år - til sammen kr 9 millioner.
Tilpasningsmuligheter:
Selskap As tilbakebetalingsplikt kan imidlertid unngås dersom det senest innen utgangen av den avgiftstermin eiendomsretten til bygget går over til Selskap B, inngås avtale om at Selskap B overtar Selskap As justeringsforpliktelse på kr 9 millioner for de ni siste årene av justeringsperidoen.
3.8 Særlig om overdragelse av ubearbeidede tomter
Etter vår oppfatning fremstår det pr. i dag som uavklart hvorvidt justeringsreglene bare gjelder for inngående avgift knyttet til «bygg eller anlegg» eller om reglene også gjelder for inngående avgift på kostnader til ubearbeidede tomter.
Problemstillingen har praktisk betydning i de tilfeller hvor f.eks. deler av et tomteområde utfisjoneres etter at det er påløpt inngående avgift f.eks. på reguleringskostnader, prosjekteringskostnader mv., men før arbeidene med opparbeidelse av tomten har begynt, dvs. før det foreligger et «bygg» eller «anlegg» for avgiftsformål.
Etter vår oppfatning tilsier bestemmelsenes ordlyd at også kostnader til ubearbeidede tomter omfattes av justeringsreglene. Problemstillingen er ikke uttrykkelig omtalt i forarbeidene. Enkelte formuleringer i forarbeidene kan likevel synes å forutsette at reglene bare gjelder for «bygg og anlegg». Dersom det legges til grunn at avgift på kostnader til ubearbeidede tomter ikke omfattes av justeringsreglene, vil det ikke være mulig å overføre verken justeringsrettigheter - eller forpliktelser, f.eks. i forbindelse med fisjon. Den inngående avgiften som måtte være pådratt i det overdragende selskap før fisjonen gjennomføres, vil i så tilfelle være endelig tapt.
4 Avsluttende kommentarer
Gjennomgangen ovenfor illustrerer klart at det foreligger et stort behov for regler om kontinuitet også på merverdiavgiftslovens område. Etter vår oppfatning medfører dagens rettstilstand (ikke kontinuitet) uheldige konsekvenser særlig i to retninger: For det første kan rettstilstanden føre til at omorganiseringer som ellers har gode bedriftsøkonomiske grunner for seg, ikke gjennomføres fordi omorganiseringene vil innebære avgiftskostnader.
For det annet innebærer summen av mangelen på kontinuitet på den ene siden og innføringen av justeringsreglene på den annen, at et allerede komplisert regelverk blir ytterligere komplisert. Konsekvensene vil ventelig bli at det gjennomføres et antall omorganiseringer uten at de nødvendige tilpasninger foretas, hvilket vil innebære etterberegninger med tillegg av renter og tilleggsavgift.
Intuitivt, som følge av antall bygg som eies av aktører i denne bransjen, kunne man tenke seg at det er i eiendomsbransjen (her forstått som virksomheter som leier ut fast eiendom) risikoen for å trå feil er størst. Etter vår oppfatning er ikke dette uten videre gitt. Begrunnelsen er at eiendomsbransjen allerede er vant til å forholde seg til kompliserte avgiftsregler, og derfor (regelmessig) har et særlig våkent øye til disse hver gang man vurderer tiltak utover ordinær drift. Sett fra vårt ståsted fremstår derfor risikoen for at avgiftstap vil oppstå, som vel så stor i andre bransjer som eier bygg og anlegg, men som ikke er særlig godt kjent med de kompliserte avgiftsreglene for fast eiendom (tradisjonell industri mv.). Ansvaret som hviler på revisors og andre rådgiveres skuldre, blir ikke mindre etter dette.


