


IFRS i praksis - noen observasjoner
Basert på en undersøkelse av årsregnskapene for 2007 til de største selskapene på Oslo Børs tar artikkelen for seg noen av områdene hvor estimatusikkerheten er stor, blant annet nedskrivningsvurderinger av goodwill og ytelsesbaserte pensjonsordninger. Artikkelen tar også for seg en rekke andre forhold.
Finansiell rapportering og viktigheten av utfyllende notekrav har det siste året og i særdeleshet nå høsten 2008 som følge av finansuroen som har rammet store deler av verden, blitt aktualisert ytterligere. Den finansielle rapporteringen etter IFRS består av en rekke estimater som sammen skal gi et rettvisende bilde («true and fair view») av selskapet. Når vi vet at kun små endringer i innsatsfaktorer ved enkelte beregninger kan medføre vesentlig effekt på den finansielle rapporteringen, illustrerer det viktigheten av utfyllende og relevante noteopplysninger og store krav til profesjonell skjønnsutøvelse* Se artikkel til Erik Mamelund «Profesjonell skjønnsutøvelse» i R&R nr. 4 - 6 2008. hos selskapenes ledelse. For eksempel, ved beregning av nåverdi på en evigvarende kontantstrøm vil en økning i avkastningskravet på ett prosentpoeng, fra for eksempel 10 til 11 % medføre en reduksjon på ca. 10-15 % av kontantstrømmens nåverdi. Det er klart at med slike ikke uvesentlige utslag på rapporterte tall ved kun mindre endringer i kritiske innsatsfaktorer, er noteopplysningene i årsregnskapet særdeles viktige for å forstå selskapenes reelle stilling og resultat.
Usikkerheten i markedet i dag er stor og både avkastningskrav og estimater på fremtidig inntjening fremstår som vanskeligere å estimere enn noen gang tidligere. Det er derfor innlysende at utfyllende og gode noteopplysninger på områder hvor estimatusikkerheten er stor må foreligge. Denne artikkelen tar for seg noen av områdene hvor estimatusikkerheten er stor, blant annet nedskrivningsvurderinger av goodwill og ytelsesbaserte pensjonsordninger. Vi har gjennomgått årsregnskapene for 2007 til de største selskapene på Oslo Børs og det er også gjort en sammenligning med internasjonale selskaper for å se om de norske foretakenes praksis avviker i forhold til det en kan observere blant de største selskapene i Europa.
Undersøkelsen har vi delt inn i to deler, hvor den ene delen er en gjennomgang av praksis knyttet til valg av forutsetninger og regnskapsprinsipper på utvalgte områder som presenteres i enkelte noteopplysninger. Denne delen av undersøkelsen omfatter 64 selskaper notert på Oslo Børs, samt 25 internasjonale selskaper. Den andre delen av undersøkelsen er en gjennomgang av regnskapsspråk og presentasjon av oppstillingsplanene til konsern og morselskap og omfatter 241 foretak notert på Oslo Børs, dvs. tilnærmet alle selskaper notert pr. 31.12.2007.
Første del av artikkelen har en omfattende omtale av nedskrivningsvurderinger. I denne delen er det poengtert en rekke områder hvor praksis viser seg å være svak og til dels overraskende. Vi vil poengtere at den avvikende praksis fra standardenes krav som har etablert seg i løpet av de tre første årene selskapene i Norge har rapportert etter IFRS, ikke på noen måte kan benyttes som et forsvar for å videreføre praksisen. I så hensende vil en nok kunne betrakte de foregående årene som en overgangsperiode, med 2005 som et overgangsår hvor terskelen for etterlevelse var lavere, noe høyere i 2006 og enda noe høyere i 2007. For 2008 må denne overgangsperioden kunne sies å være over og det må kunne forventes av selskapene at notekravene etterleves i større grad enn det vi i dag opplever.
Valg av forutsetninger og regnskapsprinsipp på utvalgte områder
Første del av undersøkelsen er en analyse av regnskapet til 64 av Oslo Børs største selskaper. Pr. 31. august 2008 hadde utvalget i undersøkelsen en samlet markedsverdi på mnok 1 435 499, noe som utgjorde ca. 80 % av alle aksjer og grunnfondsbevis notert på Oslo Børs. Undersøkelsen omfatter også en sammenligning mot store europeiske foretak notert i England, Tyskland, Frankrike, Spania og Italia. Utvalget består av fem foretak fra hvert av landene, til sammen 25 noterte europeiske foretak. Undersøkelsen har fokusert på:
forutsetninger ved nedskrivningsvurdering av goodwill,
presentasjon av oppkjøp gjort i siste periode,
bruk av mellomresultater i resultatoppstillingen,
regnskapsprinsipp anvendt på felleskontrollert virksomhet,
presentasjon av egenkapitaloppstilling, og
plassering av resultatandel ved bruk av egenkapitalmetoden for tilknyttede foretak
I tillegg til undersøkelsen av de 64 selskapene presenterer vi i denne artikkelen også den årlige undersøkelsen av pensjonsforutsetninger som Ernst & Young i Norge utfører. Denne undersøkelsen omfatter 38 selskaper på Oslo Børs og tilnærmet alle disse selskapene er med i undersøkelsen av de 64 selskapene nevnt over. Tidligere versjon av denne undersøkelsen kan leses om i Ernst & Youngs Regnskapssirkulære av 2007* Regnskapssirkulære for 2007 kan lastes ned fra www.ey.no under «Kurs og publikasjoner»..
Selskapenes bruk av forutsetninger ved nedskrivningsvurdering av goodwill
Goodwill oppstår ved kjøp av virksomhet hvor vederlaget overstiger virkelig verdi på netto identifiserbare eiendeler, gjeld og betingede forpliktelser. Som oftest vil vederlaget ved slike oppkjøp reflektere den inntjeningen virksomheten forventes å generere i fremtiden. En svikt eller en forventet svikt i inntjeningen kan medføre at en kommer i en nedskrivningssituasjon. I disse dager opplever flere selskaper at en må nedjustere sine estimater på fremtidig inntjening på grunn av den lavkonjunkturen vi nå er på vei inn i. Det er derfor ventet at flere selskaper vil måtte foreta nedskrivninger av goodwill frem mot årsskiftet og at enda flere nærmer seg en nedskrivningssituasjon.
Uavhengig av om det foreligger indikasjoner på verdifall eller ikke, følger det av IFRS 3 Virksomhetssammenslutninger at goodwill skal testes for verdifall årlig og oftere dersom hendelser eller endrede omstendigheter tilsier at den kan ha falt i verdi. Testingen skal skje i henhold til IAS 36 Verdifall på eiendeler og medfører at ledelsen må ta stilling til en rekke variabler/estimater som skal benyttes i vurderingen av gjenvinnbart beløp. Disse estimatene krever en utstrakt skjønnsutøvelse og stiller høye krav til ledelsen. For brukerne av regnskapet er det viktig å vite hvilke forutsetninger selskapet har lagt til grunn ved fastsettelse av gjenvinnbart beløp. Dette blant annet for å kunne gjøre opp sine egne vurderinger av usikkerheten knyttet til de balanseførte verdiene.
På grunnlag av vår analyse kan vi konkludere med at det er et betydelig forbedringspotensial forbundet med tilleggsopplysninger om goodwillnedskrivninger. Dagens økonomiske situasjon tilsier at opplysninger om goodwillnedskrivninger vil være spesielt relevante i forbindelse med utarbeidelse av 2008-regnskapet.
IAS 36.134 stiller en rekke opplysningskrav knyttet til de forutsetningene som er benyttet ved gjennomføringen av en nedskrivningstest. Fastsettelse av disse forutsetningene har, som nevnt innledningsvis, stor betydning for utfallet av vurderingen som gjøres, og i undersøkelsen er det fokusert spesielt på bruk av nøkkelforutsetninger som avkastningskrav, vekstrater etter prognoseperiode, prognoseperioder og grunnlaget for gjenvinnbart beløp. For vesentlige kontantstrømgenererende enheter (KGE) skal opplysningene gis på KGE-nivå. Av selskapene i utvalget, var åtte selskaper uten goodwill, seks selskaper anså goodwill uvesentlig og i de resterende 50 selskapene forelå det 177 KGEer som er analysert. Undersøkelsen av de noterte foretakene på Oslo Børs er sammenlignet med 25 børsnoterte foretak i Europa, hvor 143 KGEer er identifisert.
Gjenvinnbart beløp
Ved en nedskrivningstest skal balanseført verdi av den aktuelle KGEen vurderes opp mot gjenvinnbart beløp. Selskapene skal opplyse hvilket grunnlag gjenvinnbart beløp er basert på, det vil si enten ved bruk av bruksverdi eller virkelig verdi fratrukket salgskostnader («netto salgsverdi»). Selskapene på Oslo Børs har i stor grad benyttet bruksverdi som gjenvinnbart beløp. Av figur 1 ser vi at i 80 % av KGEene er bruksverdi brukt som vurderingsgrunnlag, mens tilsvarende tall for netto salgsverdi er 2 %. I 18 %, eller i 32 KGEer, er det ikke gitt opplysninger om grunnlaget for fastsettelse av gjenvinnbart beløp («Annet»). Følgende forklaring på manglende informasjon for disse er gitt:
Beskrivelse kategori «Annet» | |
|---|---|
Beskrivelse |
Antall |
Ingen opplysninger gitt |
27 |
Goodwill tilordnet KGE i forbindelse med oppkjøp foretatt i 2007, ingen nedskrivningstest utført ved årsslutt |
4 |
100 % nedskrivning av goodwill som følge av tap på kontrakt |
1 |
Sum |
32 |
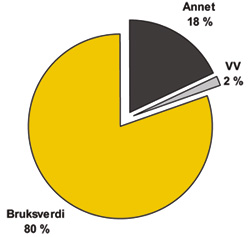
At det i 18 % av tilfellene ikke er gitt tilfredsstillende opplysninger er overraskende, spesielt tatt i betraktning utvalget omfatter de største og mest likvide selskapene på Oslo Børs og at vi har trukket ut de oppkjøpene som ikke anses vesentlige for noteopplysningsformål. Å unnlate å presentere denne informasjonen for vesentlige KGEer er en svakhet og gir brukerne av regnskapet færre muligheter til å forstå selskapet finansielle stilling og posisjon.
Figur 2 oppsummerer funnene gjort i Norge sammenlignet med internasjonal praksis. Selv om gjennomgangen internasjonalt begrenser seg til et fåtall selskaper fra hvert land, er selskapene som er analysert de store «børslokomotivene» i sine respektive hjemland, og trolig dermed også foregangselskaper i forhold til andre selskapers praktisering av IFRS i disse landene. Av figur 2 fremkommer det at bruk av netto salgsverdi som grunnlag for gjenvinnbart beløp kan synes noe mer utbredt internasjonalt. I Norge er netto salgsverdi kun benyttet for KGEer som selv er børsnoterte. Internasjonalt har man i langt større grad benyttet ulike verdsettelsesteknikker, herunder diskonterte kontantstrømmer og relativ verdsettelse (multipler) ved fastsettelsen av netto salgsverdi. I praksis kan en stille seg spørsmålet om hvilke reelle forskjeller som ligger i å benytte diskonterte kontantstrømmer under bruksverdi og virkelig verdi fratrukket salgskostnader. Etter IAS 36 skal en estimere kontantstrømmer slik en velinformert markedsaktør ville gjort ved utarbeidelse av estimat for virkelig verdi fratrukket salgskostnader. Utgifter til for eksempel nyinvesteringer og restruktureringer som vil medføre en økt netto kontantstrøm inn i KGEen, kan ved en bruksverdivurdering ikke tas med i vurderingen før tidligst det tidspunktet da selskapet har bundet seg til disse. Tilsvarende forbud gjelder ikke eksplisitt ved bruk av netto salgsverdi, nettopp fordi en markedsaktør vil ta hensyn til slike omstruktureringer i sin verdsettelse. Erfaringsmessig kan det imidlertid i praksis være vanskelig å finne gode argumenter for at de to fremgangsmåtene skal medføre vesentlige forskjellige verdier.
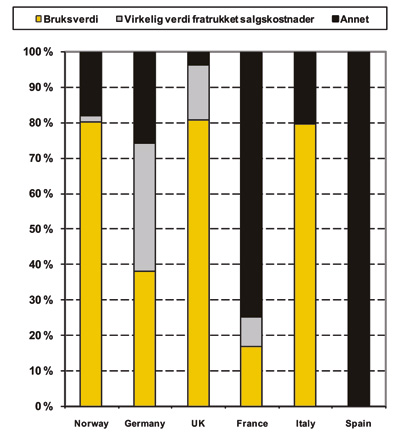
Figur 2viser videre at man internasjonalt, og da spesielt i Frankrike og Spania, ikke gir tilstrekkelige opplysninger om grunnlaget for gjenvinnbart beløp.
Avkastningskrav
Formålet med å diskontere fremtidige kontantstrømmer er å reflektere tidsverdien av penger og den risiko som knytter seg til de fremtidige kontantstrømmene. Ved diskontering av de fremtidige kontantstrømmene må det fastsettes et avkastningskrav på investeringen som benyttes som diskonteringsrente. Avkastningskravet skal fastsettes for hvert av de enkelte KGEene, men som regel vil ikke disse avkastningskravene være observerbare i markedet og en må benytte estimeringsteknikker. Slike teknikker kan blant annet innebære at en tar utgangspunkt i selskapets eller konsernets veide avkastningskrav (WACC) og justerer for spesifikke forhold ved den enkelte KGE. Slike forhold kan være landrisiko, valutarisiko og prisrisiko. Hvor store justeringer som foretas, er en skjønnsmessig vurdering fra selskapets side og vil variere fra tilfelle til tilfelle.
Normalt vil et selskap legge til grunn ett avkastningskrav som diskonteringsrente for hver enkelt KGE, men selskapene er pliktige til å benytte ulike avkastningskrav for ulike fremtidige perioder dersom KGEen er sensitiv for ulik risiko i ulike perioder. En slik oppsplitting har vi ikke observert, men eksempler på selskaper som har splittet sin vekstfaktor i ulike perioder, observerte vi utstrakt bruk av. Splittet vekstfaktor vil vi omtale senere i artikkelen.
IAS 36 krever at en skal benytte en før skatt diskonteringsrente ved beregning av bruksverdi, men dette kravet er ikke etterfulgt av alle selskapene. I teorien vil en etter skatt kontantstrøm diskontert med en etter skatt diskonteringsrente medføre samme resultat som en før skatt kontantstrøm diskontert med en før skatt diskonteringsrente. Det skulle dermed være mulig å justere etter skatt diskonteringsrenten for å tilfredsstille kravene i IAS 36. Ved en slik justering er det imidlertid viktig å ta hensyn til hvilken periode de ulike skatteeffektene kommer til betaling. Det er ikke tilstrekkelig å gjøre en ren oppgrossing ved å dele på 0,72 (ved 28 % skattesats) for å få den korrekte rentesatsen før skatt.
Undersøkelsen vår viser at 47 % av de analyserte KGEer i Norge opplyser eksplisitt om et avkastningskrav før skatt. I 29 % av KGEene er et avkastningskrav etter skatt brukt, mens 24 % ikke gir opplysning om avkastningskravet er før eller etter skatt. En kan selvfølgelig hevde at det ikke er et krav om å opplyse at en har benyttet en før skatt diskonteringsrente og derfor legge til grunn at de som ikke har gitt opplysninger, har benyttet en før skatt diskonteringsrente. Når praksis spriker så mye som den gjør, er imidlertid en slik forutsetning neppe holdbar.
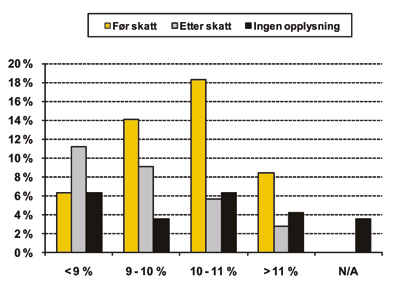
I figur 3 har vi presentert intervallet for avkastningskrav benyttet blant de norske foretakene i undersøkelsen. Den viser som forventet en betydelig spredning og hovedtyngden av selskaper er i intervallet mellom 8 % og 12 %. Det er få selskaper som har benyttet en diskonteringsrente på under 8 % og over 12 %. Den laveste diskonteringsrenten vi observerte for selskapene i Norge var 6,3 %* Det er ikke opplyst om avkastningskravet er før eller etter skatt., noe som synes veldig lavt. Nivået er imidlertid høyere enn de laveste nivåene for de utenlandske selskapene, hvor diskonteringsrenter på mellom 4,5 % og 5 % ble observert for italienske selskaper. Diskonteringsrenten blant selskapene i Storbritannia ligger rundt 10 %, noe som er rimelig sammenfallende med det vi observerer i Norge.
Sammenligner vi norsk praksis med internasjonal praksis, observerer vi at andelen KGEer med før skatt avkastningskrav er relativt høy i Norge sammenlignet med internasjonalt. Det er kun Storbritannia, hvor 81 % av de analyserte KGEene oppgir avkastningskrav før skatt som beregningsgrunnlag, som kan vise til en høyere andel. Ingen tyske selskaper gir opplysning om avkastningskravet er før eller etter skatt. En kan ikke utelukke at det skyldes at standardens ordlyd gir en ensartet tysk praksis. Ingen spanske selskaper gir opplysning om gjenvinnbart beløp er estimert som bruksverdi eller netto salgsverdi og tilsvarende er det heller ikke gitt informasjon om avkastningskravet er før eller etter skatt.
Avkastningskravet til egenkapitalen inneholder et risikopremieelement. Mange hevder at risikopremien i dagens urolige børsmarked har steget betraktelig for investeringer med kort tidshorisont. Det er ikke vanskelig å være enig i denne konklusjonen. Det er imidlertid mer uklart hvorvidt risikopremien som ble benyttet ved fastsettelse av avkastningskravet pr. 31.12.2007, skal økes nå til årsskiftet. Det kan argumenteres for at den økningen i risikopremien som vi ser i aksjemarkedet i dag, gjelder investeringer med en mer kortsiktig tidshorisont og at det dermed blir feil å endre risikopremien i allerede veletablerte prosjekter hvor en har god og stabil inntjening og tidshorisonten er meget lang. Det kan også hevdes at disse to elementene ikke kan separeres på en slik måte. Vi tar ikke stilling til dette spørsmålet her, men poengterer viktigheten av gode noteopplysninger knyttet til avkastningskravet i årsregnskapet og minner i denne sammenhengen om kravet til sensitivitetsanalyser når en rimelig endring i en av de viktigste forutsetningene som er lagt til grunn for beregningen av gjenvinnbart beløp, medfører at selskapet kommer i en nedskrivningssituasjon.
Prognoseperiode
Prognoseperioden er den perioden hvor selskapene baserer inntjeningsestimatet på budsjetterte tall. Denne perioden kan i forhold til nedskrivningsvurderinger etter IAS 36 normalt ikke overstige fem år. Dette er ikke et absolutt krav og vi ser også at enkelte selskaper utvider prognoseperioden dersom det foreligger særlige gode grunner for det, men som regel er perioden fem år eller kortere. Grunnen til at en normalt ikke bør lage prognoser eller budsjetter for perioder lengre enn fem år, er usikkerheten som er innbakt i slike lange prognoser. Som regel legges det inn en vekst i prognoseperioden som overstiger den generelle veksten i økonomien og det er klart at alle selskaper over tid ikke kan ha en vekst som er høyere enn gjennomsnittet. For å tvinge selskapene til aktsomhet i utarbeidelsen av fremtidige vekstanslag har derfor IAS 36 som utgangspunkt at prognoseperioden normalt ikke skal overstige fem år og det er lagt restriksjoner på hvilken vekstrate selskapene kan benytte utover prognoseperioden. Vekstrater er kommentert nedenfor.
Varigheten av prognoseperioden for KGEene i Norge er stort sett innenfor 5 år. 50 % av KGEene benytter en prognoseperiode som sammenfaller med maksperioden på fem år. Totalt benytter imidlertid 78 % av KGEene en prognoseperiode som ikke overstiger fem år (fra tre til fem år). I tillegg har vi sett på om prognoseperioden er oppdelt eller ikke. Oppdelt prognoseperiode innebærer at prognoseperioden (perioden før terminalleddet) er oppdelt i to eller flere perioder med ulikt prognosegrunnlag. Generelt er grunnlaget for første del av perioden basert på budsjetter og planer vedtatt av foretakets ledelse, mens den eller de resterende delene av prognoseperioden bygger på rimelige estimater og forventninger om vekst. Denne vekstforutsetningen vil vanligvis være forskjellig fra, og må ikke forveksles med vekstraten benyttet for å beregne terminalverdi. 25 % av KGEene gir opplysninger om oppdelt prognoseperiode. Oppdelt prognoseperiode benyttes i større grad for prognoseperioder av lengre varighet. 28 % av KGEene med fem års prognoseperiode opplyser om at denne er oppdelt, mens hele 84 % av KGEene med prognoseperiode over fem år opplyser at prognoseperioden er oppdelt.
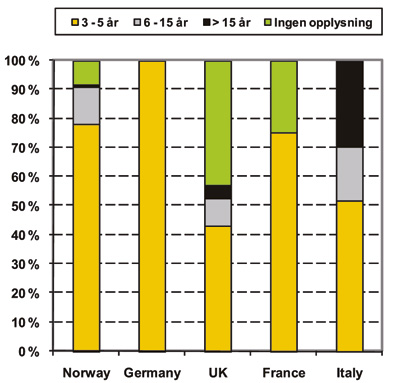
Figur 4 viser fordeling av varighet i prognoseperioden i Norge og internasjonalt. Bortsett fra i Storbritannia har over 50 % av KGEene en prognoseperiode på 3-5 år. Videre, selv om prognoseperiodene i Italia og til dels Storbritannia er noe lengre enn det IAS 36 legger til grunn som lengste eksplisitte periode, har man for disse KGEene ikke gitt opplysninger om hvorvidt prognoseperioden er oppdelt eller ikke. Å ha en prognoseperiode på fem år eller mer er i de fleste tilfeller ikke tilrådelig. Når vi ser på den lille praksisen som vi har observert i Italia, hvor ca. 50 % av KGEene legger en eksplisitt periode på over fem år og 30 % over 15 år til grunn, kan det stilles spørsmålstegn ved påliteligheten i estimatene, samt om praksisen er forenlig med IAS 36. Det er ikke gitt informasjon om hvilken vekstrate som ligger til grunn for denne perioden, men en kan forvente at vekstraten for prognoseperioden ikke er sammenfallende med den generelle veksten i det spesifikke markedet eller økonomien generelt. Hadde det vært tilfelle, er det vanskelig å se hvorfor en legger til grunn en så lang prognoseperiode.
Når det er sagt, kan det i enkelte tilfeller være aktuelt med prognoseperioder som overstiger fem år dersom virksomheten som vurderes har en begrenset levetid eller i stor grad kontraktsfestede kontantstrømmer utover femårsperioden. Det vil i slike tilfeller kunne være fornuftig å estimere kontantstrømmen i en periode som er lengre enn fem år og ikke inkludere et terminalledd eller et terminalledd med begrenset tidsperiode. Er imidlertid brukstiden vesentlig lengre enn fem år, blir estimatene på fremtidige kontantstrømmer usikre, og vi ser ingen grunn til at det i slike tilfeller skal legges til grunn en detaljert budsjetteringsperiode som overstiger fem år. I slike tilfeller er det bedre å dele opp prognoseperioden slik enkelte av de norske selskapene har gjort og legge til grunn en begrenset periode utover fem år med konstant vekstfaktor som er i henhold til kravene i IAS 36 for fastsettelse av teminalleddet. Kravene til vekstrate kommenteres i det følgende.
Vekstrate utover prognoseperioden
Vekstraten i perioden utover prognoseperioden, det såkalte terminalleddet, skal være konstant eller avtagende. Det kan legges til grunn en stigende vekstrate om dette kan forsvares, men det vil kun være aktuelt i helt spesielle tilfeller. Utgangspunktet i IAS 36 er derfor at vekstraten ikke skal overstige den langsiktige gjennomsnittlige vekstraten for produkter, bransjen eller landet som KGEen opererer i. Det er viktig å huske på om en i prognoseperioden har lagt til grunn en realrente eller en nominell rente i avkastningskravet. Dette avhenger selvsagt av hvilke kontantstrømmer som er estimert og om disse er nominelle verdier eller realverdier. Som regel legges nominelle verdier til grunn i slike verdsettelser og en vekstfaktor som legges til grunn i terminalleddet (ved bruk av Gordons formel) vil da ta utgangspunkt i nominelle kontantstrømmer. Hvis vi legger til grunn inflasjonsmålet til Norges Bank på 2,5 % som indikator på fremtidig langsiktig inflasjon, vil en vekstfaktor på 2,5 % i terminalleddet ikke medføre realvekst inn i evigheten.
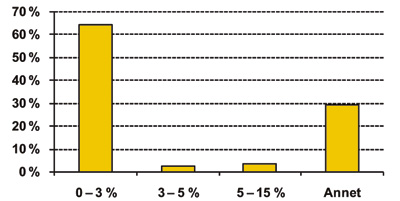
Figur 5 viser fordeling av vekstraten utover prognoseperiode i Norge når gjenvinnbart beløp beregnes som bruksverdi. 64 % av KGEene analysert gis en årlig vekstrate på 0-3 %. Vekstrater på dette nivået forklares hovedsakelig av foretakene som en forventet inflasjonsvekst. Bare 6 % benytter en vekstrate utover prognoseperioden på over 3 %, hvorav 3 % benytter en vekstrate på 5-15 %. KGEene i denne gruppen er enkelte segmenter/enheter innen utvikling og operasjonalisering av kommunikasjonsteknologi og offshoreteknologi. En i utgangspunktet høy vekstrate for disse KGEene veies opp av et moderat til høyt avkastningskrav som gjenspeiler risikoen knyttet til segmentet/enheten. I tillegg viser undersøkelsen at 75 % av disse enhetene foretar en sensitivitetsanalyse av grunnleggende forutsetninger. 30 % eller 42 av KGEene er plassert i samleposten «Annet», da disse KGEene enten ikke gir informasjon om vekstraten eller ikke tallfester denne. Følgende forklaring for kategorien «Annet» er gitt:
Beskrivelse kategori «Annet» | |
Beskrivelse |
Antall |
Ingen opplysning gitt |
25 |
Terminalverdi basert på relativ verdsettelse (multipler) |
15 |
Fallende eller negativ vekstrate (ikke tallfestet) |
2 |
Sum |
42 |
Unnlate å gi brukerne opplysninger om vekstraten i terminalleddet er kritikkverdig når vi vet at terminalleddet ofte står for mellom 70 og 80 % av nåverdien på de fremtidige kontantstrømmene. En liten justering (ett prosentpoeng) på vekstfaktoren betyr fort en endring i nåverdien på mellom 10 og 15 %, litt avhengig av hvilke forutsetninger som ellers ligger til grunn. Det er derfor klart at opplysninger om vekstraten er en sentral opplysning som ikke kan unnlates. Det er derfor oppsiktsvekkende at så mange selskaper ikke har gitt denne opplysningen.
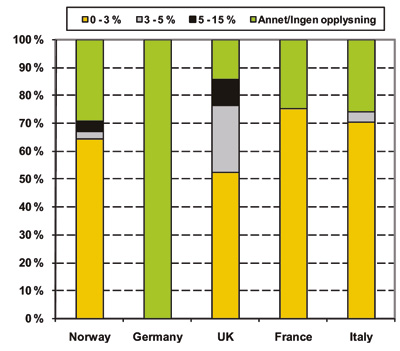
Figur 6 sammenligner vekstrater i Norge med internasjonal praksis. Ser man bort fra Tyskland, benyttes en vekstrate på 0-3 % for 50-75 % av KGEene internasjonalt. Vekstrater i Norge avviker ikke nevneverdig fra internasjonal praksis.
Presentasjon av oppkjøp gjort i siste periode
Presentasjon av oppkjøp er en av de notene som erfaringsmessig har medført størst utfordringer for de børsnoterte selskapene. Dette henger sammen med at noteopplysningskravene er relativt omfattende og at opplysningene som skal gis, er opplysninger som selskapene ikke nødvendigvis utarbeider for eget bruk og er tidkrevende å få på plass. I vår undersøkelse av årsregnskapene for 2007 har vi hatt fokus på fordelingen mellom goodwill og andre immaterielle eiendeler (merverdiallokeringen), hvorvidt merverdiallokeringen er endelig eller ikke og hvordan selskapene gir opplysninger om proformainformasjon som er påkrevd etter IFRS 3.70.
Foreløpig merverdiallokering
Allokering av merverdier ved virksomhetsoverdragelser kan være en omfattende og tidkrevende prosess. Det er derfor gitt anledning til å presentere en foreløpig merverdiallokering og det er adgang til å justere merverdiallokeringen innenfor ett år etter oppkjøpet uten å måtte presentere slike justeringer som feil etter IAS 8. Det er imidlertid et krav etter IFRS 3 at selskapene må opplyse om at merverdiallokeringen er foreløpig dersom den ikke er endelig fastsatt. IFRS 3 må da forstås slik at dersom det ikke er opplyst i delårsrapporter og årsregnskap at merverdiallokeringen er foreløpig, så vil en ikke kunne justere merverdiallokeringen tilbake i tid etter reglene i IFRS 3.
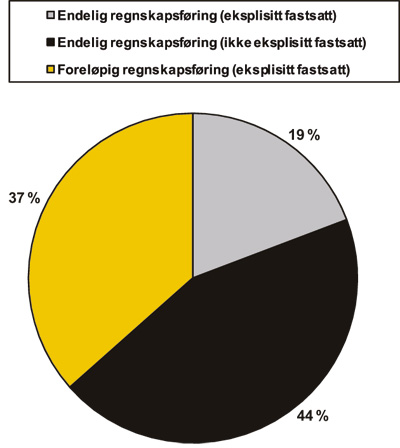
Figur 7 viser om merverdiallokering ved oppkjøp rapporteres som endelig eller foreløpig. Av de 52 oppkjøpene som var gjennomført i de 64 selskapene vi analyserte, viser figuren at merverdiallokeringen i 37 % av oppkjøpene anses som foreløpig. I 19 % av oppkjøpene er det eksplisitt fastsatt at regnskapsføring er endelig. De resterende 44 % av oppkjøpene sier ikke noe eksplisitt om merverdiallokering er foreløpig eller endelig. Som nevnt innledningsvis, vil det etter forfatternes forståelse av IFRS 3 medføre at allokeringen må anses som endelig regnskapsført og at en ikke kan anvende reglene i IFRS 3 for etterfølgende justeringer av merverdiallokeringen.
Selskapene som fastsetter at merverdiallokeringen er foreløpig, må angi hvorfor dette er tilfelle. Denne forklaringen ser man ofte mangler blant de børsnoterte selskapene. Når forklaring gis, er den vanligste forklaringen at de ikke har fullstendig informasjon på tidspunktet for fastsettelse av årsregnskapet. Det er en terskel for å anse merverdiallokeringen som foreløpig - vår analyse tilsier at denne terskelen i praksis ikke anses å være særlig høy. Om det er i samsvar med standardsetters intensjon, tviler vi imidlertid på.
Andel goodwill av kostpris og total merverdi
Som nevnt foran er allokering av merverdier en utfordrende oppgave. IFRS 3 krever at de eiendeler, forpliktelser og betingede forpliktelser som foreligger i den oppkjøpte virksomheten (overdragende selskap) skal fastsettes til virkelig verdi på oppkjøpstidspunktet. For å gjøre en slik merverdiallokering kreves det inngående kunnskaper om en rekke verdsettelsesteknikker da IFRS 3 krever anvendelse av ulike verdsettelsesmetoder for ulike typer eiendeler og gjeld. I denne forbindelse ser vi en stadig økende tendens til at selskapene leier inn ekstern kompetanse. Etter tidligere norsk praksis ble en stor andel av merverdien i forbindelse med oppkjøp allokert til goodwill. Dette var også en tendens i den tidlige fasen av IFRS i Norge. Den aller siste tiden synes praksis å ha gått mot mer sofistikerte oppkjøps- og merverdianalyser.
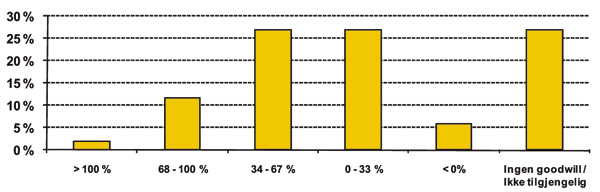
Gjennomsnittlig goodwill i prosent av kostpris for oppkjøpene i utvalget vårt er 37 %. Figur 8 viser goodwill i prosent av kostpris. Intervallene 0-33 % og 34-67 % inneholder begge 14 oppkjøp hver. Samlet inneholder intervallene 54 % av oppkjøpene. For 13 % av oppkjøpene er det allokert mer enn 67 % av kostpris til goodwill. Ved tre oppkjøp (6 %) er det identifisert negativ goodwill. Dette indikerer at negativ goodwill forekommer relativt sjelden, noe som samsvarer med standardens intensjon. Slik vi leser standarden, er imidlertid 6 % trolig en høyere andel enn det IASB har forutsatt. Negativ goodwill skal inntektsføres umiddelbart, men før det gjøres, må en forsikre seg om at merverdianalysen har vært tilstrekkelig grundig til at alle mindreverdier og forpliktelser er identifisert. Selskapene i vår undersøkelse skriver at de i forkant av inntektsføringen har gjort en ny vurdering av merverdiallokeringen. Ved 14 oppkjøp (27 % av oppkjøpene) har man ikke foretatt en tilordning av verdier verken til goodwill eller negativ goodwill. Det vil si at virkelig verdi av identifiserte eiendeler, gjeld og betingede forpliktelser tilsvarte balanseførte beløp i overdragende selskap. I tre tilfeller er det ikke gitt tilstrekkelige opplysninger til å beregne goodwill i prosent av kostpris.
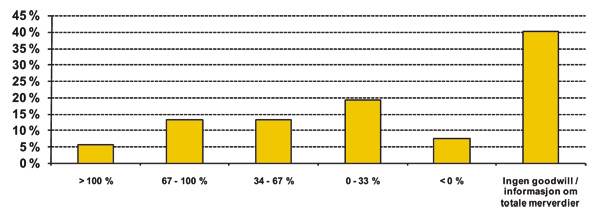
Figur 9 viser goodwill i prosent av totale merverdier ved oppkjøpene. I tre oppkjøp er goodwill i prosent av totale merverdier over 100 %. Intervallene 34-67 % og 67-100 % inneholder begge syv oppkjøp hver (14 %), mens 10 oppkjøp er i intervallet 0-33 % (19 %). Det er identifisert fire oppkjøp hvor goodwill i prosent av merverdi er mindre enn 0 %. Dette gjelder de tre oppkjøpene hvor negativ goodwill er inntektsført, samt at man ved et oppkjøp har identifisert negative merverdier. Ved de siste 21 oppkjøpene (40 %) er det enten ikke mulig å beregne goodwill i prosent av total merverdi (gjelder ti oppkjøp) eller så er det ikke goodwill i disse oppkjøpene (gjelder 11 oppkjøp). Grunnen til at det har vært vanskelig å beregne andel goodwill i prosent av totale merverdier er ingen eller mangelfull informasjon i notene. Det er imidlertid vår erfaring at det gis stadig mer dekkende informasjon om merverdier i oppkjøp og funnene i denne undersøkelsen underbygger det inntrykket.
Proformatall
Ved oppkjøp stiller IFRS 3.70 krav til presentasjon av proformaopplysninger, med mindre presentasjon av proformaopplysninger ikke er mulig. I oversettelsen av den norske versjonen av IFRS 3 er «impracticable» oversatt med «ikke praktisk mulig». Dette er etter forfatternes syn et noe mildere krav enn det den engelske versjonen legger opp til. Etter vår oppfatning skal det mye til for ikke å presentere disse opplysningene dersom de fremstår som vesentlige for brukerne.
Proformaopplysningene skal ta utgangspunkt i at oppkjøpet ble foretatt ved periodestart og proformatall skal utarbeides for både omsetning og resultat. Påberoper man seg retten til ikke å presentere proformatall fordi fremskaffelse av opplysningene ikke er mulig, skal dette opplyses, sammen med begrunnelse for hvorfor dette er tilfellet.
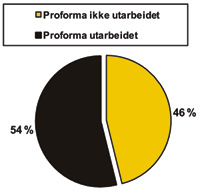
Figur 10 viser at proformatall ble presentert for 54 % av oppkjøpene i utvalget vårt. For de resterende 46 % av oppkjøpene ble det ikke presentert proformatall. Ser vi litt bak tallene og ser på hvilke proformatall som er utarbeidet i oppkjøpene hvor proformatall er presentert blir bildet enda dårligere. I 75 % av disse oppkjøpene er det utarbeidet proformatall for både omsetning og resultat. 14 % har utarbeidet proformatall kun for omsetning og 11 % har utarbeidet proformatall kun for resultatet. Det vil si at fullstendige proformatall kun er gitt i 40,5 % av oppkjøpene. Det er vanskelig å si at kravene er brutt i de resterende 59,5 % ettersom det gjelder en vesentlighetsterskel for dette notekravet som alle andre. I oppkjøp hvor proformatall ikke er presentert, er tendensen at man ikke begrunner hvorfor proformatall ikke er utarbeidet. Det er selvfølgelig uheldig dersom selskapene ikke oppfyller kravene til proformatall, da disse er med på å gi brukerne av regnskapet nyttig informasjon om estimater for neste års inntjening.
For enkelte av selskapene observeres det at opplysningene om proformatall presenteres som ureviderte. Dette er etter forfatternes oppfatning neppe i samsvar med kravene som stilles til revisjonens omfang.
Pensjonsforutsetninger
Norsk RegnskapsStiftelse (NRS) gir to ganger i året ut en veiledning for fastsettelse av pensjonsforutsetninger etter NRS 6 Pensjonskostnader og IAS 19 Ytelser til ledende ansatte, NRS(V) Pensjonsforutsetninger. Veiledningen kommer ut en gang om høsten (normalt pr. 31. august) og ved årsslutt* Vi gjør oppmerksom på at NRS har kommet med en oppdatert versjon av NRS(V) pr. 30. oktober 2008 som følge av finansuroen.. Veiledningen fra NRS har nok i stor grad bidratt til konsistens mellom norske foretak (men ikke nødvendigvis til økt sammenlignbarhet). Vi har i denne undersøkelsen sett nærmere på diskonteringsrente, forventet avkastning, lønnsvekst og G-regulering. Disse forutsetningene har stor innvirkning på pensjonsforpliktelsenes størrelse.
Selv om NRS sin veiledning er å betrakte som en autoritativ kilde for anvendelse av IFRS, er det viktig at selskapene selv vurderer konkrete forhold som kan medføre at de relevante forutsetningene for enkelte selskap kan avvike fra forutsetningene fastsatt i veiledningen. Slike konkrete forhold kan for eksempel være løpetid på diskonteringsrenten, sammensetningen av pensjonsmidlene (investeringsprofil) og selskaps- eller bransjespesifikk lønnsvekst.
Diskonteringsrente
I NRS (V) fastsettes de anbefalte diskonteringsrentene basert på observerbare markedsrenter for 10-års statsobligasjonsrenter og omregnes til nullkupongsrenter basert på observerte swap-renter i NOK i interbankmarkedet.
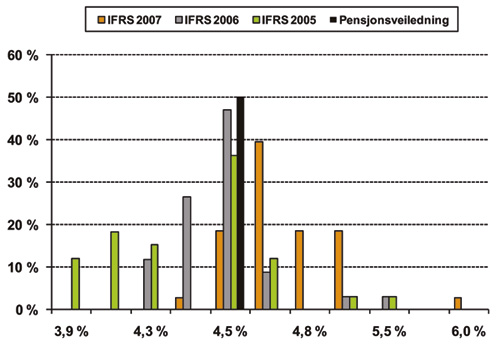
Veiledningen opererte med en diskonteringsrente pr. 31.12.2007 på 4,5 %. Alle selskapene i utvalget, bortsett fra ett, ligger innenfor intervallet 4,35-5,20 % for 2007. Figur 11 illustrerer at praksisintervallet har blitt mindre for hvert år som har gått siden NRS utga NRS (V) første gang i 2005. Dette er i utgangspunktet etter vårt syn en positiv utvikling, men det er som nevnt foran av stor betydning at selskapene gjør en selvstendig vurdering av forutsetningene og tar stilling til hva som representerer beste estimat for selskapet.
Forventet avkastning
Forventet avkastning vil være avhengig av hvordan pensjonsmidlene er investert. NRS har i veiledningen vist til empiri for hvilken meravkastning utover risikofri rente de ulike aktivaklassene har. Et selskap med en «normal» aktivafordeling vil, basert på empirien som er presentert i veiledningen, få en meravkastning utover risikofri rente på ca. 2 %, det vil si ca. 2 % utover statsobligasjonsrenten som benyttes som diskonteringsrente for norske foretak etter IAS 19. Fra dette må imidlertid forvaltningshonorar trekkes fra* Gjør oppmerksom på at det er nye virksomhetsregler for livselskaper med virkning fra 2008, noe som innebærer at det ikke er nødvendig å justere forventet avkastning på pensjonsmidler ved plassering i livselskaper., noe som normalt vil utgjøre omtrent ett prosentpoeng. Forventet meravkastning vil derfor normalt ligge omkring 1 %.
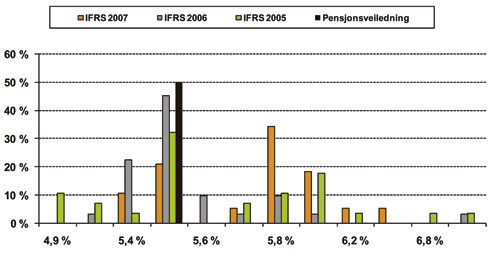
Som for diskonteringsrente er lojaliteten mot veiledningen stor og for 2007 er praksisintervallet fra 5,4 - 6,5 %, jf. figur 12. Intervallet var noe større i 2006 og 2005, men i 2006 var det et selskap som utvidet intervallet særskilt, og om en ser bort fra den utliggeren, var faktisk samlingen tettere i 2006 enn i 2007. Større spredning i 2007 kan skyldes at selskapene har ulik sammensetning og at aksjemarkedet den siste tiden før årsskiftet 2007 ga relativ høy avkastning.
Forventet lønnsvekst
Lønnsvekst er i NRS (V) fastsatt basert på markedets forventninger til fremtidig inflasjon og historisk reallønnsvekst de siste 20 årene i Norge. Det er i tillegg lagt til et årlig karrieretillegg i beregningen. Veiledningen hadde en anbefalt forventet lønnsvekst på 4,5 % for 2007 og det skal gode grunner til for å avvike fra denne anbefalingen. Imidlertid må forventet lønnsvekst vurderes konkret for hvert selskap. Det kan i noen særlige tilfeller være gode grunner til at et selskap forventer høyere eller lavere lønnsvekst i sin virksomhet enn ellers i økonomien. Forhold som kan medføre justeringer, er forhold som alderssammensetning eller at selskapet/næringen er eksponert for særlig høy konkurranse fra utlandet.
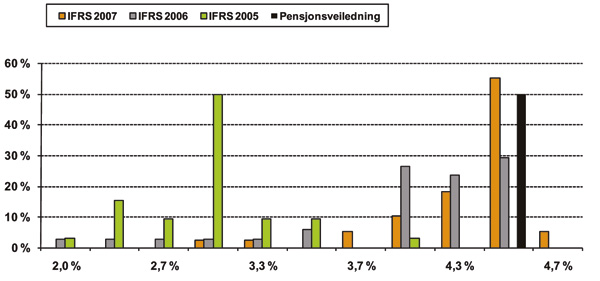
Figur 13 illustrerer meget godt at selskapene har tatt inn over seg at lønnsveksten vil være høyere enn de 3 % man tidligere la til grunn (2005). Det er en helt klar tendens til å ligge tett opp til veiledningen på 4,5 % og intervallet selskapene opererer i er fra 3 % til 4,7 %. Det er imidlertid kun fem selskaper som opererer med en lønnsvekst på under 4 %. Disse selskapene er ikke innenfor noen spesiell bransje og har for øvrig ikke uttalt andre forhold som begrunnelse for en lavere lønnsvekst. Når vi vet at forutsetningene lagt til grunn for lønnsvekst har samme store effekt på bruttoforpliktelsen som diskonteringsrenten, er det klart at slike avvik må vurderes særskilt med tanke på om selskapene undervurderer pensjonsforpliktelsene sine og at sammenligning mot andre bransjeselskaper blir mindre relevant.
G-regulering
Veiledningen forutsetter at G-reguleringen skal skje i takt med lønnsveksten i samfunnet. Det innebærer at denne settes lik lønnsveksten, men uten karrieretillegget. Undersøkelsen viser at selskapene her legger seg tett opp til veiledningens sats på 4,25 % og avvikene er meget små og innenfor et intervall fra 4,0 % til 4,5 %.
Bruk av mellomresultater i resultatoppstillingen
Tidligere praksis var å presentere et driftsresultat (EBIT) og ofte et driftsresultat før av- og nedskrivninger (EBITDA). Ved overgangen til IFRS ble det diskutert hvorvidt det var anledning til å presentere EBIT og EBITDA, da disse begrepene ikke er en del av begrepsbruken i IFRS, ei heller i standarden som regulerer presentasjon av resultatoppstillinger, nemlig IAS 1 Presentasjon av finansregnskap. Det er etter IAS 1 adgang til å presentere et driftsresultat, så lenge dette driftsresultatet består av alle driftsrelaterte poster, og poster som ikke er driftsrelaterte holdes utenfor. I tillegg er det vår forståelse at en kan innarbeide ytterligere mellomresultater innenfor driftsresultatet, men i så fall må en presist angi hva mellomresultatet inneholder. Et eksempel på et slikt mellomresultat er EBITDA som ekskluderer avskrivninger på varige driftsmidler og immaterielle eiendeler.
Som en liten del av vår undersøkelse, ønsket vi å se hvordan selskapene i dag rapporterer mellomresultater, og tendensen var rimelig klar. Alle selskapene som var inkludert i vår undersøkelse, presenterte et driftsresultat, mens 25 % presenterte EBITDA innenfor driftsresultatet. Det synes således å være en klar oppfatning av at driftsresultatet er en viktig størrelse for brukerne, men at det er mindre grunn til å skille ut EBITDA.
Presentasjon av egenkapitaloppstilling
Egenkapitaloppstillingen kan etter IAS 1 presenteres på to måter. Den ene oppstillingsformen viser en avstemming mellom inngående og utgående balanse, og refereres ofte til som SOCIE (Statement of Changes in Income and Expense). Oppstillingen har med alle endringer i egenkapitalen, herunder de som skyldes årets resultat, inntekter eller kostnader som er regnskapsført direkte mot egenkapitalen eller transaksjoner direkte med eierne (egenkapitaltransaksjoner). Den andre aktuelle oppstillingsformen omtales ofte som SORIE (Statement of Recognised Income and Expense). Denne oppstillingen er ikke en avstemming av inngående og utgående balanse, men en oversikt som i tillegg til periodens resultat viser periodens inntekter og kostnader som er ført direkte mot egenkapitalen. Presenterer man SORIE, må man presentere SOCIE i note. Det er kun selskaper som velger å føre estimatavvikene i ytelsesplaner direkte mot egenkapitalen som er pliktig til å presentere SORIE. Alle andre selskaper kan velge om de ønsker å presentere SORIE eller SOCIE.
Undersøkelsen viser at 87 % av selskapene som er gjennomgått, presenterer SOCIE. De resterende 13 % presenterer således SORIE. Alle som bruker SORIE presenterer SOCIE i note. Estimatavvik av pensjoner føres rett mot egenkapital i 62 % av de tilfellene hvor SORIE presenteres.
Presentasjonsform er viktig. I mange tilfeller ser vi at noteopplysningskravene er oppfylt, men opplysningene er tungt tilgjengelige og informasjonen har dermed begrenset informasjonsverdi for brukerne. Vi tviler på at det er selskapenes intensjon å gjøre informasjonen som er gitt i årsregnskapet tungt tilgjengelig, men tror heller det har sin rot i manglende tid til systematisering og at kompleksiteten fort kommer til syne på et sent tidspunkt i årsoppgjørsprosessen. Vi har sett på hvordan selskapene systematiserer egenkapitaloppstillingen (SOCIE). Selv om presentasjonen her skulle være enkel å gjøre lett tilgjengelig, viser undersøkelsen at selskapene gjør informasjonen tyngre tilgjengelig enn det som er strengt tatt nødvendig.
I undersøkelsen har vi sett på hvordan selskapene har presentert SOCIE i årsregnskapet for 2007. Vurderingen har vært om selskapene presenterer inntekter og kostnader ført direkte mot egenkapitalen atskilt fra transaksjoner med eierne eller om disse direkte føringene er presentert usystematisk og blandet sammen med transaksjoner med eierne. Undersøkelsen viser at 82 % av selskapene presenterer inntekter og kostnader ført direkte mot egenkapitalen atskilt fra transaksjoner med eierne. 18 % av foretakene skiller ikke mellom inntekter og kostnader ført direkte mot egenkapitalen og egenkapitaltransaksjoner og presenterer disse blandet.
En blanding av inntekter og kostnader som er ført direkte mot egenkapitalen og egenkapitaltransaksjoner er unødvendig og kompliserer tilgjengeligheten av egenkapitaloppstillingen. Et klart skille mellom hva som i sin natur er inntekter og kostnader for selskapet og eiertransaksjoner som er enten kapitalinnskudd eller utdelinger av innskutt eller opptjent egenkapital, er helt klart viktig for å vurdere selskapet inntjening. IAS 1 går også langt i å antyde at en skal presentere de tre kategoriene (årets resultat, inntekter og kostnader direkte mot egenkapitalen og egenkapitaltransaksjoner med eierne) atskilt fra hverandre.
Klassifisering av resultatandel fra tilknyttede selskap
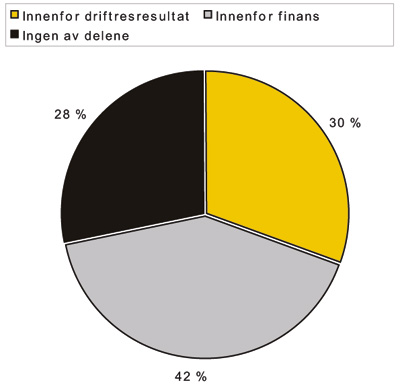
IAS 1 stiller krav til at resultatandelen ved bruk av egenkapitalmetoden skal presenteres i resultatoppstillingen. Det er imidlertid ingen føringer på hvor resultatandelen skal klassifiseres i resultatoppstillingen. Det er tre alternativer til presentasjon. Det første er innenfor driftsresultatet, noe som indikerer at investeringen er nært knyttet til konsernets egen virksomhet. Det andre alternativet er klassifisering innenfor finans, en presentasjon som indikerer at dette er mer en finansiell investering. Det tredje alternativet er en klassifisering hvor resultatandelen ikke inngår i verken driftsresultat eller netto finansresultat.
Figur 14 viser klassifisering av resultatandel for tilknyttede foretak (TS) ved bruk av egenkapitalmetoden. Av de 64 foretakene som er studert, klassifiserer 30 % resultatandel for tilknyttede foretak innenfor driftsresultat. Tilsvarende klassifiserer 42 % av foretakene resultatandel av tilknyttede foretak innenfor finans, mens 28 % av foretakene klassifiserer resultatandel fra tilknyttede foretak på egen linje mellom driftsresultat og finans. Studien viser videre at ulik klassifisering ikke kan forklares gjennom bransjetilnærming eller regnskapspraksis internt i en bransje. Det er også lite som tyder på at det er en klar sammenheng mellom det tilknyttede selskapets drift og klassifisering i resultatoppstillingen. Det kan dermed virke som om det er mer eller mindre tilfeldig hvordan klassifiseringen er gjort. Vi har i undersøkelsen imidlertid ikke sett på alle aspekter som kan påvirke klassifiseringen i resultatoppstillingen.
Regnskapsføring av felleskontrollerte enheter
Regnskapsføring av felleskontrollerte enheter i konsernregnskapet skal skje etter egenkapitalmetoden eller bruttometoden (ofte omtalt som «forholdsmessig konsolidering»). Det ligger ingen føringer i valget, men ensartet prinsippanvendelse gjelder selvsagt. IASB har foreslått endringer i IAS 31 Andeler i felleskontrollert virksomhet som medfører at bruttometoden faller bort for felleskontrollerte enheter og eneste tillatte metode blir egenkapitalmetoden. IASB foreslår å fjerne bruttometoden fordi de mener at balanseføring av eiendeler og gjeld som selskapet ikke kontrollerer eller er forpliktet til å innfri, ikke tilfredsstiller kriteriene for eiendeler og gjeld i rammeverket og dermed medfører en villedende presentasjon av selskapet. Det er derfor interessant å se hva som er praksis i dag og om de foreslåtte endringene i IAS 31 vil medføre store endringer i praksis.
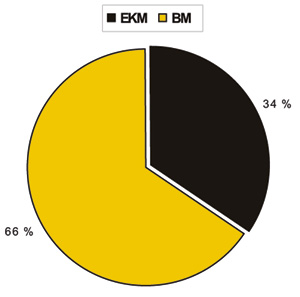
Som vi ser av figur 15 benytter flertallet, to tredjedeler, i vårt utvalg bruttometoden, mens en tredjedel benytter egenkapitalmetoden. Begge metodene er derfor relativt utbredt for felleskontrollerte enheter. Vi kan ikke, basert på vår undersøkelse, identifisere noen klare bransjetendenser, utover at egenkapitalmetoden benyttes i stor grad i konsum og varehandelsindustrien, mens bruttometoden er mest utbredt i telekom, olje- og gassvirksomhet og innenfor shipping.
Regnskapsspråk og presentasjon av morselskapet i årsrapporten
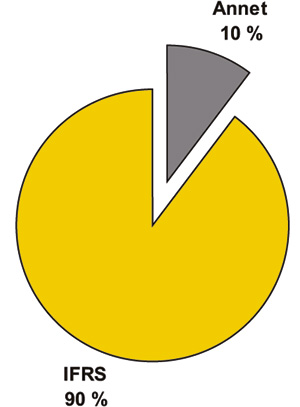
I 2007 ble IFRS-forordningen som pålegger alle børsnoterte foretak hjemmehørende i EU og EØS-området å rapportere etter IFRS, også gjort gjeldende for de børsnoterte foretakene som tidligere primært utarbeidet konsernregnskapet etter US GAAP. I 2008 rapporterte dermed så godt som alle børsnoterte foretak etter IFRS. Vår gjennomgang omfatter 241 foretak på Oslo Børs og viser, som illustrert i figur 16, at 90 % anvender IFRS i konsernregnskapet. Av de 10 % som ikke anvender IFRS i konsernregnskapet, anvender 8 % andre regnskapsspråk som US GAAP og kanadisk GAAP, mens 2 % av selskapene ikke er konsern og anvender god regnskapsskikk i selskapsregnskapet.
Regnskapsspråk i selskapsregnskapet
IFRS-forordningen gjelder bare for konsernregnskapet til børsnoterte foretak og er således ikke obligatorisk for selskapsregnskapene til morselskapene i foretakene. Regnskapsloven § 3-9 åpner for at selskapene kan velge mellom IFRS, forenklet IFRS i henhold til forskrift fastsatt av finansdepartementet og god regnskapsskikk. En gjennomgang av de børsnoterte foretak som anvender IFRS i konsernregnskapet og hvor regnskapsprinsippene for morselskapet er tilgjengelig* Et fåtall av selskapene presenterer ikke morselskapets selskapsregnskap. Disse selskapene er hjemmehørende på Bermuda, Cayman Island, Jomfruøyene, Panama, Kypros eller Singapore., er illustrert i figur 17. Denne viser at 63 % av morselskapene benytter god regnskapsskikk i selskapsregnskapet, 10 % benytter forenklet IFRS og 27 % benytter IFRS.
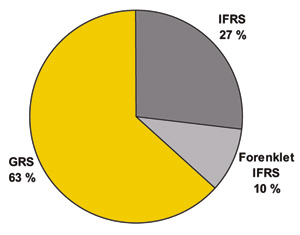
Av de som benyttet IFRS i selskapsregnskapet, er en relativt stor andel sparebanker. Sparebanker med noterte grunnfondsbevis er pliktige etter forskrift om årsregnskap for banker å anvende enten IFRS eller forenklet IFRS i selskapsregnskapet til morselskapet. Dersom vi utelukker selskaper som er pliktig etter forskrift til enten å anvende IFRS eller forenklet IFRS i selskapsregnskapet, er andelen som frivillig anvender IFRS 22 %.
God regnskapsskikk er således fortsatt det klart foretrukne regnskapsspråket i selskapsregnskapet til morselskapet, selv om selskapene har anledning til å anvende forenklet IFRS.
Presentasjon av morselskapets selskapsregnskap
Selskaper som benytter IFRS i konsernregnskapet og annet regnskapsspråk i selskapsregnskapet til morselskapet, må presentere selskapsregnskapet atskilt fra konsernregnskapet i årsrapporten. Såkalt parallelloppsett som var vanlig praksis før overgangen til IFRS, er etter vårt syn ikke tillatt. I undersøkelsen har vi studert hvordan selskapene har forholdt seg til denne bestemmelsen og om det foreligger ulik praksis for de selskapene som anvender IFRS i selskapsregnskapet. Selskapene på Oslo Børs har i stor grad benyttet tre ulike former for presentasjon av morselskapets selskapsregnskap i årsrapporten.
1Oppdelt oppsett, der selskapsregnskapet i sin helhet blir presentert etter konsernregnskapet
2Parallelloppsett, der selskapsregnskapet presenteres sammen med konsernregnskapet
2Blandet rekkefølge med oppstillingsplanen for konsern først, oppstillingsplan for morselskap deretter, og samme rekkefølge for notene.
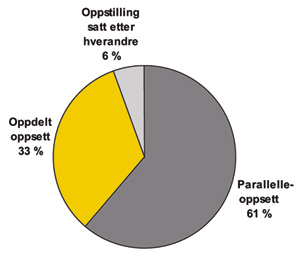
Figur 18 oppsummerer praksisen blant alle selskapene som anvender IFRS i selskapsregnskapet til morselskapet. 33 % har valgt å presentere selskapsregnskapet atskilt fra konsernregnskapet, 61 % har valgt parallelloppsett og 6 % presenterer med blandet rekkefølge. Praksis er således uensartet, men det er en tendens til at en foretrekker å blande konsern- og selskapsregnskap, enten ved parallelloppsett eller blandet rekkefølge. Ulempen med disse presentasjonsformene er at det presenteres mye informasjon sammen.
Når morselskapets selskapsregnskap utarbeides etter god regnskapsskikk er, som nevnt over, ikke parallelloppsett et tillatt alternativ etter vår vurdering. Det fremkommer av undersøkelsen vår at enkelte selskaper utarbeider regnskap i strid med vårt syn. 6 % av dem som presenterer konsernregnskapet etter IFRS og benytter annet regnskapsspråk i selskapsregnskapet til morselskapet har anvendt parallelloppsett, noe vi mener er i strid med IAS 1. Nyanserer vi de 6 % noe, anvender 62 % god regnskapsskikk og 38 % forenklet IFRS i selskapsregnskapet.
Oppsummerende kommentarer
Undersøkelsen vår har gjennomgått noen viktige noteopplysningskrav som følger av IFRS og den gir helt klart indikasjoner på at selskapene på Oslo Børs har et forbedringspotensial når det gjelder å gi noteinformasjon om vesentlige inputfaktorer i estimater fastsatt av selskapet. Norske selskaper bør nå være over implementeringsfasen av IFRS og en bør derfor forvente at noteopplysningene i årsregnskapene forbedres betydelig de nærmeste årene. Dette gjelder ikke bare kravene til å gi den informasjonen som kreves av den enkelte IFRS, men også å presentere dem på en egnet måte slik at informasjonen er lettere tilgjengelig for brukerne.
Vi har i denne undersøkelsen blant annet foretatt en detaljert gjennomgang av de opplysningene som selskapene ga i forbindelse med nedskrivningsvurderinger av goodwill. Mange selskaper ga her manglende informasjon og vi observerte også at sensitivitetsanalyser sjelden var gitt. Vi ønsker å benytte anledningen til å påpeke viktigheten av dette noteopplysningskravet og forventer at bruk av sensitivitetsanalyser vil aktualiseres som følge av finansuroen i forbindelse med avleggelse av årsregnskapet for 2008.


