


Ulovfestet gjennomskjæring på MVA-området
En eventuell ulovfestet gjennomskjæring på merverdiavgiftsrettens område innebærer at avgiftsmessige konsekvenser av gyldige privatrettslige avtaler tilsidesettes. Revisorer og rådgivere bør ta høyde for en eventuell risiko for ulovfestet gjennomskjæring gjennom sin rådgivning.
Mangel på forvaltnings- og domstolspraksis gir imidlertid revisorer og rådgivere få holdepunkter.
Ulike måter å tilsidesette avgiftsmessige følger
Metoder for «gjennomskjæring» eller tilsidesettelse av avgiftsmessige følger kan deles inn i tre grupper. Den første er «lovfestet gjennomskjæring» som innebærer at avgiftsmessige følger nektes på bakgrunn av at lovens vilkår ikke er oppfylt. Den neste gruppen er proformatilfellene som dreier seg om at det avtalte mellom partene avviker fra det som presenteres utad. Den tredje gruppen er ulovfestet gjennomskjæring. Det er den sistenevnte kategorien som vil bli behandlet i det følgende.
Utgangspunktet - Privatrettslige disposisjoner får også avgiftsmessige følger
Det ulovfestede prinsipp om gjennomskjæring på skatterettens område er utviklet gjennom retts- og ligningspraksis. Høyesteretts syn på omgåelsesnormen fremgår blant annet av ABB-dommen, jf. Rt. 1999, på side 955:
«Gjennomskjæring kan ikke foretas utelukkende fordi en transaksjon er skattemessig motivert. Men dersom de skattemessige virkningene fremtrer som hovedsaken, kan det vær grunnlag for gjennomskjæring. Avgjørelsen beror på en totalvurdering hvor de sentrale spørsmål er hvilken egenverdi disposisjonen har utover skattebesparelsen, og om det skatterettslige resultat ved å følge formen fremtrer som stridende mot skattereglenes formål.»
Avgiftsretten differensierer seg fra skatteretten ved å være objektrelatert, mens skatteretten i større grad tar utgangspunkt i hvilket subjekt som oppebærer inntekt. Med objektrelatert menes at objektet, det vil si de leverte varer eller tjenester, må analyseres for å komme frem til hva som er avgiftspliktig og til hvilken sats. Avgiftsretten blir av denne grunn mer formalistisk enn skatteretten. Det klare utgangspunket er at den enkelte transaksjon skal vurderes isolert med utgangspunkt i objektet som overføres ved transaksjonen. Formålet bak transaksjonen er av denne grunn i utgangspunktet mindre relevant enn i skatteretten.
Høyesteretts avgjørelse av 14.03.08 (Pantekk-dommen) illustrerer avgiftssystemets formalistiske karakter. Saken gjaldt gyldigheten av et vedtak fattet av Oslo fylkesskattekontor. Temaet var om at det skulle beregnes merverdiavgift av den fulle verdi av importerte tanntekniske produkter. Det norske selskapet som formidlet kontakt mellom utenlandsk produsent og norske tannleger ble av avgiftsmyndighetene ansett for å ha forestått omsetning av produktene.
Høyesterett viste i avgjørelsen til at den privatrettslige organiseringen syntes å være tillagt mindre vekt enn det som var riktig. Høyesterett viste videre til at det var inngått en agentavtale mellom Pantekk og HKDL og at det ikke var holdepunkter for at avtalen ikke dekket forholdet mellom partene. Utgangspunktet måtte da være at Pantekk ble ansett som mellommann også i relasjon til merverdiavgiftsloven.
Eksisterer adgangen til ulovfestet gjennomskjæring
Høyesterett har aldri behandlet noe rent tilfelle av ulovfestet gjennomskjæring på merverdiavgiftsrettens område. Spørsmålet var imidlertid oppe vedrørende arveavgift i Rt. 2006 s. 1199 (Nagell-Erichsen). Saken gjaldt gyldigheten av Skattedirektoratets fastsettelse av arveavgift for arvingene etter Cathrine Nagell-Erichsen. Høyesterett fremhevet i dommen at det ikke var noe i veien for at omgåelsesnormen innen skatteretten kunne bli anvendt på et annet rettsområde. Høyesterett uttaler at tidligere avgjørelser på skatterettens område når det gjelder omgåelse var basert på reelle hensyn av en generell rekkevidde og en overordnet forståelse av at det i norsk rett gjelder en alminnelig omgåelsesnorm.
Spørsmålet er imidlertid om det er adgang til ulovfestet gjennomskjæring på merverdiavgiftsrettes område. En gjennomgang av forvaltningspraksis viser et uensartet bilde. Vi vil i det følgende først behandle hvilke særskilte hensyn som gjør seg gjeldende på avgiftsrettens område for deretter å gi et riss av praksis.
Hensyn
I tillegg til systemets formalistiske karakter, hviler avgiftssystemet på en grunntanke om at siste leddet/forbrukeren skal bære avgiftsbelastningen. Avgiftssystemet bygger således på en oppfatning om at inngående avgift i tidligere transaksjonsledd er fradragsberettiget. Om ikke ville systemet føre til kumulasjon av avgiftsbelastning, dvs. avgift på avgift. Dette tilsier at det skal svært mye til for å tilsidesette avgiftsmessige konsekvenser av juridiske transaksjoner forut for sisteleddet.
Dessuten dreier ikke avgiftsoppgjøret seg om den merverdien som skapes i hvert enkelt ledd, men om differansen mellom utgående og inngående avgift. Avgiftsoppgjøret gjelder heller ikke den enkelte vare eller tjeneste, men differansen mellom den samlede utgående og inngående avgift i den enkelte terminen. Det kan derfor stilles spørsmål om det innenfor avgiftssystemet er grunnlag for ulovfestet gjennomskjæring slik som i skatteretten.
Vi antar på denne bakgrunn at det er høyst uklart hvorvidt det foreligger en ulovfestet gjennomskjæringsadgang på merverdiavgiftsrettens område.
Saker hvor avgiftsmyndighetene har vært restriktive med å gjennomskjære
Skattedirektoratet uttaler seg restriktivt om adgangen til ulovfestet gjennomskjæring i BFU 33/05. Saken gjaldt fradragsrett for inngående avgift på infrastruktur i tilknytning til boliger. Skattedirektoratet vurderte risikoen for ulovfestet gjennomskjæring og uttalte at det er svært usikkert om det i det hele tatt er adgang til gjennomskjæring i avgiftsretten, og at adgangen aldri har vært prøvd for domstolene.
Videre viser vi til Klagenemndas avgjørelse nr. 3996. Klagen gjaldt etterberegning i forbindelse med import og salg av motorsykler fra USA. Syklene var importert og registrert i andre næringsdrivendes navn som formelt hadde omsatt syklene til klager. Klager mente derfor at han var berettiget til å selge syklene avgiftsfritt etter mval. § 16 nr. 11. Klagenemnda kom til at import og registrering var et rent proforma-tilfelle og la vekt på at det var klager som var den reelle importør. Klagenemndas flertall (3-2) stadfestet etterberegningen.
Mindretallet på sin side mente resultatet representerte en form for gjennomskjæring som ikke hører hjemme i avgiftsretten og uttalte at avgiftsretten ikke har noen lovhjemmel eller sedvane som tilsier at man kan tilsidesette en transaksjons formelle sider. Snarere tvert imot har avgiftsmyndighetene i klagesaker i meget stor utstrekning lagt avgjørende vekt på formaliteter.
Eksempler på ulovfestet gjennomskjæring
Klagesak 4250 gir et eksempel på ulovfestet gjennomskjæring. Saken gjaldt selskapet G som ble begjært konkurs september 1996. Styreformann og daglig leder i G, stiftet selskapet S den 10.09.96 med seg selv som disponent og daglig leder. S ble opprettet med det formål å drive virksomheten fra G videre. Selskapet S fortsatte virksomheten i lokalene til G og overtok komplett driftstilbehør avgiftsfritt som ledd i overdragelse av virksomhet etter merverdiavgiftsloven § 16 nr. 6.
Varepartiet fra det konkursrammede selskapet ble imidlertid solgt til selskapet B den 10.09.96 etter avtale med banken, som hadde pant i varelageret. Styreformann og daglig leder i B var den samme som i G og S. Salget ble fakturert med utgående avgift. Beløpet dekket bankens gjeld, og medførte at banken ikke led noe tap på engasjementet med G. Storparten av varelageret ble videresolgt med påslag til S. Det ble beregnet utgående avgift ved salget.
Selskapet G innbetalte ikke beregnet merverdiavgift ved overdragelsen av varelageret til B. Hele beløpet fra salget av varelageret ble brukt til å nedbetale gjeld til banken. B fikk på sin side fradrag for den inngående avgiften.
Illustrasjon Klagesak 4250
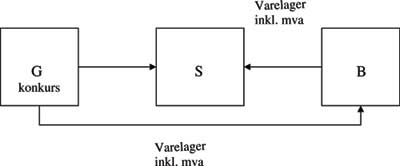
Skattedirektoratet fant grunnlag for å sette overdragelsen av varelageret til side med hjemmel i de ulovfestede reglene om gjennomskjæring. Etter en samlet vurdering av de foreliggende omstendighetene, tiden og forholdene for øvrig, ble det lagt til grunn at partene hadde innrettet seg på en måte som ikke kunne sies å være i samsvar med avgiftsreglenes formål og intensjoner. Klager kunne ikke dokumentere andre forretningsmessige formål utover de avgiftsmessige virkninger.
Etter vår oppfatning er saken spesiell i den forstand at oppkrevd avgift ikke ble innberettet til staten, men ble brukt til å nedbetale gjeld. I tillegg kan også argumentasjonen forklares ut i fra at saken gjaldt differansen mellom utgående og inngående avgift i og med at oppkrevd merverdiavgift ikke ble innberettet til staten, jf. de særlige hensynene som er nevnt i punktet Hensyn overfor. Saken bærer endelig preg av klart svikaktig adferd.
Videre vises det til Klagesak 5260 hvor Klagenemnda tilsidesatte kjøp av to anleggsmaskiner med hjemmel i de ulovfestede regler om gjennomskjæring. Klagenemnda la vekt på at de sentrale elementene i vurderingen var i hvilken grad rettsforholdet har vesentlige andre virkninger for avgiftspliktige enn de avgiftsrettslige, og i hvilken utstrekning resultatet ellers vil være i strid med avgiftsreglenes formål. Det var i saken indikasjoner på at det ikke forelå en reell overdragelse mellom partene. Dette kan tyde på at saken ikke er et rent tilfelle av ulovfestet gjennomskjæring.
Normens eventuelle innhold
Under forutsetning av at det eventuelt foreligger en adgang til ulovfestet gjennomskjæring på avgiftsrettens område, oppstår spørsmålet om normens nærmere innhold.
Vi vil først ta for oss praksis fra EF-domstolen for så kort å gi noen tanker om normens innhold i norsk rett.
Praksis fra EF-domstolen/C- 255/02 (Halifax-saken)
EF-domstolen avsa 21. februar 2006 to dommer i Halifax (C-255/02). Halifax var en engelsk bank som har en delvis fradragsrett for inngående moms på ca. 5 %. Banken ønsket i 1999-2000 å etablere fire nye «call-sentre» på fire tomter som banken eide eller disponerte i kraft av langvarige leieavtaler.
Halifax inngikk en avtale med et 100 % eid datterselskap, Leeds Development, om at dette selskapet skulle stå for gjennomføringen av en del av byggearbeidene mot en betaling pålydende ca. 164 000 GBP inkludert mva. Leeds Development hadde anledning til å kreve fullt fradrag for inngående moms. Samtidig ga Halifax et betydelig lån til Leeds Development, som selskapet skulle bruke til å leie områdene fra Halifax (ekskl. mva) samt til betaling av byggingen av «call-sentrene» (inkl. mva).
Leeds Development inngikk samme dag avtale med et annet datterselskap i Halifaxkonsernet, County, som skulle utføre arbeidet med byggingen av «call-sentrene», og betalte i den forbindelse et forskudd på 48 millioner GBP inkl. mva. County inngikk etterpå avtaler med forskjellige leverandører om oppføringen av bygget.
Illustrasjon Halifax-saken
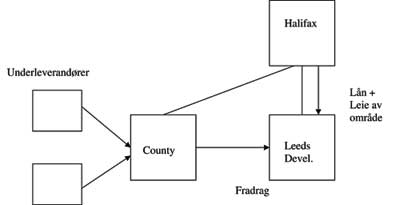
Avgiftsmyndigheten i Storbritannia avslo kravet om fradragsrett for inngående avgift.
Spørsmålet som var oppe for EF-domstolen var om den valgte strukturen var avgiftsmessig motivert eller om det også forelå forretningsmessige motiver. EF-domstolen slo fast at det eksisterte en gjennomskjæringsnorm innen merverdiavgiften som innebærer følgende:
16. direktiv skal tolkes slik at det utelukker enhver rett til å fradragsføre inngående avgift når grunnlaget for fradragsretten representerer misbruk.
2Misbruk anses å foreligge når transaksjonen, selv om de formelle vilkårene er oppfylt, gir avgiftsfordeler som ville være i strid med formålet bak bestemmelsen.
3Det må samtidig være åpenbart, ut fra en objektiv vurdering, at det vesentlige formålet bak transaksjonen har vært å oppnå en avgiftsfordel.
4Virkningen av misbruk er at den aktuelle transaksjonen som har forårsaket misbruket, omklassifiseres, som om transaksjonen ikke hadde skjedd.
EF-domstolen stadfester i avgjørelsen at det eksisterer en adgang til ulovfestet gjennomskjæring. Det foreligger ingen materielle endringer i det nye avgiftsdirektivet som tilsier at praksis på området vil endres.
Normens eventuelle innhold i norsk rett
Avgiftsretten er ikke en del av EØS-avtalen, selv om nasjonal rett kan tilsidesettes ved brudd på de «fire friheter» på områder som i utgangspunket faller utenfor EØS-avtalen. Det er imidlertid på det rene at rettsutviklingen i Norge influeres av EU-retten og at Finansdepartementet tar EU-retten i betraktning ved utarbeidelse av nye avgiftsbestemmelser. Det antas således at normer som kan utledes av EU-retten, kan være retningsgivende også i norsk rett.
Som vist til over oppstiller EF-domstolen to vilkår for å konstatere misbruk som minner om vilkårene som kan utledes av rettspraksis innen skatteretten. Det utelukkes ikke at avgiftsmyndighetene vil forsøke å føre sak med utgangpunkt i disse prinsippene.
Som tidligere nevnt hersker det imidlertid tvil rundt adgang til ulovfestet gjennomskjæring på merverdiavgiftsrettens område. Videre tilsier avgiftssystemets formalistiske karakter at det skal mer til for å gjennomskjære på merverdiavgiftsrettens område enn på skatterettens område. Mangel på praksis gjør imidlertid rådgiveres posisjon vanskelig. Rådgivere bør av denne grunn gjennom sin rådgivning ta høyde for usikkerheten. Dette kan blant annet gjøres gjennom å anbefale klientene å dokumentere de forretningsmessige aspektene i forkant av at transaksjonene gjennomføres.
Bevisbyrde
Under forutsetning av at det foreligger adgang til å gjennomskjære på ulovfestet grunnlag i norsk merverdiavgiftsrett, er det av betydning å se på hvor strenge beviskrav som gjelder for avgiftsmyndighetene.
Avgiftsretten bygger på den ene siden på et selvdeklaratorisk system, som innebærer at den avgiftspliktige selv skal beregne og innberette merverdiavgift, herunder vurdere om fradragsretten er i behold eller om utgående avgift skal beregnes. Det vil derfor som utgangspunkt være naturlig at den avgiftspliktige dokumenterer det faktum han har lagt til grunn. På den andre siden må avgiftsmyndighetene dersom de ønsker å bestride det faktum som er lagt til grunn, i utgangspunktet selv sannsynliggjøre at deres versjon av faktum er korrekt.
I avgiftspraksis kan det se ut som at avgiftsmyndighetene særlig ved avgiftsbehandling av kjøretøy har oppstilt svært lave beviskrav for gjennomskjæring. I klagenemndssak nr. 5171 bemerker Skattedirektoratet at «Da dette er en bil som er godt egnet for persontransport, øker kravet til sannsynliggjøring av at bilen brukes til varetransport.» Klagenemnda tiltrådte Skattedirektoratets innstilling.
Borgarting lagmannsretts dom (23.3.2004) gjaldt gyldigheten av klagenemndas vedtak som gjaldt om biler anskaffet av Li Bil AS hadde vært til bruk i yrkesmessig utleievirksomhet. Staten hevdet at «ved tolkningen av hva som ligger i «yrkesmessig utleievirksomhet», vil omgåelseshensyn være et relevant tolkningsmoment. Li Bils virksomhet var uten egen verdi utover å spare avgift på en illojal måte i forhold til avgiftsreglenes formål. Dette innebærer en omgåelse i forhold til reglene om fradragsrett som må tillegges betydelig vekt som reelt hensyn ved lovtolkningen».
Domstolen ga ikke staten medhold i tolkningen. Tvert imot bemerker lagmannsretten at det forhold at man ved etableringen av Li Bil har innrettet seg etter gjeldende avgiftsregler, kan etter flertallets oppfatning likevel ikke uten videre medføre at virksomheten faller utenfor reglene om yrkesmessig utleie. Ut fra hensynet til forutberegnelighet for de næringsdrivende, var det viktig at disse kunne innrette seg etter regelverket slik det var. Dersom dette ledet til uønskede resultater, burde dette normalt rettes gjennom endring/presisering av regelverket.
Lagmannsretten fant i saken under tvil at det ikke var sannsynliggjort noen illojal omgåelse.
Etter en fragmentarisk gjennomgang av avgifts- og rettspraksis på området, kan det virke som om kravet til avgiftsmyndighetenes bevisbyrde varierer fra sak til sak og fra hvilket næringsområde man befinner seg på.
Avslutning
Gjennomgangen viser at det er usikkert hvorvidt det er adgang til å gjennomskjære på ulovfestet grunnlag i norsk merverdiavgiftsrett. Dersom det er en slik adgang, vil imidlertid merverdiavgiftsrettens formalistiske karakter legge føringer for hvor strengt normen skal praktiseres. Rådgivere bør ta høyde for denne usikkerheten. En måte vil være å anbefale klienter å dokumentere de forretningsmessige aspektene ved transaksjonene forut for selve gjennomføringen.


