


Aktuelt
Fagdager i november
24. og 25. november er det igjen klart for de tradisjonelle fagdagene i regi av Revisorforeningen. Konferansen tar opp aktuelle og viktige nyheter innenfor fagområdene revisjon, regnskap og skatt. Plenumsforedraget i år vil være «Tør du bli mer kreativ?».
Konferansen gir en unik mulighet til å få korte presentasjoner om det som er nytt innen fagområdene. - Vi er spesielt glade for at Kredittilsynet også i år stiller opp med forelesere. De tar for seg revisjonsdirektivet og aktuelle saker innen regnskaps- og revisjonsområdet, forteller Brita Ramsberg, administrativ leder kurs. Hun nevner i tillegg at Revisorforeningens nye regler om etikk blir presentert på konferansen.
Mer informasjon og påmelding på: revisorforeningen.no
Ny juridisk rådgiver i Revisorforeningen
Maria Nerlien Gjelsnes er ansatt i Revisorforeningen fra 1. august som juridisk rådgiver innen merverdiavgift. Hun er utdannet Cand. jur ved Universitetet i Oslo og har tidligere erfaring fra bl.a. Skatteetaten som avgiftsjurist.
Tingrettsdom om bortfall av underskudd og tilleggsskatt
Dommen (Oslo tingrett 15. mai 2008) gjaldt Roald Holding AS sitt kjøp av aksjene i Meridian AS (skiftet navn til Aktiv Portfolio AS). Selskapet hadde et fremførbart underskudd på 305 mill. Retten la til grunn at det overveiende motivet med aksjekjøpet var å utnytte underskuddet, jf. skatteloven § 14-90. Vedtaket var også gyldig hva gjaldt ileggelsen av 60 % tilleggsskatt. Dommen er nå rettskraftig.
Det er grunn til å merke seg at ligningsmyndighetene i saker om ulovfestet gjennomskjæring og § 14-90 i større grad enn tidligere ilegger tilleggsskatt.
Norske kreditregler i strid med EØS-avtalen
EFTA-domstolen har lagt til grunn at norske regler for beregning av maksimalt kreditfradrag er i strid med EØS-avtalen om fri etablering. Spørsmålet knytter seg til tilordning av blant annet gjeldsrenter og anvendelsen av nettoinntektsprinsippet.
Skattedirektoratet har opplyst at gjeldsrenter ikke kan tilordnes etter nettoinntektsprinsippet slik dette er praktisert til nå. Videre er det opplyst at bestemmelsene om konsernbidrag i denne sammenheng er endret fra og med 2007 og at disse bestemmelsene nå er i samsvar med EØS-reglene. Det er videre opplyst at klagefristen er tre år og at skattytere selv må klage på ligningen.
Les mer på: revisorforeningen.no/?did=9411381
Gave fra aksjeselskap til allmennyttige formål
Gaver gitt av aksjeselskap til allmennyttige formål skal normalt ikke behandles som skattepliktig utbytte for aksjonæren. Dette skriver Finansdepartementet i en uttalelse.
Slike gaver går normalt ikke inn under utbyttebegrepet i skatteloven § 10-11 annet ledd, mener departementet. Som ledd i omdømmebygging og samfunnsansvar bør det anerkjennes at passende gaver fra et selskap kan anses gitt i selskapets egen interesse, ikke bare i aksjonærenes.
Les mer på: revisorforeningen.no/?did=9412167
Fradrag for utgifter til rådgivning
Høyesterett har i en dom kommet til at en toppleder kunne kreve fradrag for kostnader til rådgivning etter at han måtte gå fra sin stilling etter beskyldninger om brudd på verdipapirhandellovens regler om egenhandel.
Ved ligningen for inntektsåret 2001 krevde skattyteren fradrag for kostnader til advokat, medierådgiver og andre i forbindelse med at Kredittilsynet påsto at han hadde brutt reglene om egenhandel i verdipapirhandelloven. Beskyldningene førte til at han måtte gå fra stillingen som administrerende direktør. Saken ble forøvrig senere henlagt av påtalemyndighetene som intet straffbart forhold og skattyter tiltrådte ny stilling som administrerende direktør/konsernsjef i et annet konsern.
Les mer på: revisorforeningen.no/?did=9412493
Idrettsarrangement og skattefritak
Aksjeselskaper med et vedtektsbestemt, ideelt formål som forestår arrangementer som realiserer dette formålet, kan i utgangspunktet omfattes av skattefritaksbestemmelsen i skatteloven § 2-32 første ledd. Dette utgangspunktet styrkes når selskapets aksjer eies av skattefrie enheter (idrettslag) med tilsvarende ideelt formål som selskapet selv. Etter departementets oppfatning gjelder dette også om selskapet ikke har særskilte vedtektsbestemmelser om disponering av overskudd. Forutsetningen er at overskuddet i sin helhet kan påregnes å tilfalle og benyttes til å realisere ikke-ervervsmessige aksjonærers ideelle formål, skriver Finansdepartementet i en uttalelse av 2.7.2008.
Les mer på: revisorforeningen.no/?did=9415109
Rimelig samsvar i aksjeloven § 3-8
Kravet til «rimelig samsvar» i aksjeloven § 3-8 annet ledd annet punktum er ikke til hinder for at verdien av det selskapet mottar kan være høyere enn vederlaget som selskapet betaler, skriver Justisdepartementet i en uttalelse. Mer om dette finnes på: revisorforeningen.no/d9415867/Tolkningsuttalelse-om-aksjeloven-§-3-8
Retningslinjer om bokføringspålegg og tvangsmulkt
Skattedirektoratet har i SKD 10/08 gitt retningslinjer om bokføringspålegg og ileggelse av betinget tvangsmulkt ved overtredelse av bokføringslovgivningen.
Skatteplikt etter endringene i tomtefesteloven
Endringene i tomtefesteloven medfører at mange som fester bolig- og fritidstomt har fått en absolutt rett til å kreve festekontrakten forlenget på samme vilkår som før. Finansdepartementet har gitt en uttalelse om hvilke konsekvenser dette får for formuesbeskatningen og eventuell eiendomsskatt.
Finansdepartementet mener endringene får følgende skattemessige konsekvenser: For bortfestere skal tomtens ligningsmessige verdi ikke lenger inngå i formuesskattegrunnlaget. I stedet skal bortfesteren skattlegges for verdien av retten til den periodiske ytelsen (kapitalisert verdi av festeavgiften).
Festeren blir formuesskattepliktig for tomteverdien som om han eide tomten, men får gjeldsfradrag for den kapitaliserte forpliktelsen til å svare festeavgift. Tomteverdien skal fastsettes på samme måte som når felles eier av bygning og tomt får fastsatt verdien av bolig- eller fritidseiendommen under ett.
I den grad lovendringene gir fester av en tidligere tidsbegrenset festerett en ubetinget rett til å forlenge festekontrakten på ubestemt tid, antar departementet at også slike kontrakter må regnes som stetsevarige etter eiendomsskattereglene. I disse tilfellene blir eiendomsskatteplikten for festetomten overført fra bortfester til fester. Tomten verdsettes og skattlegges da under ett med bygningen.
Les mer på: revisorforeningen.no/?did=9416675
Ny selskapsform og forenklinger for SMB
EU-kommisjonen har fremlagt en handlingsplan som skal gjøre det enklere og mer attraktivt å etablere og utøve virksomhet i små og mellomstore bedrifter. Forslaget innebærer etablering av en ny selskapsform, et EU-aksjeselskap basert på ensartede bestemmelser i hele EU-/EØS-området.
Selskapsformen (SPE) er skreddersydd for å ivareta behovene for små og mellomstore virksomheter. I praksis vil SPE innebære at man kan opprette samme type selskap, uansett om man vil drive virksomhet i sitt eget land eller i et annet. Kravet til aksjekapital i SPE er 1 euro, og det er ikke begrensninger med hensyn til hvem som kan opprette et slikt selskap. Stifterne kan være en eller flere fysiske eller juridiske personer. Da SPE anses som et privat selskap, kan ikke aksjene tilbys allmennheten eller omsettes offentlig.
I tillegg til SPE-forordningen, foreslår Kommisjonen nye rettsakter på følgende tre områder som særlig berører SMB:
En ny forordning om statsstøtte som skal forenkle prosedyrer og redusere kostnader. Dette vil øke omfanget av statlig støtte til denne type virksomheter, og gjøre det enklere for bedriftene å nyttiggjøre seg av statlig støtte til blant annet utdanning, forskning og utvikling og miljøtiltak.
Et forslag om merverdiavgift, som vil gi medlemslandene muligheten til å anvende redusert mva for lokalt tilbudte tjenester, inkludert arbeidskrevende tjenester, som hovedsakelig utføres av SMBer.
Endring av direktivet om forsinket betaling, for å bidra til å sikre at SMBer mottar betaling innen 30 dager.
Handlingsplanen omfatter for øvrig ti prinsipper og konkrete virkemidler på EU-nivå og nasjonalt som skal gjøre livet enklere for små og mellomstore bedrifter.
Revisor som regnskapsfører
Mange revisorer har oppdrag både innen revisjon og regnskapsføring. Gjennom sin autorisasjon har revisor kvalifikasjoner som regnskapsfører. Det er krav til faglig oppdatering både for revisorer og regnskapsførere. Kravene er dog ikke helt like. Revisorer har blant annet behov for kurs i regnskapsførerregelverket og god regnskapsføringsskikk for å påta seg regnskapsføreroppdrag. Revisorforeningen arrangerer derfor kurs som revisorer kan ta for å tilfredsstille disse oppdateringskravene. Les mer på: revisorforeningen.no
The Gathering gitt dispensasjon fra avgiftsplikten
Skatteetaten fattet i sommer vedtak om at billetten man betaler for å komme inn på data- og spillearrangementet The Gathering er avgiftspliktig. Dette fordi arrangementet ikke kan anses som et «opplevelsessenter», og at det derfor ikke faller inn under kulturunntaket. Finansdepartementet har med hjemmel i merverdiavgiftsloven § 70 nå gitt dispensasjon fra avgiftsplikten, slik at The Gathering blir behandlet på samme måte som de arrangementer som faller direkte inn under loven.
Høyesterett om momsfradrag for bowlinghall
Saken gjaldt forholdsmessig fradragsrett for inngående merverdiavgift ved delt virksomhet. Selskapet drev både avgiftspliktig virksomhet med kafé- og reklamesalg og unntatt bowling- og biljardvirksomhet.
Staten nektet selskapet forholdsmessig fradrag for inngående merverdiavgift for utgiftene til anskaffelser og vedlikehold av bowlingbanene og biljardbordene. Utgiftene omfattet bl.a. reparasjon og reservedeler til bowlingmaskinene, bowlingkuler og kjegler, olje til å bone bowlingbanen, utskiftning av duk på biljardbordene og biljardkuler og køer. Staten mente at utgiftene ikke var til bruk i den momspliktige serveringsvirksomheten eller til bruk i begge virksomhetene som en fellesutgift. En enstemmig Høyesterett støttet statens syn og nektet rett til fradrag for inngående merverdiavgift på utgiftene til bowling- og biljardutstyret. Retten uttalte at en bedriftsøkonomisk tilknytning normalt ikke er nok for fradragsrett.
Oppbevaring av kredittkortinformasjon
Skattedirektoratet har i brev til Datatilsynet lagt til grunn at kredittkortinformasjon (kortreferanse) i seg selv ikke er oppbevaringspliktig etter bokføringsloven, forutsatt at opplysningene ikke inngår i salgsdokumentet eller annet oppbevaringspliktig regnskapsmateriale.
Gruppesøksmål i norske domstoler
Nye regler gjør at mange med små krav kan gå sammen om en rettssak. For eksempel kan hundre personer går til søksmål sammen som følge av et mulig skadelig produkt, selv om skaden begrenser seg til tusen kroner pr. person. Den nye tvisteloven trådte i kraft 1. januar 2008 og de første gruppesøksmålene står nå foran en behandling i domstolene.
Les mer på: www.domstol.no/DAtemplates/Article____19866.aspx?epslanguage=NO
Descartes på europeisk SMB-konferanse
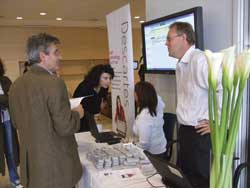
Revisjonsmetodikken Descartes ble presentert på den europeiske SMB-konferansen for revisorer i København, 3. til 5. september. Statsautorisert revisor Kåre Rødssæteren fra Ernst & Young (tidligere ansatt i Revisorforeningen) presenterte metodikken for de mange internasjonale revisorene, mens Revisorforeningen hadde en egen stand. Metodikken er utviklet av Revisorforeningen, som også har det faglige ansvaret for løsningen, mens Bouvet ASA er ansvarlig for den tekniske delen.
Hovedtema for årets SMB-konferanse, den fjerde i rekken, var «Think ahead on small and mid-sized business, opportunities and tools for the accountancy profession». Konferansen ble arrangert av den europeiske revisorforeningen FEE (The Federation of European Accountants) i samarbeid med Nordisk Revisorforbund hvor Den norske Revisorforening er medlem.
Geilokonferansen
Revisorforeningens tradisjonelle Geilo-konferanse ble avholdt 7.-10. september. De omkring 700 deltagerne kunne i år velge mellom 30 kurs innen revisjon, regnskap, skatt, etikk og annet. Nytt av året var at det ble laget en egen kursrekke beregnet for oppdragsansvarlige/erfarne revisorer. Kursene ble avholdt på Highland Hotel, Dr. Holms, Bardøla og Ustedalen.
Årets plenumsdebatt gjaldt «God revisjonsskikk - hvem forvalter sannheten?», der det ble en dialog mellom representanter fra Kredittilsynet og store som små revisjonsfirmaer. Tema som ble tatt opp var blant annet Er god revisjonsskikk = standardene? Revisorskjønnet kontra Kredittilsynets forvaltningsskjønn? Veien til beste praksis?
62-åringer får rett til redusert arbeidstid
Arbeidstakere over 62 år får fra 1. juli lovfestet rett til redusert arbeidstid. Dette vil gi personer bedre mulighet til å kombinere arbeid og pensjon. Som ved dagens bestemmelse om redusert arbeidstid for særskilte grupper, er det et vilkår om at arbeidstidsreduksjonen kan gjennomføres uten vesentlig ulempe for virksomheten.
Eventuell uenighet mellom arbeidsgiver og arbeidstaker løses av den partssammensatte tvisteløsningsnemnda.
EU anbefaler begrensning av revisors erstatningsansvar
EU-kommisjonens klare anbefaling kommer etter en omfattende prosess med uavhengige utredninger og konsultasjoner med ulike brukergrupper. Anbefalingen begrunnes primært i konkurransesituasjonen i markedet for revisjonstjenester for børsnoterte selskaper.
Innsyn i e-post og endringer i personopplysningsloven
Regjeringen foreslår endringer i personopplysningsloven, samt en klargjøring av hvilket regelverk som skal gjelde ved innsyn i e-post.
En lovhjemmel skal gjøre det mulig på et senere tidspunkt å komme med konkrete forskrifter om behandling av personopplysninger. Det er lagt opp til at det vil komme en ny forskrift om innsyn i e-post.
Det klargjøres i arbeidsmiljøloven at innsyn i arbeidstakeres e-post skal følge personopplysningsloven.
Det er foreslått at Datatilsynet skal kunne gi overtredelsesgebyr ved brudd på personopplysningsloven eller -forskriften.
Det legges opp til at Statens innkrevingssentral får myndighet til å kreve inn pengekrav på vegne av Datatilsynet.
Dette ifølge datatilsynet.no


