Erfaringer med IFRS i 2006 og 2007
Respondentene i undersøkelsen som er omtalt i denne artikkelen, er mer positive til IFRS enn forventet, og implementeringen ser ut til å ha gått bra. Utfordringen for de fleste ser ut til å være knyttet til ett eller et fåtall regnskapsområder. I tillegg er utarbeidelse av noteinformasjon både tidkrevende og komplisert.
Han er høgskolelektor ved Høgskolen i Vestfold. I tillegg har han en bistilling som Fagansvarlig Regnskap i revisjonsselskapet Grant Thornton. Denne undersøkelsen støttes av Grant Thornton. Synspunkter som kommer frem, står for forfatterens egen regning.
Fremdeles har brukergruppene for lite kompetanse om IFRS. Analysen avdekker omfattende bruk av konsernets valgte revisor og det kan virke som om vurderingen av egen kunnskap om IFRS er for høy. Det virker som om bedriftene bruker IFRS på enklest mulig måte, og mange velger å løse regnskaps- og rapporteringsutfordringer ved å endre måten selve forretningen blir utført på. En lærdom av undersøkelsen må være: planlegg bedre og foreta IFRS-implementering tidligere!
Hvordan nylig børsnoterte foretak opplever og bruker IFRS, var utgangspunktet for undersøkelsen jeg har foretatt. Er det mulig å identifisere en god praksis ved implementering av IFRS? Svarer respondentene i denne undersøkelsen annerledes enn de som foretok implementering 1.1.2005? Denne analysen bygger på 31 svar som gir en svarprosent på 53%1. Omfanget er for lite til å gi entydige svar på alle enkeltspørsmål, men undersøkelsen antyder sammenhenger og anbefalinger om god praksis.
Regnskapsspråket IFRS ble som kjent, obligatorisk for alle børsnoterte konsern fra 1.1.2005. Implementering av IFRS medfører en omfattende endring for regnskaps- og økonomifunksjonen. Selv om regnskapsspråket IFRS er prinsippbasert, er det et omfattende regelverk der standardene utgjør en bok på ca. 600 sider. I tillegg er det autoritative uttalelser på engelsk som tolker standardene på ytterligere ca. 1700 sider. IFRS er et balanseorientert regnskapsspråk og med sterke preferanser i retning av virkelige verdivurderinger. Dette medfører at IFRS på mange områder foreskriver andre regnskapsmessige løsninger enn det som følger av god regnskapsskikk i Norge. Den rådende oppfatningen i revisjonsbransjen er derfor at IFRS er komplekst, og akademia peker på et stort gap mellom det kompetansekravet som stilles ved anvendelse av IFRS og den faktiske kompetansen som de involverte partene har (Fladstad, Kvifte, Tofteland, 2006).
Spesielle trekk ved utvalgte konsern
I utgangspunktet bør vi være oppmerksomme på en del faktorer som gjør de nylig børsnoterte selskapene spesielle. Det er sannsynlig at de er overveiende mindre enn gjennomsnittet blant de børsnoterte. I tillegg er antagelig en typisk motivasjon for børsnotering å få økt tilgang til risikokapital. Ressurser til interne oppgaver som regnskap er antagelig forholdsvis små.
Organisering og implementering
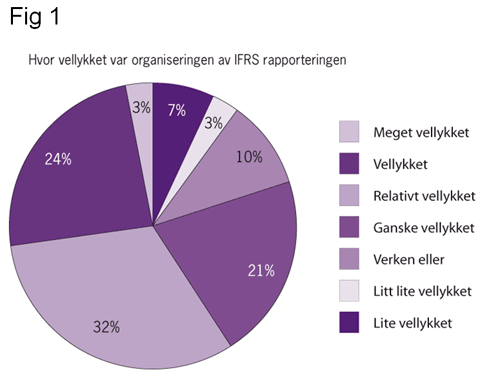
En del av undersøkelsen handlet om hvordan foretakene opplevde egen organisering og implementering. Svarene om organiseringen varierer mye. Noen mener de hadde meget vellykket organisering, mens andre syntes organiseringen var lite vellykket. Svarene om organisering og implementering har liten sammenheng med størrelsene på konsernene.
De som hadde vellykket organisering, synes å ha mindre problemer med tolkningen av standardene. Det vil si at de opplever overveiende mindre problemer med at det foreløpig er begrenset praksis å vise til innen IFRS. Nesten 75%av de som har svart, foretok overgangen til IFRS i forbindelse med børsintroduksjonen. Opplevelsen av organiseringen innen denne gruppen varierer. Dog mente alle de som foretok omarbeiding et år før børsintroduksjonen at organiseringen av siste årsoppgjør var rimelig vellykket. Dette er et tegn på at det optimale valget er å foreta overgang til IFRS tidligere enn i forbindelse med børsintroduksjonen.
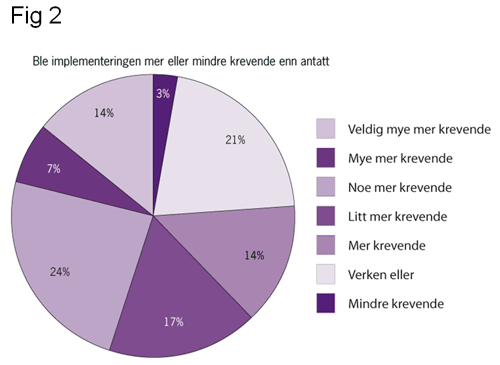
Det er en svak korrelasjon mellom hvor vellykket foretakene mente at egen organisering var, og i hvor stor grad implementeringen av IFRS var mer krevende enn antatt. De med mindre vellykket organisering opplevde at implementering var mer krevende enn antatt.
Det er en klar korrelasjon mellom omfanget av egne ansattes bruk av tid på IFRS-rapporteringen og bruk av revisors tid som konsulent. De som bruker mye tid internt, leier også inn mye tid fra revisor. Foretakenes størrelse er alene ikke en fullgod forklaring på denne sammenhengen.
De som mente at implementeringen av IFRS ble mer krevende enn antatt, var de som brukte mest tid både av egen tid og valgt revisor som konsulent. De var også gruppen som oppgir at deres egen organisering var minst vellykket.
Kompetanse
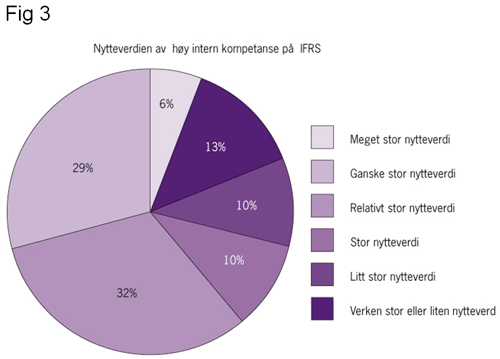
Min undersøkelse omhandler flere spørsmål om IFRS-kompetanse. De fleste ser stor nytteverdi av høy intern kompetanse på IFRS. På en skala fra veldig liten nytteverdi (0) til meget stor nytteverdi (10) svarer 68%minst 8, og ingen angir lavere enn 5.
Omtrent 75%oppgir at konsernet deres har tilstrekkelig intern kunnskap om IFRS i regnskaps- og økonomistab. Bare halvparten av de som oppgir å ha manglende kunnskap, oppgir at en slik manglende kunnskap er et stort problem. Det er de største og minste som er minst fornøyd med egen kompetanse. Undersøkelsen indikerer dermed at det ikke oppfattes å være noe stort kompetansegap for de ansatte innen økonomi og regnskap. Dette er et «bedre» resultat enn i undersøkelsen til Ernst & Young (2006) der bare 50%av selskapene mente de hadde tilstrekkelig IFRS-kompetanse internt.
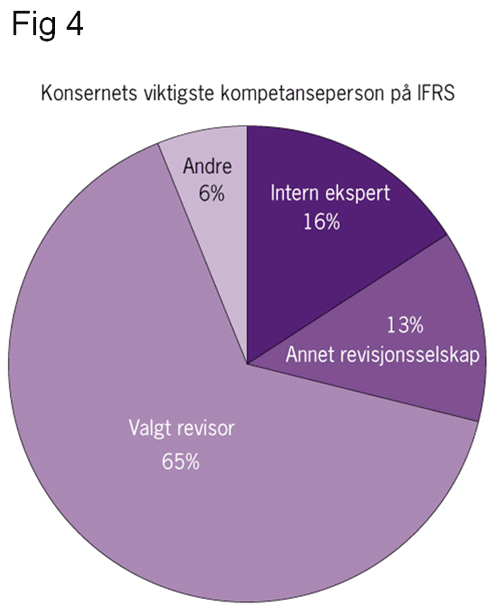
På spørsmålet «Hvem bruker konsernet som viktigste kompetanseperson på IFRS?» svarer 65%at de bruker konsernets valgte revisor. De som svarer dette, bruker noe mindre tid fra egne ansatte til å utarbeide IFRS årsberetningen og årsregnskap enn gjennomsnittet av respondentene.
Bruk av valgt revisor mener jeg åpner for to vurderinger. Det første er revisors habilitet. Etter de internasjonale finansskandalene i 2001 har det vært fokus på hva revisor ikke skulle utføre av rådgivning. Det har også vært en utbredt oppfatning at revisorene må være ekstra vaktsomme overfor egen habilitet på børsnoterte konsern.
Selvfølgelig kan revisor alltid gi informasjon om regelverk. Dette skjer både via kurs, oppdateringer, rundskriv og direkte på det enkelte oppdrag. Ernst & Young (2006) fant i sin undersøkelse blant alle børsnoterte foretak at revisor var primærkilden i forhold til IFRS-oppdateringer.
Dog vil revisor som rådgiver innen IFRS kunne komme opp i situasjoner der regelverket må tolkes, og da foretas det skjønn og vurderinger. I tillegg inneholder IFRS så mange regler at revisor i sin rådgivning direkte eller indirekte kan være med på å velge ut områder som skal ha spesiell fokus. Det er da en risiko for at revisor overser områder som burde hatt sterkere fokus. I realiteten vil revisor komme til å kontrollere sin egen fokusutvelgelse. Undersøkelsen sier ikke om det er hensynet til uavhengigheten som er årsaken til at 13%valgte å benytte et annet revisjonsselskap som sin viktigste kompetanseperson.
Det andre er at IFRS fremdeles er i en innføringsfase og at språket ennå ikke benyttes konsistent. Flere har påpekt at dette er en utfordring over landegrenser og mellom ulike bransjer. Kan undersøkelsen også indikere at språket tolkes forskjellig blant de store revisjonsselskapene, og at den mest fornuftige løsningen er å benytte det valgte revisjonsselskapet også som rådgiver?
Noen bruker personer fra et annet revisjonsselskap som viktigste kompetanseperson. Disse konsernene bruker totalt sett minst tid fra egne ansatte og foretar minst opplæring av egne ansatte. Det er verdt å merke seg at også i disse foretakene er det valgt revisor som utfører størst omfang av konsulentoppdrag.
Mindre konsern oppgir å være mer fornøyd med egen kompetanse innen regnskaps- og økonomistab enn gjennomsnittet. Kan det skyldes svakere innsikt og forståelse for kompleksiteten i IFRS?
Opplæring
Antall ansatte innen regnskap og økonomi varierer fra en til 30 ansatte og dette medfører naturlig nok stor variasjon i det totale opplæringsbehovet. Dog er det interessant å registrere hvor liten korrelasjon det er mellom antall ansatte og omfanget av opplæring. 17%oppgir at samlet opplæring innen IFRS er under 7 timer for konsernets ansatte siste 12 måneder, og 24%oppgir mellom 8-19 timer opplæring. Det er ikke mye for et konsern som utarbeider regnskaper etter IFRS. Det synes som om slagordet er «on the job training». Videre oppgir 28%fra 20-49 timer opplæring, 17%oppgir 50-99 timer. Kun 14%oppgir over 100 timer. En undersøkelse i Storbritannia viser at også engelske selskaper har for liten kompetanse på IFRS (Grant Thornton 2008).
Kompetanse innen brukergruppene
Brukergruppenes kompetanse er langt på vei en forutsetning for høy nytte av IFRS. Andre undersøkelser har pekt på at kompetansen er for dårlig. Jeg stilte spørsmålet: «Mener du at gruppene - ledelsen, styret, investorer og analytikerne - har tilstrekkelig eller mangelfull kunnskap om IFRS? Dersom kunnskapen er mangelfull, i hvilken grad opplever du det som et problem?»
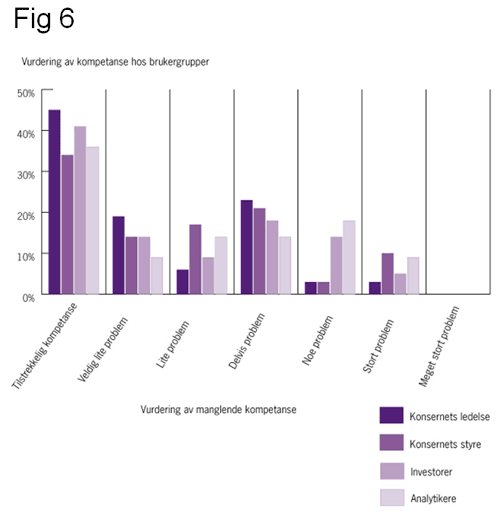
Mellom 35 og 45%svarer at de ulike brukergruppene har tilstrekkelig med kompetanse på IFRS.
I en undersøkelse utført av PWC (2007), oppgir 58%at de ikke tror investorene har god nok forståelse av IFRS og regnskaper avlagt etter dette språket. Min undersøkelse bekrefter noe av det samme. 55 til 65%oppgir at ulike brukergrupper har manglende kompetanse. Mange av disse mener dog at manglende kompetanse hos brukergruppene utgjør et lite problem, men om lag 33%oppgir at det er et stort problem at brukergruppene har mangelfull kompetanse om IFRS.
Nærmere om kompetansen hos styret og analytikerne
Som nevnt ovenfor, er det varierende oppfatning av om manglende kompetanse er et problem. De mest interessante svarene knytter seg til styret og analytikerne. Flere oppgir at manglende kompetanse hos styret oppleves som et problem. Har foretakene lagt for lite vekt på egenopplæring av styremedlemmene? Det må være problematisk dersom styrene som ansvarlige avleggere av regnskapsinformasjonen, har mangelfull kunnskap om IFRS. Grant Thornton (2008) avdekker at engelske selskaper har vanskeligheter med å finne kompetente personer til sine revisjonsutvalg. En rimelig antagelse vil være at norske børsnoterte foretak vil få tilsvarende problemer når styrene skal opprette slike utvalg i 2008.
IFRS er utformet med tanke på å gi den beste informasjon til profesjonelle investorer. Analytikerne burde være blant de ypperste brukerne i så måte. Undersøkelsen viser at regnskapsprodusentene er usikre på om analytikerne fullt ut tolker regnskapene riktig og får nyttegjort seg informasjonen som årsrapporten inneholder. Etter to årsregnskaper med IFRS, oppgir fortsatt 25%av respondentene at manglende kompetanse blant analytikerne er et stort problem.
Kompliserte og tidkrevende områder
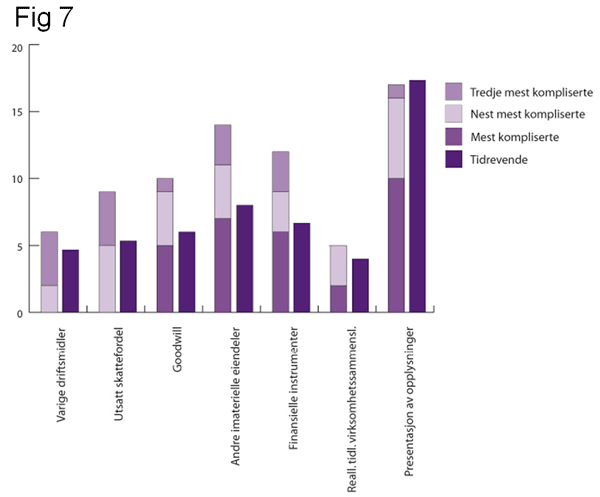
For å få et inntrykk av de mest problematiske områdene, spurte jeg: «Hvilke områder opplevde dere som de mest kompliserte og tidkrevende ved overgang til IFRS?», med oppfordring om å angi 1 for henholdsvis den mest kompliserte og tidkrevende, 2 for den nest vanskeligste/ tidkrevende og så videre. I analysen har jeg valgt å bare fokusere på de områdene som fikk score 1, 2 og 3. Som angitt i diagrammet, var det syv alternative områder de kunne velge mellom. Vi ser av figuren at alle områdene ble oppfattet som kompliserte og tidkrevende. Konsernene i utvalget inkluderer naturlig nok svært ulike virksomheter med ulike problemstillinger.
Tre områder utpeker seg dog som «fjelltopper», og det er verd å merke seg at det er de samme områdene som både er kompliserte og tidkrevende. Presentasjon av noter blir vurdert til å være desidert mest komplisert og ikke minst tidkrevende. 84%mener noter er mest tidkrevende. Med sine om lag 4000 detaljerte notekrav, er noteverket til årsregnskapene et stort arbeid. Fra andre undersøkelser vet vi at antall sider i årsrapportene har økt vesentlig (Berner, Aastveit 2007). Regnskapstilsynet har ved flere anledninger vært kritiske til at noteinformasjonene til mange av de børsnoterte foretakene er for generelle. IFRS har betydelig større ambisjoner til noteverket enn norsk god regnskapsskikk, både ved opplysninger om anvendte regnskapsprinsipper (IAS 1 - Presentasjon av finansregnskap pkt 110-112), og opplysninger om ledelsens skjønn og estimater ved utøvelsen av disse prinsippene (IAS 1 pkt. 113). Formålet er å «hjelpe brukere å forstå hvordan transaksjoner, andre hendelser og forhold gjenspeiles i rapportert finansiell inntjening og finansiell stilling», IAS 1 pkt. 110.
Mitt inntrykk er at noter tradisjonelt har blitt utarbeidet mot slutten av arbeidet med årsrapportene, gjerne sentralt i konsernet. Jeg tror at regnskapsprodusentene i mye større grad bør tenke noter samtidig med vurdering av regnskapspostene. Dette medfører at nødvendig informasjon innhentes og presentasjon planlegges sammen med verdsettelsen, og man unngår dermed også «generelle standardnoter».
Som nummer to og tre som mest komplisert og tidkrevende, er «Vurdering av andre immaterielle eiendeler» og deretter «Vurdering av finansielle instrumenter». Finansielle instrumenter har hatt mye fokus og er av mange blitt regnet som det vanskeligste området ved innføringen av IFRS. Denne undersøkelsen gir ikke et slikt inntrykk av finansielle instrumenter. Dog spiller nok noteinformasjon knyttet til IFRS 7 Finansielle instrumenter - opplysninger og implementeringen av denne, en viktig rolle når presentasjon av noteinformasjon oppgis som både komplisert og tidkrevende. Jeg mener undersøkelsen, som ble foretatt før årsoppgjøret for 2007, kan tyde på at omfanget av finansielle instrumenter ennå ikke har sunket inn hos regnskapsprodusentene i tilstrekkelig grad. En indikasjon på dette, er at 1 av 3 ikke har svart på spørsmålet om finansielle instrumenter er vurdert til historisk kost eller virkelig verdi. I forbindelse med telefonintervju var det flere som svarte at foretaket ikke hadde finansielle instrumenter. Jeg minner om definisjonen i IAS 32 Finansielle instrumenter - Presentasjon: «Finansielt instrument er enhver kontrakt som fører til både en finansiell eiendel for ett foretak og en finansiell forpliktelse eller et egenkapitalinstrument for et annet foretak.» (IAS 32.11)
Min undersøkelse stemmer godt med undersøkelsene som er utført tidligere. Undersøkelsen til Ernst & Young (2006) konkluderer også med at utarbeidelser av noter og problemstillinger knyttet til finansielle instrumenter er desidert mest ressurskrevende. Fra en internasjonal undersøkelse i 2005 utført av PwC (2005) oppgir 14%inntektsføring (IAS18 - Driftsinntekter) som mest utfordrende, med presentasjon, inklusiv noter, (IAS1) på andreplass (13%) og finansielle instrumenter (IAS32/39) på tredjeplass (11%).
Et av hovedinntrykkene jeg sitter igjen med fra undersøkelsen, er at mange av regnskapsprodusentene har utfordringer knyttet til en eller noen få standarder. Et interessant oppfølgingsspørsmål til senere undersøkelser, er om dette er bransjespesifikke utfordringer, selskapsspesifikke eller har andre årsaker. Ut fra kommentarer i skjemaene, har jeg inntrykk av at flere foretak har oppdaget «problemområder» sent i konverteringsprosessen, og to konsern oppgir sågar at valg av funksjonell valuta medfører utfordringer i etterfølgende rapporteringsperioder. Prosessen med å fange opp problemområder eller fokusområder handler om planlegging, kompetanse om IFRS og kunnskap om regnskapsprodusenten. Er den største utfordringen kort tidsaspekt og de ulike personene som er involvert i prosessen?
Omfanget av kompliserte regnskapsposter
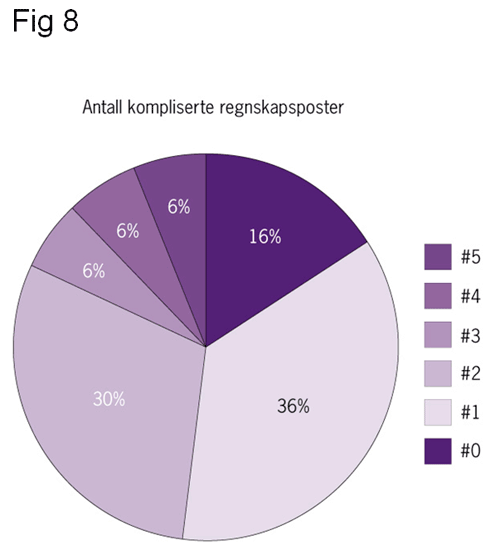
Undersøkelsen inkluderte også 9 spørsmål knyttet til spesifikke regnskapsposter og behandlingen av disse. Totalt ble det i disse spørsmålene satt fokus på 12 ulike «komplekse» områder. For å danne et oversiktsbilde, har jeg oppsummert hvor mange av disse kompliserte områdene som foretakene har i sine balanser. Regnskapene til de undersøkte foretakene innholder overraskende få tilfeller av kompliserte regnskapsposter.
5 foretak har ingen slike poster, mens 11 foretak har kun et av disse områdene, og til sammen utgjør disse to gruppene 50%av populasjonen.
Områder det ble fokusert på, var balanseførte finansielle leasingkontrakter, aktivert egen utviklingsaktivitet (FOU), innebygde derivater som er skilt ut i henhold til IAS39, benyttet sikringsbokføring i henhold til IAS39 og i så fall hvilke Type sikring. På en del regnskapsposter kan foretakene velge mellom etterfølgende måling til virkelig verdi eller historisk kost / rest uavskrevet historisk kost. Jeg spurte også om i hvor stor grad foretakene valgte en virkelig verdi-måling på bygninger og tomter, maskiner, inventar og utstyr, skip og luftfartøy, investeringseiendom og immaterielle eiendeler. Som den siste gruppen kompliserte regnskapsområder, ble det spurt om selskapet hadde foretatt nedskriving av eiendeler i henhold til IAS36 Verdifall på eiendeler, med spesifikasjon på Goodwill, andre immaterielle eiendeler eller varige driftsmidler.
Hvilke kompliserte områder går oftest igjen?
52%av foretakene oppgir at de har egen utviklingsaktivitet (FOU). Halvparten av disse foretakene har aktivert utviklingskostnader som utgjør mer enn 5%av totalkapitalen. Jeg tror foretakenes vurdering, herunder når og hvor mye som skal aktiveres, er et område som forsømmes. Fra en annen artikkel er det indikert at det er lite sammenheng mellom foretakenes regnskapsmessige vurdering av utviklingsaktiviteter og utsatt skattefordel (Petterson, 2007).
29%av foretakene har aktivert finansielle leasingavtaler.
Finansielle instrumenter oppfattes å være et av de vanskeligste områdene innen IFRS. Det henvises til tidligere omtale. Innebygde derivater er noe av det mest kompliserte innen dette feltet. Kun 16%av foretakene oppgir at de har innebygde derivater som er skilt ut fra vertskontrakt og vurdert separat. Sikring og sikringsbokføring er et område der praksis for norske foretak har blitt strammet inn med innføringen av IFRS. 16%oppgir at de har sikringsbokføring. Det er kun ett foretak som både har innebygde derivater og sikringsbokføring. På forhånd hadde jeg trodd at flere foretak hadde foretatt sikring og også sikret de innebygde derivatene. En årsak til at så få har sikringsbokført, kan være at flere foretaks sikring ikke tilfredsstiller sikringsbokføring etter IFRS. En annen årsak kan være at foretakene ikke velger å sikringsbokføre som følge av omfattende dokumentasjonskrav dersom sikringsbokføring benyttes.
Foretakene velger å vurdere eiendeler til historisk kost i størst mulig utstrekning. Andre undersøkelser viser det samme (ICAEW, 2007). I min undersøkelse er det kun to foretak som har valgt å vurdere bygninger og maskiner til virkelig verdi. To andre foretak benytter virkelig verdi innen skip og fly, og et foretak benytter virkelig verdi innen investeringseiendommer. Fem foretak oppgir at de vurderer immaterielle eiendeler til virkelig verdi. Det siste synes noe underlig i og med at det sjelden finnes et virkelig verdimarked for immaterielle eiendeler.
Bruk av IFRS på ikke pliktige områder
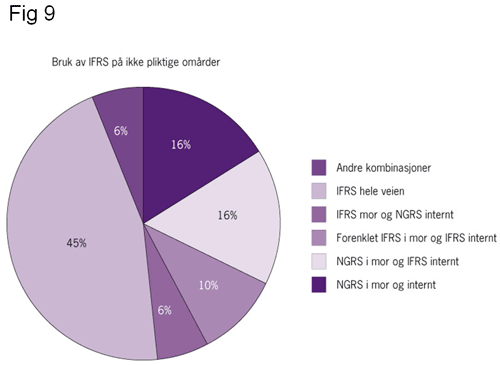
IFRS er ikke pliktig i morselskapets regnskap og selvfølgelig heller ikke pliktig i intern regnskapsrapportering. I EU-undersøkelsen (ICAEW: 2007) oppgir 69%at de bruker IFRS i intern rapportering. I min undersøkelse oppgir 74%at de benytter IFRS i intern oppfølging og interne beslutninger.
Fra ulike konferanser er det kjent at mange revisorer råder sine klienter til å velge norsk god regnskapsskikk i selskapsregnskapet. 35%benytter norsk god regnskapsskikk i dette selskapsregnskapet. Kun 10%benytter forskriften om forenklet IFRS på selskapsregnskapet til mor. Sett i lys av at det er noteinformasjonen som oppgis å både være mest komplisert og mest tidskrevende, er det litt underlig at ikke flere benytter forenklet IFRS. Denne tendensen om at forenklet IFRS ikke har stor utbredelse blir også bekreftet av andre undersøkelser og offisiell statistikk (Berner, Aastveit 2007).
Påvirker IFRS måten selve forretningen drives på?
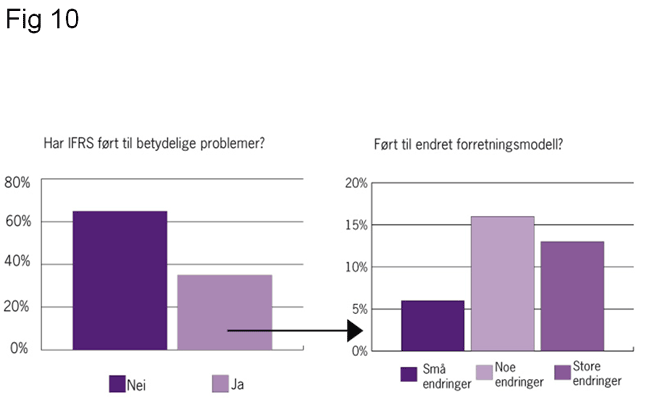
IFRS er et regnskapsspråk og formålet er å rapportere forretningstransaksjoner som skjer. Fra andre undersøkelser vet vi at innføring av IFRS har medført at selve måten foretakene driver forretning på, har blitt endret (ICAEW 2007). I min undersøkelse er det langt flere enn man kunne forvente, det vil si 35%, som svarer at kategoriske krav i IFRS har ført til betydelige problemer for deres finansielle rapportering.
Som et oppfølgings-spørsmål spurte jeg om i hvilken grad disse problemene har endret måten forretningen i seg selv blir utført på med en skala fra veldig små endringer (1) til meget store endringer (10). Vi ser av fordelingen at det er mer enn ubetydelige endringer som er foretatt. Det er overraskende at så mange oppgir at innføring av regnskapsspråket IFRS har medført så store endringer i måten forretningen drives på.
Fra den internasjonale undersøkelsen (ICAEW 2007) oppgis det at det er bruk av finansielle sikringer som oftest har medført endring. I min undersøkelse er det ikke oppgitt hvilke områder og hva som er endret. En nærmere analyse av bakgrunnen ville være interessant.
Ethvert regnskapsspråk vil ha grenser eller kriterier for ulike behandlingsmåter og vurderingsregler. Med innføring av IFRS, er slike grenser noe annerledes og fremfor alt klarere definert enn under norsk god regnskapsskikk. Forholdsvis små endringer i forretningenes innretning kan dermed medføre store regnskapsmessige utslag, noe som igjen gjør at foretakene kan ønske å endre forretningsmåter for få imøtekomme regnskapsreglenes grenser. Det er mulig at forretningsmåter har blitt forbedret som følge av innføring av bedre regnskapsprinsipper med IFRS. Mer betenkelig er det dersom det er situasjoner der krav i IFRS medfører at gode og fornuftige forretningsmåter under IFRS rapporteres så ulogisk eller gir et så skjevt bilde av virkeligheten at foretakene opplever seg tvunget til å endre forretningsmåten. Undersøkelsen gir ikke nok informasjon til å konkludere.
De som oppgir at IFRS har endret måten forretningen er drevet på, oppgir at manglende kompetanse blant styret, investorer og analytikere er markert større problem enn dem som ikke har opplevd problemer i den finansielle rapporteringen.
Respondentenes holdning til IFRS
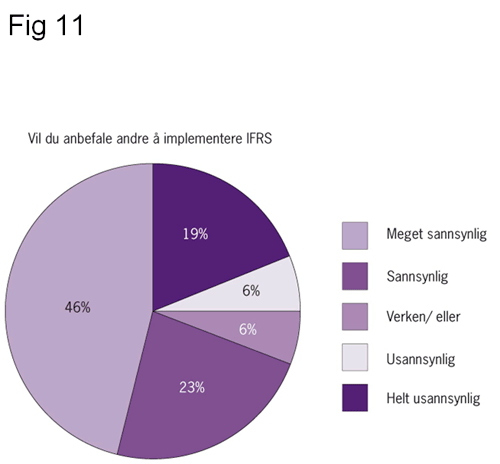
Det siste spørsmålet i undersøkelsen oppsummerer respondentenes holdning til IFRS. Spørsmålet var: «Tenk deg at du møter en venninne/venn som er administrerende direktør eller økonomidirektør i et ikke-børsnotert selskap. De vurderer, men har ikke tatt beslutning om børsnotering. Samtalen kommer inn på regnskap og rapportering. Hvor sannsynlig er det at du ville anbefale hun/ham å ta i bruk IFRS ved neste årsoppgjør?» Et stort flertall på 65%av utvalget er positive til å anbefale innføring av IFRS selv om børsnotering er usikkert. Dette viser at, til tross for forhold som vi har vært innom, har respondentene en positiv holdning til IFRS.
Rådet om innføring av IFRS kan være et resultat av flere årsaker. En mulig årsak til rådet kan være at man rett og slett tror utviklingen innen regnskap vil medføre at alle må innføre IFRS, og at man like gjerne kan innføre regnskapsspråket så fort som mulig. Det kan også være et råd om å begynne så tidlig som mulig med implementeringen. Vi har sett at de som konverterer tidligere klarer seg bedre. Det er selvfølgelig ikke slik at beslutning om børsnotering tas administrativt. Rådet kan derfor være gitt ut fra erfaring om at når beslutning om børsnotering er tatt, skjer utviklingen ofte raskt, og man får dårlig tid til å implementere IFRS. Tidsaspektet kan være så viktig at rådet er gitt ut fra å være føre var.
Det er verdt å merke seg at i den andre enden av skalaen er det 15%som er meget negative og vil fraråde innføringen av IFRS.
Sammenhengen mellom de som anbefaler IFRS og de som har endret sin forretningsførsel, er motsatt av det man i første omgang ville trodd. De som har endret måten forretningen drives på er overveiende mer positive til å anbefale IFRS til andre.
Det synes ikke å være en entydig sammenheng mellom positivt råd om IFRS og opplevelsen av manglende kompetanse hos brukerne. De aller mest positive, derimot, oppgir at brukerne har tilstrekkelig kunnskap om IFRS.
Antydninger om god praksis
Det synes å være en god praksis å starte overgangen til IFRS tidligere enn det de fleste faktisk gjør. I alle fall gjelder dette planlegging og identifisering av utfordrende områder. De som konverterer til IFRS på et tidligere tidspunkt enn ved børsnoteringen, synes å klare implementeringen best. Det er tankevekkende at, bortsett fra en, opplever ingen at implementering av IFRS er mindre krevende enn forutsatt.
Det kan se ut som om organiseringen av årsregnskapet og årsrapporten med fordel kunne fått mer oppmerksomhet. Spesielt mener jeg at arbeidet rundt utarbeidelse av regnskapsnoter bør ivaretas bedre. Vurdering av immaterielle eiendeler, og da særlig egne utvikingsaktiviteter, er trukket fram i undersøkelsen. Jeg tror vi i Norge ikke har god nok praksis på dette feltet og at ytterligere fokusering er nødvendig.
I første omgang opplever jeg det betenkelig at innføring av IFRS medfører at konsernene endrer måten selve forretningen blir utført på. Kategoriske krav i IFRS ser ut til å medføre så store utfordringer at endring av «business-caset» synes å fremstå som enkleste vei. Samtidig er de som har endret sin forretningsmåte så positive at det kan synes som om IFRS har gitt dem en a-ha opplevelse. Kanskje IFRS medfører økt bevissthet om ulike forretningsmåter. Da har kanskje alt arbeidet medført en positiv sideeffekt?
Referanser:
Berner, Peggy T., Aastveit Jan (2007) IFRS i Norge - etter to årsrapporter, Revisjon og regnskap nr. 5/2007, DnR forlaget.
Ernst & Young (2006) Erfaringer med anvendelsen av IFRS, IFRS-konferansen 23.5.2006.
Fladstad, Kvifte, Tofteland (2006) Finansregnskap: Årsregnskap og god regnskapsskikk. Bergen, Fagbokforlaget.
Grant Thornton UK (2008) Annual corporate governance review of the FTSE 350. Omtalt i to artikler: www.itweek.co.uk/accountancyage/news/2208526/fds-under-pressure-demystify-3783368 og www.cfo.com/article.cfm/ 10638423?f=insideeurope
ICAEW (2007) EU Implementation of IFRS and the Fair Value Directive. www.icaew.com/ecifrsstudy.
Petterson, Lars I. (2007) Utsatt skattefordel - Enkelte betraktninger basert på observerbar praksis i norske børsnoterte foretak i forbindelse med IFRS implementering, Praktisk økonomi og finans nr. 1/2007, Universitetsforlaget.
PwC (2007) Has the dust settled yet? Findings from a PricewaterhouseCoopers/Ipsos MORI survey og FTSE350 Senior Finance Executives.
PwC (2005) IFRS-status etter kvartalsrapporteringen i 2005, DnR fagdager 2005.