


Innbetalt kapital i norske aksjeselskap
En sentral forutsetning for å påberope seg skattefrihet i omorganiseringer er at det er full kontinuitet på skatteposisjoner, herunder innbetalt kapital. Også transaksjoner i kjølvannet av en omorganisering kan underlegges særskilte vilkår i de tilfeller det søkes om, og innvilges skattelempe fra Finansdepartementet.
Innbetalt kapital ved omorganiseringer etter sktl. kap 11
Konstatering av størrelsen innbetalt kapital i selskapsstrukturer som i stor grad har vært gjenstand for omorganiseringer kan tidvis være en utfordring. En del aksjonærer har fått gledelige overraskelser i form av kapital som kan tilbakebetales skattefritt etter å ha gjort en jobb med å kartlegge skatteposisjonen innbetalt kapital.
I det videre skisseres hovedreglene om innbetalt kapital knyttet til omorganisering av virksomheter. Det ligger utenfor artikkelens ramme å beskrive ulike former for fusjon, fisjon etc. og vilkår for valg av ulike regnskapsprinsipper etc. Av denne grunn er det derfor forutsatt at leserne kjenner disse fra før.
Fusjon
I den grad man velger å gjennomføre en omorganisering uten å påberope seg unntaksreglene i skattelovens kapittel 11 vil transaksjonen skje med full beskatning. I et slikt tilfelle vil en eventuell kapitalutvidelse bestå av beskattede midler og vil således i sin helhet utgjøre innbetalt kapital. I det videre fokuseres det derfor på omorganiseringer som skjer etter fremgangsmåten i sktl. kap 11 der man kan påberope seg skattemessig kontinuitet.
En grunnleggende forutsetning for å gjennomføre en skattefri fusjon er at det er full kontinuitet skattemessig. Dette innebærer at uavhengig av hvilket regnskapsprinsipp som legges til grunn for gjennomføringen, skal det ikke foretas endringer i de underliggende skatteposisjoner.
For mange er det forvirrende at en omorganisering for regnskapsmessige formål vurderes som en transaksjon og legger til grunn virkelige verdier, mens man for skatteformål opererer med full kontinuitet. Således kan man oppnå at den regnskapsmessige egenkapital gjennom bruk av oppkjøpsmetoden øker, mens skattemessig egenkapital er uendret. Denne nyansen er det viktig å være oppmerksom på.
Videre er det viktig å ikke tape av syne at kjennetegnet for omorganiseringer er at disse har virkninger både på aksjonærnivå og på selskapsnivå. Dette vil også være tilfelle for andre egenkapitaltransaksjoner og ikke minst for skatteposisjonen innbetalt kapital. Det vil derfor tilstrebes å kommentere hvilken effekt utstedelse av vederlagsaksjer har på begge nivåer, når ulike fusjonsformer omtales i det videre.
Opptaksfusjon
I disse tilfellene er så vel overtakende som overdragende selskaper allerede eksisterende selskap med tilhørende skatteposisjoner. Aksjonærene i overdragende selskap får normalt vederlagsaksjer i overtakende selskap, samt et eventuelt tilleggsvederlag i forhold til de verdier de anses å skyte inn i den overtakende virksomheten.
Kontinuitet på aksjonærnivå innebærer følgende:
For aksjonærene i overtakende selskap: Innbetalt kapital forblir uendret. Aksjonærene besitter de samme aksjer og de samme underliggende verdier, kvantitativt angitt som før, men har dog endret sin eierandel.
For aksjonærene i overdragende selskap: De opprinnelige aksjer i overdragende selskap eksisterer ikke lenger, og er erstattet med vederlagsaksjer. Innbetalt kapital tilhørende aksjene i overdragende selskap fordeles på vederlagsaksjene.
For aksjonærer som har fått tilleggsvederlag i like stort omfang som eierandel skulle tilsi: Tilleggsvederlaget behandles som utbytte, ingen effekt på innbetalt kapital
For aksjonærer som ikke får tilleggsvederlag i samsvar med eierandel: Tilleggsvederlaget behandles som realisasjonsvederlag i den utstrekning det overstiger det man hadde krav på etter eierandel. Dette avstedkommer realisasjonsbeskatning for aksjonærer som ikke faller inn under fritaksmetoden. Innbetalt kapital knyttet til de aksjene som derved anses innløst bortfaller.
Dersom kontantutløsningen skjer gjennom nedskriving av innbetalt kapital vil den skattemessig også behandles som tilbakebetaling av innbetalt kapital.
Kontinuitet på selskapsnivå innebærer følgende:
Sum innbetalt kapital fra overtakende og overdragende selskap før fusjonen utgjør innbetalt kapital i den fusjonerte enheten.
I den grad kontantutløsningen har skjedd gjennom nedskriving av innbetalt kapital vil skatteposisjonen reduseres også på selskapsnivå.
Fusjon ved nystiftelse
Konklusjonen blir den samme som i foregående avsnitt, dog med den presisering at overtagende selskap stiftes ved fusjonen slik at de øvrige selskaper som er involvert alle anses som overdragende selskap.
Mor-/datter-fusjon
I en mor-/datterfusjon er situasjonen den at morselskapet allerede besitter aksjene i datterselskapet helt eller delvis. På aksjonærnivå vil derfor morselskapets aksjer i datter bortfalle sammen med de respektive skatteposisjoner. Til erstatning kommer datterselskapet sine eiendeler med tilhørende skatteposisjoner i form av inngangsverdier. På selskapsnivå blir det altså slik at innbetalt kapital i den fusjonerte enheten er lavere enn summen av innbetalt kapital fra de tidligere eksisterende selskapene.
I de tilfeller datterselskapet er deleid, vil det som er skrevet i dette punktet gjelde de aksjer morselskapet eier, mens for de øvrige aksjonærer vil konsekvensene bli som omtalt i punktet om opptaksfusjon.
Trekantfusjon med fordring
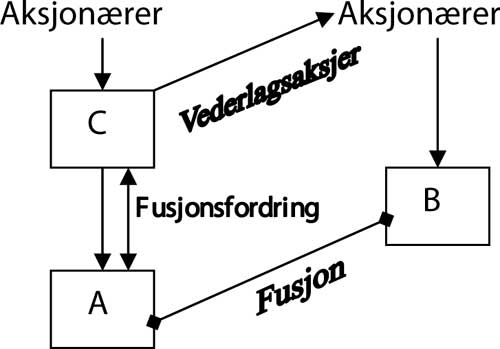
Ikke alle fusjoner involverer bare to parter; overdragende og overtakende selskap. I noen tilfeller fusjoneres overdragende selskap inn i et selskap i en konsernstruktur og det er av ulike årsaker ikke aktuelt å utstede vederlagsaksjer i overtakende selskap. Dette kan være begrunnet med ønske om å opprettholde de innbyrdes eierbrøker i konsernstrukturen eller at aksjene i andre ledd av eierkjeden er lettere omsettelige samt et utall andre begrunnelser.
En vil derfor kunne se at vederlagsaksjene utstedes i overtakende selskaps morselskap eller enda høyere opp i eierkjeden. For å balansere det forholdet at det overdragende selskaps formueskompleks tilføres det overtakende selskap, mens vederlagsaksjene utstedes i et selskap høyere opp i eierstrukturen opprettes det en fordring med pålydende avhengig av de underliggende verdier og det regnskapsprinsipp som legges til grunn. Det er dette som kalles en fusjonsfordring. Skattemessig har fordringen inngangsverdi lik den skattemessige egenkapital som tilføres, hvilket er en følge av kontinuitetsforutsetningen som fremgår av sktl. §11-7, første ledd.
Hva angår behandlingen av innbetalt kapital i forbindelse med fusjonen, vil denne foregå som følger:
Overdragende selskaps aksjonærer - aksjonærnivå
Aksjene i overdragende selskap erstattes med vederlagsaksjer i overtakende selskaps morselskap. Innbetalt kapital overføres til vederlagsaksjene. Eventuelt tilleggsvederlag behandles som skissert under punktet om opptaksfusjon.
Overtakende selskap selskapsnivå
Innbetalt kapital endres ikke, selskapet tilføres overdragende selskaps formueskompleks og dets skattemessige inngangsverdier.
Overtakende selskaps morselskap selskapsnivå
Vederlagsaksjene utstedes fra dette selskapet. Innbetalt kapital fra overdragende selskap tillegges allerede eksisterende innbetalt kapital på selskapsnivå. Det etableres en fusjonsfordring med pålydende lik pålydende av vederlagsaksjer herunder overkurs og skattemessig inngangsverdi lik den skattemessige egenkapital som overføres i forbindelse med fusjonen.
Den skattemessige kontinuitetsforutsetning i fusjonsprosessen er med dette oppfylt.
Det som er spesielt knyttet til en slik strukturering av en omorganiseringsprosess, er det som skjer i de tilfellene der man senere velger å konvertere fusjonsfordringen, hvilket omtales i egne punkter.
Konvertering av fordring - hovedregel
Som omtalt tidligere i artikkelen, anses konvertering av fordring som realisasjon, hvilket utløser et skattemessig gevinst- og tapsoppgjør. Det spesielle med fusjonsfordringer i så måte, er at det fra Finansdepartementets side er lagt til grunn at konverteringen anses som en skattepliktig realisasjon uten å gå veien om vurdering av næringstilknytning slik man tradisjonelt gjør ved konvertering av fordringer. Forholdet er omtalt i Ot.prp. nr. 1 2006/2007 punkt 29.3.2, 2. avsnitt.
Med samme kildehenvisning er det gitt anvisninger på at fordringens inngangsverdi som følge av kontinuitetsforutsetningen i sktl. §11-7, første ledd settes til den skattemessige egenkapital som overføres ved fusjonen. Skattemessig egenkapital kan beregnes etter følgende oppsett:
Regnskapsmessig egenkapital
+ Negative/skattereduserende midlertidige forskjeller
- Utsatt skattefordel
- Positive/skatteøkende midlertidige forskjeller
+ Utsatt skatteforpliktelse
= Skattemessig egenkapital
For å kunne ta stilling til hvilket beløp som skal knyttes til utstedelse av aksjer ved konvertering av fusjonsfordringen som hhv innbetalt kapital og inngangsverdi må fordringens utgangsverdi beløpsfestes.
Kontrollerfaringer på dette området tilsier at her skjer det ofte feil. I mange tilfeller legges fordringens pålydende til grunn som skatteposisjon, og ikke som korrekt er; den skattemessige egenkapital som ble overført i forbindelse med omorganiseringen. Ofte utgjør dette beløpsmessig store differanser og avstedkommer en urettmessig oppregulering av skatteposisjoner.
Uten at dette er positivt uttalt, og således ikke kan forankres i rettskilder, må det antas at fordringen har status som en ordinær pengefordring der utgangsverdien er pålydende. Som tidligere nevnt vil fordringens pålydende avhenge av hvilket regnskapsprinsipp som legges til grunn. Således vil en kunne komme i den situasjon at fusjonen er gjennomført regnskapsmessig etter kontinuitetsprinsippet, mens fordringens pålydende etter virkelige verdier på fusjonstidspunktet kan være vesentlig annerledes. Uansett vil fordringens pålydende være den maksimale verdi man kan legge til grunn som utgangsverdi på konverteringstidspunktet. På dette tidspunktet er fordringen blitt en ordinær pengefordring som ingen er villige til å betale mer for enn fordringens pålydende som er det man kan kreve tilbakebetalt fra debitor. Det presiseres nok en gang at dette resonnementet ikke er forankret i rettskilder men må ses på som artikkelforfatterens tolkning.
Aksjeloven §10-12 (1) regulerer verdsetting av aksjeinnskudd. Det heter her at eiendeler som selskapet får som aksjeinnskudd skal vurderes til virkelig verdi, med mindre det følger av regnskapsloven at innskuddet skal videreføres til balanseførte verdier. Valgt regnskapsprinsipp ved fusjoner følger av rskl. §5-14, supplert med en tolkning av det regnskapsmessige transaksjonsbegrepet. Tidligere fantes det også et lovfestet kontinuitetsunntak, men den relevante hjemmel ble opphevet med virkning fra 01.01.06.
Således vil det for selskapsrettslige formål være praksis for å gjennomføre konverteringen med fordringens pålydende som utgangsverdi. Skattemessig vil det likevel være regelen om verdsetting av inntektsposter i sktl. §5-3 som gjelder. Fordringens utgangsverdi settes derfor til virkelig verdi. Som nevnt tidligere synes det imidlertid tvilsomt om virkelig verdi kan settes høyere enn pålydende, da det er dette beløpet man rettmessig har krav på fra debitor.
En spesiell situasjon oppstår i de tilfeller der virkelig verdi er lavere enn pålydende, eksempelvis ved underbalanse i debitorselskapet. Det synes rimelig at det følger av et skatterettslig likebehandlingsprinsipp at skattemessig utgangsverdi settes til verdien av vederlagsaksjene som utstedes ved denne emisjonen. Selskapsrettslig vil imidlertid en slik fremgangsmåte skape problemer da det er forbud mot å tegne aksjer til underkurs, dvs. at man skyter inn virkelige verdier som ligger lavere enn pålydende av de utstedte aksjene. Således vil emisjonen selskapsrettslig være ulovlig. Konsekvensen av dette må bli at man heller ikke for skattemessige formål har anledning til å konvertere fusjonsfordringen.
Fordringens utgangsverdi vil som følge av realisasjonsoppgjøret være beskattet og danner grunnlag for en innbetalt kapital i samme størrelsesorden som fordringen knyttet til de utstedte vederlagsaksjer.
At konvertering av fusjonsfordringer i utgangspunktet følger lovens hovedregel om skatteplikt er det nok mange som ikke er seg bevisst. Således er det ikke urimelig å anta at det konverteres en rekke fordringer uten at dette gir grunnlag for et skattemessig gevinst- og tapsoppgjør. Dette er det viktig at vi som kontrollinstans er oppmerksomme på.
Konvertering av fordring med skattelempe
I større fusjoner- og fisjoner med konvertering av fordring er det ikke uvanlig at man ser at det søkes til Finansdepartementet om skattelemping i forbindelse med konverteringen. Departementet mottok i 2005 8 søknader, med hjemmel i sktl. §11-21 (3) som alle gjaldt fritak for gevinst ved konvertering av fusjons- eller fisjonsfordringer. Kun en søknad ble avslått.
En konsekvens av at det innvilges skattelempe er at det settes vilkår knyttet til størrelsen på de skatteposisjoner som tilhører den konverterte fordringen i form av inngangsverdi og innbetalt kapital. Ved å sette slike vilkår oppnår man at det ikke innvilges endelig skattefritak, men en utsettelse av skattelegging ved å sikre skattemessig kontinuitet. Ved innføring av fritaksmetoden med virkning fra 26. mars 2004 ble det nødvendig å foreta enkelte endringer i vilkår som følge av at man innen selskapssfæren uten skattemessige konsekvenser fritt kunne realisere aksjer. I det videre vil det derfor redegjøres kort for lempingspraksisens konsekvenser for innbetalt kapital både før og etter innføring av fritaksmetoden.
Konvertering med skattelempe før fritaksmetoden
Ved søknader om skattelemping er det et vilkår at det ikke skal etableres bedre skatteposisjoner enn hva som eksisterte før omorganiseringene. Som omtalt i Ot.prp. nr. 1 2006/2007 punkt 29.3.2, 2. avsnitt er det fra departementets side foretatt en tolkning av kontinuitetskravet i sktl. §11-7, første ledd der konklusjonen er at skattemessig inngangsverdi på fordringen skal være lik skattemessig egenkapital overført ved fusjon/fisjon. Som følge av dette settes det ved innvilging av søknadene vilkår om at inngangsverdi på vederlagsaksjene som utstedes ved konverteringen settes lik fordringens skattemessige inngangsverdi. Tilsvarende verdi vil være det maksimale beløp som kan anses som innbetalt aksjekapital herunder overkurs.
Kontroller foretatt i selskap som har gjennomført konvertering av fusjonsfordringer med skattelempe viser at selskapene i mange tilfeller legger fordringens pålydende til grunn når man beløpsfester innbetalt kapital. I den grad man for regnskapsmessige formål har registrert fusjonen etter transaksjonsprinsippet, dvs. til virkelig verdi, vil fordringens pålydende kunne avvike vesentlig fra de underliggende skattemessige verdier. Dette vil i mange tilfeller avstedkomme beløpsmessig store forskjeller. Virksomhetens skatteposisjoner vil i slike tilfeller beløpsfestes for høyt.
Denne effekten bør være i fokus for kontrollmyndighetene både ved kontroll av omorganiseringer og ved frittstående kontroller av innbetalt kapital.
Videre vil det settes et vilkår om at når morselskapet ikke skattlegges for gevinst ved konvertering, kan heller ikke debitorselskapet kreve skattemessig tapsfradrag. Som økning av innbetalt kapital i forbindelse med emisjonen vil det maksimale beløp tilsvare fordringens pålydende, fratrukket det fritatte gevinsten på kreditors hånd. Dette beløpet tilsvarer den skattemessige egenkapital av det underliggende formueskompleks.
Konvertering med skattelempe etter fritaksmetoden
Finansdepartementet har i brev av 07.02.05 til Skattedirektoratet referert uttalelser i forbindelse med innføring av fritaksmetoden. Her legges det til grunn at de prinsipielle synspunkter omkring konvertering av fusjonsfordringer ikke påvirkes av det nye skatteregimet, dog at det vil bli nødvendig å vurdere hvilke endringer i vilkår som blir nødvendig å sette i forhold til den skattemessige kontinuitetsforutsetningen.
Endring i vilkår vil i første rekke berøre aksjenes inngangsverdi. Etter fritaksmetoden settes det vilkår om at realisasjon av vederlagsaksjene som tildeles ved konvertering utløser beskatning av en forholdsmessig andel av den fritatte gevinst ved konverteringen. Det foretas ytterligere presiseringer i det videre som vil være konkret angitt i de tilfeller en næringsdrivende påberoper seg bruk av skattelempe. For innbetalt kapital er praksis lik som før fritaksmetoden ved at det maksimale beløp som kan anses som innbetalt kapital, herunder overkurs er den skattemessige kapital som ligger til grunn for fusjonsfordringen.
Praktisk eksempel
Selskapene A og B har innledet fusjonsforhandlinger. A er 100% eid av C som er konsernspiss. Aksjonærene som står bak C ønsker ikke at eierbrøken skal utvannes ved fusjonen, og man blir under fusjonsforhandlingene enige om at vederlagsaksjene til aksjonærene i B skal utstedes i C mens A er overtakende selskap i fusjonen. Følgende figur illustrerer situasjonen.
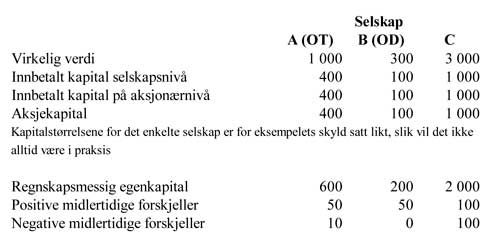
Følgende informasjon kan utledes:
Fusjonen gjennomføres skattefritt etter skattelovens kapittel 11.
Regnskapsmessig legges transaksjonsprinsippet til grunn, virkelig verdi av formueskomplekset i B er 300.
Fusjonspartnerne har avtalt at aksjonærene i B får vederlagsaksjer i C. Situasjonen blir dermed den at A tilføres formueskomplekset fra B, mens C foretar en emisjon. Således vil man bokføringsteknisk komme i den situasjon at «debet ikke stemmer med kredit» når transaksjonen registreres. Differansen vil være lik den regnskapsmessige verdien av det formueskomplekset som overføres. Dette løses ved at det utstedes en fusjonsfordring mellom C og A som beløpsfestes til den regnskapsmessige verdi av det overtatte formueskompleks, i dette tilfellet 300.
Kapitaløkning i C som følge av fusjonen:
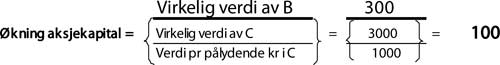
På aksjonærnivå i B skjer følgende: Aksjonærene får vederlagsaksjer i C pålydende 100, til sammen 9,1% av aksjene i C (100/1 100). Som følge av kravet til skattemessig kontinuitet, overføres den innbetalte kapital man hadde på aksjene i B, 100 samt den inngangsverdi man hadde knyttet til aksjene i B til vederlagsaksjene.
På aksjonærnivå i C blir det ingen endringer i skatteposisjoner, eierandelen vil dog bli redusert til 90,9% (1 000/1 100) for de opprinnelige aksjonærene uten at dette anses som en skattepliktig realisasjon. De tidligere aksjonærene i B blir nye eiere med 9,1%
(100/1 100)
På selskapsnivå i A skjer følgende: Regnskapsmessig vil eiendeler og gjeld fra B posteres til virkelige verdier (grunnet bruk av transaksjonsprinsippet). Nettobeløpet utlignes med fusjonsfordring pålydende 300, jf. ovenfor. Det registreres ingen endring i den regnskapsmessige egenkapitalen. Skattemessig videreføres inngangsverdiene fra B, grunnet den skattemessige kontinuitetsforutsetning som følger av at man påberoper seg reglene i sktl. kapittel 11. Skattemessig verdi på gjelden A får til C gjennom fusjonsfordringen er tilsvarende den skattemessige egenkapital som er overført. Reell effekt på skattemessige verdier i A er derfor 0.
På selskapsnivå i C skjer følgende: Aksjekapitalen økes med 100, overkursfond økes med 200. Årsaken til dette er at man ved bruk av transaksjonsprinsippet regnskapsmessig ser på hele kapitaltilførselen som et tingsinnskudd. Det foretas derfor ikke en videreføring av de egenkapitalstørrelser som var registrert i B. På debetsiden registreres fusjonsfordringen med 300. Hva angår innbetalt kapital vil denne på selskapsnivå øke med 100, hvilket tilsvarer opprinnelig innbetalt kapital i B. Dette skjer uavhengig av størrelsen på fusjonsfordringen.
Situasjonen er nå den at fusjonen er gjennomført teknisk og fusjonspartnerne er integrert i en enhet. Imidlertid vil fusjonsfordringen fortsatt stå i regnskapet som et forhold mellom C og A. C ønsker så å foreta en konvertering av fordringen til nye aksjer i A. Skattemessig er dette ansett som en realisasjon som utløser et gevinst/tapsoppgjør.
Denne effekten ønsker man ikke verken hos debitor eller kreditor og søker Finansdepartementet om skattelemping ved konvertering av fusjonsfordringen med hjemmel i skattelovens §11-21 nr. 3. Søknaden innvilges for begge parter. Det settes imidlertid som betingelse at man skattemessig skal være i uendret posisjon i forhold til før konverteringen.
For enkelthets skyld omtales bare kravet til innbetalt kapital, der man får som vilkår at innbetalt kapital knyttet til aksjene som utstedes beløpsmessig maksimeres til fordringens skattemessige verdi. Fordringens skattemessige verdi tilsvarer den skattemessige egenkapital som er overført i forbindelse med fusjonen og beregnes som følger:
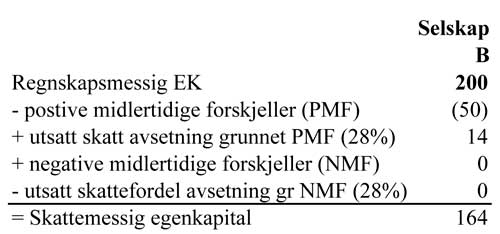
Innbetalt kapital knyttet til kapitaløkningen vil derfor utgjøre 164 som var fordringens skattemessige verdi. Det er gitt skattelemping for en gevinst med 136 (300-164) for C mens A ikke får føre tilsvarende tap til fradrag.
På selskapsnivå i A vil man regnskapsmessig og selskapsrettslig få en kapitaløkning med 300 (eventuelt fordelt på aksjekapital og overkurs). Gjeldsforholdet til C er motposteringen.
Skattemessig innbetalt kapital øker med 164.
På aksjonærnivå i A (selskap C) vil man få nye aksjer med innbetalt kapital 164. Regnskapsmessig vil fusjonsfordringen krediteres med 300 mens aksjeposten i A økes tilsvarende.
Eksempelet illustrerer at det ved kontroll av omorganiseringsprosesser er mange forhold å være oppmerksom på. Det er først og fremst viktig å holde fokus på forskjellene mellom aksjonærnivå og selskapsnivå. Videre må en ikke tape av syne at prosessene får ulike konsekvenser avhengig av hvilket selskap man befinner seg i og hvilke prinsipper som legges til grunn. I de tilfeller der det er innvilget skattelemping fra Finansdepartementet og skattyter påberoper seg dette, må myndighetene kontrollere at de vilkår som ligger til grunn for vedtaket er oppfylt.
Fisjon
Også ved fisjon er behandling av innbetalt kapital underlagt særskilt oppmerksomhet. Sktl. §11-8 (1) regulerer behandling av skatteposisjonen. Her heter det at så vel nominell som innbetalt kapital skal fordeles i samme forhold som nettoverdiene fordeles imellom selskapene. Med nettoverdier mener man virkelige verdier.
Også ved fisjoner kan en komme i den situasjon som er illustrert under punkt 2.2.4 at innbetalt kapital vil avvike på selskaps- og aksjonærnivå. Dette vil skje ved at en andel av innbetalt kapital tilsvarende de virkelige verdier fisjoneres ut av overdragende selskap og inn i overtakende selskap. Aksjonærenes skatteposisjoner, herunder innbetalt kapital fra overdragende selskap omfordeles til vederlagsaksjene i den utfisjonerte enheten.
I de tilfeller innbetalt kapital er ujevnt fordelt på aksjonærnivå vil dette kunne medføre at aksjonærene kommer i den situasjon at man sitter med innbetalt kapital på aksjer i et annet selskap enn der den innbetalte kapital er registrert på selskapsnivå. I likhet med konklusjonene i de refererte avsnitt vil dette sannsynligvis innebære at aksjonæren mister sin skatteposisjon i de selskap der innbetalt kapital på selskapsnivå som følge av fisjonen vil kunne være lavere enn på aksjonærnivå.
For vurderinger ved trekantfisjoner henvises det til hva som er skrevet om trekantfusjoner.
Innbetalt kapital i selskap stiftet etter overgangsregel E
I forbindelse med innføring av fritaksmetoden ble det åpnet for at personlige aksjonærer kan overføre aksjer som tingsinnskudd til nystiftet eller eksisterende selskap på nærmere angitte vilkår som fremgår av overgangsregelen (E-selskap). En grunnleggende forutsetning er at det ikke skal etableres bedre skatteposisjoner enn hva man ville hatt om aksjene var eid direkte.
Som følge av den skattemessige kontinuitetsforutsetningen er det et vilkår at overdragende skattyters skatteposisjoner knyttet til de overførte aksjer videreføres på de vederlagsaksjer som er tildelt i E-selskapet. Dette vil blant annet omfatte innbetalt kapital. I likhet med situasjonen en ser i andre tilfeller der det foreligger en skattemessig kontinuitetsforutsetning er det viktig å holde regnskapsmessige og skattemessige størrelser adskilt, da den regnskapsmessige/selskapsrettslige kapitalforhøyelse i forbindelse med tingsinnskudd av aksjer kunne ha en vesentlig annen verdi enn hva som er innbetalt kapital knyttet til aksjene.
Fra et kontrollsted vil det således være viktig å ha oversikt over innbetalt kapital knyttet til alle de aksjeposter skattyter har samlet i E-selskapet.
Tilbakebetaling av innbetalt kapital
Som nevnt innledningsvis er det tilblivelse av skatteposisjonen innbetalt kapital som vies størst oppmerksomhet i denne artikkelen. Avslutningsvis synes det likevel på sin plass å si noe også om tilbakebetaling av innbetalt kapital, dog relativt overfladisk da emnet er mer fyllestgjørende behandlet i Lignings ABC under utbytterelaterte emner.
Tidligere i artikkelen er årsaken til at tilbakebetaling av innbetalt kapital skiller seg fra utbetaling av opptjent kapital omtalt. Kort oppsummert er tilbakebetaling av innbetalt kapital å anse som en tosidig transaksjon; midlene betales tilbake til aksjonæren etter at disse tidligere har skutt dem inn i virksomheten i form av beskattede midler. Til forskjell er utbetaling av opptjent kapital en ensidig disposisjon; virksomheten betaler midler ut til aksjonærene som et resultat av opptjente og beskattede midler i virksomheten.
Ytterligere to forhold man må skille mellom er formene aksjonærene kan få tilbakebetalt kapitalen gjennom, disse omtales kort nedenfor.
Tilbakebetaling ved kapitalnedsettelse
Rent intuitivt er nok dette den fremgangsmåten de fleste forbinder med tilbakebetaling av innbetalt kapital. I de tilfeller den innbetalte kapital er henført til aksjekapital eller overkursfond må man gå den formelle veien om en kapitalnedsettelse etter aksjelovens regler.
I forbindelse med ny skattereform, ved utgangen av 2005 var det et entydig råd fra skatterådgivere landet over å maksimere utbytte for så å skyte inn midler som innbetalt kapital. Som en konsekvens av dette kunne en regelmessig se kunngjøringer fra foretaksregisteret om meldepliktige kapitalnedsettelser. Skattemessig blir mye av dette behandlet som utbytte da utdelingene omfatter opptjent kapital. Korrekt gjennomført berettiger utdelingen godtgjørelsesfradrag og utbyttekravet for aksjonærene ble i neste omgang konvertert til aksjer, men denne gang som innbetalt kapital.
Etter å ha besluttet en kapitalnedsettelse vil man måtte ta stilling til kapitalens art, dvs. i hvilken grad og med hvilke beløp ulike tidligere kapitalforhøyelser har skjedd ved hhv innbetalt eller opptjent kapital. Det er dette som tidligere er referert til som tilblivelsestransaksjonene.
Videre vil den skattemessige behandling kunne variere på grunn av at man velger å foreta utbetalingen fra aksjekapital eller overkursfond. Dette omtales videre
Tilbakebetaling av aksjekapital
De formelle reglene for tilbakebetaling forefinnes i aksjelovens kapittel 12 og omtales ikke ytterligere.
Skattemessig er det regulert i sktl. 10-11 (5) at man ved nedsetting av aksjekapital med utbetaling til aksjonærer først anses å dele ut fondsemittert kapital. Dette innebærer at man i de tilfeller det er foretatt emisjoner med bakgrunn i opptjente resultater først anses å dele ut disse midlene. For personlige aksjonærer får dette den konsekvens at utdelingen skattemessig klassifiseres som skattepliktig utbytte. For aksjonærer innen selskapssfæren vil utbytte ikke være skattepliktig forutsatt at utdelingen er korrekt gjennomført formelt.
Det vil således ikke foreligge noen valgadgang i forhold til hvorvidt man ønsker å dele ut innbetalt eller opptjent kapital. I regnskapet vil utdelingen være postert som en reduksjon av aksjekapital uavhengig av hvordan den klassifiseres skattemessig. Det vil således ikke foretas noen utbytteavsetning i regnskapet selv om deler av utdelingen anses som utbytte skattemessig.
Tilbakebetaling av overkurs
Hva angår overkurs er rettstilstanden annerledes. Her foreligger det en valgadgang for skattyter hvilken del av overkursfondet man ønsker å betale ut, hvilket senest er presisert i brev av 28.03.06 fra Finansdepartementet til et advokatfirma. Grunnet en tidligere usikkerhet på dette området er det nærliggende å tro at man på skattytersiden ved utdelinger fra overkursfond har praktisert samme regel som ved nedsettelse av aksjekapital, nemlig at fondsemittert kapital, dvs. kapital som har opphav i opptjent kapital anses utdelt først. Etter de refererte uttalelser synes dette å være en for streng fortolkning.
For kontrollmyndighetene vil det være naturlig å stille krav til sannsynliggjøring av at det reelt er innbetalt kapital man deler ut for å berettige en skattefri konsekvens. Som nevnt tidligere vil det ikke være utenkelig at man i gamle selskap vil kunne oppleve at nødvendig dokumentasjon i denne forbindelse ikke lenger finnes.
Det skal presiseres at den formelle nedsettelsen må skje i samsvar med aksjelovens regler om nedsetting av kapital, jf. aksjeloven §3-2 nr. 4, jf. aksjeloven kap 12. I praksis innebærer dette at generalforsamlingen med grunnlag i styrets redegjørelse beslutter kapitalnedsettelse med utdeling til aksjonærene. Siden overkursfondet ikke inngår i selskapets vedtekter, kan beslutningen fattes med flertall av de avgitte stemmer. Etter å ha fattet beslutningen meldes kapitalnedsettelsen til foretaksregisteret hvorpå det løper en kreditorfrist før nedsettelsen kan iverksettes og posteres i regnskapet.
Ei heller denne utdelingen gir opphav til en avsetning til utbytte i regnskapet, men reduserer selskapets overkursfond direkte uavhengig av den skattemessige klassifikasjon.
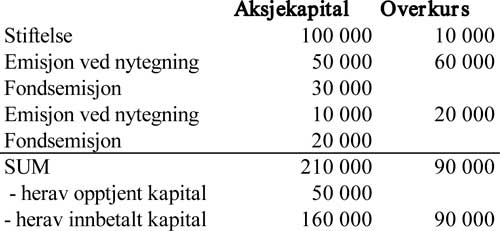
Tallmessig eksempel på kapitalnedsettelse
Selskap A sin egenkapitalsituasjon fremkommer som følger:
For aksjonærene er forholdene som følger:
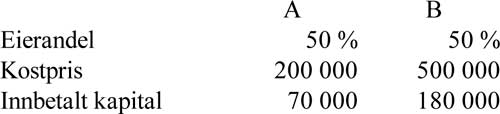
Aksjekapitalen besluttes nedsatt med tilbakebetaling til aksjonærene med kr 110 000, samtidig settes overkursfond ned med tilbakebetaling til aksjonærene med kr 90 000.
Etter skattelovens §10-11(4) vil man ved kapitalnedsettelse med tilbakebetaling til aksjonærene anse at det er fondsemittert kapital som betales ut først.
På selskapsnivå blir situasjonen følgende:
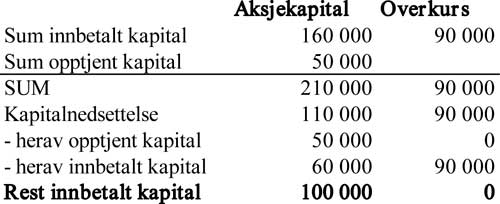
På selskapsnivå:
Gjenværende innbetalt kapital med 100 000 (hvilket er minimumskapitalen som kan være tilbake i selskapet etter en kapitalnedsettelse selskapsrettslig)
50 000 av utdelingen klassifiseres som skattemessig utbytte
Tilbakebetaling av innbetalt kapital utgjør således 150 000.
Konsekvensene på aksjonærnivå blir følgende:
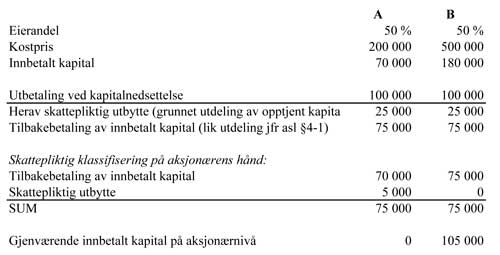
Eksempelet illustrerer at vurderingen av skattepliktig utbytte først må tas ved utdeling fra selskapet hvilket vil danne utgangspunkt for hvordan de formelle vedtak knyttet til kapitalnedsettelsen vil struktureres. I neste omgang vil man kunne få deler av utbetalingen klassifisert som skattemessig utbytte også på aksjonærens hånd som følge av at innbetalt kapital er ulikt fordelt mellom aksjonærene og utdelingen skal skje med like store beløp. Også i dette tilfellet ser vi at etter utdelingen er det ulik innbetalt kapital tilbake på aksjonær- og selskapsnivå.
Tilbakebetaling etter utbyttereglene
I de tilfeller innbetalt kapital beviselig forefinnes under fri egenkapital, som omtalt tidligere i artikkelen, er det nå slått fast (i brev av 28.03.06 fra Finansdepartementet til et advokatfirma) at skattyter har en valgadgang i forhold til hvilken del av kapitalen man ønsker utdelt. I disse tilfellene vil den formelle formen for utdeling være utbytte etter aksjelovens kapittel 12.
Avslutning
Intensjonen med artikkelen har vært å rette fokus mot at unnlatt oppmerksomhet og dokumentasjon i egenkapitaltransaksjoner kan innebære mye merarbeid og i verste fall uriktig skattemessig klassifisering av beløp ved en senere utdeling fra virksomheten. Dette vil sjelden være lønnsomt verken for selskap eller aksjonærer. Forfatterens konklusjon er derfor at det er verdiorientert å ha et bevisst forhold til at det eksisterer ulike kapitalbegreper, og det beløpsmessige innholdet i disse. Dette er forsøkt illustrert ved ulike innfallsvinkler og med bruk av eksempler.
Neste gang du står ovenfor en egenkapitaltransaksjon er utgangspunktet enkelt, ikke avslutt uten å ha fått svar på spørsmålet; Hvilke konsekvenser fikk dette for innbetalt kapital?


