


Forvent resultatsvingninger!
IASB har gitt ut nye standarder for oppkjøp og konsernregnskap. Vi ser nærmere på enkelte av endringene, hvilken retning de leder i, hvilke effekter dette kan få for planlegging av oppkjøp, herunder påvirkning på oppkjøpsavtalen og valg av oppgjørsmekanismer.
De nye standardene er sluttresultatet av den såkalte «fase to» av «business combination», et samarbeidsprosjekt mellom IASB og FASB.
Langdryg fødsel - blir barnet døpt?
Frem til innføringen av IFRS som regnskapsspråk for børsnoterte foretak i EØS-området i 2005 arbeidet IASB under høytrykk for å få på plass en helt ny standard om virksomhetskjøp, kjent som IFRS 3. Målet var å samordne regnskapsreglene på dette viktige området med US GAAP. IFRS 3 kan imidlertid karakteriseres som en kjapp mellomløsning idet man tok inn det meste av amerikansk regulering i FAS 141 som var utgitt et par år tidligere. Samtidig arbeidet man sammen med FASB for å utgi en langt mer gjennomarbeidet regulering, også kalt «fase to». Dette arbeidet munnet 10. januar 2008 ut i en revidert standard om virksomhetskjøp (IFRS 3R), sammen med tilhørende konsernstandar (IAS 27R) og en rekke mindre endringer i 13 andre standarder. Standardenes tilblivelse har vært en langdryg prosess med mange utsettelser og til dels sterke motforestillinger fra regnskapsavleggere og -brukere. Ennå gjenstår godkjenning fra EU. Det er få som tror at endringene passerer EU-parlamentet uten at de blir brukt i politisk sammenheng. Erfaringen fra IFRS 8 tilsier at det vil kunne ta sin tid før barnet blir døpt. Mye står imidlertid på spill og en kan håpe på at kommisjonær McCreevy som skal gå av i 2009 ikke ønsker å etterlate seg et reguleringsmessig kaos i EU. Dersom standardene mot all formodning skulle være godkjent allerede ved utgangen av 2008, vil reglene kunne tas i bruk allerede inneværende år. Pliktig anvendelse inntrer for de fleste først i 2010.
Oppsummering av endringene
Et så stort endringsprosjekt omfatter både prinsipielle endringer, mindre justeringer og avklaringer. Det vil føre for langt innen en kort artikkel å berøre alle endringene. Det primære fokus i denne artikkelen blir derfor på de endringene som vil kunne føre til overraskende eller uønskede virkninger på resultatet for den regnskapspliktige. Slike virkninger må kommuniseres tydelig, idet de foreløpig ikke er intuitive for brukerne av regnskapet.
Endringer som kan lede til resultatvirkning allerede på oppkjøpstidspunktet
IFRS 3R tar nye steg bort fra historisk kost-prinsippet i bytte for et mer rendyrket virkelig verdi-prinsipp. Man beveger seg fra en modell med akkumulering av anskaffelseskost og allokering av denne kostprisen til måling av elementene i transaksjonen til virkelig verdi. Dette viser seg for det første ved at transaksjonskostnadene, som jo neppe kan sies å øke verdien av kjøpsobjektet, skal kostnadsføres umiddelbart. Transaksjonskostnader utgjør i gjennomsnitt ca. 1,5 prosent av totalverdien. De kan påvirke resultatet i oppkjøpsperioden vesentlig og må derfor normalt opplyses om separat. For meglerhus og tilretteleggere har det vært behagelig at honorarene tidligere alltid har kunnet føres som del av goodwill. Det gjenstår å se om resultatføring av honorarene medfører økt kostnadsbevissthet hos foretakene med større press på honorarene. Umiddelbar resultatføring av transaksjonskostnader gjøres innenfor IFRS for øvrig kun for finansielle instrumenter som måles løpende til virkelig verdi over resultatet. Selv for investeringseiendommer som skal måles løpende til virkelig verdi, inngår transaksjonskostnadene i målingen ved førstegangs innregning i balansen. Dersom man kjøper et datterselskap som ikke representerer en virksomhet * Definisjonen av virksomhet er sentral for at oppkjøpsmetoden kommer til anvendelse. IFRS 3R har en litt annerledes definisjon av virksomhet enn tidligere uten at det forventes at dette vil utgjøre noen stor endring., skal transaksjonskostnader inngå i anskaffelseskost for underliggende driftsmidler. Det kan stilles spørsmål ved om den ulike behandlingen av transaksjonskostnader er et godt uttrykk for prinsippbaserte standarder. Det er ikke mulig å unngå resultatføring ved å la den oppkjøpte part påta seg kjøpers transaksjonskostnader. Disse anses refundert som en del av totalvederlaget, og må skilles ut fra oppkjøpsanalysen og resultatføres.
For det andre introduserer IFRS 3R en lavere terskel for innregning av verdistigning i resultatet. Dette skjer ved at verdiøkning på mindre eierandeler resultatføres ved oppnåelse av kontroll over en virksomhet. Etter dagens IFRS 3 skal slik verdiøkning kun føres mot egenkapitalen, og representerer et permanent kongruensunntak. Begrunnelsen for resultatføring er at konsernet gjennom kontroll av de underliggende eiendeler besitter en helt annen type eiendel enn en aksjepost, og oppnåelse av kontroll innebærer derfor at den opprinnelige eierandelen anses realisert. Dette gir den uvante effekten at på datoen for kontrollovertakelse, slippes den urealiserte gevinstkatta ut av sekken. For mindre aksjeposter skjer dette gjennom resirkulering av verdiøkning som tidligere er ført direkte mot egenkapitalen. For tidligere TS og FKV vil både resultat og egenkapital øke som følge av selve oppkjøpet (forutsatt verdistigning). Den praktiske fordelen er at det ikke lenger vil være behov for å beregne goodwill for hvert kjøp. I stedet blir goodwill beregnet på én og samme basis ved overtakelse som medfører kontroll.
Et tredje forhold som kan gi resultatvirkning på selve oppkjøpstidspunktet er de tilfellene der det eksisterer avtaler eller andre forhold mellom kjøpende og oppkjøpt foretak før sammenslutningen. Dersom avtalen har betingelser som på oppkjøpstidspunktet ikke lenger er markedsmessige, skal avtalens mer- eller mindreverdi resultatføres separat. Dersom kjøper tidligere har gitt et fastrentelån til det oppkjøpte foretaket på 10 mill., og dette på grunn av renteendring har en virkelig verdi på 9 mill., skal oppkjøper tapsføre 1 mill. på oppkjøpstidspunktet.* Se IFRS 3R.A79. Gevinst/tap fastsettes til det laveste av beregning basert på markedsverdi eller oppgjørsklausul mellom partene dersom slik finnes. Andre forhold mellom partene kan være ikke-kontraktuelle, for eksempel en tvist som indirekte løses som følge av oppkjøpet. En andel av kjøpsprisen for selskapet skal anses å være oppgjør av tvisten, og skal resultatføres separat til virkelig verdi. Dersom oppkjøpende part har avsatt for et beløp relatert til tvisten, skal avsetningen reverseres. Netto tap blir differansen mellom oppgjøret og avsetningen. Tidligere var det ikke gitt konkret veiledning om dette, noe som har medført ulik praksis. Ofte har nok verdien endt opp i goodwill.
Større grad av «låsing» av verdiene på oppkjøpstidspunktet gir større resultatpåvirkning senere
Et annet hovedtrekk ved oppkjøpsstandarden er at målingen i større grad låses til oppkjøpstidspunktet med mindre mulighet for senere justering. Dette må også anses som et utslag av et mer gjennomført prinsipp om anvendelse av virkelig verdi. For elementer som er beheftet med usikkerhet skal man som hovedregel måle disse basert på usikkerheten og utfallsrommet som eksisterer på oppkjøpstidspunktet. Det er fremdeles åpning for justering av kostprisallokeringen innen tolv måneder, men bare dersom det tilflyter ny informasjon om forhold som eksisterte på oppkjøpstidspunktet. For utsatt skattefordel som først blir balanseført en tid etter oppkjøpet, har man tidligere hatt en tidsubegrenset regel der slik balanseføring skulle føre til automatisk nedskrivning av goodwill med samme beløp. Denne regelen er nå fjernet. Utsatt skattefordel som sannsynliggjøres og balanseføres etter utløpet av reallokeringsperioden resultatføres etter IFRS 3R. Goodwillverdien testes uansett årlig for verdifall.
En del av vederlaget for oppkjøpet kan være betinget, enten som følge av en earn-out avtale eller som følge av usikkerhet knyttet til et konkret forhold i virksomheten. Tidligere var det ingen tidsbegrensning for å føre slike etterbetalinger mot goodwill. Etter IFRS 3R må senere estimatendringer resultatføres dersom det betingede vederlaget er klassifisert som en forpliktelse. Dette kan gi dårlig sammenstilling i resultatregnskapet, se eksempel 1. I de tilfeller der betinget vederlag skal kompensere for svingninger i markedsverdi av en enkelteiendel hos oppkjøpt foretak (for eksempel en aksjepost) i en viss periode, kan avtalen om betinget vederlag anses som et sikringsinstrument og sikringsbokføring kan være aktuelt. Den økonomiske realitet bak betingede vederlag kan være svært ulik. Ved rene earn-out avtaler som er vanlig ved ledelsesoppkjøp (MBO), er det betingede vederlaget i realiteten ofte primært en betalingsutsettelse. Andre betingede vederlag er genuint knyttet til uenighet mellom partene om verdien av enkelteiendeler i virksomheten. Tidligere kunne denne grensedragningen by på problemer. Dette blir enklere under IFRS 3R.
Dersom et betinget vederlag er avtalt på en slik måte at et bestemt antall aksjer skal utstedes, gitt oppnåelse av visse milepæler, resultatmål eller lignende, vil avtalen kunne kvalifisere som et egenkapitalinstrument. I slike tilfeller blir det ingen regnskapsføring ved endring i estimatet.
IFRS 3R fjerner unntaket i IAS 39.2 f) som gjør at avtaler om betinget vederlag ikke lenger automatisk faller utenfor virkeområdet til IAS 39. Dersom definisjonen av en finansiell forpliktelse i IAS 32 ikke er oppfylt, vil betinget vederlag fortsatt reguleres av IAS 37. Det antas at dette vil være unntaket. Det avgjørende vil være hvordan avtalen er utformet. Omfattes avtalen om betinget vederlag av virkeområdet til IAS 39, vil resultatføringen i mellomperioden enten bli resultatført eller føres i «utvidet resultat» som «andre verdireguleringsposter* IAS 1 introduserer fra 2009 begrepet «comprehensive income» og «other comprehensive income» som ennå ikke har fått noen offisiell oversettelse. Begrepene som er anvendt er mitt beste forslag.». Blir avtalen regnskapsført under IAS 37, innebærer dette for eksempel kostnadsføring av renter som følge av at betalingen rykker nærmere i tid, og ellers løpende resultatføring av både positiv og negativ estimatendring.
Eksempel 1:
Farmasi ASA kjøper selskapet Pilletriller AS som har et lovende legemiddel under utvikling. Vederlaget er 100 mill. Det avtales at ved godkjenning av legemidlet skal det utbetales et ytterligere vederlag på 50 mill. Det antas at det er ca. 50 prosent sannsynlig at legemidlet blir godkjent. I oppkjøpet verdsettes igangværende FoU til 125 mill. og det avsettes 25 mill. i virkelig verdi av betinget vederlag. Vi ser bort fra øvrige poster. Når legemidlet blir godkjent, kostnadsføres økningen i avsetningen på 25 mill. Det faktum at godkjennelsen medfører at legemidlet har en høyere verdi, medfører ikke at beløpet kan balanseføres. Inntektene som legemidlet kommer til å generere kommer ikke før 2-3 år frem i tid. At selskapet har lykkes med sitt produkt, vil derfor reflekteres i regnskapet som et tap.
For betingede forpliktelser som allerede påhviler oppkjøpt selskap gjelder i hovedsak de samme regler som under gjeldende IFRS 3. Det er presisert at betinget forpliktelse (contingent liabilities) skal forstås snevrere enn definisjonen i IAS 37, slik at det ikke omfatter mulige forpliktelser, men kun for tilfeller der det eksisterer en plikt som følge av tidligere hendelser* Denne noe snevrere definisjonen gjenspeiles for øvrig gjennomgående i språkbruken i IFRS 3R ved at betingede forpliktelser ikke lenger figurerer som en egen mengde i tillegg til eiendeler og gjeld der det er behov for å beskrive dette.. Betingede forpliktelser innregnes og måles til virkelig verdi selv om det er mindre enn 50 prosent sannsynlig at det blir en utbetaling. Lav sannsynlighet bidrar selvsagt til en lav verdi idet sannsynlighetsfordelingen inngår i verdiberegningen. Senere regnskapsføres betingede forpliktelser til det høyeste av måling i henhold til IAS 37, og opprinnelig beløp redusert for eventuell inntektsføring i henhold til IAS 18. Et eksempel på slik inntektsføring vil kunne være en utstedt realopsjon i foretaket som ikke omfattes av IAS 39. Virkelig verdi av opsjonen vil i slike tilfeller være ekvivalent med den opsjonspremien som ville blitt betalt. Slik opsjonspremie vil det kunne være aktuelt å inntektsføre under IAS 18 over opsjonens løpetid dersom enheten har valgt et slikt regnskapsprinsipp.
Endring i forhold til tidligere IFRS-regler: |
Effekt på verdien på netto eiendeler/goodwill på kjøpstidspunktet |
Effekt på resultatet |
|
- på oppkjøps-tidspunktet |
- etter oppkjøpet |
||
Eksisterende eierandel i oppkjøpt selskap |
+ |
+ |
|
Transaksjonskostnader |
- |
- |
+ |
Aksjeopsjoner gitt til selger |
+/- |
+/- |
|
Betinget vederlag som gjøres opp med et fast antall ordinære aksjer |
+ |
||
Betinget vederlag i kontanter eller aksjer til et fastsatt beløp |
+ |
+/- |
|
Betingede forpliktelser |
+/- |
+/- |
|
Eksisterende avtaler med oppkjøpt selskap |
+/- |
+/- |
+/- |
Skadesløsgaranti fra selger |
+ |
+/- |
|
Full goodwill |
+ |
- |
|
Transaksjoner med minoritetsinteresser |
+/-* |
||
Utgang datter med fortsatt eierandel |
+ |
||
* Kunne gi resultatvirkning under tidligere IAS 27 dersom foretaket hadde valgt et eiersyn. Det vil ikke bli noen effekt på resultatet under IAS 27R som er basert på enhetssynet.
Betingede eiendeler skal fortsatt ikke innregnes under IFRS 3R. Det var lagt opp til dette i høringsforslaget, men pga. forsinkelser i sluttføringen av en ny standard om forpliktelser (IAS 37R) ble ikke forslaget gjennomført. Det presiseres at betingede eiendeler kun omfatter forhold som ikke kvalifiserer som eiendel under rammeverket, dvs. at det ikke eksisterer en ubetinget rettighet.
På dette området har ikke IASB og FASB endt opp med samme løsning. US GAAP skiller mellom betingede avtalebaserte forpliktelser og andre usikre forpliktelser. Det samme skillet anvendes for betingede eiendeler. Både en betinget eiendel og gjeld som er avtalebasert, skal innregnes til virkelig verdi under FAS 141R. For andre betingede poster innregnes de først når de er mer enn 50 prosent sannsynlige. Hvorvidt denne forskjellen mellom IFRS og US GAAP blir harmonisert når ny IAS 37 utgis, gjenstår å se.
Full goodwill
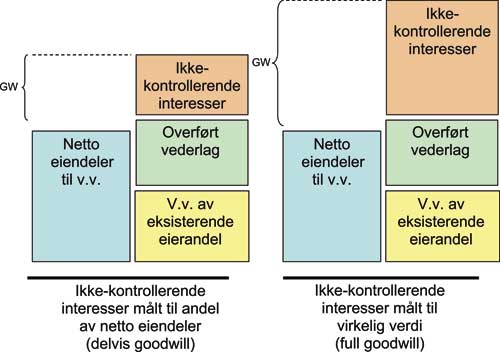
Den andre viktige forskjellen mellom IFRS 3R og tilsvarende amerikanske standard gjelder behandlingen av «full» goodwill. Med full goodwill menes det at også ikke-kontrollerende interesser (minoritetsinteresser) føres opp til virkelig verdi inklusive goodwill. Goodwill blir dermed balanseført for 100 prosent av verdien. I høringsutkastet til IFRS 3R var det lagt opp til full goodwill, men politisk debatt førte til at IFRS 3R ikke krever full goodwill, men tillater dette. Valget mellom full og delvis goodwill kan gjøres for hvert enkelt virksomhetskjøp. Måten full goodwill fremkommer på er ved å måle den ikke-kontrollerende interessen til virkelig verdi. Det fremkommer klart at dette ikke alltid kan gjøres ved å ekstrapolere kjøpesummen for den kontrollerende eier. Både kontrollpremie og minoritetsrabatt kan tilsi at en ikke-kontrollerende eierandel skal verdsettes annerledes enn verdien vederlaget til kontrollerende eier er bestemt ut fra.
Selv om full goodwill på denne måten kan være bygd opp av ulike verdigrunnlag for kontrollerende og ikke-kontrollerende interesser, og således ikke har oppstått proporsjonalt i forhold til eierandel, skal senere nedskrivning av goodwill likevel allokeres mellom morselskapet og ikke-kontrollerende eiere proporsjonalt i henhold til hvordan resultatet skal fordeles* IAS 36 C6 (revidert)..
Virkelig verdi i allokeringen - med få unntak
Det er ingen dramatiske endringer i allokeringsreglene i IFRS 3R. De enkelte eiendeler og forpliktelser skal innregnes til virkelig verdi. Den tidligere veiledningen i Appendix B16 til IFRS 3 er ikke videreført. I denne veiledningen ble det gitt praktiske tilnærminger for hva som skulle anses å utgjøre virkelig verdi for en rekke eiendeler. Det må antas at veiledningen fremdeles reflekterer en metodikk som er et godt uttrykk for virkelig verdi. Et område der praksis har vært svak, gjelder måling av varelager hos oppkjøpt selskap. Etter B16 i IFRS 3 skal varelager måles til salgspris minus resterende kostnader og en rimelig fortjeneste for salgsinnsatsen. En gjennomgang av oppkjøp hos norske børsnoterte foretak viser at i flertallet av tilfellene er balanseført verdi hos oppkjøpt foretak videreført uten justering. Et ferskt eksempel på at verdsettelse til virkelig verdi av varelager kan avvike vesentlig og påvirke resultatet i etterfølgende periode gjengis nedenfor:
«Köpeskillingen inklusive förvärvskostnader översteg nettotillgångarna med 34 434 Mkr. Preliminärt har 1019 Mkr fördelats på övervärde i varulager, 4987 Mkr på materiella anläggningstillgångar, 6 650 Mkr på immateriella anläggningstillgångar och - 4429 Mkr på uppskjuten skatteskuld varefter resterande 26 206 Mkr redovisats som goodwill. Övervärdet i varulager har belastat resultatet i tredje kvartalet medan preliminära övervärden i maskiner och inventarier samt på kundrelationer skrivs av under 10 år.»
Note 24 Årsredovisning 2007, Svenskt Stål AB
I tillegg til noten gjengitt over, bemerkes det at kostnadsføringen av merverdien i varelager er behørig omtalt i årsrapporten for øvrig, og justert for i analyser og enkelte nøkkeltall idet selskapet anser dette som en engangskostnad. Dette viser at selv om anvendelse av virkelig verdi beskriver historien på en god måte, svekker den beskrivelsen av selskapets inntjeningskapasitet og marginer fremover.
Prinsippet om at foretakets intensjon om hvordan eiendelen skal benyttes ikke skal tillegges vekt, er nå uttrykkelig fastslått. Virkelig verdi er en markedsverdi og kjøpers spesifikke forhold skal ikke spille inn når verdien skal fastsettes. Dersom for eksempel et varemerke ikke skal videreføres, må det likevel måles til full markedsverdi og av- eller nedskrives i ettertid.
For øvrig gis det enkelte unntak fra måling til virkelig verdi av eiendeler og gjeld ved oppkjøpet:
Skatt (IAS 12 - nominell verdi)
Ansatteytelser, herunder pensjonsforpliktelser (IAS 19 - nåverdi/markedsverdi)
Eiendel som representerer en skadesløsgaranti fra selger
Tilbakekjøpte rettigheter
Aksjebasert avlønning
Eiendeler utpekt for salg (IFRS 5 - virkelig verdi minus salgskostnader)
Punktene tre til fem i opplistingen fortjener noen kommentarer. En skadesløsgaranti fra selger skal regnskapsføres som en eiendel, men målingen av eiendelen skal speile regnskapsføringen av den eiendelen eller forpliktelsen som garantien gjelder. Dette gjelder selv om skadesløsgarantien ellers ikke ville blitt innregnet fordi det var en betinget eiendel. Dette reparerer en anomali i dagens regelverk som gir resultatfluktuasjoner som man økonomisk sett er sikret mot. På den annen side representerer balanseføringen av eiendelen et konseptuelt brudd med hovedreglene for innregning av eiendeler, og en form for sikringsbokføring uten at de vanlige formkravene trer inn.
Tilbakekjøpte rettigheter kan representere for eksempel en franchiseavtale eller andre avtalefestede rettigheter som det oppkjøpte selskapet hadde i forhold til oppkjøper. Selv om disse rettighetene ikke lenger er økonomisk relevante etter oppkjøpet, skal de innregnes. Tanken er at en annen tredjepart vil kunne tre inn i avtaleforholdet og dermed tilfredsstiller dette kravet til en eiendel. Avtalen skal verdsettes basert kun på de gjenværende kontraktsfestede betingelsene i avtalen. Eventuelle betingelser som avviker fra generelle markedsbetingelser skal imidlertid resultatføres som nevnt foran. Ved anvendelse av virkelig verdi ville klausuler om forlengelse kunne gi en høyere verdi. Dette ser man bort fra. Avskrivningen av slike verdier skal også skje over gjenværende kontraktsperiode.
Aksjebasert avlønning er det gitt relativt omfattende veiledning om i IFRS 3R. Særlig gjelder dette der aksjebasert avlønning i oppkjøpt selskap erstattes av nye ordninger hos oppkjøper. Generelt er det viktig å skille mellom hva som er vederlag for virksomheten, og hva som er kompensasjon for arbeidsytelser. Dersom ordningen faller bort i sin helhet dersom ansatte ikke arbeider i virksomheten en viss periode, skal det som en klar hovedregel anses som arbeidsvederlag og kostnadsføres som lønn. For erstatningsordninger skal målereglene i IFRS 2 anvendes, og både gammel og ny ordning måles på oppkjøpstidspunktet. Markedsverdien av gammel ordning som kan tilordnes arbeidsytelser fra perioden før oppkjøpet, skal anses som vederlag for virksomheten.
Tidligere regler om at alle kontrakter og avtaler skal verdsettes til virkelig verdi er videreført. Avvik fra markedsmessige vilkår skal normalt lede til identifikasjon og innregning av en immateriell eiendel eller forpliktelse. Sammenhengen mellom en ugunstig kontrakt og en tapskontrakt er ikke lett tilgjengelig. Dersom man kun ser på faktiske kontantstrømmer, vil ikke nødvendigvis en markedsmessig dårlig kontrakt være en tapskontrakt, men dersom man forutsetter at det skal benyttes belastninger i kalkylen også for kalkulatoriske kostnader, jf. metoden med såkalte bidragsytende eiendeler, vil mange slike kontrakter også kvalifisere som tapskontrakter. Ugunstige kontrakter som ikke er tapskontrakter skal amortiseres over gjenværende kontraktstid uten revurdering, mens tapskontrakter i tillegg løpende må vurderes i forhold til reglene i IAS 37.
Leasingkontrakter er eksempler på det foregående. IFRS 3R har imidlertid gjort et unntak for leieavtaler som er knyttet til overtatte eiendeler. Driftsmidler som omfattes av IAS 16 med påhvilende leiekontrakt, skal nå verdsettes basert på de kontantstrømmer som ligger i kontrakten. Det betyr at vilkår som ikke er markedsmessige, absorberes av målingen av eiendelen og identifiseres ikke som en særskilt kontraktsverdi. US GAAP vil fortsatt føre dette brutto. Denne endringen er gjennomført ved en tilføyelse i IAS 16. Prinsippet vil derfor bli allmenngyldig, også for erverv av utleieobjekter som ikke er en del av et oppkjøp.
Klargjøring om klassifisering og måling av enkelte kontrakter
Det var tidligere uklart hvorvidt det oppkjøpte foretakets klassifisering av leieavtaler, sikringsforhold etc. kunne videreføres av oppkjøper. Dette er nå klargjort. Hovedregelen i IFRS 3R er at alle kontrakter og avtaler skal klassifiseres og måles på oppkjøpstidspunktet. Dette betyr at vurderingen av om en avtale inneholder innebygde derivater må skje på nytt på oppkjøpstidspunktet. Videre må sikringsforhold dokumenteres opp på nytt og testes for sikringseffektivitet. Det foreligger to unntak: Leieavtaler skal klassifiseres basert på opprinnelig avtaletidspunkt eller det tidspunkt avtalen ble vesentlig modifisert. Tilsvarende gjelder forsikringsavtaler. Det antas at IASB her har gitt et pragmatisk unntak. For disse to kontraktstyper er regnskapsføringen lite konseptuell og kompleks fra før, og det ville lede til økt kompleksitet å introdusere ytterligere problemstillinger i regnskapsføringen.
Enhetssynet er nå sementert
I gjeldende IFRS 3 skal minoritetsinteresser presenteres som en del av egenkapitalen. Dette er uttrykk for et enhetssyn. Gjeldende IFRS 3 inneholder derimot ingen føringer på hvordan regnskapsføringen av transaksjoner mellom morselskapet og minoritetsinteressene skal skje. For slike transaksjoner har det enkelte foretak måttet velge sitt regnskapsprinsipp. Internasjonalt har kjøp fra, eller salg til, minoritetsaksjonærer i meget stor grad blitt ansett som transaksjoner med utenforstående med henholdsvis innregning av goodwill eller beregning av gevinst eller tap. Norsk IFRS-praksis er nok mer blandet, hvilket ikke er unaturlig gitt den tradisjon vi kommer fra med GRS som legger et enhetssyn til grunn der slike transaksjoner anses som transaksjoner mellom eierne (likevel slik at goodwill ble innregnet ved kjøp). IFRS 3R gjennomfører et nokså konsekvent enhetssyn. Resultatet er at transaksjoner med ikke-kontrollerende interesser anses som transaksjoner mellom ulike eiere av konsernet. Slike transaksjoner leder ikke til beregning av gevinst eller tap med resultatføring. Differansen mellom vederlag og regnskapsført verdi av ikke-kontrollerende interesser reguleres derfor alltid mot egenkapitalen. Full goodwill er et utslag av et helt ut konsekvent enhetssyn. Når full goodwill ble valgfritt i IFRS 3R, er dette en brist i hovedmodellen. Det medfører at de som har valgt å kun regnskapsføre goodwill for morselskapets andel, ved senere kjøp av eierandeler fra ikke-kontrollerende interesser, vil oppleve at egenkapitalen i konsernet blir belastet - kanskje betydelig.
En annen viktig endring i IAS 27 R er at ved utgang datter skal eventuell eierandel som beholdes måles til virkelig verdi på tidspunktet konsolideringen avsluttes. På samme måte som ved trinnvise kjøp anses en mindre eierandel å være av så ulik karakter at det foretas et gevinstoppgjør for 100 prosent av verdiene. Tilsvarende skal 100 prosent av egenkapitalelementer som ikke er resultatført resirkuleres* Med resirkulering forstås at verdiregulering som tidligere er ført direkte mot egenkapitalen (eller nå «utvidet inntekt») resultatføres. Eksempel på dette er omregningsdifferanser som resultatføres ved salg. eller reklassifiseres* Med reklassifisering forstås overføring innenfor egenkapitalen uten resultatføring. Eksempel på dette er verdiregulering av driftsmidler som føres direkte til opptjent egenkapital ved salg.. Virkelig verdi på gjenværende eierandel anses som anskaffelseskost i forhold til for eksempel IAS 28, slik at det heller ikke skal gjennomføres gevinsteliminering under egenkapitalmetoden.
Virkeområde
Det er gjort en utvidelse av virkeområdet av IFRS 3R slik at den nå også gjelder for sammenslåing av gjensidige foretak, herunder blant annet norske sparebanker, og sammenslutninger utelukkende basert på kontrakt uten at eierinstrumenter erverves. Denne siste utvidelsen vil neppe få særlig betydning da slike transaksjoner foreløpig er mest utbredt i Australia (såkalte ‘staplings’). For sparebanker og gjensidige forsikringsselskap som er pålagt IFRS eller forenklet IFRS etter årsoppgjørsforskriften, vil imidlertid utvidelsen være betydningsfull.
Fremdeles er viktige virksomhetssammenslutninger unntatt fra IFRS 3R. Sammenslutning som representerer etablering av felleskontrollert virksomhet for eierne er utenfor virkeområdet. Foretaket velger selv et regnskapsprinsipp som er relevant etter reglene i IAS 8. Ved valg av regnskapsprinsipp for slike sammenslåinger er nok kontinuitet mest utbredt, men også virkelig verdi for begge partene kan anvendes avhengig av situasjonen.
Av mest praktisk betydning er det at alle virksomhetsoverdragelser under samme kontroll fremdeles er utelatt fra reguleringen i IFRS 3R. Dette omfatter konserninterne overdragelser og fusjoner, men også transaksjoner der samme eier kontrollerer de sammenslåtte partene. Fra GRS er det velkjent at nettopp disse transaksjonene har ført til langvarig debatt om hvilken regnskapsmetode som skal anvendes. IASB har imidlertid saken på sin agenda. Inntil videre må vi nøye oss med at foretaket selv må velge prinsipp for regnskapsføringen av slike transaksjoner. I praksis blir det oftest en form for kontinuitet, men det er en rekke uløste spørsmål knyttet til slike transaksjoner. Dersom det er ønskelig å anvende virkelig verdi, er det naturlig å legge til grunn at alle reglene i IFRS 3R må anvendes, slik at det ikke er anledning til å snekre sammen sin egen oppkjøpsmetode.
Betydningen av god planlegging av oppkjøp øker
Alle oppkjøp er forskjellige. Det betyr at de nye reglene vil kunne slå ulikt ut fra situasjon til situasjon, men det er åpenbart at enkelte oppkjøpsavtaler vil kunne gi store resultatutslag både på oppkjøpstidspunktet og i senere perioder. På noen områder er de nye reglene mer stringente og gir mindre rom for tilpasning i forkant. Dette er et utslag av mer bruk av virkelig verdi, og låsing av estimatene på oppkjøpstidspunktet. På andre områder som for eksempel betinget vederlag, vil utformingen av avtalen kunne gi vidt forskjellige etterfølgende regnskapsmessige resultater. Uansett viser denne korte gjennomgangen at de nye standardene krever god planlegging og modellering av regnskapsmessige effekter. Det er i dag blitt regelen at man må involvere eksterne verdsettere for å gjennomføre oppkjøpsanalysen på en tilfredsstillende måte. Det er ingen vågal spådom å hevde at foretak som vil ha forutsigbarhet på resultatene og god kvalitet i kommunikasjonen med markedet, tilsvarende i større grad kommer til å engasjere ekstern kompetanse tidligere i prosessen for å oppnå sine mål.
Hvorvidt transaksjoner som i dag er under planlegging skal gjennomføres basert på ny eller gammel oppkjøpsstandard, kan også være aktuelt å utrede. Imidlertid er det mye som tyder på at et reelt valg først vil foreligge i 2009, som er artikkelforfatterens beste gjetning på EU-godkjennelse.
Avslutning
IASB har med sluttføringen av oppkjøpsprosjektet fullført et prosjekt som har vært det mest omfattende hittil. At man har lykkes i å fullføre løpet i samarbeid med FASB vitner om stor vilje til global konvergering på dette viktige området. Faktum er vel at amerikanerne har beveget seg mye lenger for å finne en felles løsning. Dette bør telle positivt med når EU skal godkjenne standarden. Det blir spennende å følge godkjennelsesprosessen.


