Aktuelt
Priser til beste forelesere
Kåre Rødssæteren (Ernst & Young) og Svein Harald Wiik (BDO Noraudit Narvik) fikk prisene som beste forelesere på revisorforeningens konferanser. Kåre fikk prisen for foredraget om de nye risikostandardene på Fagdagene 2006, mens Svein Harald fikk prisen for foredraget på Geilokonferansen 2007 om tilbakebetaling av innbetalt kapital. I juryens begrunnelse fant vi både uttrykkene: «Glimrende, inspirerende. Motiverende foreleser. Som alltid meget underholdende og god fremføring». Prisene ble delt ut i forbindelse med Fagdagene 2007.


Artikkelprisen 2007
Årets artikkelpris gikk til Bente Andreassen, Hanne Flood og Frank Lange i Seksjon for revisjon i Skattedirektoratet. Prisen ble tildelt for en tredelt artikkelserie i Revisjon og Regnskap med samleoverskriften «kommisjonærstrukturer».
I begrunnelsen for tildelingen heter det blant annet at artikkelserien er aktuell og velformulert samtidig som den har fremprovosert en engasjerende debatt.
Årets fagdager gjennomført
Også i år hadde omkring 400 personer funnet veien til Revisorforeningens fagdager, som ble avholdt 26. og 27 november på Radisson SAS Plaza Hotell i Oslo. Studierektor ved BI, Bo Hjort Christensen, holdt årets plenumsforedrag, som denne gangen handlet om status og trender for elektroniske transaksjoner samt konsekvenser for revisjonsbransjen. Årets deltagere kunne i tillegg velge mellom 21 forskjellige emner innen revisjon, regnskap, selskapsrett, skatt og avgift.
Mva for fast eiendom
Fra 1. januar 2008 gjelder nye regler om justering av mva for fast eiendom og andre kapitalvarer. Finansdepartementet har avgitt en uttalelse om tolkningen av justeringsreglene. Justeringsbestemmelsene innebærer i hovedtrekk at fradrag for inngående mva ved anskaffelse av en kapitalvare årlig skal justeres opp eller ned dersom tilknytningen mellom kapitalvaren og mva-pliktig virksomhet endres innenfor 10 år (fast eiendom) eller 5 år (annen kapitalvare).
Formålet med bestemmelsene er at fradragsføringen av mva i størst mulig grad skal gjenspeile kapitalvarens tilknytning til mva-pliktig virksomhet over tid, og ikke bare på anskaffelsestidspunktet.
I tolkningsuttalelsen har Finansdepartementet uttalt seg om:
Hva som skal anses som en kapitalvare - fast eiendom
Byggetiltak som utføres av leietaker
Når det skal justeres i forholdet til bagatellgrensen på 10 %
Fradragsprosenten i det enkelte regnskapsår
Justeringsperiodens begynnelse
Ikrafttredelse av justeringsreglene for pågående byggearbeider
Justering, forhåndsregistrering, tilbakegående avgiftsoppgjør og foreldelse
Betydningen av tomme lokaler
Eksport av kapitalvarer
Hele uttalelsen kan leses på Finansdepartementets side på www.regjeringen.no
Revisjonsplikt - viktig for kredittgivningen
I et høringssvar vedrørende gjennomføringen av EUs revisjonsdirektiv i norsk lovgivning, som forøvrig ikke omhandler revisjonsplikten, fant vi en interessant kommentar fra Finansnæringens Hovedorganisasjon (FNH).
FNH uttaler at: «Vi vil her ikke foregripe diskusjonen i [Revisjonsplikt-]utvalget, men vil på generelt grunnlag peke på at det fra kredittyters ståsted vil være verdifullt om revisjonsplikten opprettholdes også for mindre foretak. Revisorbekreftelser utgjør et viktig virkemiddel for bankene som kredittgivere, og en svekkelse av dette virkemiddelet vil kunne få betydelige konsekvenser, blant annet i forhold til hvilket arbeid bankene selv må nedlegge i en kredittvurderingsprosess, og derved også for kostnadene forbundet med kredittgivning. Dette er kostnader som nødvendigvis vil måtte reflekteres i lånebetingelsene.»
Forslag om arveavgiftsfritak
Den som mottar en gave, vil normalt være pliktig til å svare arveavgift. Dette gjelder ikke for såkalte leilighetsgaver. Dette vil typisk være julegaver, fødselsdagsgaver, bryllupsgaver mv. Forutsetningen er at gaven ligger innenfor det som er vanlig etter skikk og bruk, og at gaveoverføringen ikke kan betraktes som ledd i en planmessig formuesoverføring. Størrelsen på gaven har til nå dels vært avgjort ut i fra formuessituasjonen til giver og størrelsen har dermed blitt temmelig skjønnsmessig.
Det er nå foreslått at avgiftsfritaket kun skal gjelde leilighetsgaver begrenset til inntil halve folketrygdens grunnbeløp, det vil si p.t. kr 33 406.
Norsk deltagelse på EARNet Symposium 2007
Fourth European Auditing Research Network (EARNet) Symposium ble 26. og 27. oktober avholdt ved Aarhus School of Business. EARNet ble etablert i 2000 og har som hovedformål å stimulere forskning innenfor revisjon i Europa; spesielt å støtte forskere som er tidlig i karrieren (se mer om EARNet: www.ear-net.eu/). Det har også vært et viktig formål å formidle forskningsresultater innenfor revisjon til revisorprofesjonen, politikere og de som regulerer. I forbindelse med symposiet i Aarhus forelå EARNet-boken «Auditing, Trust and Governace - Developing Regulation in Europe» med bl.a. bidrag fra professor NHH Aasmund Eilifsen (se mer om boken: www.ear-net.eu/index.php?id=15.
Symposiet i Aarhus samlet 117 deltagere, hvorav ni var fra eller tilknyttet Norge. På symposiet presenterte og diskuterte deltagerne over 30 nye forskningsarbeider innenfor revisjon (se: www.ear-net.eu/index.php?id=13). Blant annet presenterte professor NHH Iris Stuart arbeidet «Misanalysis of Choice-Based, Matched and Stratified Samples in Auditing Research», professor II NHH William F. Messier Jr. arbeidet «Can Audit Partners Predict Subordinates Ability to Detect Errors?» og professor II NHH Ole-Kristian Hope arbeidet «Auditor Independence in Privately Owned Firms». Det siste arbeidet er basert på norske data og medforfatter er professor John Christian Langli, Handelshøyskolen BI.
I forkant av symposiet i Aarhus ble det holdt en Ph.D. Workshop. I Aarhus deltok 40 doktorgradsstudenter fra 15 europeiske land, hvorav fire deltakere var fra Norge. Ti erfarne forskere innenfor revisjon fra Europa (inkl. Norge) og USA deltok også. Doktorgradsstipendiat NHH Jonas Gaudernack var blant de sju utvalgte som presenterte og fikk diskutert sitt doktorgradsarbeid i plenum. Tittelen på hans avhandling er «How Auditors Combine Information Cues in Internal Control Judgments». Doktorgradstipendiat NHH Ellen Kulset presenterte sitt doktorgradsarbeid «Evidence from Auditors on Auditor-Client Negotiations over Accounting Issues» i en av parallellsesjonene.
Revisjonsforskningen i Europa har vært i vekst i de senere år, og kanskje aller mest gledelig, volumet av og kvaliteten til de forskerne som er på vei inn i feltet, viser en meget positiv utvikling. Bidragene på symposiet viser også at norske forskere er aktive deltagere i denne spennende utviklingen innenfor revisjonsforskning i Europa.
Praktisk prøve for revisorer høsten 2007
Den tredje praktiske prøven for revisorer ble arrangert 16. oktober 2007 av Høgskolen i Agder og sensuren er nå ferdig. 62 kandidater avla prøven høsten 2007 (27 i 2006) og samtlige besto. Vi gratulerer!
Prøven er nødvendig for å oppnå godkjenning som revisor og prøven skal dokumentere at kandidaten er egnet til å påta seg revisjonsoppdrag og skal i første rekke teste om kandidaten kjenner de relevante lovbestemmelser og reguleringer i ulike praktiske situasjoner.
Årets prøve hadde fire temaer: Oppstart av revisjonsselskap, kvalitetskontroll og tilsyn, revisors ansvarsforhold og revisors uavhengighet. Oppgaven oppstart av revisjonsselskap fokuserte på mulige selskapsformer for revisjonsselskap, styresammensetning og nødvendige opplysninger som må sendes til Kredittilsynet i denne sammenhengen. Oppgaven knyttet til temaet kvalitetskontroll og tilsyn omhandlet mellom annet hvilke standarder som regulerer kvalitetskontroll i revisjonsselskap, systemet for ekstern kvalitetskontroll i Norge og mulige sanksjoner Kredittilsynet kan bruke. Oppgaven om revisors ansvarsforhold var rettet inn mot revisorlovens bestemmelser om erstatningsansvar og bestemmelsene som gjelder for sikkerhetsstillelse. I tillegg omhandlet oppgaven revisors ansvar knyttet til melding om innbetalt aksjekapital. Den siste oppgaven som omhandlet revisors uavhengighet, reguleringene knyttet til uavhengighet ved oppdragsvurdering og revisors vurderinger knyttet til disse.
Skatteplikt på styrehonorar i boligsameier
I en bindende forhåndsuttalelse fra 12. mars i år la Skattedirektoratet til grunn at utbetaling av styrehonorar fra boligsameiet ble ansett for å komme fra den enkelte sameier og ikke fra sameiet som sådan. Det innebar at styremedlemmer i boligsameier kunne få inntil 1 000 kroner fra hver boligsameier uten at det utløste skatteplikt.
I brev av 24. oktober har departementet nå kommet til at beløp over 1 000 kroner fra sameiet vil være skattepliktig. Departementet anser utbetalingen for å komme fra boligsameiet, og ikke fra den enkelte boligsameier.
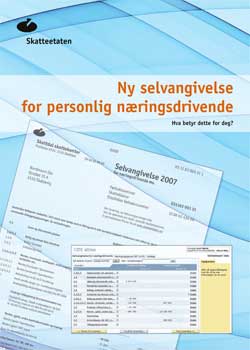
Selvangivelse for personlig næringsdrivende
Skatteetaten har laget en liten brosjyre som omtaler den nye selvangivelsen for personlig næringsdrivende som kommer i 2008 (for inntektsåret 2007).
Ny selvangivelse innebærer følgende endringer for personlig næringsdrivende:
Forhåndsutfylling slik som for lønnstakere og pensjonister
Ny oppstilling og presentasjon av postene
Nytt utsendelsestidspunkt og ny frist for papirinnlevering
Ny og mer brukervennlig leveringsløsning på nett basert på full PSA på web for dem som ikke bruker årsoppgjørsprogram eller regnskapsførere
Tjeneste for nedlastning av forhåndsopplysninger fra Skatteetaten til årsoppgjørsprogram
Endrede standarder og ny veiledning fra NRS
I november 2006 kom Norsk Regnskapsstiftelse (NRS) med høringsutkastet Anvendelse av IFRS-løsninger innenfor god regnskapsskikk. Med bakgrunn i høringsutkastet og mottatte høringssvar har NRS vedtatt endringer i en del eksisterende standarder, samt utgitt en ny veiledning.
Høringsutkastet bygde på tidligere NRS(D) Enkelte forskjeller mellom selskapsregnskaper som avlegges etter regnskapsloven kapittel 3 til 7 og konsernregnskap etter IFRS, og skulle erstatte dette ved at områder med mulig lik behandling skulle tas inn i allerede eksisterende aktuelle standarder. Det er foretatt mindre endringer i følgende standarder:
NRS 3 Hendelser etter balansedagen
NRS 14 Leieavtaler 2007
NRS F Resultatskatt 2007
NRS F Konsernregnskap 2007
NRS F Investering i tilknyttet selskap og deltakelse i felles kontrollert virksomhet
NRS F Nedskriving av anleggsmidler
NRS D Regnskapsføring av inntekt
Endringen i NRS 3 innebærer at foretak som avlegger regnskap etter regnskapsloven kapittel 3-7, må klassifisere foreslått utbytte som kortsiktig gjeld. Forslaget i høringsutkastet fra 2006 om å tillate IFRS-løsningen med ikke å klassifisere foreslått utbytte som kortsiktig gjeld, ble altså ikke vedtatt. Alle foretatte endringer er beskrevet i dokumentet Endringer i standarder 2007 med bakgrunn i høringsutkastet Anvendelse av IFRS-løsninger innenfor god regnskapsskikk.
Den nye veiledningen har fått tittelen Anvendelse av IFRS-løsninger innenfor god regnskapsskikk. Den omhandler enkelte problemstillinger som er utenfor virkeområdet til eksisterende norske regnskapsstandarder, nemlig varige driftsmidler og kontantstrømsikring. Avsnitt 3 i høringsutkastet fra 2006 omhandlet de samme problemstillingene.
Nærmere omtale av endringene finnes i NRS Statusrapport 2007 og de endrede standardene og den nye veiledningen er gratis tilgjengelig på www.regnskapsstiftelsen.no
Regnskapsføring i ideelle organisasjoner
Ideelle organisasjoners inntektsføring, egenkapital og administrasjonsprosent/formålsprosent omhandles i et nytt diskusjonsnotat fra NRS, som er sendt på høring med svarfrist 30. april 2008.
NRS(F) God regnskapsskikk for ideelle organisasjoner ble fastsatt i september 2006. Praksis viser at de løsninger som er lagt til grunn i standarden, er i ferd med å vinne innpass, hvor mange ideelle organisasjoner er i en implementeringsfase i 2007. Det er for tidlig å trekke noen klare konklusjoner om eventuelt endringsbehov. Enkelte områder er imidlertid trukket frem som mulige problemstillinger, hvor det kan være behov for ytterligere vurderinger. NRS har derfor valgt å utgi et diskusjonsnotat, hvor de nevnte problemstillingene løftes frem for nærmere diskusjon og vurdering. Diskusjonsnotatet sendes på høring med frist for kommentarer 30. april 2008. Deretter tas det sikte på å utarbeide et forslag til endret ordlyd i regnskapsstandarden som sendes på høring med en kort kommentarfrist.
Problemstillingene som er omhandlet i diskusjonsnotatet, er innenfor inntektsføring, egenkapital og administrasjonsprosent/ formålsprosent. Det kan være behov for ytterligere utdypinger og presiseringer i standarden for inntekter i samarbeidsprosjekter, lokale inntekter i bistandsprosjekter og rapportering av felles prosjekter/sammenstilte prosjektrapporter. Det foreslås at begrepet egenkapital endres til formålskapital for ideelle organisasjoner som følger innholdet i standarden fullt ut. Denne endringen kan anvendes for regnskapsåret 2007. Det vurderes også å ta inn ytterligere eksempler og veiledning i senere utgaver av standarden knyttet til hva som er formålskostnader. For senere regnskapsår, tidligst fra og med 2008, vurderes det å fjerne kravet til opplysning om administrasjonsprosent, slik at standardens krav i så fall begrenses til opplysning om formålsprosent.
Nye brukere av Descartes
Siden lanseringen av Descartes versjon 3.0 i juni 2006 har ca. 1 000 nye brukere valgt revisjonsmetodikken. Descartes har dermed omkring 410 kunder med til sammen 2 750 brukere, hvorav ca. 200 er i kommunal sektor. Horwath er et av selskapene som i år har tatt i bruk Descartes.
Horwath Revisjon AS vil i 2007 oppnå en omsetning på ca. 70 millioner kroner fordelt på 78 ansatte. Selskapet har virksomhet i de tre regionene Oslo, Romerike og Oppland.
Hvorfor valgte dere Descartes?
Adm.direktør Dag Ramsberg i Horwath sier at dette har vært en prosess der selskapet har gått fra å bruke et egenutviklet verktøy over til å bruke et eksternt verktøy og til at de nå i siste omgang har valgt Descartes. - Forskjellige leverandører ble vurdert på i alt åtte punkter. At valget til slutt falt på Descartes, skyldtes både den tekniske plattformen i Descartes 3.0, men ikke minst at Revisorforeningen står bak det faglige, sier Ramsberg.
Hvordan har dere lagt opp implementeringen?
- Jeg tror det er viktig med god opplæring og alle brukerne har derfor vært på grunnopplæringen i Descartes mens 30 har vært på det videregående kurset. For å kunne bruke Descartes på en så effektiv og god måte som mulig har vi laget en intern gruppe, med deltagere fra hver av regionene, som skal utarbeide retningslinjer for bruken av Descartes.
Fordi vi fortsatt er såpass nye brukere at vi ennå ikke har avsluttet et årsoppgjør, har vi i implementeringsfasen valgt å kjøre Descartes parallelt med den gamle løsningen. Målet er at vi kun skal kjøre Descartes fra og med neste årsoppgjør, sier Ramsberg. Han legger til at kjøp av et slikt system er en levende prosess, som ikke er ferdig på det tidspunkt kjøpet er gjort.
Forventninger?
- Vi har en forventning til at Descartes videreutvikles og holdes oppdatert uten at det krever stor innsats fra Horwath sin side, sier Ramsberg. Hovedfundamentet som er nødvendig for at vi kan holde oss innenfor god revisjonsskikk, må hele tiden være på plass, sier han.