Prising av immaterielle rettigheter
Med bakgrunn i at immaterielle rettigheter ofte genererer «superavkastningen» i bedriftene og at skattemyndighetene i økende grad fokuserer på dette, vil denne artikkelen omhandle prising av immaterielle rettigheter.
Mange bedrifter fikk seg nok en tankevekker da GlaxoSmithKline inngikk et forlik med amerikanske skattemyndigheter (IRS) om å betale USD 3,4 milliarder. Selskapet hadde overvurdert betydningen av patenter og merkenavn som var eid og utviklet i Storbritannia og lagt for liten vekt på salgs- og markedsføringsavdelingen i USA.
At norske skattemyndigheter i økende grad fokuserer på immaterielle rettigheter fikk Cytec erfare da tingretten konkluderte med at de skulle få et inntektspåslag på MNOK 300 for angivelig å ha flyttet immaterielle rettigheter ut av Norge* Dommen er påanket til lagmannsretten.. Flytting av immaterielle rettigheter er fort gjort «å glemme» når de verken er ført opp i balansen eller er patentert. Dermed er kostnadene tidligere fradragsført og hele verdien vil kunne komme til beskatning. Flytting av virksomhet eller realisasjon av immaterielle rettigheter på andre måter kan dermed fort bli kostbart.
Immaterielle rettigheter er et komplisert område. Først må en klargjøre at et selskap faktisk benytter seg av immaterielle rettigheter. Deretter må en vurdere eierskapet, både juridisk og økonomisk, for å finne ut om det er en transaksjon som må prises og om den er av en slik art at den faktisk kan prises. I så fall er en over på siste steg, som er selve prisingen.
Juridisk/økonomisk eierskap av immaterielle rettigheter
For visse typer immaterielle rettigheter er det påkrevd at et foretak/innretning (heretter benevnt selskap) er registrert som eier. Det kan for eksempel være varemerke, patenter og enkelte designrettigheter. I disse tilfellene er det den registrerte eier som også er juridisk eier. Dersom et morselskap er registrert som eier av et varemerke og datterselskapet har stått for alle markedsføringskostnader, er det sistnevnte som er den økonomiske eier av varemerket.
Spørsmålet om det er den juridiske eieren og/eller den økonomiske eieren som skal tilegnes inntektene fra den immaterielle rettigheten, er ikke klarlagt. OECD TPG* OECDs retningslinjer for internprising for flernasjonale foretak og skattemyndigheter. har ikke eksplisitt omtalt denne problemstillingen, kun at selskaper som bærer kostnadene ved markedsføringsaktiviteter, må få en normalavkastning på dette og muligens en meravkastning som fastsettes etter en analyse av de plikter og rettigheter som følger av avtalen mellom partene. Hvordan dette skal tolkes, er ikke helt klart. Begrepet normalavkastning kan forstås slik at selskapet vil få dekket sine kostnader pluss en forventet fortjeneste basert på dets funksjoner og risiki på markedsføringsaktiviteten. Hvordan dette skal gjøres og hvilken internprisingsmetode en skal benytte, er imidlertid uklart. Begrepet meravkastning kan forstås slik at om en kommer frem til at et selskap er økonomisk eier av den markedsføringsorienterte immaterielle eiendelen, så bør de også få hele eller deler av avkastningen denne eiendelen gir.
Videre gir OECD TPG noen eksempler. Først blir det på generelt grunnlag uttalt følgende* OECD TPG kapittel 6.37.: «Avkastningen på markedsføringsaktiviteter vil ofte være tilstrekkelig og passende». Dette kan tolkes i begge retninger og gir ingen avklaring på problemstillingen. Deretter følger mer konkrete eksempler. Det første er relativt enkelt og sier at en agent får refundert sine salgsfremmende utgifter og kun får en avkastning på sin agentfunksjon. I og med at agentene ikke bærer kostnadene, er de ikke-økonomiske eiere og problemstillingen blir ikke satt på spissen.
Det neste eksempelet OECD TPG kommer med omhandler en distributør som bærer kostnadene forbundet med sine markedsføringsaktiviteter. Her vil distributøren ofte være økonomisk (med)eier. I disse tilfellene sier OECD TPG at en må vurdere i hvilken grad distributøren er i stand til å ta del i de potensielle fordelene fra slike aktiviteter. Det er uttalt at dersom en uavhengig distributør skulle vært villig til å bygge opp verdien på varemerket for en annen part, så må distributøren få økt sin avkastning på sine materielle rettigheter, eksempelvis at distributøren har en kontrakt som gir langsiktige eneforhandlerrettigheter for det varemerkebeskyttede produktet.
Ut fra dette eksempelet synes det relativt klart at en økonomisk eier bør tildeles relativt stor vekt i vurderingen om hvem som er eier av den immaterielle rettigheten. Hvor mye, er imidlertid uklart. Hadde en benyttet evigvarende eneforhandlerrettigheter, ville det vært ensbetydende med å eie den immaterielle rettigheten fullt ut (evt. fullt ut i det markedet en opererer i og har bygd opp rettigheten i). Spørsmålet er imidlertid hvor stor forskjell det er på begrepene langsiktige og evigvarende. I og med at immaterielle rettigheter har begrenset levetid og må vedlikeholdes for å vare i lang tid, er det antakelig ikke så stor forskjell på disse begrepene. Uten vedlikehold vil det antakelig ikke være noen forskjell, mens ved vedlikehold vil forskjellen være nåverdien av markedsverdien på utløpstidspunktet på kontrakten. Ut fra dette kan en tolke OECD TPG slik at en økonomisk eier bør tildeles betydelig vekt i vurderingen av hvem som er eier av den immaterielle rettigheten.
I motsetning til OECD TPG gir de amerikanske reglene juridisk eierskap forrang fremfor økonomisk eierskap for immaterielle eiendeler som er beskyttet ved lovbestemt registrering, som for eksempel patenter.* Markham, Michelle, «Tax in a Changing World: The Transfer Pricing of Intangible Assets», Tax Notes Int’l, Dec. 5, 2005, page 7. IRS har nylig foreslått nye midlertidige regler for tjenester og immaterielle rettigheter* IRS Proposed Section 482 Rules on Services and Intangibles, issued 2006.. Her får en kommisjonær anledning til å tilregne seg juridisk eierskap til en immateriell rettighet basert på den oppfattede kontroll av rettigheten* International Tax Review No 19: Intellectual Property (3rd Edition). A systematic approach to IP transfer pricing, by Michael Heimert, Ceteris. . Dette for å gjøre det lettere å skille verdien av juridisk og økonomisk eierskap, men også gi kommisjonæren større fleksibilitet ved inngåelse av kontrakter.
I dette forslaget ble det benyttet et tilsvarende eksempel som i OECD TPG hvor et datterselskap markedsførte morselskapets merkenavn uten kompensasjon og fra og med det syvende året ga dette en høyere margin. IRS har kommet med tre forslag til løsning; det ene forslaget er det samme som i OECD TPG hvor datterselskapet får en langsiktig eksklusiv distribusjonsavtale. Det andre er ved at mor og datter inngår en separat avtale som gir datter en betinget betaling avhengig av om markedsføringen blir suksessfull eller ikke og hvilke fordeler datter får av dette. Det siste forslaget er at det bør gis en kompensasjon dersom en langsiktig distribusjonsavtale blir brutt.
Selv om OECD TPG og de amerikanske reglene fortsatt avviker noe, har det blitt mer likhet etter at IRS foreslo de nye midlertidige reglene. Det synes mest fornuftig at det selskapet som har båret kostnadene og innehatt risikoen også bør få inntektene. Det kan imidlertid medføre noen vanskeligheter, spesielt dersom flere selskaper er økonomiske eiere og et selskap blir solgt ut av konsernet. Disse vanskelighetene er dog overkommelige. De største problemene oppstår som regel når et selskap ikke har hatt spesiell fokus på hvilke immaterielle rettigheter som eksisterer, hvem som er eier og/eller hvordan disse skal prises. Ved opprettelse av avtaler i forkant vil det bli lettere å kartlegge økonomisk/juridisk eierskap, hvem som bør tilegnes inntekter og hvordan rettighetene skal prises.
Hva skaper verdi
Før en begynner med selve verdsettelsen, kan det være greit å ha en formening om hva som skaper verdiene. Innen internprising blir fortjenesten fastsatt basert på de funksjoner og risiki selskapet har, kapitalen som er investert og de immaterielle rettighetene en besitter. Spørsmålet er imidlertid hvordan fortjenesten/verdiene splittes basert på disse fire gruppene.
Funksjonene som et selskap utfører blir reflektert i kostnadene da en pådrar seg direkte kostnader og indirekte kostnader i form av lønn, lokaler og rente på bundet kapital. Dersom et selskap har ledig kapasitet, kan det utføre flere funksjoner uten å pådra seg flere faste kostnader (ofte vil de pådra seg økte variable kostnader, spesielt ved produksjon, men ikke nødvendigvis ved tjenesteyting). Inntektene vil imidlertid øke i takt med økningen i funksjoner. I og med at funksjonene reflekteres i kostnadene, er spørsmålet om en funksjon kan skape verdi utover risikofri rente eller om det er risikoen knyttet til funksjonen som skaper verdi. Et selskap kan utføre sine funksjoner mer effektivt og øke lønnsomheten. På den ene siden tilsier dette at funksjoner kan skape verdier, men en kan også argumentere med at det er risikoen knyttet til funksjonen som faktisk skaper verdien.
Risiko og funksjon er ofte nært tilknyttet og selv om det er mulig å skille disse fra hverandre, vil vanligvis funksjonen og den tilhørende risikoen ligge i samme selskap. Dermed vurderes funksjoner og risiki vanligvis samlet, dersom selskapet rent faktisk ikke har skilt disse fra hverandre ved hjelp av for eksempel forsikring eller sikringsinstrumenter. En rutine/støttefunksjon er et nødvendig onde og vil ikke skape noen komparative fortrinn. I tillegg vil det være lett å outsource slike funksjoner eller få tak i arbeidskraft som kan utføre dette. Rutinefunksjoner gir dermed en lav fortjeneste, mens primærfunksjoner og de tilhørende risiki gir høyere fortjeneste.
En investor vil kreve en avkastning lik risikofri rente dersom han skal investere sine midler uten å påta seg risiko. Desto høyere risiko en investor påtar seg, desto høyere forventet avkastning vil han kreve. I teorien vil derfor ingen prosjekter med en forventet negativ netto nåverdiverdi bli igangsatt. Videre forutsettes det i teorien at avkastning utover investorenes avkastningskrav (positiv netto nåverdi) kun skapes av komparative fortrinn (immaterielle rettigheter).
Et eksempel på det som er beskrevet ovenfor er et selskap som satser tungt på markedsføring. Denne funksjonen medfører en del kostnader. Risikoen selskapet påtar seg er endring i inntektene. En totalt mislykket markedsføringskampanje kan resultere i en reduksjon i omsetningen, mens en vellykket kampanje vil generere økt salg. En vellykket kampanje kan i tillegg øke verdien på de immaterielle rettighetene som merkenavn og kundebase.
Ut fra denne tankegangen kan en gå ut fra at funksjoner og investert kapital gir en fortjeneste lik risikofri rente. Risiko gir avkastning utover risikofri rente og opp til avkastningskravet, mens de immaterielle rettighetene gir avkastning utover investorenes avkastningskrav, tidligere omtalt som superavkastningen. Denne tankegangen er blant annet basert på den teoretiske kapitalverdimodellen som ofte benyttes i beregningen av avkastningskravet i verdsettelser. Armlengdeprinsippet i OECD TPG er imidlertid basert på sammenligning med den faktiske prisingen i uavhengige bedrifter og vil ikke nødvendigvis være sammenfallende med en teoretisk tankegang.
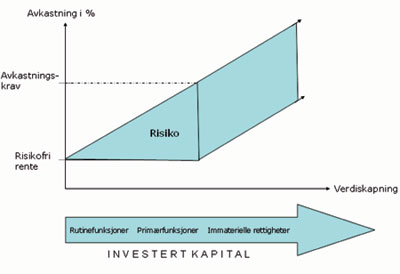
Figuren over er ment som en enkel illustrasjon på sammenhengen mellom avkastning og funksjoner, risiko, investert kapital og immaterielle rettigheter. Når verdiskapningen øker, så vil den forventede avkastning også økes dersom en ikke har skilt ut risikoen knyttet til funksjonene.
Hva kan prises
Tidligere ble stort sett immaterielle rettigheter i oppkjøpssituasjoner klassifisert som goodwill da det ikke var behov for å allokere merverdiene til de enkelte rettigheter. Med bakgrunn i at skattemyndighetene i økende grad fokuserer på immaterielle rettigheter vil det være nok en grunn til å bruke mer tid på dette, både ved oppkjøp og ved den løpende prisingen av interne transaksjoner i konsernet.
Dersom et bilselskap kjøper opp et annet, blir det ervervet en del immaterielle rettigheter. En kan da tenke seg at det er mulig å verdsette rettigheter som merkenavn, forhandlernettverk, kontrakter med leverandører, ansatte med bindingstid og teknologi, herunder produksjonsmetode og design. Synergier og andre ansatte vil ikke kunne klassifiseres som eiendeler og inngår i residualposten goodwill.
Et annet eksempel kan være at KPMG kjøper opp Standard & Poor’s. En vil da kunne verdsette merkenavn, teknologien, patenter, lisenser og muligens kunderelasjoner. Markedsposisjonen, etableringshindringer og ansatte vil her inngå i goodwill.
Selv om det er mulig å prise en immateriell rettighet, er det ikke alltid det er nødvendig. I og med at prising av immaterielle rettigheter er tid- og kostnadskrevende må en vurdere hensikten og nytten ved å prise disse. Det vil alltid være mulig å gjøre en mer detaljert analyse, men kostnaden ved å gjøre dette må vurderes opp mot nytten.
Prisingsmetoder
I forbindelse med transaksjoner internt i konsern er det i Agipdommen (Utv. 2001 s. 1446) uttalt at OECDs retningslinjer for internprising (heretter OECD TPG) skal tillegges betydning. Også i høringsbrevet om nye dokumentasjonsregler innen internprising er det foreslått at det i skatteloven § 13-1 skal inntas at OECD TPG skal tas hensyn til. I OECD TPG er det angitt fem internprisingsmetoder. Disse metodene er først og fremst laget med tanke på varetransaksjoner. I kapittel 6 om immaterielle eiendeler er det uttalt at CUP (markedspris) kan benyttes dersom det finnes sammenlignbare transaksjoner; videresalgsmetoden dersom det er salg av varer med iboende immaterielle rettigheter; eller royaltymetoden som er den mest vanlige. Som for varer og tjenester, så omtaler OECD TPG først og fremst den løpende prisingen (av varer, tjenester og bruk av immaterielle rettigheter) og ikke salg av den underliggende eiendelen (fysiske og immaterielle eiendeler samt ansatte). For disse salgene er det vanlig å benytte metoder innenfor fagområdet verdsettelse. Verdsettelse bygger på prinsippet «fair market value» som har mange likhetstrekk med armlengdeprinsippet innen internprising, men hvor det ikke er krav om at en må sammenligne med uavhengige transaksjoner.
Innenfor verdsettelsesfaget er det tre hovedgrupper av metoder som er aktuelle for prising av immaterielle rettigheter. Disse metodene er basert på markedspriser, kontantstrømmer og kostnader.

Kontantstrøm
Kort fortalt går denne gruppen av metoder ut på å estimere økonomiske fordeler (fortjeneste eller kontantstrøm) som en oppnår på eiendelen.
Når en skal fastsette årlige betalinger for bruk av en immateriell rettighet, så benyttes ofte royaltymetoden. Betalingsvilligheten for bruk av en rettighet er først og fremst avhengig av verdien og dermed hvor mye mer et selskap kan tjene (økt salg og økt margin). Med bakgrunn i dette fastsettes royaltysatser vanligvis til en prosentsats av omsetningen. Det er mulig å benytte sammenlignbare transaksjoner (CUP’er) til å fastsette royaltysatsen, se mer om dette nedenfor. Dersom det ikke eksisterer CUP’er, må en beregne seg frem til en fornuftig sats.
I Kronos Titan-dommen (Utv. 1992 s. 1250) betalte Kronos Titan AS en royaltysats på 7% (5% før 1977) av sin netto omsetning for å få tilgang til selskapets teknologi, herunder know how, patentrettigheter samt teknisk informasjon og opplæring. I dommen la retten betydelig vekt på at selskapet, selv etter at royalty var betalt, viste tildels ekstraordinært gode resultater sammenlignet med øvrig industri innen samme bransje og ga dermed skattyter medhold.
I 3M-dommen (Utv. 2002 s. 1441), som gjaldt inntektsårene 1992-94 betalte 3M Norge AS en royaltysats på 5% av omsetningen for «Technical service know-how and technical service data», «Technical service assistance», «Management systems know-how and management systems data» og «Management systems assistance». Royaltysatsen ble fra og med 1994 differensiert slik at det ble betalt 5% for omsetning opp til 140 millioner og 2% av det overskytende opp til 840 millioner kroner. Ligningskontoret godtok kun 1,25% royalty for betaling for de immaterielle rettighetene og 0,25% for betaling for bistand og tjenester. Retten ga skattyter fullt ut medhold og viste til at 3M Norge AS opererte med svært gode regnskapsmessige resultater i de aktuelle inntektsårene og at det er sannsynlig at også en uavhengig part ville vært villig til å betale en tilsvarende avgift for å komme i den forretningsmessige posisjon som 3M Norge AS hadde.
I begge de nevnte dommene la altså retten vekt på selskapets resultater etter at royalty var betalt og sammenlignet resultatene med andre selskaper innen samme bransje. Dette kan synes som et fornuftig utgangspunkt, men gir ikke noe endelig svar. Ofte benyttes det en royaltysats mellom 0,5-4% for bruk av immaterielle rettigheter. I sak 1996-512OLN ved Sentralskattekontoret for storbedrifter ble det benyttet en sats på 1-2% for betaling for bruk av merkenavn (i 99 år for å finne markedsverdien), mens det i Kronos Titan og 3M ble benyttet henholdsvis 7 og 5%. I de to sistnevnte gjaldt betalingen både immaterielle rettigheter og tjenester. En bør kunne sannsynliggjøre økt omsetning og/eller margin for å rettferdiggjøre betaling av royalty.
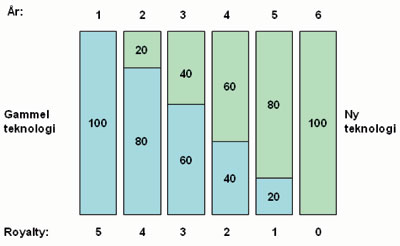
En annen problemstilling i forbindelse med royaltybetalinger er antatt levetid og om det er mulig for et selskap å opparbeide seg rettighet til eiendelen over tid. I Svafas-dommen (Utv. 1987 s. 9) kom retten frem til at etter 10 år skulle det ikke lenger betales royalty da selskapet hadde opparbeidet seg tilstrekkelig bransjekunnskap. Et lignende eksempel blir benyttet i de nye foreslåtte bestemmelsene i USA som nevnt ovenfor. Eksempelet går ut på at et selskap benytter en eksisterende teknologi som blir eid av et annet konsernselskap og som de utvikler videre. Dersom årlig salg er 100, levetiden er 5 år og royaltybetalingen er 5% av salg, får vi følgende royaltybetaling:
Som en ser av eksempelet er salget 100 hvert eneste år, men da teknologien gradvis blir fornyet, reduseres royaltybetalingen tilsvarende. Dette viser også at immaterielle rettigheter vanligvis har kort levetid. Uten vedlikehold og oppgradering vil rettigheten ofte bli verdiløs i løpet av få år.
I Kronos Titan-dommen ble Overligningsnemndas konklusjon drøftet:
«Overligningsnemnda har anført at teknologien er blitt allemannseie og har bl.a. referert til den norske patentlov hvor patenter blir tilgjengelige for offentligheten etter 17 år. Videre hevdes det at Kronos må ha ervervet seg teknologien gjennom 20 års læreprosess, og at den gamle teknologi er erstattet av forbedringer og nyutvikling.»
Dette var retten ikke enig i:
«Retten kan ikke legge til grunn at Kronos nå etter en 20 års læreprosess selv skulle kunne utvikle konkurransedyktig teknologi til erstatning for den selskapet mottar fra konsernet. Til dette synes teknologien å være for avansert og kompleks til at den kan utvikles i det norske forskningsmiljøet, som i hvert fall sammenlignet med amerikanske forhold, synes å være for snevert.»
Kronos-Titan dommen strider altså mot både Svafas-dommen og mot de foreslåtte nye retningslinjene i USA. Dommen er imidlertid basert på en konkret vurdering av den aktuelle sak, noe som må gjøres i hvert enkelt tilfelle. I og med at en ikke kjenner detaljene i dommen, skal en være forsiktig med å kommentere denne, men det synes noe merkverdig at 20 år med bruk og videreutvikling av produktene ikke tas hensyn til.
Dersom en skal beregne markedsverdien av en immateriell rettighet, kan en som nevnt over beregne nåverdien av fremtidige royaltybetalinger. En annen metode som kan benyttes, er å se på meravkastningen ved et produkt med en immateriell rettighet sammenlignet med et generisk produkt eller sitt eget avkastningskrav. Nåverdien av denne meravkastningen vil utgjøre markedsverdien. Metodene er beskrevet nærmere nedenfor.
I Cytec-dommen* Nedre Romerike tingrett, avsagt 6. oktober 2006. Dommen er anket og ikke rettskraftig. var det et spørsmål om immaterielle rettigheter var blitt overført, noe både ligningsnemnda, overligningsnemnda og tingretten kom frem til at det var. Det ble imidlertid benyttet forskjellige metoder for å verdsette de immaterielle rettighetene. En av metodene ligningsnemnda benyttet var normalresultatmetoden, som er en variant av kontantstrømmetoden, hvor en estimerer et normalt resultat og beregner nåverdien basert på en forutsetning om at dette resultatet skal vokse med en fast prosentsats tilnærmet inflasjonen i all fremtid. Denne metoden ble benyttet både før og etter omstruktureringen for å finne ut hvor store verdier som var flyttet ut av Norge. Dette skjønnet ble kritisert av tingretten da det hadde blitt benyttet en urealistisk lav diskonteringsrente, noe som ga for høy verdi. Tingretten opphevet likevel ikke skjønnet da de var enig med statens alternative beregning i retten som var basert på multiplikatormetoden, se mer om dette nedenfor.
Markedspris/multipler
Disse metodene går kort fortalt ut på at en finner en referanse til en tidligere transaksjon med lignende eiendeler. Konseptet er det samme som CUP-metoden som er omtalt i OECD TPG. Mens en innenfor CUP-metoden prøver å finne en sammenlignbar pris mellom uavhengige parter vil en innenfor verdsettelsesfaget prøve å finne sammenlignbare forholdstall; hvor mye er betalt for eiendelen i forhold til hva den genererer av for eksempel inntekter, resultat og bokførte verdier. Likefullt er begge metodene basert på samme prinsipper.
Ved bruk/leie av en immateriell rettighet er vanligvis en såkalt intern CUP den beste metoden. Den går ut på at en lisensierer ut en rettighet både til et uavhengig selskap og et konserninternt selskap. Dersom begge transaksjonene er sammenlignbare, skal samme pris benyttes i begge tilfeller. Eventuelt må det gjøres enkelte justeringer dersom det forekommer avvik som antas å påvirke prisen. Desto større justeringer som må foretas, desto mindre pålitelig blir metoden. Selv om denne metoden i utgangspunktet er meget anvendelig er det sjelden interne CUP’er eksisterer i praksis.
Såkalte eksterne CUP’er hvor det sammenlignes med transaksjoner med to uavhengige parter, er også en anvendelig metode, særlig i fastsettelsen av royaltysatser for bruk av en rettighet. Metoden er beskrevet nærmere ovenfor.
Observerte markedspriser på andre immaterielle rettigheter kan ofte være vanskelig å sammenligne med egne konserninterne transaksjoner i og med at immaterielle rettigheter ofte er unike. Metoden kan imidlertid benyttes som en rimelighetssjekk ved at en sammenligner transaksjonene og kommer frem til at den konserninterne transaksjonen i hvert fall bør være større enn prisen i transaksjon x og vesentlig lavere enn y. I tillegg vil en kunne benytte metoden ved å sammenligne selskaper med og uten immaterielle rettigheter. Dersom en allerede har funnet den årlige lisensavgiften, kan en finne salgsverdien ved å beregne nåverdien av fremtidige lisensavgifter. Utfordringene her blir å finne riktig diskonteringsrente, antatt levetid og verdifall i perioden.
I Cytec-dommen la tingretten som tidligere nevnt vekt på multiplikatormetoden som staten la frem under rettsbehandlingen. Verdien ble beregnet ved at en benyttet en multiplikator på 8-12 i forhold til resultatreduksjon ved å gå over til leieprodusent. Etter at et tidsbegrenset tilleggsvederlag på 40 millioner var fratrukket, ga metoden en verdi på mellom 207 og 331 millioner, noe som medførte at ligningsmyndighetenes skjønn på 300 millioner ikke ble ansett som uforsvarlig eller sterkt urimelig.
Kostnader
Denne gruppen av metoder går kort fortalt ut på å estimere kostnader for å reprodusere eller gjenskape en tilsvarende rettighet. Om en skal gjenskape en immateriell rettighet, vil dette kreve både tid og penger. Dersom et selskap skal selge en rettighet og er avhengig av denne i produksjonen, vil de minimum kreve kostnadene ved å gjenskape eiendelen og den fortjenesten de går glipp av i perioden. Selv om et selskap har benyttet en viss sum for å utvikle en rettighet, er det ikke sikkert rettigheten er verdt like mye; en del av kostnadene kan være feilslått eller rettigheten kan ha falt i verdi i den etterfølgende periode. Det kan også tenkes at rettigheten kan være verdt langt mer enn de pådratte kostnader dersom investeringen har vært svært vellykket og gitt en meget god avkastning. Dette tilsier at metoder basert på forventet kontantstrøm er bedre enn metoder basert på kostnader. Det vil imidlertid i en del tilfeller være vanskelig å estimere fremtidig kontantstrøm, noe som gjør at kostnadsmetoden bør benyttes både som støttemetode og i enkelte tilfeller også som hovedmetode.
OECD TPGs prisingsmetoder
Prisingsmetodene i OECD TPG er som tidligere nevnt ikke laget spesielt for prising av immaterielle rettigheter. Likevel vil de enkelte ganger kunne benyttes. CUP-metoden er som sagt en god metode dersom det eksisterer sammenlignbare transaksjoner. Videresalgsmetoden kan etter OCD TPG 6.23 kun benyttes dersom et nærstående foretak viderelisensierer rettigheten til en tredjepart, noe som svært sjeldent forekommer. Kostpluss-metoden er basert på bruttokostnader, og derfor er ikke kostnader til blant annet FoU inkludert. Denne metoden egner seg derfor svært dårlig i sin tradisjonelle form. Den transaksjonsbaserte nettomarginmetoden eller netto kost pluss minner en del om kostnadsmetoden som beskrevet over. Som nevnt kan denne metoden benyttes, men vanligvis kun som støttemetode dersom det finnes markedspriser eller om en kan estimere fremtidig kontantstrøm med rimelig grad av sikkerhet.
Dersom kun en av partene i transaksjonen innehar immaterielle rettigheter, kan en benytte en av OECDs internprisingsmetoder på «den enkleste part». For eksempel vil et selskap uten immaterielle rettigheter få en forventet fortjeneste kun basert på sine funksjoner og risiki. Det resterende vil dermed tilfalle det andre selskapet og man har derfor ikke behov for å prise de immaterielle rettighetene. Ved å legge alle de immaterielle rettighetene i ett selskap og sørge for at ingen av de andre selskapene opparbeider seg økonomisk eierskap, vil konsernets internprisingsproblematikk reduseres. Et annet spørsmål er imidlertid om dette er en forretningsmessig akseptabel løsning.
Når to parter i en transaksjon innehar immaterielle rettigheter, er overskuddsfordelingsmetodene mest anvendbare. OECD har foreslått to tilnærminger til hvordan overskuddet kan fordeles. Den ene er en bidragsanalyse hvor en ser på hvor mye hver enkelt part bidrar med i verdiskapingen, mens den andre er en residualanalyse hvor overskuddet (eller underskuddet) blir fordelt i to stadier. På det første stadiet får selskapet en grunnavkastning som reflekterer den type transaksjon vedkommende deltar i, mens på det andre stadiet blir det resterende overskuddet fordelt etter en analyse av fakta og omstendigheter som kan indikere hvordan denne residual ville vært fordelt mellom uavhengige parter.
Kostnadsdelingsavtale
En kostnadsdelingsavtale er en slags prisingsmetode i og med at en i forkant blir enige om hvordan kostnadene skal fordeles for å utvikle en immateriell rettighet. Partene kan dermed fritt benytte seg av det som fellesskapet utvikler og en slipper den løpende prisingsproblematikken. Kostnadene fordeles etter deltakernes relative nytteeffekt. Dersom en part skal tre inn eller ut av ordningen, må det imidlertid betales en kompensasjon for dette.
Prising av merkenavn
Aswath Damodaran har i en artikkel* Dealing with intangibles: Valuing Brand Names, Flexibility and Patents, Aswath Damodaran, Stern School of Business, January 2006. verdsatt Coca Cola ved bruk av forskjellige metoder. Den første metoden som blir benyttet er en historisk kost-tilnærming. Her forutsettes det at halvparten av salgs- og markedsføringskostnadene er relatert til merkenavnet og at merkenavnet har en levetid på 25 år. Tallene i tabellen under er i MUSD.
År |
Salg og mf kostnader |
Relatert til merkenavn |
Amortisering dette år |
Ikke-amortiserte kostnader |
|---|---|---|---|---|
1980 |
$1 121 |
$561 |
$22.43 |
$0.00 |
1981 |
$1 189 |
$594 |
$23.77 |
$23.77 |
1982 |
$1 221 |
$610 |
$24.41 |
$48.83 |
... |
||||
2003 |
$4 992 |
$2 496 |
$99.84 |
$2 296.32 |
2004 |
$5 431 |
$2 715 |
$108.61 |
$2 606.72 |
Sum |
$1 703.35 |
$26 148.75 |
Denne metoden gir en verdi på Coca Colas merkenavn på USD 26,15 milliarder. Tallene er imidlertid ikke inflasjonsjustert, noe som ville gitt en høyere verdi. Det kan imidlertid stilles spørsmålstegn ved antatt levetid og andel av kostnadene som er relatert til oppbygning av merkenavnet. Damodaran mener at levetiden i utgangspunktet burde vært lengre, men på grunn av at data ikke var tilgjengelig før 1980, ble det benyttet en levetid på 25 år. Dersom en markedsfører et nytt merkenavn i kun ett år, vil det antakelig ha svært kort levetid. I og med at Coca Cola for kort tid tilbake ble rangert som verdens mest kjente merkevare, vil det antakelig ha en betydelig lengre levetid enn en helt ny merkevare. Hvor lang levetid en merkevare har er nærmest umulig å anslå. La oss tenke oss at sist gang Coca Cola reklamerte for sine produkter var i begynnelsen på 1980-tallet. Ville dette påvirke vår handletur i dag? Jeg tror dette er tvilsomt, men dersom det hadde blitt vist en og annen reklame en gang i blant ville nok levetiden blitt forlenget. Basert på dette vil en kunne fastslå at desto høyere verdi og desto mer «vedlikehold» vil gi desto lengre levetid for en merkevare.
Angående andel av kostnadene som er relatert til merkenavnet, så har Damodaran benyttet en forutsetning på 50%. Det vil nærmest være umulig å anslå hvor høy denne andelen bør være. I enkelte tilfeller kan markedsføringen gi svært liten effekt, mens i andre tilfeller vil den kunne gi svært god respons. En forutsetning på 50% er imidlertid vanlig å benytte dersom en ikke har bedre holdepunkter. Dette kan relateres til John Wanamakers velkjente sitat: «I know that half of my advertising is wasted; I just don"t know which half.» Et merkenavn kan også bygges opp ved en positiv omtale i media eller at rykter sprer seg, for eksempel ved at produktet har meget god kvalitet eller er svært billig. Herbalife er kanskje det mest kjente merkenavnet som hovedsakelig satser på «word of mouth-strategien». Kostnadsmetoden egner seg derfor ikke ved verdsettelse av merkenavnet Herbalife.
Kontantstrøm
Verdsettelse av et merkenavn kan enten gjøres ved å sammenligne et produkt med et merkenavn med et generisk produkt eller det kan gjøres ved å se på meravkastningen i forhold til avkastningskravet.
I den første gruppen har Damodaran sammenlignet Coca Cola og Cott basert på følgende nøkkeltall; driftsmargin, avkastning på kapitalen (ROC) og meravkastningen i forhold til avkastningskravet.
Coca Cola |
Cott |
|
|---|---|---|
Omsetning |
$21 962 million |
$949 million |
Driftsmargin (etter skatt) |
15,57% |
5,28% |
Avkastning på kapitalen (e.sk) |
20,84% |
11,2% |
Som en ser av tabellen har Coca Cola både høyere omsetning og er mer lønnsomt enn Cott. Dersom en verdsetter Coca Cola med sine egne marginer og med Cotts marginer, vil forskjellen være verdien av de immaterielle rettighetene.
Verdien av Coca Cola som selskap blir beregnet til $79, 6 milliarder* Det er flere metoder en kan benytte for å beregne dette. Damodaran har benyttet en metode hvor en først verdsetter selskapet gjennom en høy vekstperiode i 10 år, for deretter å beregne verdien gjennom en stabil vekstperiode. Artikkelen finnes på denne nettsiden: www.stern.nyu.edu/~adamodar/pdfiles/papers/intangibles.pdf, mens verdien med henholdsvis Cotts driftsmargin, ROC og meravkastning blir $15,4 milliarder, $28,9 milliarder og $17,5 milliarder. Dette gir dermed en verdi av de immaterielle rettighetene på mellom $50 og $64 milliarder.
Damodaran har forutsatt at hele forskjellen er knyttet til merkenavnet, men det er ikke nødvendigvis riktig. Noe av verdien kan også være relatert til for eksempel forhandlernettverket, kontrakter med leverandører, arbeidsstyrken og teknologien, herunder produksjonsmetoden, ingrediensene og designet. Det kan imidlertid være vanskelig å splitte opp verdien. Flere av de immaterielle rettighetene kan også være sterkt relatert til hverandre. Dersom man kjøper Coca Cola, forventer man en viss kvalitet, en bestemt smak og god tilgjengelighet. I tillegg er designet/logoen nært knyttet til merkevaren. Det er dermed ikke sikkert det er noe poeng å splitte opp verdien i enkelte tilfeller. I andre bransjer kan det imidlertid være annerledes. For eksempel vil kundebasen innen tjenesteytende selskaper være svært verdifull.
Dersom en ikke finner noe generisk produkt/selskap å sammenligne med, kan et annet alternativ være å beregne Coca Colas meravkastning i forhold til avkastningskravet. Dette gir en verdi på de immaterielle rettighetene på 62,6 milliarder USD.
Markedspriser/multipler
I denne gruppen av metoder er en avhengig av at selskapene er børsnotert. Som under kontantstrømmetodene kan en også her sammenligne med generiske selskaper. Dersom det ikke finnes slike selskaper, kan en isteden benytte regresjon til å fastsette verdien.
Når en skal beregne verdien basert på sammenligning av multipler, er det viktig at en ser på selskapsverdien og ikke verdien av egenkapitalen. Formelen for å beregne verdien av merkenavnet (dersom en forutsetter at hele forskjellen mellom selskapene er merkenavnet) er som følger:
Verdi merkenavn (IR): [(EV/X) IR - (EV/X) Generisk] * XIR * EV = Selskapsverdi (gjeld + EK).
Dette gjør at vi får følgende verdier når vi ser på multipler i forhold til salg, EBITDA og bokførte verdier:
Verdi SALG: $ 21 962 * (4,49-0,77) = $81,7 milliarder
Verdi EBITDA: $ 7 760 * (12,71-6,81) = $45,8 milliarder
Verdi BV: $ 16 406 * (6,01-1,63) = $71,8 milliarder
Fordelen med denne metoden er at den er relativ enkel å benytte og er basert på markedsverdier. Ulempen er at verdiene ofte spriker en god del og det kan dermed være vanskelig å anslå verdien med rimelig grad av sikkerhet. Det kan gjøres en mer detaljert analyse av selskapene i sammenligningsgrunnlaget for å se hvilken multippel som egner seg best. Når en skal fastslå verdien på de immaterielle rettighetene, kan det i utgangspunktet være fornuftig å sammenligne markedsverdien med de bokførte verdier da de immaterielle rettighetene som regel ikke er oppført i balansen. En bør imidlertid vurdere nærmere om de fysiske driftsmidlene i balansen viser tilnærmet markedsverdier, ved at driftsmidlene for eksempel er relativt nye eller at regnskapet blir ført etter IAS standarder basert på markedsverdier. Hvis det ene selskapet viser tilnærmet markedsverdier og det andre ikke, vil de ikke være sammenlignbare.
Dersom selskapet en vurderer er børsnotert og balansen viser tilnærmet markedsverdier (eller en finner gjenanskaffelsesverdiene), vil en lett kunne regne seg frem til den totale verdien av de immaterielle rettighetene. Om dette ikke er tilfelle og en heller ikke har generiske selskaper en kan sammenligne seg med, vil en isteden kunne benytte seg av regresjoner ved å innføre en dummy variabel i regresjonen for å fange opp verdien av merkenavnet. Damodaran analyserte 30 selskaper, 10 med sterke merkenavn og 20 med svakere merkenavn. Regresjonen ga følgende resultat: EV/Salg = 0,33 + 13,28 (driftsmargin før skatt). Det vil si at for hvert prosentpoeng i driftsmarginen før skatt så vil EV/Salg-multippelen endres med 0,1328. Med Coca Colas margin på 25,94% og Cotts margin på 8,8% får vi følgende verdi på Coca Colas merkenavn: $21 962 * (13,28 * (0,2594-0,0880)) = $50 milliarder. En R2 på 45% indikerer imidlertid at det vil være et betydelig standardavvik i estimeringen av denne verdien.
Multippelmetodene ga en verdi på Coca Colas merkenavn på mellom $46 og $82 milliarder, mens kontantstrømmetodene ga et intervall mellom $50 og $64 milliarder. Kostnadsmetoden ga kun $26 milliarder. En inflasjonsjustering basert på den norske konsumprisindeksen gir en verdi på ca. $30 milliarder. Ved å sammenligne ulike metoder vil en ha bedre grunnlag for å fastslå i hvilket intervall verdien ligger. Kostnadsmetoden ga vesentlig lavere verdi enn de andre metodene. Grunnen til det kan være at forutsetningene er feil (levetid og andel av kostnader som relaterer seg til merkenavnet), eller det kan være at merkenavnet faktisk ikke er verdt mer og at de andre metodene også inkluderer andre immaterielle rettigheter, noe som er sannsynlig.
Av andre problemstillinger knyttet til prising av merkenavn kan nevnes selskaper som opererer med flere merkenavn. En vil da prise merkenavnene samlet. I tillegg kan et merkenavn ha forskjellig verdi på forskjellige produkter. For eksempel så vil Coca Colas merkenavn være verdt mer ved salg av brus enn dersom de plutselig også skulle selge støvsugere. Et merkenavn kan også ha forskjellig verdi i forskjellige markeder. Selv om et norsk merkenavn har betydelig verdi i Norge, kan det være så å si verdiløst i Sverige. I så fall kan det stilles spørsmålstegn ved om et svensk datterselskap må betale royalty de første årene. Merkenavn er dermed enklest å verdsette når det samme merkenavnet blir benyttet på alle produktene, produktene er i samme bransje, merkenavnet er selskapets eneste komparative fortrinn og produktene selges i ett marked.
Forskning og utvikling
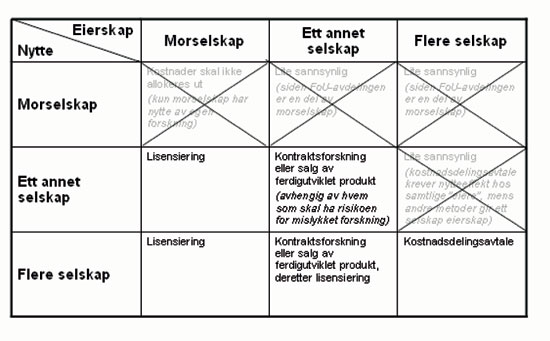
Mange selskaper har sentralisert sin FoU-avdeling og lar datterselskapene benytte teknologien/produktene som blir utviklet. Nyutviklede produkter kan imidlertid være vanskelige å prise da det fremtidige fortjenestepotensialet kan være svært usikkert. Det er fire metoder en kan benytte når en skal organisere sin FoU-virksomhet; kontraktsforskning, lisensiering, salg av teknologi/produkter og kostnadsdeling.
Kontraktsforskning er i utgangspunktet den enkleste av de fire metodene. Den krever imidlertid at mottakeren blir eier av produktene/teknologien. Metoden er enklest å benytte dersom ett selskap har nytte av forskningen. Dersom flere selskap har behov for ulik forskning må det inndeles i ulike prosjekter som vil kreve noe administrasjon; både direkte fakturering og indirekte allokering av overheadkostnader basert på en fornuftig fordelingsnøkkel. Om flere selskap har behov for samme forskning kan et av selskapene bli eier og lisensiere videre til de andre selskapene. Ved kontraktsforskning blir den største utfordringen å fastsette fortjenestemargin. Ofte fastsettes denne mellom 5 og 10%. I og med at avdelingen får dekket sine (forventede) kostnader har de lav risiko og fortjenesten er dermed avhengig av de ansattes kompetanse, hva de utvikler og sannsynligheten for å lykkes. Dersom de ansatte stort sett kopierer andre produkter («rutineforskning»), vil fortjenesten være lavere enn dersom forskningen er mer verdifull.
Ved lisensiering blir selskapet som FoU-avdelingen tilhører, eier av produktene/teknologien. Selskapene som ønsker å benytte seg av dette må betale en årlig avgift, alternativt en engangsavgift basert på nåverdien av de årlige avgiftene i kontraktsperioden. Det er imidlertid utfordrende å beregne lisensavgift i hvert enkelt tilfelle, men ofte godtas visse forenklinger slik at en kan dele inn lisensene i ulike grupper; for eksempel høy, middels og lav verdi.
En tredje metode som kan benyttes, er å selge de ferdigutviklede produktene. Det krever imidlertid at det må foretas en verdsettelse. Den vanligste metoden er å anslå fremtidig kontantstrøm og beregne nåverdien av denne. Fremtidig kontantstrøm er i slike tilfeller vanskelig å anslå og en bør også benytte et høyt avkastningskrav da kontantstrømmen mest sannsynlig er svært usikker. I og med at det kan være vanskelig å estimere kontantstrømmen, øker faren for at skattemyndighetene justerer prisen i etterkant. I og med at det er forventninger på transaksjonstidspunktet som er avgjørende, er det viktig at en dokumenterer mest mulig når transaksjonen faktisk skjer. Dersom flere selskap ønsker å benytte rettighetene, må en lisensiere denne videre.
Den siste metoden er en kostnadsdelingsavtale som er beskrevet tidligere. Den kan være fornuftig å benytte dersom flere selskap har nytte av forskningen. Hvilken metode en bør benytte er først og fremst avhengig av konsernets forretningsmessige strategi; hvilke(t) selskap som skal eie rettighetene og deretter hvilke(t) selskap som har nytte av denne. Se tabellen nedenfor: