


Konserninterne transaksjoner kontrolleres
Akershus fylkesskattekontor har de siste årene rettet noe av kontrollvirksomheten mot konserninterne transaksjoner over landegrensene. Kontrollarbeidet har resultert i en rekke saker som for tiden står for nemndene eller domstolene. Dette er imidlertid et omfattende område, og arbeidet viser at slike transaksjoner til dels reiser svært ulike spørsmål.
Finansiering av selskaper
Et tilbakevendende spørsmål for et morselskap er hvordan det skal dekke behovet for kapital i et datterselskap. Etter norsk rett kan dette gjøres ved kapitaltilskudd i form av egenkapital eller lån.
Spørsmålet har blitt mer aktuelt etter innføringen av fritaksmetoden. Morselskapet har ikke lenger skatteplikt for gevinst ved realisasjon av aksjer, men har tilsvarende heller ikke fradragrett for tap. Morselskapet vil derimot fortsatt, under visse forutsetninger, kunne kreve fradrag for tap på lån eller fordringer.
Fylkesskattekontoret erfarer at de store aktørene innen skatterådgivning i stadig større grad anbefaler kapitaltilskudd i form av lån, og da særlig hvis risikoen er stor. Dette har igjen sammenheng med et ønske om å utnytte asymmetrien knyttet til de to kapitaltilskuddsformene. Dersom datterselskapet finansieres med lån, kan det kreves skattemessig fradrag hvis investeringen mislykkes. Lykkes derimot investeringen, kan fordringen tilbakebetales eller konverteres til egenkapital uten beskatning. Aksjene kan senere selges med skattefri gevinst.
En sak fylkesskattekontoret har hatt til behandling viser imidlertid at det også før fritaksmetoden kunne være behov for en skattemessig vurdering av kapitaltilskuddet i enkelte saker.
I saken var det ytet kapitaltilskudd i form av lån. Det sentrale spørsmålet var om den valgte formen var avgjørende for klassifiseringen eller om det for skattemessige formål kunne foretas en omklassifisering av lånet til egenkapital.
Det norske holdingselskapet Norge AS foretok en geografisk utvidelse av sitt virksomhetsområde til også å omfatte USA. Etableringen skjedde ved stiftelse av datterselskapet USA Inc. med en egenkapital på NOK 80. Det var på det rene at oppbygging av virksomheten i USA krevde betydelig kapital og innebar en høy risiko.
Datterselskapets kapitalbehov utover egenkapitalen på NOK 80 ble ytet i form av lån fra morselskapet. Tilskuddet gikk hovedsakelig til drift, og ikke til investering i aktiva. Kapitaltilskuddene akkumulerte seg over tid til MNOK 420.
Konsernets satsing på det amerikanske markedet slo feil, og USA Inc. oppnådde ikke omsetning av betydning. I forbindelse med en reorganisering av den amerikanske virksomheten konverterte Norge AS fordringen til aksjekapital i USA Inc. Fordringen ble på konverteringstidspunktet verdsatt til MNOK 40, og Norge AS krevde fradrag for MNOK 380 som tap på fordring.
Norge AS hadde selv foretatt renteberegning etter reglene om tynn kapitalisering for årene 1999 til 2001. Dette innebar at selskapet hadde vurdert USA Incs lånekapasitet, og for skatte- og regnskapsmessige formål bare renteberegnet den delen av lånet som lå innenfor datterselskapets alminnelige lånekapasitet. Lånekapasiteten ble av selskapet beregnet til MNOK 100.
Lånekapasiteten på MNOK 100 var nådd i januar 2000. Til tross for dette ble det gitt ytterligere lån, som datterselskapet etter selskapets egen vurdering ikke hadde evne til å betjene.
For øvrig forelå det ingen skriftlig låneavtale, det var ikke stilt sikkerhet for lånet og det forelå heller ingen skriftlig tilbakebetalingsplan.
Ligningsnemnda reiste på bakgrunn av dette spørsmål ved realiteten i låneformen.
Ligningsnemnda la til grunn at selskapet i utgangspunktet hadde valgrett med hensyn til finansieringsform, og at den valgte formen som hovedregel måtte aksepteres av ligningsmyndighetene.
Nemnda påpekte imidlertid at det var flere forhold vedrørende selskapets tilskudd til datterselskapet som gjorde at tilskuddene hadde større likhetstrekk med egenkapital. I en slik situasjon mente nemnda det måtte foretas en helhetsvurdering av tilskuddene for å kunne avgjøre om de lignet mest på lån eller egenkapital. Nemnda viste til høyesterettsdom inntatt i Rt. 2001 s. 851 (Utv. 2001 s. 1251) Preferansekapital.
Etter en helhetsvurdering av de faktiske forhold kom nemnda til at tilskuddene fra Norge AS til USA Inc., ut over MNOK 100, i realiteten var egenkapital, jf. ligningsloven § 8-1 nr. 1. Dette innebar at tap på fordring ble redusert tilsvarende.
Konserninternt salg av aksjer
Et spørsmål som særlig får relevans ved konserninterne transaksjoner over landegrensene, er hvorvidt det er fastsatt armlengdes pris ved salg av aksjer, jf. skatteloven § 13-1. I en sak som var oppe for ligningsnemnda var det særlig fokus på betydningen av konsernsynergier ved verdsettelsen av aksjene.
En forenklet fremstilling av forholdet var her at morselskapet Norge AS i mai kjøpte alle aksjene i A Inc. i land A for MNOK 300, herunder datterselskapet B Inc. i land B. Bakgrunnen og motivet for oppkjøpet var å få innpass for egne produkter på det samlede markedet i land A og land B, og da særlig i land B. Markedet i land B utgjorde 50% av det globale markedet for det aktuelle produktet.
I november samme år foretok Norge AS et konserninternt kjøp av alle aksjene i B Inc. fra datterselskapet A Inc. for MNOK 80.
Det forelå ingen dokumentasjon eller verdsettelse som viste hvordan oppkjøpsprisen på MNOK 300 i mai var fordelt mellom A Inc. og B Inc. Det ble heller ikke fremlagt noen verdsettelse utarbeidet i forbindelse med det etterfølgende konserninterne kjøpet av aksjene i B Inc. i november.
Spørsmålet ligningsnemnda måtte ta stilling til var om prisen på MNOK 80 var i samsvar med armlengdeprinsippet, eller om det forelå en «inntektsreduksjon» etter skatteloven § 13-1.
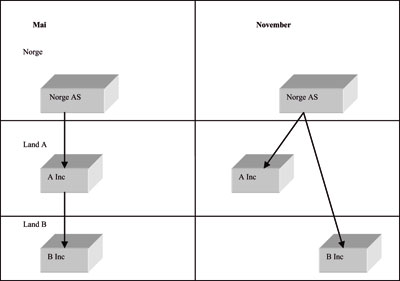
Det ble fra selskapets side anført at det var nærliggende å verdsette B Inc. med utgangspunkt i at A Inc. 18 måneder før det konserninterne kjøpet av aksjene i B Inc. kjøpte seg opp fra 50% til 100% eierskap i B Inc. for MNOK 20. Det ble anført at dette viste at hele B Inc. bare var verdt MNOK 40, og at en salgssum på MNOK 80 måtte ligge godt innenfor hva som var armlengdes pris.
Nemnda fant imidlertid at transaksjonen hadde liten verdi som sammenligningsgrunnlag da målet var å finne en pris som var i samsvar med armlengdeprinsippet. Dette ble begrunnet med at transaksjonen, etter nemndas oppfatning, ikke hadde funnet sted mellom to uavhengige parter, at det var en tidsperiode på 18 måneder mellom transaksjonene og at denne transaksjonen bare dreide seg om 50% av aksjene i B Inc.
Nemnda foretok deretter en sammenligning med det samlede oppkjøpet av A Inc. og datterselskapet B Inc. for MNOK 300 bare seks måneder før det konserninterne salget av aksjene i B Inc. Nemnda bemerket at begge transaksjonene dreide seg om 100% av aksjene i B Inc. Det ble videre bemerket at det ikke hadde skjedd noen nedgang i markedsverdien på aksjene i løpet av perioden, men snarere en økning. Nemnda fant det derfor naturlig å ta utgangspunkt i dette oppkjøpet.
Et sentralt tema i denne sammenheng var om en verdsettelse av B Inc., i tråd med armlengdeprinsippet, innebar at man skulle sammenligne med hva en uavhengig finansiell kjøper ville vært villig til å betale, eller om det skulle sammenlignes med hva en strategisk kjøper ville vært villig til å betale. Dette var av betydning fordi en vesentlig del av vederlaget på MNOK 300 var betaling for konsernsynergier, dvs. synergieffekter i øvrige selskaper i konsernet. Ligningsnemnda konkluderte med at det korrekte var å sammenligne med hva en uavhengig strategisk kjøper ville vært villig til å betale, og at det derfor var riktig å ta utgangspunkt i det totale vederlaget på MNOK 300.
Når det gjaldt fordelingen av dette vederlaget mellom A Inc. og datterselskapet B Inc., oppstod spørsmålet om fordelingen kunne baseres på hva som var motivet for Norge AS ved oppkjøpet. Alternativet var å foreta en fordeling av kjøpesummen basert på en vurdering av aktiva, virksomhetsområder, antall ansatte mv. i de to selskapene. En avklaring av dette var av vesentlig betydning da en fordeling basert på aktiva, virksomhetsområder mv. tilsa at A Inc. hadde stor verdi og datterselskapet B Inc. liten verdi, mens en fordeling basert på motivet for oppkjøpet tilsa at A Inc. hadde liten verdi og datterselskapet B Inc. hadde stor verdi. Ligningsnemnda konkluderte med at selskapene måtte verdsettes på bakgrunn av hvilket motiv Norge AS hadde for oppkjøpet.
Som nevnt var motivet å få tilgang til markedet både i land A og land B, og da særlig i land B. Nemnda la derfor til grunn at konsernledelsen, ved det opprinnelige oppkjøpet av A Inc. og datterselskapet B Inc., vektla at 70% av den totale omsetningen skjedde i land B gjennom B Inc. og bare 30% i land A gjennom A Inc. Nemnda fant videre grunn til å bemerke at befolkningen i land A utgjorde 10% av befolkningen i land B, og at land B således utgjorde et langt større marked bare i kraft av sin størrelse. Nemnda viste også til at konsernets styre i sine egne planer og plansjer viste til at markedet i land B utgjorde over 90% av antall solgte enheter av det aktuelle produktet for begge landene sett under ett, og at konsernledelsen la til grunn at over 80% av egen forventet vekst i begge landene sett under ett, ville skje i land B.
Basert på dette la ligningsnemnda til grunn at en verdsettelse av B Inc. i november, basert på hva en uavhengig strategisk kjøper ville vært villig til å betale, tilsa en verdi på MNOK 150. Dette innebar en underpris på MNOK 70, som ble ansett som utbytte uten rett til godtgjørelse til Norge AS.
Utenlandske konserns virksomhet i Norge
Som et ledd i satsingen på problemstillinger knyttet til konserninterne transaksjoner over landegrensene, har fylkesskattekontoret også sett på en rekke saker hvor utenlandske konsern som driver virksomhet i Norge, på ulikt vis har forsøkt å redusere det norske skattegrunnlaget.
Den generelle erfaringen vi har gjort oss i den forbindelse, er at det kan synes som om det er to hovedstrategier som benyttes for å redusere skattegrunnlaget.
Den vanligste formen er at konsernene innretter sin virksomhet slik at den løpende beskatningen i Norge blir for lav. I den ene av sakene som det skal redegjøres for nedenfor var det benyttet en selskapsstruktur med kommisjonær i Norge og kommittent i Irland. I det konkrete tilfellet ble kommisjonærstrukturen som sådan akseptert for skattemessige formål, men dog slik at det ble allokert ytterligere inntekter til Norge ved at det i tillegg ble etablert et fast driftssted for kommittenten i Norge.
En annen form vi har sett benyttet, er at det gjennom restruktureringer skjer en permanent overføring av verdier fra et norsk selskap til et utenlandsk, uten at det ytes vederlag for dette. Nedenfor vil det også bli presentert en slik sak.
Etablering av fast driftssted i Norge i tillegg til salgsselskap
Et norsk selskap, som var heleid fra USA, omsatte produkter i det norske markedet som kommisjonær for en kommittent i Irland. Alle selskapene tilhørte samme konsern.
Forholdet mellom kommittenten og kommisjonæren var regulert i en egen kommisjonsavtale hvor det blant annet fremgikk at kommisjonæren skulle opptre i eget navn, men for kommittentens regning og risiko. Det fremkom videre at kommisjonæren skulle opptre som en uavhengig part, og at ingen av partene skulle ha rett til å styre eller kontrollere den daglige driften hos den andre eller endre forholdet mellom partene. Det var også begrensninger på kommisjonærens rett til å etablere en forpliktelse på vegne av kommittenten, og tilsvarende begrensninger på kommisjonærens adgang til på vegne av kommittenten å frasi seg rettigheter kommittenten måtte ha.
Kommisjonærens vederlag var regulert slik at kommisjonæren skulle ha dekket kostnader til reklame og markedsføring, samt ha en netto kommisjonsinntekt lik 1% av selskapets bruttoinntekt.
Ligningsnemnda la i sitt vedtak til grunn at det forelå et kommisjonsforhold, og aksepterte den inngåtte kommisjonsavtalen. Det ble derfor ikke foretatt noen endring av det norske selskapets inntekt.
Ligningsnemnda la derimot til grunn at kommittent-selskapet, gjennom den aktivitet som ble drevet hos kommisjonæren, i tillegg drev virksomhet i Norge gjennom fast driftssted etter skatteavtalen mellom Norge og Irland art. 5.
Det første vilkåret i skatteavtalen for å kunne etablere fast driftssted, er at representanten/kommisjonæren inngår avtaler som binder hovedmannen/kommittenten. Ligningsnemnda la til grunn at dette vilkåret var oppfylt ved at kunden forholdt seg til et felles varemerke, og heller ikke mottok informasjon om at den avtalen som ble inngått ikke var bindende for kommittenten som vareeier. Det ble videre vist til at kunden ikke mottok informasjon om at det måtte inngås en etterfølgende avtale mellom kommisjonæren og kommittenten, samt at kunden gjennom ordrebekreftelsen ble gitt inntrykk av at det var inngått en bindende avtale. Det ble også lagt vekt på at det ikke var noen indikasjoner på at kommittenten faktisk involverte seg i det enkelte avtaleforholdet, men at det derimot rutinemessig skjedde en godkjenning fra kommittenten av de avtalene som kommisjonæren inngikk. Det var heller ingen indikasjoner på intervenering fra kommittenten, noe som også ville vært umulig tatt i betraktning det store antall avtaler som ble inngått.
Det andre vilkåret i skatteavtalen for å kunne etablere et fast driftssted, er at kommisjonæren må være avhengig av kommittenten. Ligningsnemnda la til grunn at dette vilkåret var oppfylt ved at kommisjonæren var underlagt instruksjon og kontroll. Det ble vist til at kommisjonæren benyttet en standardavtale med kundene, at kommittenten fastsatte prisene på varene og at kommisjonæren måtte ha forhåndsgodkjenning dersom det skulle avtales lavere priser med kundene. Det ble videre vist til at styret i kommisjonærselskapet bestod av personer med sentrale funksjoner i konsernet og at styrelederen hos kommisjonæren var styremedlem hos kommittenten.
Det ble også vist til at rollen som daglig leder hos kommisjonæren var dekket av en person som også var styremedlem hos kommittenten. Det forelå videre et integrert regnskapssystem, hvoretter kommittenten kunne hente ut all informasjon om kommisjonæren. I tillegg hadde kommittenten fri adgang til kommisjonærens lokaler.
På bakgrunn av dette la nemnda til grunn at kommittent-selskapet hadde fast driftssted i Norge.
Det neste spørsmålet ligningsnemnda måtte ta stilling til var hvordan inntekten skulle allokeres mellom hovedkontoret og filialen. Dette er regulert i skatteavtalen art. 7, og nærmere kommentert i OECD discussion draft av 2. august 2004. Det fremkommer her at inntekten skal fordeles mellom hovedkontor og filial, basert på den enkeltes funksjoner, risikoer og medgåtte driftsmidler.
På bakgrunn av dette foretok nemnda en funksjons- og risikoanalyse, hvoretter nemnda la til grunn at kommisjonæren hadde de vesentligste funksjoner, risikoer og tilhørende driftsmidler. Nemnda kunne imidlertid ikke utelukke noen funksjoner/risikoer hos kommittenten, og tilordnet på bakgrunn av dette noen inntekter til kommittenten.
Etter en nærmere skjønnsmessig vurdering av funksjons- og risikoanalysen ble 90% av kommittentens nettoinntekt allokert til Norge, hvoretter det faste driftsstedet (NUF) fikk sin inntekt økt med MNOK 60 fordelt på to inntektsår.
Konsernintern overføring av immaterielle verdier
I denne saken foreligger det dom fra Nedre Romerike tingrett, og saken er således offentlig kjent og vil i det følgende ikke bli anonymisert. Hovedspørsmålet i saken var om det i forbindelse med en omstrukturering var foretatt en permanent overføring av immaterielle verdier fra Norge til andre selskaper i konsernet uten vederlag.
Cytec Norge KS ble etablert i 1984 som en del av et «joint venture»-samarbeid mellom det amerikanske Cytec-konsernet og norske Dyno. Kommandittselskapet hadde som formål å drive produksjon, salg og distribusjon av bestemte produkter. Det norske kommandittselskapet utpekte imidlertid et nederlandsk selskap som distributør for sin virksomhet.
Cytec Norge KS oppnådde gode resultater på 1990 tallet med stadig økende omsetning og økende overskudd. Økonomisk sett hadde samarbeidet mellom Dyno og Cytec vært en suksess og det norske selskapet hadde en betydelig markedsverdi.
Med virkning fra juli 1998 kjøpte Cytec-konsernet ut Dynos halvdel av det norske kommandittselskapet og den nederlandske distributøren, og reorganiserte deretter sin virksomhet i Europa. I den forbindelse ble Cytec Norge KS konvertert fra å være egenprodusent, til en leieprodusent for en nederlandsk prinsipal i samme konsern. For Cytec Norge KS innebar omleggingen at selskapet i stedet for å produsere varer i eget navn og for egen regning tilbød sine tjenester i form av oppdragsproduksjon. Etter omleggingen fikk Cytec Norge KS kun betalt for produksjon, fastsatt til kostnadsdekning pluss 8%. Som følge av dette ble både omsetning og overskudd sterkt redusert.
Spørsmålet i saken var hvorvidt denne omorganiseringen medførte en permanent overføring av immaterielle verdier (kundebase, salgsrettigheter, teknologi, varemerker og goodwill) fra Cytec Norge KS til prinsipalen, som utløser beskatning etter skatteloven (1911) § 54 første ledd, jf. § 42 første ledd og ligningsloven § 8-1.
Selskapet hevdet at det ikke hadde skjedd noen formell overføring av de aktuelle verdiene. Det ble anført at hoveddelen av de immaterielle verdiene ikke kunne tilordnes det norske selskapet før konverteringen og at de følgelig heller ikke ble overført til noe annet selskap i forbindelse med konverteringen. Videre anførte selskapet at inntektsbortfallet i Cytec Norge KS kunne forklares med selskapets reduserte funksjoner og risiko.
Retten uttrykte at en isolert betraktning av nedgang i omsetning og resultat ikke i seg selv er tilstrekkelig for å kunne si at omorganiseringen har medført en overføring av verdier fra selskapet.
Retten konkluderte videre med at en omlegging fra egenproduksjon til ordreproduksjon innebar en omlegging av virksomhetens risiko, men retten fant heller ikke dette tilstrekkelig for å konstatere at det var skjedd en overføring av verdier mellom de aktuelle parter. Retten uttalte følgende:
«Retten finner for dette formål det nødvendig, som ligningsnemnda, å foreta en nærmere vurdering av om det ved omorganiseringen skjedde en endring av de eiendeler/verdier som KS disponerte, og om eventuelle avgivelser må anses skjedd til CIE [den nederlandske prinsipalen] som mottaker...»
Etter å ha foretatt en grundig gjennomgang av de omtvistede immaterielle verdiene, konkluderte retten med at Cytec Norge KS hadde eierskapet til teknologirettigheter, kundebase og varemerker i tillegg til at goodwill hadde ligget i selskapet som en verdi i egenproduksjonsvirksomheten. Retten konkluderte videre med at dette var sentrale driftsmidler i en egenproduksjon og at de ble overført til prinsipalen i forbindelse med at selskapet overtok egenproduksjonsrollen. Retten la til grunn at det ikke var ytet vederlag for de overførte verdiene og opprettholdt ligningsnemndas skjønnsmessige økning av inntekten i Cytec Norge KS med MNOK 300. Dommen er anket.


