



Styrets og toppledelsens ansvar og involvering
Styremedlemmer og toppledelse i en virksomhet har et personlig ansvar for virksomhetens skatter og avgifter. Likevel viser KPMGs skatteundersøkelse 2006 at det er lite kontakt mellom styre og skatteavdeling, og at bevisstheten rundt skattestrategi er lav.
Utgangspunktet
Utgangspunktet for denne artikkelen er følgende to spørsmål:
Har styremedlemmene og toppledelsen i en norsk virksomhet et personlig ansvar for virksomhetens håndtering av skatter og avgifter?
Er det i så fall rimelig at styremedlemmene og toppledelsen i en norsk virksomhet skal ha et personlig ansvar for virksomhetens håndtering av skatter og avgifter?
Under punktet om «Grunnlaget for styrets og toppledelsens ansvar» nedenfor skal jeg besvare det første spørsmålet, men røper allerede her at svaret må være ja. I saken om KPMGs skatteundersøkelse 2006 (separat sak) vil jeg fremlegge resultatene fra en undersøkelse blant de 500 største virksomhetene i Norge som er gjort for å kartlegge hvor involvert styret og toppledelsen er i strategisk planlegging og styring av skatter og avgifter. I punktet om «Konsekvensene av manglende involvering» vil jeg utdype hva som kan bli konsekvensene om styret og toppledelsen ikke involverer seg i virksomhetens håndtering av skatter og avgifter. I punktet om «Hvordan kan styret og toppledelsen sikre seg kontroll?» vil jeg forsøksvis lansere enkelte ideer med hensyn til hva styret og toppledelsen bør gjøre for å ha kontroll på virksomhetens skatter og avgifter. Til slutt, under «Avsluttende konklusjon og oppsummering», vil jeg besvare det siste spørsmålet som er reist innledningsvis.
Grunnlaget for styrets og toppledelsens ansvar
Allment
Med bakgrunn i en rekke næringslivsskandaler har det de senere årene blitt stor oppmerksomhet rundt virksomhetsledelse og intern kontroll også innenfor skatte- og avgiftsområdet. I Norge har vi fått en egen anbefaling om eierstyring og selskapsledelse (corporate governance), datert 8. desember 2005.* Utgitt av Aksjonærforeningen i Norge, Den Norske Revisorforening, Eierforum, Finansnæringens Hovedorganisasjon, Norske Finansanalytikeres Forening, Norske Pensjonskassers Forening, Næringslivets Hovedorganisasjon, Oslo Børs og Verdipapirfondenes Forening Grunnlaget for norsk eierstyring og selskapsledelse er likevel norsk lovgivning, særlig aksje- og regnskapsloven, men også ligningsloven og merverdiavgiftsloven. I USA har vi fått den såkalte Sarbanes-Oxley Act fra 2002, som i seksjon 404 krever at selskaper registrert på børs i USA, i sin finansrapportering redegjør for sin interne kontroll. Loven innførte også et strengt personlig ansvar for styret og toppledelsen når det gjelder virksomhetens internkontroll, en kontroll som også omfatter skatte- og avgiftsområdet. Selv om loven nok har medvirket til den utvikling vi ser i Norge mot større oppmerksomhet rundt skatter og avgifter, vil den ikke bli behandlet nærmere i denne artikkelen. Artikkelen vil begrense seg til de norske reglene som gjelder for den store majoritet av norske virksomheter.
Aksjeloven
Etter aksjeloven/allmennaksjeloven § 6-12 hører forvaltningen av et selskap under selskapets styre. Styret skal sørge for en forsvarlig organisering av virksomheten, og det skal i nødvendig utstrekning fastsette planer og budsjetter for selskapets virksomhet. Videre skal styret holde seg orientert om selskapets økonomiske stilling, og påse at selskapets virksomhet, regnskap og formuesforvaltning er gjenstand for betryggende kontroll og iverksette de undersøkelser det finner nødvendig for å kunne utføre sine oppgaver. Endelig skal styret føre tilsyn med den daglige ledelse og selskapets virksomhet for øvrig, jf. aksjeloven/allmennaksjeloven § 6-13.
Når det gjelder et selskaps daglige leder, skal vedkommende etter aksjeloven/allmennaksjeloven § 6-14 stå for den daglige ledelse av selskapets virksomhet, og følge de retningslinjer og pålegg som styret har gitt, og sørge for at selskapets regnskap er i samsvar med lov og forskrifter.
Daglig leder skal minst én gang hver tredje måned (foreslått endret til hver fjerde måned) i møte eller skriftlig gi styret underretning om selskapets virksomhet, stilling og resultatutvikling, jf. aksjeloven § 6-15. I allmennaksjeselskaper skal dette gjøres minst hver måned, jf. allmennaksjeloven § 6-15. Endelig kan styret til enhver tid kreve at daglig leder gir styret nærmere redegjørelse om bestemte saker. Slik redegjørelse kan også kreves av det enkelte styremedlem.
Det følger av aksjeloven/allmennaksjeloven § 19-1 at styremedlemmer og daglig leder som forsettlig eller uaktsomt overtrer bestemmelser gitt i aksjeloven eller i forskrift gitt i medhold av loven, straffes med bøter eller under skjerpende forhold med fengsel i inntil ett år. Medvirkning straffes på samme måte.
Etter aksjeloven/allmennaksjeloven § 19-2 skal styremedlemmer og daglig leder som viser grov uforstand under utøvelsen av sitt verv for selskapet straffes med bøter eller under skjerpende forhold med fengsel i inntil ett år. Medvirkning straffes på samme måte.
Regnskapsloven
Regnskapspliktige norske virksomheter skal etter regnskapsloven § 3-1 for hvert regnskapsår utarbeide årsregnskap og årsberetning senest 6 måneder etter regnskapsårets slutt. Årsregnskapet og årsberetningen skal underskrives av samtlige styremedlemmer. Har selskapet daglig leder, skal også daglig leder underskrive.
Etter regnskapsloven § 8-5 straffes den som forsettlig eller uaktsomt vesentlig overtrer loven eller forskrift gitt i medhold av loven med bøter eller fengsel inntil 3 år. Foreligger det særlig skjerpende omstendigheter, kan fengsel inntil 6 år idømmes. Medvirkning straffes på samme måte.
Den som for øvrig forsettlig eller uaktsomt overtrer loven eller forskrift gitt i medhold av loven, straffes med bøter eller fengsel inntil 3 måneder. Medvirkning straffes på samme måte.
Ligningsloven
Det følger av ligningsloven § 4-2 at norske selskaper har plikt til å levere selvangivelse for det enkelte inntektssår. Etter ligningsloven § 4-3 skal selvangivelsen inneholde en spesifisert oppgave over selskapets brutto formue og inntekt, fradragsposter og andre opplysninger som har betydning for gjennomføring av ligningen. Etter ligningsloven § 4-4 skal selskaper som vedlegg til selvangivelsen også levere næringsoppgave og utskrift av konti som har betydning for vurderingen av årsoppgjøret.
Etter ligningsloven § 4-5 nr. 3 er plikten til å levere selvangivelse pålagt selskapets styre eller styrets formann. Etter samme bestemmelse nr. 4, skal den som leverer selvangivelsen forsikre seg om at den inneholder så fullstendige opplysninger som han kan gi, at de er gitt etter beste skjønn og overbevisning, og at han ikke kjenner til at de på noe tidspunkt er uriktige. Han skal også erklære at han er kjent med at det kan medføre straffeansvar å gi uriktige eller ufullstendige opplysninger. Etter nr. 5 skal selvangivelsen og andre pliktige oppgaver underskrives av den som etter reglene foran skal levere oppgavene.
Finner ligningsmyndighetene at et norsk selskap i sin selvangivelse, i næringsoppgaven, i klage eller annen skriftlig eller muntlig oppgave eller forklaring gir uriktige eller ufullstendige opplysninger som har ført til eller kunne ha ført til fastsetting av for lav skatt, skal selskapet ilegges en tilleggsskatt som fastsettes i prosent av den skatt som er eller kunne ha vært unndratt, jf. ligningsloven § 10-2. Etter ligningsloven § 10-4 skal tilleggsskatten i alminnelighet beregnes med 30%, men ved utøvelse av forsett eller grov uaktsomhet kan tilleggsskatten beregnes med inntil 60%.
Etter ligningsloven § 10-12 straffes den som forsettlig eller grovt uaktsomt utøver skattesvik med bøter eller fengsel inntil to år. Medvirkning straffes på samme måte. Er skattesviket grovt, følger det av ligningsloven § 12-2 at straffen skal være bøter eller fengsel inntil seks år.
Merverdiavgiftsloven
Det følger av merverdiavgiftsloven § 29 at den som er avgiftspliktig skal sende avgiftsmyndighetene en oppgave over samlet omsetning og uttak som det etter lovens §§ 16 og 17 ikke skal betales avgift av, utgående avgift, fradragsberettiget inngående avgift og avregning av utgående og inngående avgift.
Etter merverdiavgiftsloven § 51 påhviler oppgaveplikten i selskaper den daglige leder av virksomheten eller styrets formann, hvis virksomheten ikke har noen daglig leder. Ved manglende oppgaveinnlevering kan det utstedes daglig løpende tvangsmulkt. Denne kan inndrives så vel hos medlemmene av styret som hos selskapet, jf. merverdiavgiftsloven § 52.
Etter merverdiavgiftsloven § 73 kan den som forsettlig eller uaktsomt overtrer merverdiavgiftsbestemmelsene ilegges en tilleggsavgift med inntil 100%. Fastsettelse kan foretas inntil 10 år etter utløpet av vedkommende termin.
Norsk anbefaling for eierstyring og selskapsledelse
Det følger av anbefalingens punkt 9 at styret bør fastsette en årlig plan for sitt arbeid med særlig vekt på mål, strategi og gjennomføring. I kommentarene til anbefalingen heter det at styret bør lede selskapets strategiske planlegging og gjøre vedtak som danner grunnlag for selskapets daglige ledelse til å forberede og gjennomføre investeringer og strukturelle tiltak. Strategien bør vurderes jevnlig.
Styret bør også fastsette instrukser for styret og den daglige ledelsen med særlig vekt på klar intern ansvars- og oppgavedeling. I kommentarene heter det at daglig leder har et særlig ansvar for at styret mottar presis, relevant og tidsriktig informasjon som er tilstrekkelig for at styret skal kunne utføre sine oppgaver.
Styret skal videre påse at selskapet har god intern kontroll i forhold til de bestemmelser som gjelder for virksomheten, herunder selskapets verdigrunnlag og etiske retningslinjer. Det heter at styret i årsrapporten bør informere om hvordan internkontrollen i virksomheten er organisert. I kommentarene heter det at anbefalingen om internkontroll er en presisering av styrets tilsynsansvar.
Systemet for virksomhetens internkontroll skal ifølge kommentarene minst omfatte organiseringen og gjennomføringen av selskapets finansielle rapportering. I selskaper med internrevisjon må det være etablert ett system for at styret kan motta rapporter regelmessig og ellers ved behov. Hvis et selskap ikke har en slik separat internrevisjon, må det vurderes særskilt hvordan slik informasjon skal tilfalle styret.
I kommentarene heter det også at de etiske retningslinjene bør gi anvisning på hvordan ansatte kan kommunisere forhold knyttet til ulovlig eller uetisk atferd fra selskapets side til styret.
Videre heter det i punkt 9 at styret bør evaluere sitt arbeid og sin kompetanse årlig. I denne sammenheng bør styret også vurdere hvilke forutsetninger det har for å følge opp virksomhetens planlegging og kontroll på skatte- og avgiftsområdet.
Det heter i kommentarene at styret i forbindelse med regnskapsbehandlingen, kan be om at daglig leder og finans-/økonomidirektør bekrefter overfor styret at det forslag til regnskap som styret anbefales å avgi, er utarbeidet i samsvar med god regnskapsskikk, at all informasjon stemmer med de faktiske forhold i selskapet og at ingenting av vesentlig betydning er utelatt i rapporteringen.
KPMGs skatteundersøkelse 2006
I KPMGs undersøkelse svarer en tredjedel av virksomhetene at de ikke er komfortable med virksomhetenes eksponering for skatterisiko eller at de ikke vet om de er det. Et annet hovedfunn er at nærmere halvparten av virksomhetene oppfatter at de ikke har noen risikostrategi for skatt i det hele tatt.
Fakta om undersøkelsen
Undersøkelsen ble gjennomført i perioden februar til april 2006 og ble besvart av 109 av de 500 største virksomhetene i Norge. Hos disse var 42 prosent av de skatteansvarlige økonomisjef eller økonomidirektør, 31 prosent finansdirektør eller finanssjef, mens 27 prosent var i en annen stilling eller har ikke oppgitt sin stilling.
For 55,6 prosent av disse virksomhetene var omsetningen på 1.000-5.000 millioner kroner, mens 18,52 prosent har en omsetning på over 5.000 millioner kroner. 64 prosent var fra industrivirksomheter, mens 45 prosent var fra tjenesteytende næring eller annen bransje.
Lite kontakt mellom skatteavdelingen og styret
Det viste seg at i kun en fjerdedel av bedriftene har skatteavdelingen en løpende relasjon med styret. Det er mulig at det i mange bedrifter er en sterk begrensning på hvor mange fra administrasjonen som får møte styret i særlig grad, og at styret i stor grad forholder seg til daglig leder. Skatteavdelingen fungerer som strategiske rådgivere direkte overfor styret i 19 prosent av industribedriftene (se figur 1), men kun i 7 prosent av de tjenesteytende bedriftene.
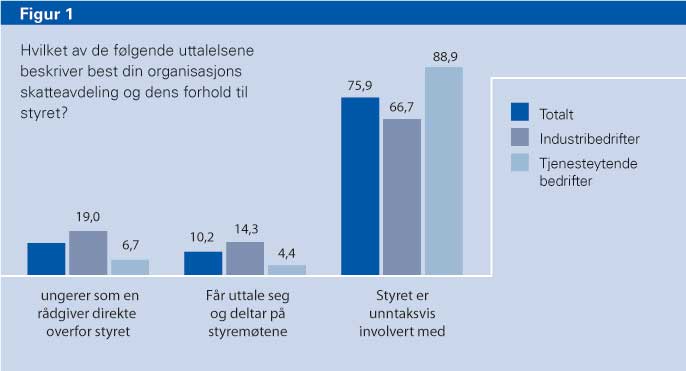
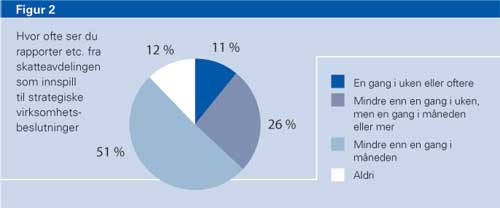
Noe mer overraskende er det at om lag 51 prosent svarer at skatteavdelingen bare unntaksvis er involvert med ledelsen for de ulike forretningsområdene. Undersøkelsen viste også at nesten to tredjedeler (se figur 2) av bedriftene sjelden eller aldri benytter seg av innspill fra skatteavdelingen i form av rapporter og analyser som grunnlag for strategiske virksomhetsbeslutninger og i enda mindre grad i forhold til operativ ledelse (73 prosent).
En majoritet (65 prosent) rapporterte at skattespørsmål i hovedsak ble behandlet i en sentral skatteavdeling, i motsetning til på avdelingsnivå (8 prosent).
Lav bevissthet rundt skattestrategi
Et stort flertall på 80 prosent oppgir at de har fullstendig kjennskap til hele skattestrategien, mens 1 av 5 sier at de kun delvis eller ikke har særlig kjennskap til den. At 20 prosent i realiteten svarer at de ikke har god kunnskap om skattestrategien, er et tegn på en lav bevissthet i forhold til en stor kostnadskomponent.
Målene for skattestrategien bestemmes i styret bare hos 21 prosent av bedriftene (se figur 3), men her er det forskjell mellom de store og mellomstore bedriftene. Det er langt sterkere grad av styreinvolvering i bedriftene med over 1 mrd. i omsetning, men generelt må det sies å være en lav grad av involvering.
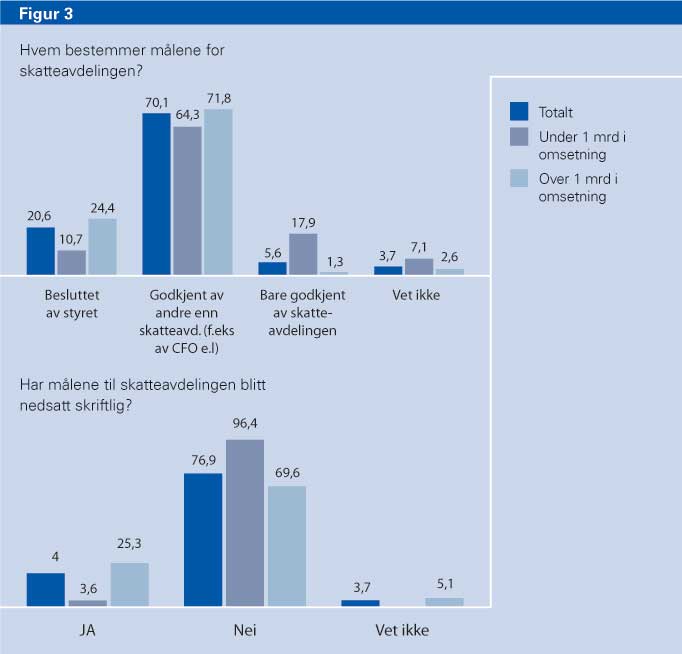
På samme tid oppgir kun 21 prosent av bedriftene at målene for skattestrategien er nedfelt skriftlig. Det vil naturligvis kunne forklare at målene for en del av respondentene fremstår som utydelige. Man kan stille seg spørsmålet om den manglende skriftligheten skyldes frykt for innsyn fra skattemyndighetene ved skattetvister?
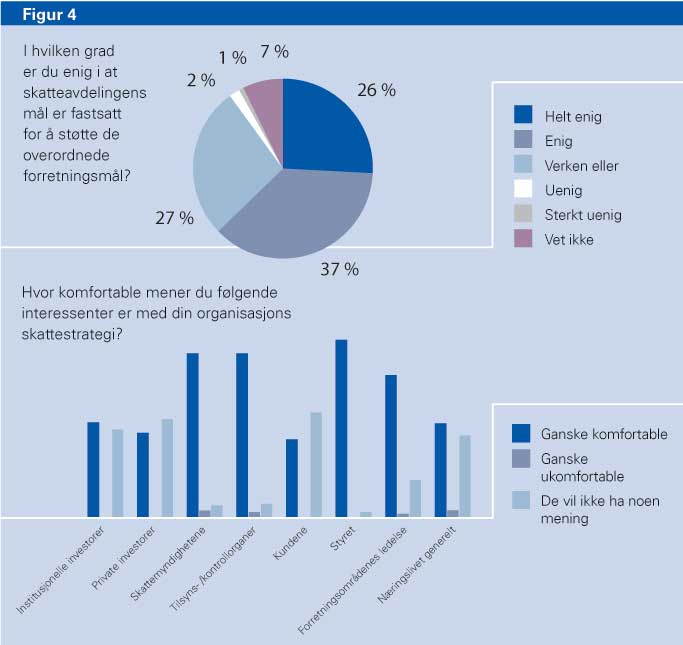
Gjennomgående ser det ut til at skatt i liten grad oppfattes som en del av det strategiske arbeidet i bedriftene (se figur 4). Kun 63 prosent sier målene for skattestrategien støtter opp om de overordnede forretningsmålene. Samtidig svarer et overveldende flertall, hele 97 prosent, at styret er komfortable med skattestrategien, men kun 21 prosent av styrene har behandlet den, og kun 19 prosent har den nedtegnet skriftlig. Er styrene i så fall komfortable uten tilstrekkelig kjennskap?
På spørsmål om hva som best beskriver sammenhengen mellom organisasjonens skattestrategi, svarer kun 17 prosent at den er en integrert del av Corporate Social Responsibility (CSR)-programmet, mens 21 prosent sier de er løst forbundet. Det kan tenkes at disse i liten grad sees i sammenheng i et rikt og utviklet land som Norge, som i tillegg har en så stor oljeformue, at offentlig fattigdom oppfattes som en uaktuell problemstilling. Det mest overraskende svaret på dette spørsmålet var at 32 prosent oppgav at bedriften ikke har noe CSR-program. Dette er særlig oppsiktsvekkende da respondentene er blant Norges største bedrifter.
Mange har ikke risikostrategi for skatt
Forståelse og kontroll med risiko er avgjørende for muligheten til å foreta bevisste strategiske valg. Det første spørsmålet i denne delen av undersøkelsen gikk på hvor komfortable respondentene er på sin egen forståelse av eksponering av skatterisiko (se figur 5). En tredjedel svarer nei eller at de ikke er sikre på den eksponeringen da har. En større andel av de store bedriftene er komfortable (70 prosent mot 57 prosent for de små), men de har også størst nei-andel med 16 prosent. Dette kan tyde på at en del ikke har reflektert tilstrekkelig over risikoelementet i skattestrategien.

Svarene blir enda mer bekymringsverdige når hele 71 prosent av bedriftene med under 1 milliard i omsetning oppfatter at de ikke har noen risikostrategi for skatt i det hele tatt. Det tilsvarende tallet for de største bedriftene er 40 prosent, som også må sies å være oppsiktsvekkende høyt.
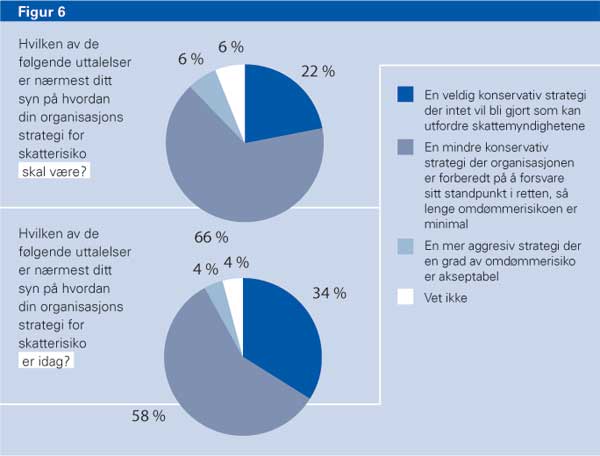
Samtidig ser det ut til at mange av bedriftene har et ønske om en grundigere tilnærming til skatt og en mer veloverveid og offensiv strategi for skatterisiko (se figur 6). Det vises på gapet mellom nåværende og ønsket risikoprofil. Kun 22 prosent sier de skal ha en konservativ skattestrategi, men hele 34 prosent oppgir at de har det. Samtidig sier 6 prosent at de skal ha en aggressiv strategi for skatt, mens kun 4 prosent har det pr. i dag.
Konsekvensene av manglende involvering
Allment
I tilfeller hvor styret og toppledelsen ikke involverer seg tilstrekkelig i virksomhetens håndtering av skatter og avgifter, kan konsekvensene bli store. Uten en tilstrekkelig involvering fra styret og toppledelsens side er det en risiko for at oppfølgingen av skatte- og avgiftsområdet heller ikke prioriteres nedover i organisasjonen og på en måte som er nødvendig dersom virksomheten skal etterleve lover og regler. Det er styret og toppledelsen som setter «the tone at the top». Det følger også av en prinsipp- og markedsbasert tilnærming til internkontroll at bedriftene selv må forplikte seg til å utvikle systemer for internkontroll som er spesifikke for deres virksomhet.
Nedenfor redegjøres det nærmere for hvorfor det er viktig å prioritere skatt og avgift i tilstrekkelig grad.
Lav verdiskapning
Det er viktig å styre virksomhetens skatte- og avgiftsrisiko for å sikre verdiskapningen innenfor den risikoprofil virksomheten har valgt. En høy skatte- og avgiftskostnad gjør virksomheten mindre konkurransedyktig i kapitalmarkedet. Klarer konkurrentene å utnytte mulighetene som ligger i skatte- og avgiftssystemet bedre enn det egen virksomhet gjør, vil de oppnå et konkurransefortrinn.
Et annet forhold er at en høy skatte- og avgiftskostnad kan innebære en svakere investeringsevne og dermed påvirke virksomhetenes lånebetingelser.
Det er resultatet etter skatt som er avgjørende for aksjonærverdiene. Det er derfor et tankekors at svært mange virksomheter fortsatt har et sterkt fokus på resultat før skatt, og at mange belønningssystemer fortsatt bygger på resultat før skatt, da det er resultatet etter skatt som til syvende er avgjørende for aksjonærverdiene.
Feil i finansregnskapet
I alle virksomheter er det en utfordring å sikre seg at alle relevante forhold knyttet til skatt og avgift er riktig og fullstendig forstått og registrert. Spesielt stor er utfordringen for komplekse og globale virksomheter. Om kravene til riktig regnskapsrapportering har vært omfattende, innebærer også innføringen av IFRS en rekke nye utfordringer.
En undersøkelse fra USA viser at 1/3 av alle alvorlige brudd på reglene om intern kontroll og risikostyring har sin årsak i skatt og skatterelaterte forhold.* Daily Tax Report No. 71 Undersøkelsen viser også at mer enn 200 selskaper rapporterte «material weaknesses» og «significant deficiences» relatert til skatt for inntektsåret 2005. Halvparten av disse tilfellene førte til «restatements».
De hyppigst forekommende brudd på reglene skyldes:
For dårlig kontroll med virksomhetenes utsatte skatt
Manglende kjennskap til og for dårlig evaluering av skatt i forbindelse fusjoner og oppkjøp, reorganiseringer og andre komplekse transaksjoner
Mangel på kompetent personell til å gjennomgå og forberede inntektsskatteposter i regnskapet i henhold til gjeldende regnskapsregler.
Andre vanlig feil er relatert til utenlandske datterselskaper, aksjebasert avlønning og skatteavsetninger.
Også i Norge har vi sett at virksomheter har måttet gå ut med meldinger hvor man beklager at skattekostnaden har vært vesentlig feilrapportert samtidig som man informerer om at «nødvendige tiltak» er iverksatt for å sikre korrekt rapportering av skatt for fremtiden. I en artikkel i Dagens Næringsliv 1. mars 2006 er overskriften «Skattesmell for Eidesvik». I artikkelen heter det at styret og ledelsen beklager at skattekostnaden i konsernet ikke har vært riktig rapportert. Selskapet har ifølge en melding iverksatt «nødvendige tiltak» for å sikre korrekt rapportering av skatt i fremtiden.
Feil i finansregnskapet vil også kunne ha negative konsekvenser for virksomhetens omdømme, se neste punkt.
Negativt omdømme
Et viktig trekk ved samfunnsutviklingen generelt og medieutviklingen spesielt de senere år er en økt oppmerksomhet knyttet til hvorvidt næringslivet betaler den skatt som lovgivningen foreskriver. Vi ser for eksempel at media «graver» frem informasjon som gjør at det kan stilles spørsmål ved om navngitte virksomheter har opptrådt riktig i forhold til skatte- og avgiftslovgivningen, og skatte- og avgiftsmyndighetene. Vi ser også at skatte- og avgiftssaker som er til behandling hos myndighetene i stadig større grad omtales og oppslagene er ikke mindre når slike saker etterforskes som kriminalsaker.
Omtale i media når det gjelder skatte- og avgiftssaker vil normalt innebære et svekket omdømme og dette igjen vil kunne virke negativt på investorer, långivere, leverandører, kunder og ansatte. Vi ser at også norske virksomheter i stadig større utstrekning tar dette svært alvorlig. I tillegg vil et dårlig omdømme kunne resultere i vedvarende større oppmerksomhet fra skattemyndighetene enn det man ellers ville blitt utsatt for.
En mye omtalt virksomhet er Transocean. I Dagens Næringsliv 10. mai 2006 er overskriften «Rigg-gigant mot stjernesmell». I ingressen heter det at norske skattemyndigheter har varslet verdens største riggselskap om en gedigen skattesmell. Med renter og tilleggsskatt anslår Transocean ifølge avisen at smellen kan komme opp i godt over 3,5 milliarder kroner. Samtidig pågår Økokrims etterforskning for fullt.
Allerede året før i weekendutgaven 11./12. juni 2005 var overskriften i Dagens Næringsliv «Mistenkt for milliardfiffel». I ingressen het det at Økokrim etterforsker verdens største riggselskap Transocean. Konsernet er ifølge avisen mistenkt for skatteunndragelse i milliardklassen. I mars gjennomførte Økokrim razzia i selskapets lokaler i Stavanger.
Den påfølgende mandag, 13. juni 2005, var overskriften «Milliarder på spill». I ingressen het det at flere milliarder står på spill i skattekranglene som riggselskapet Transocean har gående i en rekke land, blant annet USA og Norge.
Dagen etter, den 14. juni 2005, er overskriften i Dagens Næringsliv at «Siem ukjent med skatteetterforskning». I ingressen heter det at Økokrims etterforskning av Transocean for mulig skatteunndragelse, kom overraskende på Transoceans styremedlem Kristian Siem.
Et par andre eksempler er Odlo/Bjørn Dæhli og PGS.
I et oppslag i Aftenposten 13. juni 2005 er overskriften «Selger Dæhli skattefritt. Odlo taper så det suser i Norge. Men Bjørn Dæhli tjente penger.» I ingressen heter det at Odlo, som selger merkeklærne til Bjørn Dæhli og Lasse Kjus, taper penger. Dermed slipper selskapet ifølge avisen å betale skatt her, men i skattesnille Sveits ble overskuddet i fjor vel 100 millioner kroner.
I Finansavisen 29. mars 2006 er overskriften «Slipper milliardbeløp i skatt». I ingressen heter det at PGS har et fremførbart underskudd på 90 kroner pr. aksje. Det betyr i følge avisen at seismic-selskapet de neste årene kan tjene 5,5 milliarder kroner uten å betale skatt.
Dårlig likviditet
En etterberegning av skatt vil i seg selv innebære en likviditetsbelastning. Jo større, desto vanskeligere blir den å håndtere. Kommer etterberegningen overraskende, vil dette ytterligere vanskeliggjøre situasjonen. Skattelovgivningens system er at skatten skal betales når den er ilignet, selv om skatten bestrides gjennom klageapparatet eller domstolene. Unntak fra dette kan man oppnå gjennom garantier eller sikkerhetsstillelser.
Ofte vil skattemyndighetene ilegge tilleggsskatt og/eller straffeskatt. Dette vanskeliggjør ytterligere likviditetshåndteringen.
I forbindelse med virksomhetens skatteplanlegging og håndtering av skatt for øvrig, er det viktig å vurdere også likviditetskonsekvensene for det tilfelle at skattemyndighetene skulle ha et annet syn på konsekvensene av planleggingen eller håndteringen. I mange tilfeller er skattekonsekvensene usikre på grunn av uklar skattelovgivning.
Ved skatteplanlegging kan vurderingen være at virksomheten har likviditetsmessig kapasitet til å håndtere situasjonen dersom skattemyndighetene skulle ha en annen, for virksomheten mindre gunstig, oppfatning av skattekonsekvensene.
Når det gjelder håndtering av skatt for øvrig, er det også viktig å være klar over hvilke usikkerheter som foreligger. Det er viktig å være klar over både omfanget og graden av sikkerhet. Dette gjør det mulig å planlegge likviditetssituasjonen dersom skattemyndighetene skulle være uenig i virksomhetens skattemessige håndtering.
Skal man skaffe seg oversikt over hvilke usikkerheter som foreligger, er det også viktig å evaluere virksomhetens rapporteringsrutiner, herunder IT-systemer, for håndtering av skatt og avgift.
Hvordan kan styret og toppledelsen sikre seg kontroll?
Balanse mellom kontroll og effektivitet
Norske bedrifter opplevde på 90-tallet en stadig økende konkurranse. Dermed ble det nødvendig å fokusere på prestasjonsutvikling og effektivisering. Ofte på bekostning av bedriftens arbeid med internkontroll. I dag opplever vi i langt større grad at de samme bedriftene gjør risikostyring og kontroll til en integrert del av enhver beslutningsprosess slik at forbedret forretningsdrift beholdes over tid.
Mange i styre og ledelse er i dag bekymret for at fokuset på å etterleve lover og regler skal gå på bekostning av bedriftens evne til å skape resultater. Debatten i USA har blitt særlig aktualisert etter at New York-børsen de siste par årene har tapt mye i forhold til London-børsen fordi selskaper og investorer ønsker å unngå det som oppfattes som for omfattende reguleringstiltak. De ønsker å se mer avkastning på det som investeres i virksomhetsstyring. Det må derfor være et hovedmål å finne den riktig balanse mellom risiko og kontroll i en stadig mer effektivisert hverdag. Hele tiden med det for øye å sikre mest mulig avkastning på investeringene som gjøres i virksomhetsstyringen.
Utarbeidelse av en skatte- og avgiftsstrategi og handlingsplan
For å sikre at virksomheten utnytter de muligheter skatte- og avgiftslovgivningen gir for redusert skatt og avgift (kostnadsreduksjon) samtidig som virksomheten har kontroll på de risikoer som foreligger, kan virksomheten være tjent med å utarbeide en skatte- og avgiftsstrategi.
En slik strategi bør omfatte rammer og mål for skattefunksjonen som støtter virksomhetens mål. Den bør angi «key performance indicators», hvem som har ansvaret for de ulike skatter og avgifter og rapporteringslinjer. I tillegg bør den inneholde en risikoprofil (skattepolicy) der også de ulike typer skatterisikoer er kartlagt og prosedyrer for risikostyring angitt, samtidig som det gis en oversikt over skattefunksjonens omgivelser (interne og eksterne) og hvordan den samhandler med disse.
Videre bør man se på organiseringen av skattefunksjonen og hvilken involvering den skal ha med styret og toppledelsen. Man bør definere ansvarsområder og angi tidsbruk til skatteplanlegging, rapportering til skattemyndighetene, bidrag til finansregnskapet, lobbying etc. Man bør også angi bemanningsbehov og kompetanseprofil og hvilke rapporteringssystemer og teknologi som skal brukes.
Endelig bør man budsjettere kostnader forbundet med skattestrategien, samt gi retningslinjer for faglig oppdatering og angi hvordan man skal kommunisere internt.
Utarbeidelsen og oppfølgingen av skattestrategien bør delegeres til skattefunksjonen, men på et mer overordnet plan bør styret og toppledelsen være involvert. For eksempel bør det normalt være styret som fastsetter virksomhetens risikoprofil (skattepolicy/grunnholdning til skatt og avgift). Styret bør også normalt fastsette prosedyrene for virksomhetens risikostyring når det gjelder skatt og avgift.
Etablering av en egen kontrollrapportering til styret og toppledelsen
For å sikre at styret og toppledelsen har nødvendig kontroll over skatter og avgifter kan man etablere en egen kontrollrapportering som en del av virksomhetens prosedyrer for risikostyring.
Det sentrale er at styret og toppledelsen regelmessig får rapportert til seg hvorvidt det er etablert prosedyrer som sikrer virksomheten en tilfredsstillende kontroll med skatte- og avgiftsrisikoen, herunder om det foreligger avvik fra de vedtatte prosedyrer. Styret og toppledelsen bør ha en klar holdning til hvordan avvik fra vedtatte prosedyrer skal håndteres.
For børsnoterte virksomheter kan det være aktuelt å etablere revisjonskomiteer, hvor siktemålet er en styrket finansiell risikostyring, herunder risikostyring innenfor skatte- og avgiftsområdet.
Styret og toppledelsen bør regelmessig proaktivt stille relevante spørsmål til virksomhetens skattesjef/-ansvarlige.
Avsluttende konklusjon og oppsummering
Etter min oppfatning kan det ikke være tvil om at styremedlemmene og toppledelsen i en virksomhet etter norsk rett har et personlig ansvar også for virksomhetens skatter og avgifter. Utgangspunktet i aksjelovene og regnskapsloven er klart nok. Slik er det også etter ligningsloven og merverdiavgiftsloven. Og ansvaret er videreført og dels utdypet i anbefalingen til eierstyring og selskapsledelse. Mitt svar på det andre spørsmålet i innledningen er derfor at slik må det rimeligvis være.
En annen sak er at styret ikke skal gjøre alt arbeidet selv. I stor utstrekning må styret og toppledelsen selvsagt delegere oppgavene. Et minimum av involvering må imidlertid styret og toppledelsen selv forestå, også når det gjelder håndteringen av skatt og avgift.
Noe fasitsvar som gjelder for alle virksomheter finnes ikke. Den enkelte virksomhet må selv finne frem til hva som er riktig i det konkrete tilfellet. Ofte vil det imidlertid være naturlig at styret selv fastsetter virksomhetens skattepolicy/grunnholdning (risikoprofil) når det gjelder skatt og avgift samt prosedyrene for virksomhetens risikostyring på skatte- og avgiftsområdet. Innbakt i dette bør det også ligge en egen kontrollrapportering.
I større virksomheter vil det normalt være virksomhetens skattesjef/-ansvarlige som forbereder styrets saker på skatte- og avgiftsområdet. Daglig leder og finans-/økonomidirektørene bør imidlertid være involvert også før selve styrebehandlingen finner sted. I mindre virksomheter vil det normalt være finans-/økonomidirektørene som forbereder sakene.
Dersom styret selv ikke besitter tilstrekkelig skattefaglig kompetanse, bør det vurdere å hente inn ekstern kompetanse for å være i stand til å stille de rette spørsmålene til det som foreslås fra skattesjef/-ansvarlige eller finans-/økonomidirektør. Til syvende og sist handler dette om at styremedlemmene individuelt og kollektivt er informerte om, bevisst og komfortable med den risikoen som faktisk foreligger.
Relevante spørsmål til skattesjefen/-ansvarlige
Hva er vår skatterisiko, hvor vesentlig er den og hvem styrer den?
Hvordan driver vi skatteplanlegging og hvem kontrollerer den?
Er vår skattestrategi akseptabel for våre investorer og andre interessenter?
Hva er vår totale skattebelastning i prosent av resultatet?
Vet vi hvem som er ansvarlig for de ulike typer skatter og avgifter?
Hvor presis er den informasjon som danner grunnlaget for finansregnskapet og selvangivelsen?
Betaler vi for mye i skatt og hvordan er vår situasjon sammenlignet med konkurrentenes?
Hvordan kommuniserer skattefunksjonen med den øvrige delen av vår virksomhet, også styret?


