



Ansvar og muligheter for styret
Styrer og generalforsamlinger, aksjeeiere, investorer, interessenter og offentlige myndigheter må stille krav til Corporate Governance og etisk virksomhetsstyring. Bare på denne måten er vi i stand til å etablere troverdige, bærekraftige og konkurransedyktige virksomheter.
Flere virksomheter, som ble sett på som store, solide og fremtidsorienterte, er nå historie. I mange tilfeller har interaksjonen mellom styret og ledelsen vært for dårlig. Etter å ha analysert ulike virksomhetskollapser, og sammenlignet disse med hvordan styret burde handlet i et normalt scenario, kommer det klart frem at styrene ikke har vært «på nett» med virksomhetene. En av konsekvensene hvis styret er fraværende eller ikke stiller den daglige ledelse til ansvar, er at det kan være for lett for en uetisk ledelse å drive virksomheten i feil retning - både i forhold til de ansattes ønske, men også i forhold til styrets ønsker.
Når etisk virksomhetsstyring har blitt ignorert, og dermed også god Corporate Governance - ødelegger en virksomhet for seg selv med blant annet tap av høyt kvalifiserte ansatte og investerte midler, omdømme og renommé som konsekvenser. Ved å ignorere etisk virksomhetsstyring og Corporate Governance er ikke dagens samfunn i stand til å være proaktive i forhold til teknologisk, politisk, sosial og økonomisk utvikling. Styrer og generalforsamlinger, aksjeeiere, investorer, interessenter og offentlige myndigheter må ta et større og direkte ansvar for Corporate Governance og etisk virksomhetsstyring.
Corporate Governance i fremtiden
Betingelsene for dagens virksomheter er i kontinuerlig utvikling. Ulike bransjer fusjonerer, og nye, utradisjonelle konkurrenter oppstår. Samtidig blir verden mindre, og teknologien mer avansert. Nye forretningsmodeller etableres. Alt i alt leder disse trendene til et markedsperspektiv i konstant forandring, som bringer med seg både muligheter og trusler. Hver virksomhet må aktivt søke å utnytte denne dynamikken til sin egen fordel.
Jeg antar at interessenter og investorer i økende grad vil basere sine investeringsbeslutninger på virksomhetens renommé, dokumenterte risikostyringssystemer, internkontroll-systemer samt en uttrykt og forklarende holdning til etikk og Corporate Governance som viser at både toppledelsen OG styret har fokus på området.
Utfordringen i dag er å utvikle og implementere et system som sikrer god Corporate Governance, og som matcher virksomhetens struktur, strategi, visjon og målsetninger - en utfordring som gjelder både privat og offentlig sektor.
God Corporate Governance er i utgangspunktet basert på gjennomsiktighet, styrets uavhengighet, og ledelsens pålitelighet. Etisk virksomhetsstyring går lenger enn dette, og setter også fokus på den miljømessige, den sosiale og den økonomiske påvirkningen til virksomheten. Disse tre temaene er, sammen med gjennomsiktighet, styrets uavhengighet, og ledelsens pålitelighet, det som i bunn og grunn avgjør om en virksomhet er troverdig, bærekraftig og konkurransedyktig.
Styrets rolle og ansvar
Et ansvarlig og effektivt styre tilfører virksomheten verdi ved blant annet å være «til stede» i virksomheten. Det er blant annet avgjørende at styret forstår hva virksomheten holder på med, i hvilke markeder virksomheten er og hvilke utfordringer det gir osv., osv.
I forhold til det å være «til stede» i virksomhetene, kan styret operasjonalisere sitt ansvar ved å fokusere på følgende:
Etablere forskjellige parametere som ledelsen følger opp og rapporterer på
Sikre integritet i rapporteringen
Beskytte interessene til eiere og interessenter gjennom måling og oppfølging av
resultater, samt implementering av nødvendige tiltak
Bidra til å veilede adm.dir. og ledergruppen
Dette forutsetter at styret har omfattende kunnskap om interne prosesser og styrende systemer, samt eierskap til både intern og ekstern rapportering. Styret, som et overordnet organ, må først og fremst sikre konsistens mellom disse elementene og Corporate Governance. Bare på denne måten kan de være sikre på at alle aspekter ved etisk virksomhetsstyring i realiteten er håndtert.
Det kan argumenteres for at etisk virksomhetsstyring i seg selv ikke er noe nytt. Økonomien har alltid vært relatert til samfunnets verdier og utvikling, ved å levere relevante tjenester og produkter.
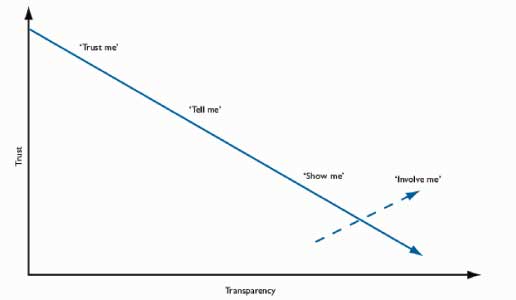
I dag er stort sett alle selskaper pålagt å dokumentere at deres forretningsførsel drives etter etiske normer i samfunnet. Videre forventer samfunnet et større sosialt ansvar, og økt åpenhet. Trenden med økt dokumentasjonsnivå (f.eks. SOA 404) og åpenhet vs. pålitelighet er illustrert i figur 1.
Må kunne opprettholde en konstant og balansert dialog med interessentene
For at styret skal kunne gjøre de nødvendige og forventede undersøkelser, trenger styremedlemmene tilstrekkelig kunnskap om virksomhetens interne prosesser og styringssystemer. I tillegg må en «magefølelse» være på plass i forhold til hvordan virksomheten fungerer, utfordringene fremover etc.
Ledelsen er ansvarlig for å informere styret om alle relevante og viktige aspekter. I tillegg kan styret engasjere andre ressurser, som dedikerte komiteer, revisorer etc.
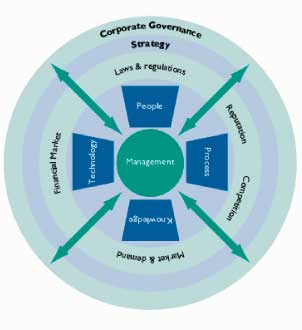
Figur 2 illustrerer hvordan ledelsen sitter på intern informasjon (person, prosess, kunnskap, teknologi). Den gir også et overblikk over relevante eksterne aspekter (reguleringer, renommé, konkurrenter, marked og etterspørsel, finansielle nøkkeltall). Strategien er utviklet basert på en gjennomgang av de ovennevnte elementene.
Nøkkelen til etisk virksomhetsstyring er i håndteringen av interne og eksterne påvirkningsfaktorer. Når man utvikler, implementerer og realiserer strategien, må styret definere krav til håndtering av alle påvirkningsfaktorer, og de må sikre at alle etiske aspekter hensyntas i henhold til forventninger og normer. De grønne pilene i figuren illustrerer den svært viktige toveis kommunikasjonen mellom styret og ledelsen: ledelsens kunnskap om virksomhetens finansielle og operasjonelle status, og styrets feedback, inkludert krav, forventninger og veiledning for fremtidig retning.
Hvordan kan styret få tilstrekkelig oversikt?
Hvordan kan styret få den nødvendige «intuitive følelsen» for hvordan virksomheten fungerer og utfordringene fremover? Det er opplagt at styret trenger god informasjon om hvordan interne og eksterne påvirkningsfaktorer håndteres, på en aggregert og enkel måte. Dette innebærer at styret må sette retningslinjer for rapportering, og kommunisere forventninger i forhold til informasjonsflyt.
For å forsikre seg om påliteligheten i informasjonen som rapporteres, og samtidig hensynta alle etiske problemstillinger, må internrapporteringen også dekke intellektuell kapital, sosialt ansvar, miljømessig ansvar og etisk opptreden. Dette, sammen med finansielle resultater og omfattende rapportering på intern kontroll og risikostyring, gir oss det store bildet på virksomhetens verdier og bærekraft.
Velutviklet intern rapportering (inkl. styrerapportering) og en formalisert risikostyring, danner grunnlaget for Corporate Governance, og utgjør et rammeverk for oppfølging av etisk virksomhetsstyring.
Internkontroll og risikostyring
Internkontroll og risikostyring er tett relatert til Corporate Governance, og er viktig for styret å forstå. Styret må ta bevisst eierskap til det interne kontrollsystemet og risikostyringsprosessene i virksomheten. Internkontroll og risiko kan linkes til omgivelsene, prosessene, finansielle forutsetninger, organiseringen, beslutningsgrunnlag, IT-systemer, bare for å nevne noe.
God Corporate Governance innebærer en formalisering av risikostyring og styreansvar, som etter min oppfatning inkluderer følgende:
Gjennomføre jevnlige internkontroll- og risikoevalueringer av virksomheten. Dette bør gjøres periodisk, men også i forbindelse med større endringer i organisasjonen, strategien, ledelsen osv.
Kontroll- og risikovurderingene anbefales gjort i workshops, og bør resultere i en risikokartlegging i prioritert rekkefølge, basert på sannsynlighet og konsekvens. En slik evaluering vil gjøre styret i stand til å vurdere både ledelsens strategiske beslutninger, og deres prioritering av risikoer og påvirkningsfaktorer - samt hvor godt virksomheten er styrt. På denne måten er styret i stand til å identifisere faresignaler på et tidlig stadium, og i større grad arbeide fremtidsrettet.
Vurdering av relevans og effektivitet i forbindelse med risikostyringsprosessen. Styret bør forsikre seg om at ledelsens risikoprioritering er på linje med styrets egne vurderinger, og at alle relevante risikoer er inkludert. I tillegg må det forsikre seg om at prosessen for risikostyring dekker hele organisasjonen.
Overvåking og oppfølging av ledelsens kontroller av identifiserte risikoer. Styret må forsikre seg om at det er etablert rutiner for å håndtere identifiserte risikoer. Innholdet av tilgjengelig informasjon om ledelsens kontroller, må også evalueres.
Forsikre seg om at relevante risikoer (inkludert muligheter) blir kommunisert til relevante interessenter på et tidlig tidspunkt. God Corporate Governance forutsetter som tidligere nevnt åpenhet mellom virksomheten og dens interessenter. Åpen kommunikasjon om risikoer er avgjørende for et gjensidig og langsiktig tillitsforhold.
Løpende kommunikasjon med for eksempel en internrevisjonsfunksjon bidrar til at styret får en uavhengig evaluering av effektiviteten og effekten av intern kontroll og risikostyringsprosessen. Samarbeidet med intern revisjonsavdeling bør inkludere, men ikke begrense seg til, løpende statusmøter, evaluering av internkontroll systemene, diskusjon av risikoområder, og ledelsens effektivitet.
Oppsummering
Jeg har forsøkt å kaste lys over en del relevante aspekter innen Corporate Governance og etisk virksomhetsstyring. Innspillet er ment som et bidrag til den økende diskusjonen og fokuset på etikk, og hvilket ansvar styrer og virksomheter forventes å ta i en verden i kontinuerlig forandring.


