


Henføring av driftsmidler på saldo
Overligningsnemnda behandlet høsten 2005 en sak hvor skattyter i selvangivelsen hadde krevd avskrevet et større industrianlegg på saldo d (driftsløsøre), med unntak av de rene bygningslignende konstruksjonene som vegger, gulv og tak.
Skattyters hovedanførsel var at hele anlegget med unntak av rene bygningsmessige konstruksjoner skulle betraktes som «en maskin», med henvisning til den såkalte telenett-uttalelsen fra Finansdepartementet (Utv. 1997 side 295) og departementets brev til SKD av 04.10.05 (Utv. 2005 side 1172). Nemnda kom til at loven har fysisk beskaffenhet som det sentrale kriteriet for klassifiseringen, med et hovedskille mellom fast eiendom og løsøre. Funksjonelle kriterier og betraktninger over antatt levetid kan trekkes inn i tvilstilfeller. Driftsmidlene ble i all hovedsak henført til bygg og anlegg, saldo h.
Problemstillingen
En rekke identiske produksjonsenheter var plassert i en stor hall. Rundt denne hallen var det andre konstruksjoner som håndterte energiforsyning, råvaretilførsel, rensing av utslipp fra produksjonen mv.Det var utarbeidet en faktisk beskrivelse med omfattende billedbruk. Ligningsmyndighetene og skattyter var enige om at materialet i rapporten ga en dekkende og objektiv fremstilling av det fysiske faktum som skulle klassifiseres skattemessig. Overligningsnemnda kunne derfor tilsvarende ligningsnemnda ta utgangspunkt i en omforent og ubestridt faktafremstilling.
Skattyters anførsel
Skattyters prinsipale anførsel ble referert slik av nemnda: «Skattyteren har anført at alle installasjonene skal anses som ett driftsmiddel knyttet til produksjonsmaskinene, som i og for seg klart nok hører hjemme i gruppe d; konsekvensen av dette hevdes å være at alle installasjonene skal henføres til gruppe d.»
Grensegang mellom ett og flere driftsmidler
Det generelle juridiske spørsmålet om grensegangen mellom ett eller flere driftsmidler ble analysert slik av nemnda:
«Det sentrale kriterium her anses å være hva som funksjonelt og fysisk utgjør en enhet (se f.eks. departementets uttalelse av 4. oktober 2005 og Lignings-ABC 2004 s. 302). Hva som ligger i det funksjonelle kriterium her, er imidlertid ikke helt klart. Kriteriet kan referere seg til den bruk skattyteren faktisk gjør av driftsmidlet, eller til hvorvidt installasjonen mer generelt kan fungere uavhengig av de øvrige.
I telenett-uttalelsen kan Finansdepartementet synes å legge den førstnevnte synsvinkelen til grunn, når det «legges særlig vekt på den funksjonelle sammenheng det er mellom alle de enheter og komponenter som inngår i telenettet...». En slik synsvinkel kan være nærliggende når det - som i det foreliggende tilfelle - er lagt vekt på at innretningene er konstruert og plassert der det er meningen at de skal virke.
Det må imidlertid tas i betraktning at vurderingen i uttalelsen gjelder driftsmidler hvorav alle eller i alle fall de fleste hver for seg uansett nok ville bli plassert i gruppe d; en viss tvil om dette gjelder nok likevel for sjøkablene. I det foreliggende tilfelle vil synspunktet kunne innebære at meget kostbare installasjoner, som ut fra en isolert bedømmelse faller i bygg/anleggsgruppen, regnes som driftløsøre i gruppe d pga. sin funksjonelle tilknytning til [produksjonsmaskinene]. Det kan imidlertid ikke ses bort fra at det riktige kan være å plassere et slikt samlet driftsmiddel i gruppe h ut fra en totalvurdering av hvor komponentene hører hjemme.
Som nevnt foran, er det lagt til grunn at [produksjonsmaskinene] i og for seg skal anses som løsøre og henføres til gruppe d. De øvrige elementene av anlegget oppfyller etter nemndas mening de generelle kriterier for å bli ansett som fast eiendom, nærmere bestemt anlegg. Fysisk fremstår de som anlegg: De er konstruert til bruk på stedet og kan neppe regningssvarende demonteres og anvendes andre steder. Om hele anlegget skal ses under ett, kan det på denne bakgrunn være vel så nærliggende å avskrive hele investeringen i saldogruppe h (bygg og anlegg) som i gruppe d (løsøre).
Nemnda antar imidlertid at det i dette tilfellet er riktigst å se de enkelte komponentene i anlegget som selvstendige driftsmidler. Det er nok en funksjonell sammenheng mellom komponentene, og de er bygd opp for å fungere som et samlet system. Men dette anlegget skiller seg fra saken i telenettet både ved at enkeltelementer isolert sett åpenbart hører hjemme i ulike avskrivningsgrupper, og ved at de ulike objektene i denne saken ikke har ensartet funksjon (i telesaken signaloverføring), men er benyttet i en hel rekke selvstendige og ulike prosesser.»
Nemnda konstaterte deretter at renseanlegg, kjølevannsanlegg, strømforsyningsanlegg og råvareanlegg hver i sær kunne identifiseres som selvstendige anlegg. Renseanlegget ble vurdert som ett driftsmiddel og ikke oppbygd dels av anlegg og dels av maskiner. Vurderingstemaet ble formulert slik:
«For å utføre renseanleggets funksjoner må alle komponentene fungere sammen. I tillegg til å fungere samlet, er flere av komponentene fysisk integrert i hverandre, og integrasjonskostnadene utgjør en vesentlig del av investeringen. Det er derfor en tilstrekkelig funksjonell og fysisk sammenheng mellom komponentene i renseanlegget, til å anse komponentene som en enhet i relasjon til saldoreglene.»
Fra disse anleggene gikk det rør eller ledninger til hallen hvor produksjonsmaskinene var plassert. Det som var på utsiden av hallen ble klart ansett som del av de respektive anlegg. Den delen av infrastrukturen som var plassert inne i selve hallen, mente skattyter måtte behandles etter bestemmelsen i sktl. § 14-41 tredje ledd annet punktum, som «bygningsmessige kostnader ved montering» av produksjonsmaskinene, og dermed med adgang til å avskrives sammen med produksjonsmaskinene på saldo d. Nemnda oppfattet dette annerledes. Den tok utgangspunkt i at den hadde kommet til at renseanlegget, råstoffanlegget, sjøvannsanlegget og trykkluftanlegget skattemessig skal vurderes som selvstendige anlegg. Grensen for det enkelte anleggs utstrekning blir dermed også grensen for hvilke eventuelle gjenstående bygningsmessige arbeid som eventuelt kan anses som knyttet til «montering av produksjonsutstyr», og dermed avskrives sammen med produksjonsutstyret.»
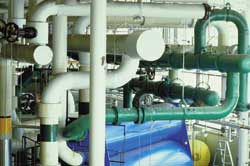
Nemnda konstaterte videre at et anlegg kan ha en fysisk utstrekning som medfører at det også befinner seg helt eller delvis inne i en bygning uten å være en del av den som avskrivningsobjekt. Med dette utgangspunktet vurderte nemnda det konkrete fysiske faktum, og fant at «alle de nevnte anleggene [fremstår] uten noen naturlig avgrensning før man kommer til tilkoblingspunktet til [produksjonsmaskinene]. Her er det fysisk et klart skille i form av en flens eller tilsvarende tilkoblingsanordning mellom hvert anlegg og den enkelte [produksjonsmaskin]. Nemnda finner på bakgrunn av dette at de enkelte anlegg strekker seg helt frem til dette tilkoblingspunktet, det vil si også for de deler av anleggene (rørene) som fysisk befinner seg i [hallen].
Andre forhold
Saken omfattet også en del andre betydelige driftsmidler, blant annet problemstillinger knyttet til saldo g. Kontoret har foreløpig, innenfor de begrensninger som følger av taushetsplikten, ikke funnet noen tilfredsstillende måte å formidle denne delen av vedtaket på.


