


Ikke lett i praksis
Skattemyndigheter og selskaper anvender ofte kostplussmetoden på en måte som strider mot OECDs retningslinjer for internprising. Selv om metoden kalles en kostplussmetode, ligger anvendelsen ofte nærmere OECDs TNMM-metode. Artikkelen viser hvorfor OECD bør se nærmere på problemer som oppstår ved praktiseringen av kostplussmetoden. En løsning kan være å opphøye TNMM-metoden fra sin lave status som «method of last resort».
OECD markerer i sine retningslinjer for internprising* OECD’s Transfer Pricing Guidelines for Multinational Enterprises and Tax Administrations at det går et hovedskille mellom metoder basert på bruttoresultat (videresalgsmetoden og kostplussmetoden) og metoder basert på nettoresultat (TNMM og overskuddsdelingsmetoden). Bruttometodene er, sammen med CUP-metoden, OECDs prefererte metoder for dokumentasjon av armlengdes prising mellom konsernselskaper. Nettometodene er av OECD benevnt «methods of last resort», mest fordi metodene kan gi vilkårlige sammenligninger. OECD slår fast at analyser av nettomarginer gir et svakt grunnlag å sammenligne på.* OECD95 art. 3.29 Metoder basert på nettoresultater anbefales derfor kun benyttet i nødsfall dersom det viser seg vanskelig å sammenligne transaksjoner etter bruttometodene eller CUP-metoden. Skillet mellom brutto- og nettometoder blir ofte tilslørt i praksis ved at så vel internasjonale konserner som nasjonale skattemyndigheter ofte behandler kostplussmetoden på en måte som ligger nær opptil den nettobaserte TNMM-metoden. Selv om selskaper og skattemyndigheter benevner metoden kostplussmetoden, er det ofte «de facto» den mindre prefererte TNMM-metoden som er anvendt. Dette skjer i så vel internasjonal som norsk skattepraksis.
I OECD stilles det høyere krav til anvendelse av kostplussmetoden, enn det som synes å være vanlig ved praktisering av metoden både hos multinasjonale konserner og hos flere lands skattemyndigheter (herunder Norge).
Selv om OECD kun i unntakstilfeller anbefaler at selskapene tyr til nettometodene, ble bruken av disse metodene myket noe opp ved den siste og hittil mest omfattende utgivelsen av OECDs retningslinjer for internprising i 1995 (med noen tillegg i 1996 – 97), heretter kalt OECD95. OECD introduserte sin egen fortjenestesammenligningsmetode (TNMM) som i innhold ligger nær USAs overskuddsbaserte sammenligningsmetode (CPM)* På engelsk: Comparable Profit Method eller bare CPM, men OECD understreker sterkere at sammenligningen, selv om den er basert på nettoresultat, fortsatt skal være transaksjonsbasert. Dvs. at det for konsernselskaper som har ulike typer konserninterne transaksjoner, vil være nødvendig å se på nettoresultatet per transaksjon, og ikke kun sammenligne nettoresultatet for selskapet som sådan. I praksis vil nok det samme kravet til sammenligningsgrunnlag kreves også etter CPM-metoden i USA, selv om kravet til transaksjonsbasert sammenligning ikke er uttrykt like eksplisitt som i OECD95.
OECDs metoder for internprising
OECD anbefaler ulike metoder for å komme frem til armlengdes priser på handler mellom konsernselskaper. Metodene er inndelt i et hierarki og kan listes opp etter prioritet som vist nedenfor.
Sammenlignbar Ukontrollert Pris – metoden eller SUP-metoden (Comparable Uncontrolled Price-Method eller CUP Method)
Tradisjonelle transaksjonsbaserte bruttometoder:
Videresalgsmetoden (Resale Minus Method)
Kostplussmetoden (Cost Plus Method)
Overskuddsbaserte nettometoder:
Transaksjonsbasert nettomarginmetode (Transactional Net Margin Method eller TNMM)
Overskuddsdelingsmetoden (Profit Split Method)
Den mest prefererte metoden er «sammenlignbar ukontrollert pris»-metoden eller CUP-metoden. Dersom varer eller tjenester som er identiske, handles både mellom konsernselskaper og mellom uavhengige selskaper under ellers sammenlignbare markedsvilkår og prisinformasjon er mulig å finne for den uavhengige transaksjonen, er det best å sammenligne priser etter CUP-metoden. Armlengdes vilkår vises ved at prisen anvendt mellom konsern-interne parter er den samme som prisen anvendt mellom uavhengige parter. Også dersom det kun er mindre forskjeller i produktet eller i handelsbetingelsene i konsern-interne handler og uavhengige handler, men hvor forskjellene lett kan kvantifiseres og pris-justeres for, er CUP-metoden fortsatt den mest prefererte av OECDs metoder.
Om derimot produktene som omsettes mellom selskaper i konsern ikke er identiske eller handelsbetingelsene for øvrig er såpass forskjellige fra konsern-eksterne salg, slik at det ikke kan gjøres pålitelige justeringer for å sammenligne på pris, kan ikke CUP-metoden benyttes. Da må man forsøke å demonstrere armlengdes vilkår i den konsern-interne transaksjonen etter en av de andre av OECDs tradisjonelle transaksjonsbaserte metoder, dvs. kostplussmetoden og videresalgsmetoden. Etter disse metodene sammenlignes det ikke på pris, men på brutto resultatmarginer. Metodene kalles også bruttometodene. Selv om det ikke er produktlikhet, er det viktig at de uavhengige transaksjonene som sammenlignes med de konsern-interne transaksjonene, er sammenlignbare med hensyn til funksjoner som utføres, risiko-fordeling og investert kapital. Som vist til i artikkelen er det ikke alltid like lett å finne sammenlignbare bruttomarginer mellom uavhengige selskaper.
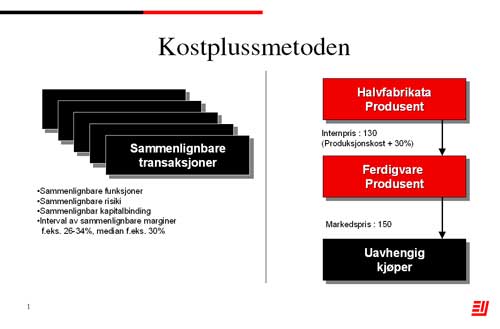
Kostplussmetoden anvendes når man tar utgangspunkt i den enheten som produserer varer eller tjenester. Metoden anvendes typisk ved enkel tjenesteytende virksomhet, oppdragsforskning, kontraktsproduksjon eller produksjon av halvfabrikata. Metoden tar utgangspunkt i enhetens kostnader. I internprisen gjøres et tillegg for en bruttomargin som skal dekke både ikke-prossessrelaterte kostnader og en rimelig fortjenestemargin.
Videresalgsmetoden anvendes typisk med utgangpunkt i selskaper som har distribusjon, (beskjeden) videreforedling og/eller salg. Ved anvendelse av metoden for en distributør tar man utgangspunkt i prisen som oppnås hos eksterne kunder (videresalgsprisen). For å komme frem til internprisen, fratrekkes en brutto distribusjonsmargin fra videresalgsprisen. Bruttomarginen skal dekke distribusjonskostnader og fortjenestemargin hos distributøren.
OECD anbefaler som en siste utvei («methods of last resort») de såkalte overskuddsbaserte metodene; TNMM og Overskuddsdelingsmetoden. Her sammenligner man transaksjoner basert på netto driftsresultater. Metodene kan også kalles nettometodene. Da det er enklere å finne sammenlignbare transaksjoner på nettomarginer enn på bruttomarginer, er TNMM-metoden mye benyttet i praksis. TNMM-metoden benyttes vanligvis med utgangspunkt i den minst kompliserte enheten i interntransaksjonen, da det blir færre funksjoner og risiki og lavere investeringer å ta hensyn til. Internprisen utledes så fra en beregnet armlengdes nettomargin hos den minst kompliserte enheten.
For konsern-transaksjoner hvor begge involverte selskaper er svært komplekse, er det ofte ikke andre utveier enn å anvende en overskuddsdelingsmetode. Det kan ofte være tilfellet hvor begge konsernselskapene besitter store immaterielle verdier eller hvor det er vanskelig å avgrense det enkelte selskaps bidrag til komplekse, integrerte funksjoner som utføres.
Nærmere om OECDs kostplussmetode
Anvendelsen av kostplussmetoden er beskrevet i OECD95 art. 2.32 til 2.49. Det antas at bruttomarginen (mark-up) skal beregnes på grunnlag av direkte og indirekte prosessrelaterte kostnader. Den nærmeste tilnærming til denne kostnadsinndelingen vi finner i internasjonale regnskap basert på IFRS, kan være «costs of goods sold» (COGS). I norske regnskaper basert på NGAAP er det ikke like lett å hente ut de prosessrelaterte kostnadene. Ofte kan for eksempel en post som lønn inneholde både prosessrelaterte kostnader og administrative kostnader.
Ikke-prossessrelaterte kostnader, kalt «operating expenses» i OECD95, skal ikke gå inn i kostnadsgrunnlaget for beregning av en bruttomargin. Som eksempler på slike kostnader nevner OECD SG&A-kostnader* Supervisory, General and Administrative expenses, ref. art. 2.38. I Finansdepartementets norske oversettelse av OECD95 er «operating expenses» oversatt med «driftskostnader». Selv om det er en språklig korrekt oversettelse, gir den et misvisende inntrykk da driftskostnader i NGAAP omfatter så mye mer enn «operating expenses» etter OECD. Jeg foreslår at «operating expenses» heller oversettes med «ikke-prosessrelaterte kostnader».
Bruttomarginen eller bruttoresultatet som beregnes basert på de prosessrelaterte kostnadene, er ment å dekke både ikke-prosessrelaterte kostnader samt gi en forventet fortjeneste (nettoresultat). Ifølge OECD95 utgjør de ikke-prossessrelaterte kostnadene forskjellen mellom en bruttometode og en nettometode* OECD95 art. 2.40-2.41.
Ikke-operasjonelle kostnader, herunder blant annet finanskostnader og skattekostnader, skal heller ikke være en del av kostnadsbasen for en bruttomargin (mark-up).
Basert på OECDs retningslinjer, kan derfor en beregning av internpris etter kostplussmetoden se ut som følger:
Direkte prosessrelaterte kostnader |
25 |
+ Indirekte prosessrelaterte kostnader |
13 |
= Totale prosessrelaterte kostnader |
40 |
+ Mark-up (40 %) |
16 |
= Salg (Internpris) |
56 |
OECD stiller krav til sammenligning både når det gjelder kostnadsbase og mark-up.* OECD95 art. 2.37 For sammenligning bør testselskapet i konsernet anvende en såkalt intern sammenlignbar ukontrollert transaksjon (internal CUT* Comparable Uncontrolled Transaction) dersom selskapet også selger til uavhengige selskaper på tilsvarende vilkår (men ikke nødvendigvis det samme produktet). Dersom testselskapet ikke selger på samme vilkår til uavhengige selskaper, kan en ekstern CUT tjene som sammenligningsgrunnlag, dvs. en sammenligning av fortjenestemargin med hva som oppnås av fortjenestemarginer mellom uavhengige aktører i markedet for samme innsatser når det gjelder funksjoner, risiko og driftsaktiva.* OECD95 art. 2.33
Ved sammenligninger aksepterer OECD forskjeller i bruttomarginer mellom internprisen og en CUT i den utstrekning slike forskjeller kan forklares med for eksempel kvantifiserte tillegg i funksjoner eller risiko. Men forskjeller i effektivitet skal ikke lede til justeringer i bruttomarginen. Nettopp forskjellene i effektivitet når det for eksempel gjelder SG&A-kostnader er en av hovedårsakene til at OECD ikke vil inkludere ikke-prosessrelaterte kostnader i basis for en mark-up* OECD95 art. 2.38. SG&A-kostnader kan variere mye fra selskap til selskap avhengig av for eksempel hvor mye bonuser og frynsegoder eierne innrømmer ledelsen og de ansatte.
Av sammenligningshensyn aksepterer OECD95 at man i analysen av bruttomarginer kan inkludere deler av ikke-prosessrelaterte kostnader i kostnadsbasis for mark-up. Særlig kan det være et behov for å justere for regnskapsforskjeller. Dette gjelder ikke minst når tall i norske regnskapsoppstillinger skal sammenlignes med regnskap som oppstilles etter IFRS, USGAAP eller andre nasjonale GAAP-er. Men samtidig, og av de samme grunner som gjør at OECD95 ikke vil anbefale nettometoder, viser OECD95 til de negative effektene det har å inkludere for stor andel av ikke-prosessrelaterte kostnader i kostnadsbasen.* OECD95 art. 2.39
Selv om OECD innrømmer at det er vanskelig å trekke opp en skillelinje mellom disse metode-alternativene med matematisk presisjon, dvs. i praksis hva som er ikke-prosessrelaterte kostnader, understreker* OECD95 art. 2.41 OECD 95 at dette ikke endrer den grunnleggende praktiske distinksjonen mellom en brutto og netto tilnærming, dvs. mellom de prefererte bruttometodene (kostpluss- og videresalgsmetodene) og de mindre prefererte nettometodene (TNMM og overskuddsdeling).
OECD95 aksepterer at variable kostnader eller marginale kostnader alternativt kan benyttes som kostnadsbasis i enkelte særskilte tilfeller.* OECD95 art. 2.44 Det dreier seg for eksempel om tilfeller som markedspenetrering og når selskaper har underutnyttelse av kapasitet. Da det synes å være sammenfall mellom OECD og skattepraksis for disse unntakene, går jeg ikke nærmere inn på disse her.
I en tabellvis oppsummering kan et resultatregnskap (budsjett) etter OECD95’s retningslinjer se omtrent slik ut: (For enkelthets skyld har vi antatt at alt salg skjer til konsernselskaper, at det kun dreier seg om én transaksjonstype og at bruttomarginen er 40 %):
Resultat (budsjett) |
OECD 95 – referanser |
|
Salg (Internpris) |
56 |
|
- Direkte Prosessrelaterte kostnader |
25 |
Art. 2.40 |
- Indirekte Prosessrelaterte kostnader |
15 |
Art. 2.40 |
= Bruttoresultat (Bruttomargin) |
16 |
Art. 2.41 |
- Ikke-prosessrelaterte kostnader |
10 |
Art. 2.38 |
= Nettoresultat (Nettomargin) |
6 |
Art. 2.40 –2.41 |
- Ikke-driftsrelaterte kostnader (finans + skatt) |
3 |
Art. 2.38 |
= Årsoverskudd |
3 |
Kostplussmetoden i praksis
På tross av OECDs distinksjon mellom brutto- og nettometoder, synes denne distinksjonen mindre etterlevd i praksis. Så vel skattytere som skattemyndigheter i mange land anvender i stor grad kostplussmetoden på basis av totale kostnader, dvs. at både prosessrelaterte og ikke-prosessrelaterte kostnader tas med i kostnadsbasen for beregning av mark-up. Dette gjelder i stor utstrekning enten man kaller kostgrunnlaget for fullkost, selvkost, standard kost eller tilsvarende.
Om vi bruker talleksemplet over og antar at internprisen som ble funnet (56) er armlengdes, vil en mark-up basert på totale kostnader være lik nettoresultatet (nettomarginen), som vist i tabellen under:
Direkte prosessrelaterte kostnader |
25 |
+ Indirekte prosessrelaterte kostnader |
15 |
+ Ikke-prosessrelaterte kostnader |
10 |
=Totale driftskostnader (base) |
50 |
+ Mark-up (12 %) |
6 |
= Salg (Internpris) |
56 |
Siden mark-up her er basert på kostnader (og ikke på omsetning, som er vanlig for TNMM-metoden), kan det hevdes, at det rent lingvistisk er riktig å benevne en sammenligning basert på margin over totale kostnader, for en kostplussmetode. Men ettersom marginen (her på 6) etter denne kostplussmetoden vil være lik nettomarginen etter en TNMM-metode i absolutte tall (og normalt svært nær i relative tall* Etter en TNMM-metode måles nettomarginen oftest i forhold til omsetning, mens marginen etter en kostplussmetode måles i forhold til kostnader. I vårt eksempel utgjør nettoresultatet på 6 hhv. 12 % av totale kostnader (50) og 10,7 % av omsetningen (56).), bør det ikke herske tvil om at det som sammenlignes i begge tilfeller er en nettomargin og ikke en bruttomargin. Margin målt på totale kostnader er en netto fortjenestemargin. Vi har således beveget oss bort fra OECDs prefererte metoder og over til en av de mindre prefererte metodene, nemlig TNMM. Selv om både selskaper og skattemyndigheter refererer til dette som en kostplussmetode, bør det være rimelig klart at deres anvendelse ikke er i tråd med OECDs anbefalte bruk av metoden.
Etter en TNMM-metode kreves det vanligvis at flere sammenlignende undersøkelser gjøres, bl.a. for å etablere akseptable intervaller (som regel «inter-quartile ranges») for internprisen, enn hva som kreves etter OECDs kostplussmetode. Men ved anvendelsen av kostplussmetoden på totale kostnader ser det ut til at både selskaper og myndigheter er litt avslappet i forhold til å gjøre slike sammenlignende undersøkelser, kanskje nettopp fordi metoden kalles kostplussmetode og ikke TNMM-metoden. Det synes også å tas lett på at en kostplussmetode også krever at sammenligninger gjøres basert på CUT-er både med hensyn til kostnadsbasen og mark-up.* OECD95 art. 2.33 og 2.37
Tre case fra norsk rettspraksis
Baker Hughes-saken
Saken er referert i UTV 1997 s. 167 (byretten), UTV 1998 s. 345 (lagmannsretten) og UTV 1999 s. 1349 (høyesterett).
Saken gjelder blant annet prising av leie på avansert boreutstyr fra et amerikansk selskap til en norsk filial av et annet amerikansk selskap i samme konsern. Den norske filialens virksomhet begrenset seg stort sett til tjenesteyting overfor petroleumsbransjen i forbindelse med boring, herunder utleie av boreutstyr som var innleid fra det amerikanske konsernselskapet.
I denne saken har både ligningsmyndigheter og skattyter anvendt en kostplussmetode for fastsettelse av internprisen. Ligningsmyndighetene la til grunn en metode som i oppbygning ikke avvek mye fra det som selskapet hadde benyttet selv, dvs. en kostplussmetode basert på avskrivningskostnader på fysisk utstyr med påslag for standard kostnader, fortjeneste og et renteelement. Men ligningsmyndighetene var uenige med skattyter om enkelte parametere som var viktig for fastsettelse av internprisen. Fra dommen i lagmannsretten (s. 346) går det frem at det var fremlagt en OECD-rapport i denne saken. Det var fravær av sammenlignbart marked for leie av slikt utstyr som begrunnet ligningsmyndighetenes valg av kostplussmetoden. Her bortses det imidlertid fra de krav til sammenlignbarhet (med markedet) som gjelder for så vel fortjenestepåslag som for transaksjonen som sådan også etter OECDs kostplussmetode.* OECDs art. 2.37 Selv om det ikke finnes eksempler på utleie av tilsvarende boreutstyr mellom uavhengige aktører i markedet, er det mulig å observere prising av utleietjenester som har de samme funksjoner og risiko som i den vurderte interntransaksjonen. Verken skattyter eller ligningsmyndigheter ser ut til å ha gjort forsøk på slike markedssammenligninger.
For øvrig kan det stilles spørsmål ved valget av metode i denne saken. Når CUP-metoden ikke kan anvendes som i dette tilfellet, er det naturlig å søke armlengdes priser ved hjelp av en av de andre av OECDs andre tradisjonelle transaksjonsbaserte metoder, nemlig kostplussmetoden og videresalgsmetoden. Ved dokumentasjon etter disse metodene er det vanlig å ta utgangspunkt i den minst komplekse parten i transaksjonen, dvs. den parten som utfører færrest funksjoner, har lavest risiko og har de laveste kapitalinvesteringene. Det kan være liten tvil om at den norske filialen er den minst komplekse parten i denne transaksjonen og således burde vært valgt som «testselskap» etter en av de tradisjonelle metodene. I dette tilfelle ville det også vært mer nærliggende å bruke videresalgsmetoden, noe som også ble antydet av Høyesteretts mindretall (Aarbakke). For å komme frem til internprisen etter denne metoden ville man tatt utgangspunkt i utleien til uavhengige oljeselskaper (videresalgsprisen) og trukket fra en videresalgsmargin som representerer normale kostnader og fortjenestemargin hensyntatt de begrensede funksjoner og investeringer som ble utført i filialen. I stedet har man anvendt kostpluss-metoden med utgangspunkt i den store og komplekse parten som testselskap i transaksjonen, med den usikkerhet det gir for beregning av en riktig avlønning av omfattende funksjoner, risiko og investeringer i både fysisk utstyr og utvikling av teknologi. Påslaget i den anvendte kostplussmetoden er dessuten kun basert på avskrivninger i fysisk utstyr, uten at det er reflektert i nevneverdig grad over hva som er normal avkastning på den verdifulle teknologien som det amerikanske selskapet hadde utviklet over mange år.
Trinc og Trag saken
Saken er referert i UTV 1994 s. 1332 (byretten), UTV 1996 s. 1038 (lagmannsretten) og UTV 1998 s. 1 (høyesterett).
Et av temaene i saken var om bareboat-leien som ble belastet for en rigg eid av det liberianske selskapet Trigon Inc. («Trinc») til et sveitsisk driftsselskap Trigon Contracting AG («Trag»), var fastsatt på armlengdes vilkår. Siden Trag driftet riggen på norsk sokkel, gikk bareboat-leien til fradrag i inntekter som var skattepliktige til Norge etter petroleumsskatteloven. Ligningsmyndighetene antok at inntekten var redusert på grunn av for høy bareboat-leie og at dette skyldtes et interessefelleskap mellom selskapene (blant annet ble det antatt at begge selskapene indirekte var kontrollert av den sveitsiske Heerema-gruppen), slik at man kunne gjennomskjære inntekten etter gml. Sktl. § 54,1 (ny Sktl. § 13 –1). I sitt skjønn anvendte ligningsmyndighetene kostplussmetoden for å komme frem til en armlengdes riggleie.
Her har ligningsmyndighetene beregnet et kostgrunnlag som dels inneholder real-kapitalkostnader i form av avskrivninger for slitasje og elde på rigg og dels inneholder finans-kapitalkostnader i form av kalkulatoriske renter. En avskrivningssats på 5 % (basert på antatt økonomisk levetid for riggen på 20 år) er anvendt på investert kapital i rigg, mens finansielle kapitalkostnader er beregnet med 10 % på halvparten av investert kapital i rigg. Etter det vi kan lese fra domsreferatene inngår disse kostnadene så i grunnlaget for mark-up. Det er beregnet en mark-up på 30 % på dette kostgrunnlaget som skal dekke både «overhead, risiko og fortjeneste». Dvs. at man har anvendt en bruttomargin i dette tilfellet. Her er metoden som myndighetene anvender mer i samsvar med OECD-kravene til oppbyggingen av kostplussmetoden.
Det vi savner også i dette tilfelle er den sammenligningen som ifølge OECD skal skje både når det gjelder kostnadsbase og mark-up.* OECD95 art. 2.37 Det er ikke noe i rettsreferatene som vitner om at ligningsmyndighetene har gjort sammenligninger med hva som er vanlige fortjenestepåslag for tilsvarende bareboat-leier i markedet for rigger. Det kan imidlertid ikke utelukkes at ligningsmyndighetene faktisk har basert sine antakelser på slike sammenligninger. Ofte har myndighetene tilgang på sammenligningsmateriale fra transaksjoner mellom uavhengige selskaper ved ligningen av tilsvarende riggselskaper som Trinc og Trag. Men skattytere må kunne reservere seg mot sammenligninger myndighetene gjør på grunnlag som ikke kan fremlegges uten anonymisering. De vil ellers ha liten mulighet til å forsvare seg mot myndighetenes påstander.
Fina-saken
Saken er referert i UTV 2000 s. 1316 (byretten) og UTV 2003 s. 531 (lagmannsretten).
I denne saken er det ganske klart at kostplussmetoden som ligningsmyndighetene vant frem med i lagmannsretten, i hovedsak er anvendt på totale kostnader, dvs. etter en tilnærmet nettometode. Det mangler således grunnlag i OECDs anbefalte kostplussmetode som anbefaler en bruttomargin.
Tilsynelatende er det heller ikke gjort noen markedssammenligninger slik OECD i art. 2.37 forutsetter for fortjenestepåslag og transaksjonen forøvrig etter kostplussmetoden.
Saken ble ikke behandlet for Høyesterett.
Enkelte momenter som rettferdiggjør avvik fra OECD
Når læren (OECDs retningslinjer) ser ut til å stemme lite overens med livet (skattepraksis), reiser spørsmålet seg om hva som bør endres; OECDs retningslinjer eller praksis?
Som vi skal se kan det være andre, og bedre, grunner for å anvende kostplussmetoden på nettomarginbasis enn at man unngår krav til databasesøk som ofte kreves etter en TNMM-metode. Regnskap som er tilgjengelige i store selskapsdatabaser er vanligvis basert på lokal GAAP* Generally Accepted Accounting Principles eller internasjonal GAAP (IFRS* International Financial Reporting Standards eller USGAAP* United States GAAP anvendes foruten av amerikanske selskaper også av internasjonale selskaper som har notert aksjer eller lån ved SEC (Securities and Exchange Commission) i USA). Sjelden vil kategorisering av inntekter og kostnader etter ulike GAAP-er behandle prosessrelaterte kostnader (eller COGS) og ikke-prosessrelaterte driftskostnader på en konsistent måte. Som vi har vært inne på, vil NGAAP ofte måle dette forskjellig fra andre lands GAAP-er. IFRS og USGAAP gir selskapene stor grad av frihet med hensyn til hvordan inntekter og kostnader skal presenteres i resultatregnskapet. Således blir det vanskelig å sammenligne bruttomarginer ved sammenligninger basert på regnskap i selskapsdatabaser.
I mange offisielle regnskap er kostnadene ikke splittet mellom prosessrelaterte kostnader og ikke-prosessrelaterte kostnader. For eksempel vil lønnskostnadene ofte finnes kun på en linje i resultatregnskapet. For en ekstern part vil det være umulig å avdekke hvilken del av lønnskostnader som er prosessrelatert og hvilken del som ikke er det, noe som er nødvendig for å sammenligne på bruttomarginer.
Vær også klar over at OECDs definisjon av SG&A-kostnader (supervisory, general and administrative costs) avviker fra en mer vanlig definisjon i mange regnskaper, nemlig «selling, general and administrative costs». Her er det behov for presiseringer. For noen virksomheter kan salg være en prosessrelatert kostnad. Ofte inkluderes mange andre kostnader enn «supervisory, general and administrative» i de ikke-prosessrelaterte driftskostnadene. Selv om OECD95 åpner for at det foretas visse justeringer for forskjeller i regnskapsregler, så kan slike justeringer sjelden bli gjort på en god måte uten at de fleste ikke-prosessrelaterte driftskostnadene blir justert for.
OECD95 gir lite veileding på hvordan avskrivninger, amortiseringer og andre kapitalkostnader som selskapet pådrar seg knyttet til driftsaktiva, skal behandles etter kostplussmetoden. Investeringer i driftsaktiva spiller en viktig rolle på områder hvor kostplussmetoden er ansett som «meget nyttig»* OECD95 art. 2.32. Produksjon av halvfabrikata krever typisk investeringer i vesentlige fysiske driftsaktiva, mens det er en økt oppmerksomhet omkring immaterielle driftsaktiva som danner grunnlag for, eller er innbakt i, avansert tjenesteyting.
Fordi avskrivninger og amortiseringer vanligvis ikke faller innenfor definerte ikke-prosessrelaterte driftskostnader og fordi driftsaktiva som regel er anskaffet for å produsere varer eller tjenester, er det rimelig å anta at slike kostnader blir inkludert i prosessrelaterte kostnader og bruttomarginen. Men i offisielle regnskaper er vanligvis verken avskrivninger eller amortiseringer inkludert i bruttoresultatet (bruttomarginen), men i stedet i driftsresultatet (nettomarginen).
Ytterligere kompliserende er det at noen eier sine driftsmidler mens andre leaser eller lisensierer dem. En justering er påkrevd – og i dette tilfellet også anbefalt av OECD95* OECD95 art.2.37.
Hvis en nettomargin (driftsresultat) brukes i stedet for en bruttomargin, vil disse forskjellene ikke lenger utgjøre noe stort problem.
Det kan virke som om skattemyndigheter i flere land vegrer seg for å akseptere skattemessige tap, nærmest uansett hvor velbegrunnet en bruttomargin måtte være etter OECDs retningslinjer. Det kan noen ganger virke som om en bruttomargin ikke vil aksepteres dersom nettomarginen (bunnlinjen) er negativ, selv om nettotapet kan skyldes uheldig utvikling på risiko som er omfattet av bruttomarginen, for eksempel budsjettsprekk på SG&A-kostnader. Risiko betyr jo nettopp at resultater kan bli både bedre og dårligere enn forventet, dvs. kan også gi tap. I slike tilfeller kan selskaper oppleve at de er tvunget til å fastsette påslag på totale kostnader, dvs. anvende en nettomargin, for å tilfredsstille lokale skattemyndigheter.
Selskaper som baserer fortjenesten på totale kostnader vil også unngå risikoen for budsjettsprekker, gitt at påslaget gjøres på realiserte kostnader. Det er imidlertid mindre armlengdes å basere kostnadspåslaget sitt på realiserte kostnader, enn på budsjetterte, siden uavhengige parter sjelden vil akseptere belastning av kostnader uten budsjettanslag. Dette til tross synes det som om skattemyndighetene i mange land for ukompliserte tjenester aksepterer et lavt fortjenestepåslag (som reflekterer liten risiko) på basis av totale realiserte kostnader, dersom partene på forhånd har avtalt at prisingen skal skje på grunnlag av realiserte kostnader. Da er det vanlig at selskapet baserer fakturering gjennom året på estimater eller budsjett, men justerer ved årets slutt til realiserte kostnader.
Det er mer kostnadskrevende for selskaper å anvende en benchmarking med database-søk etter en TNMM-metode, enn å beregne et fortjenestepåslag på totale kostnader hvor det allerede kan ha utviklet seg en praksis i markedet, i rettspraksis eller hos skattemyndighetene som kan anvendes som veiledende sammenligningsgrunnlag eller benchmark. I noen land kan slike benchmark ha eksistert og vært benyttet i flere tiår, uten at de nødvendigvis i dag gir en armlengdes belønning til funksjoner, risiko og kapital.
Er OECDs Transfer Pricing Guidelines allerede modne for revisjon?
Hvis CUP-metoden ikke kan anvendes, har ofte selskaper og myndigheter problemer med å finne data for transaksjoner som er sammenlignbare med intern-transaksjonen som skal testes. Som beskrevet over, er det særlig vanskelig å finne pålitelige data ved sammenligning av bruttomarginer, men heller ikke lett ved sammenligning på nettomarginer. Problemene består blant annet i følgende:
Et økende antall transaksjoner over landegrensene skjer mellom konsernselskaper (over 60 % av grenseoverskridende verdenshandel). Siden transaksjonene er konserninterne, kan de ikke brukes som pålitelig sammenligningsgrunnlag for tilsvarende transaksjoner i andre konsern. En stor andel av uavhengige transaksjoner skjer mellom selskaper som er privateide, og hvor talldata i mange land ikke er tilgjengelig for offentligheten. Dette reduserer muligheten for sammenligninger betydelig.
Til tross for tilgjengelige databaser med opplysninger om mange selskapers resultater, varierer ofte kategoriseringen av inntekter og kostnader så mye på grunn av ulikheter mellom nasjonale regnskapsstandarder, at sammenligninger blir vanskelige å gjøre under OECDs kostplussmetode og videresalgsmetode.
Etter hvert som konserner blir mer integrerte enheter over landegrensene, er det vanskeligere å separere ut funksjoner, risiko og (immaterielle) eiendeler for testselskapet til forskjell fra konsernet for øvrig. Dette gjør det ytterligere vanskelig å finne uavhengige sammenligningsgrunnlag.
Vi ser at immaterielle eiendeler representerer et stadig større bidrag til resultatene enn fysiske eiendeler gjør. Denne trenden gjør transaksjonene mer komplekse og sammenligningene vanskeligere.
Dette innebærer at sammenligninger både etter bruttometoder (kostplussmetoden og videresalgsmetoden) og nettometoder (TNMM) blir vanskeligere å gjennomføre.
Da det også etter TNMM-metoder er vanskelig å gjøre sammenligninger som tilfredsstiller OECDs krav, kan det tenkes at fremtidige internpris-dokumentasjoner må inneholde mer funksjonell analyse knyttet til den enkelte intern-transaksjonen, for å komme frem til armlengdes priser. På grunn av økt kompleksitet og mangel på sammenligningsgrunnlag, kan behovet for overskuddsdeling-metoden tvinge seg frem og spille en større rolle.
Det er derfor gode grunner til at OECD vurderer de praktiske erfaringer som er gjort i skattepraksis i det tiåret som har gått siden OECDs Transfer Pricing Guidelines ble lansert i sin hittil mest omfattende utgave i 1995.
Etter vår mening bør OECD ta inn over seg de praktiske problemene man ser ved bruk av bruttometodene spesielt. En mulighet kan være å gi nettometoder den samme status og preferanse som bruttometodene. Det bør ikke være nødvendig for skattemyndighetene og selskapene å formelt kalle metoder for «kostpluss» kun for å tilfredsstille OECDs preferanser, når man i realiteten anvender en nettometode eller TNMM.


