


Aktuelt
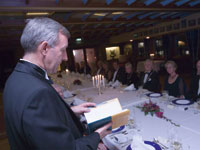
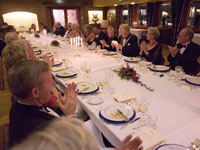
Middag på 75 års-dagen
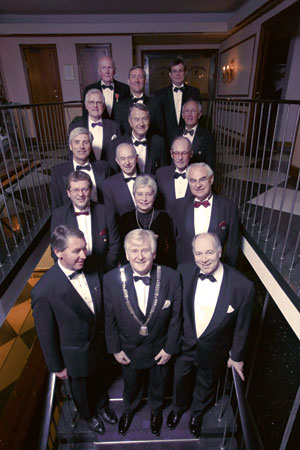
I forbindelse med Den norske Revisorforenings 75 årsjubileum ble tidligere formenn og direktører invitert til middag på selve jubileumsdagen 12. oktober 2005. Tid til en liten omvisning i foreningens nye lokaler i Wergelandsveien ble det også.
Kontroll med IFRS-regnskap
Finansdepartementet har fastsatt forskrift som regulerer innholdet i kontrollen av IFRS-regnskap samt hvilke tiltak som Kredittilsynet kan iverksette for å sikre riktig finansiell informasjon. Kredittilsynet kan gi pålegg om å korrigere feil i neste rapportering eller ved å gi tilleggsinformasjon. Hvis årsregnskap eller årsberetning avviker vesentlig fra krav i lov eller forskrift, kan Kredittilsynet pålegge foretaket å avlegge nytt årsregnskap og ny årsberetning innen en fastsatt frist.
Ekspertutvalg IFRS

Finansdepartementet har oppnevnt medlemmer av et ekspertutvalg IFRS som skal bistå Kredittilsynet med regnskapskontrollen. Utvalget ledes av professor Frøystein Gjesdal.
Ekspertutvalget har følgende sammensetning:
Frøystein Gjesdal (leder), professor ved NHH, Bergen
Aase Aa. Lundgaard (nestleder), statsautorisert revisor (Deloitte), Oslo
Stig Enevoldsen (utenlandsk ekspert), Danmark
Erik Mamelund (medlem), statsautorisert revisor (Ernst & Young), Bærum
Bjørgunn Havstein (medlem), amanuensis ved Handelshøgskolen i Bodø, Bodø
Elisabet Sulen (varamedlem), statsautorisert revisor (Noraudit), Bergen
Karina Vasstveit Hestås (varamedlem), ass. direktør Norsk Hydro, Oslo
Jørgen Ringdal (varamedlem), konserndirektør Gjensidige Forsikring.
Delegering av myndighet etter bokføringsloven
Finansdepartementet har delegert myndigheten til å gi unntak i enkeltsaker etter bokføringsloven med forskrift til Skattedirektoratet.
Følgende hjemler er delegert:
Adgang til å bestemme at spesifikasjoner av pliktig regnskapsrapportering kan være på annet språk enn norsk, svensk, dansk eller engelsk (bokføringsloven § 12)
Adgang til å gjøre unntak fra bestemmelsene i loven § 13 annet ledd om oppbevaringssted, oppbevaringstid og elektronisk tilgjengelighet (bokføringsloven § 13 siste ledd)
Adgang til å gjøre unntak fra kravet i forskriften § 3-1 første ledd nr. 1 og 2 om å angi andre relevante behandlingskoder i bokføringsspesifikasjon og kontospesifikasjon (bokføringsforskriften § 3-1 fjerde ledd)
Adgang til i særlige tilfeller å gjøre ytterligere unntak fra kravene i forskriften § 5-1-1 til salgsdokumentets innhold (bokføringsforskriften § 5-1-8)
Adgang til å gjøre ytterligere unntak fra bestemmelsen i forskriften § 5-2-1 om at salgsdokumentasjon skal utstedes av selger (bokføringsforskriften § 5-2-9 første ledd)
Adgang til i særlige tilfeller å tillate at det utstedes salgsdokument inklusive merverdiavgift før den avgiftspliktige varen eller tjenesten er levert (bokføringsforskriften § 5-2-9 annet ledd)
Adgang til å gjøre ytterligere unntak fra kravet til kassaapparat i forskriften § 5-3-2 første ledd (bokføringsforskriften § 5-4 fjerde ledd)
Adgang til å pålegge den bokføringspliktige å føre og oppbevare regnskapet i Norge dersom den bokføringspliktige vesentlig tilsidesetter bestemmelser i eller i medhold av bokføringsloven (bokføringsforskriften § 7-4 første ledd annet punktum)
Søknad om unntak etter disse bestemmelsene sendes:
Skattedirektoratet
Postboks 6300 Etterstad
0603 Oslo
Forenklet IFRS
I statsbudsjettet uttaler Finansdepartementet at det vil samarbeide med Norsk RegnskapsStiftelse om å utarbeide forskrifter om forenklet IFRS i påvente av arbeidet med en egen standard fra IASB om små og mellomstore foretak. Arbeidet i IASB ser ut til å ta lengre tid enn antatt.
I St.prp. nr. 1 (2005-6) fremgår det at stortinget vedtok forslag om tilpasninger av norsk regnskapslovgivning til internasjonale regnskapsstandarder gjennom en tosporet løsning. Etter det ene sporet kan de regnskapspliktige utarbeide årsregnskap etter gjeldende regler med enkelte mindre tilpasninger. Etter det andre sporet kan de regnskapspliktige i stedet utarbeide årsregnskap etter de internasjonale regnskapsstandardene IFRS, enten fullstendig IFRS eller forenklet IFRS. Utarbeidelse av årsregnskap etter fullstendig IFRS er pliktig for konsernregnskapene til børsnoterte foretak. For disse gjelder altså ikke adgangen til å følge det første sporet. Fullstendig IFRS er tilpasset store foretak.
De nye lovreglene gir departementet adgang til å fastsette forskrifter om forenklet anvendelse av internasjonale regnskapsstandarder. Adgang til forenklet anvendelse av IFRS vil være viktig for at mindre foretak og de enkelte selskapene i konsern skal kunne tilpasse seg internasjonale regnskapsstandarder uten at byrdene ved dette blir uforholdsmessig store. Departementet forutsatte i lovproposisjonen at regnskapsregler om forenklet anvendelse av IFRS skal utvikles i samarbeid med Norsk RegnskapsStiftelse, med sikte på at forskrifter kan fastsettes i løpet av 2006. Departementet vil i denne forbindelse følge det pågående internasjonale arbeidet med IFRS tilpasset mindre foretak. Det arbeidet ser imidlertid ut til å ta tid. Departementet vil derfor prioritere å utarbeide egne forskrifter i samarbeid med Regnskapsstiftelsen.
Endringer i revisjonsberetningen til høring
Det er den siste tiden vedtatt endringer i revisorloven § 5-6 som vedrører innholdet i revisjonsberetningen. Enkelte av endringene er vedtatt for å gjennomføre EU-direktiver fullt ut og mer presist i norsk rett.
Det er gjort flere lovendringer i revisorloven § 5-6 om revisjonsberetningen. En av endringene er kravet om at revisor skal vurdere om regnskapet gir et rettvisende bilde. Revisor må heretter ta stilling til to forhold når årsregnskapet vurderes; om regnskapet er avgitt i samsvar med det foreliggende regnskapsrammeverket og om regnskapet gir et rettvisende bilde. Det må antas at et regnskap som stemmer overens med ett av de to lovlige regnskapsrammeverkene i Norge gir et rettvisende bilde i de aller fleste tilfeller.
En annet problem som har vært diskutert er hvilken ordlyd som skal anvendes når regnskaper avlegges i samsvar med IFRS. Fra europeisk hold foreslås ordlyden «IFRSs as adopted for use in the EU». Uttrykket har fått følgende norske oversettelse: IFRS-er som fastsatt for bruk i EU.
Alle lovendringene og forslag til ny ordlyd i revisjonsberetningen er nærmere omtalt i sirkulære 23-2005. Vi oppfordrer til at det sendes inn kommentarer på endringene frem til 31. november 2005.
Henvisning til revisjonsstandarder som er godkjent for bruk i EU
Internasjonale regnskapsstandarder (IFRS) som er godkjent av IASB og IFRS og som er tillatt å bruke i EU, er ikke nødvendigvis til enhver tid det samme. Det er av betydning å forklare forskjellene i regnskapet og anvende en ordlyd i revisjonsberetningen som er tilstrekkelig presis.
I Norge vil det fra og med 2005 dels bli plikt og dels adgang til å avlegge konsernregnskaper i samsvar med IFRS. I Norge kan kun de IFRS-er som er godkjent for bruk i Norge anvendes. IFRS godkjennes for bruk i Norge ved at de fastsettes som forskrift av Finansdepartementet etter at de har blitt godkjent av EU og EØS. Det er deler av IFRS som ikke nødvendigvis blir godkjent for bruk i EU og Norge. Det har derfor vært diskutert hvordan dette skal komme til uttrykk i revisjonsberetningen. Den norske Revisorforening har tidligere bedt om kommentarer til hvordan dette kan gjøres. De innspillene vi mottok i denne sammenheng ble anvendt som innspill i den diskusjonen som pågikk parallelt i EU i den europeiske revisororganisasjonen FEE. Oppsummeringen av de kommentarer FEE har mottatt finnes i en rapport som kan lastes gratis ned fra www.fee.be.
Resultatet av FEEs arbeid foreligger nå. FEE (som ikke er standardsetter) foreslår at ordlyden in accordance with IFRSs as adopted for use in the EU anvendes i revisjonsberetningen og regnskapet. Uttrykket har fått følgende norske oversettelse: IFRS-er som fastsatt for bruk i EU.
De oppfordrer samtidig til at det gis fyldig informasjon i regnskapet med hensyn til hvordan de anvendte IFRS-er avviker fra full IFRS slik IASB har vedtatt dem. Det kan henvises til både IFRS-er som fastsatt for bruk i EU og IFRS som vedtatt av IASB i samme revisjonsberetning dersom dette er ønskelig.
Praktisk prøve og godkjenning som revisor
Revisorloven krever at revisorer som har bestått revisorutdanningen, skal ha minst tre års variert praksis og deretter gjennomføre en praktisk prøve for å kunne søke om godkjenning som registrert eller statsautorisert revisor. Det er mulig å melde seg opp til prøven også etter to års praksis.
Overgangsbestemmelsene sier at de som ble tatt opp som studenter på revisorstudiet eller høyere revisorstudiumfør ikrafttreden av ny revisorlov 1. august 1999, kan godkjennes etter bestemmelsene om praksis i tidligere revisorlov. Studenter som har startet på utdanning etter ny lov må avlegge praktisk prøve etter tre års praksis, og kan avlegge prøven etter to års praksis.
Den første praktiske prøven gjennomføres 1. desember 2005 ved Høyskolen i Agder. Det første året forventes ikke mange kandidater, men om to til tre år forventes at et betydelig antall kandidater melder seg opp til prøven hvert år. Aktuelle kandidater finner mer om dette på: www.filonova.no/revisor/
Ny revisjonsstandard om dokumentasjon
Standarden, som ble vedtatt av IAASB i september, krever at revisjonsdokumentasjonen skal være tilstrekkelig til at en erfaren revisor, som ikke har tidligere erfaring med oppdraget, skal kunne forstå det revisjonsarbeidet som er utført, hvilke bevis som er innhentet, hvilke vesentlige forhold som er diskutert og de konklusjoner som er trukket.
Standarden etablerer klare krav med hensyn til revisors plikt til å avslutte sin dokumentasjon av oppdrag i rimelig tid. Det inntas også regler om sletting og endring av dokumentasjon og tillegg i den etter at revisjonsberetningen er avgitt.
Standarden vil bli oversatt til norsk, tilpasset norske forhold og vedtatt som ny RS 230 i løpet av 2006.
Nye regler for prospekter
Det er vedtatt nytt innhold til kapittel 5 i verdipapirhandelloven ved endringslov nr. 42, 10. juni 2005. Det spesielle med de nye reglene er at prospektene også kan brukes i andre EØS-land. Tilsvarende kan prospekter utstedt i andre EØS-land anvendes i Norge. Kapitlet inneholder bestemmelser om prospektplikt ved tilbud om tegning av omsettelige verdipapirer som rettes til flere enn 50 personer i det norske verdipapirmarkedet og gjelder et beløp større enn 40.000 euro. Kapitlet inneholder også bestemmelser om kontroll av prospekter samt en hjemmel til at departementet kan gi nærmere krav om innhold i prospekter.
I EU er reglene om prospekter tatt inn i kommisjonsforordning nr. 809/2004. Kravene i forordningen er meget omfangsrike og av forholdsvis teknisk karakter. Departementet foreslår en forskriftshjemmel slik at EØS-reglene som svarer til forordningen kan gjennomføres ved henvisning i forskrift. Det antydes i forarbeidene at dette vil bli gjennomført ved at kommisjonsforordningen oversettes og vedtas i Norge som forskrift. Det vil samtidig bli gjennomført endringer i børsforskriften som regulerer dette i dag. Det antas at reglene vil kunne tre i kraft fra 1. januar 2006.
Fristforlengelse for mva-krav
I en begrenset periode er det ikke nødvendig å ta ut søksmål for å hindre foreldelse i saker som har oppstått i kjølvannet av Porthuset-dommen. Krav må meldes til fylkesskattekontoret innen 10. januar 2006.
Det er spørsmål om kravene er foreldet og eventuelt om Finansdepartementet vil frafalle foreldelsesinnsigelsen i disse sakene. I påvente av disse avklaringene har Finansdepartementet godtatt at det i en begrenset periode ikke er nødvendig å ta ut søksmål for å hindre foreldelse. Dette gjelder saker hvor foreldelsesfristen ellers ville utløpe i perioden 10. oktober 2005 til 10. januar 2006. Avgiftspliktige som hevder å ha krav på tilbakebetaling, må sende inn oppgave over omsetning og annen dokumentasjon som identifiserer og begrunner kravet, til fylkesskattekontoret innen 10. januar 2006.
Standarder for bedre regnskaper på statlig nivå
IPSASB har sendt to nye forslag ut på høring: EDs 27, «Presentation of Budget Information in Financial Statements» og ED 28, «Disclosure of Financial Information about the General Government Sector».
ED 27 har som siktemål å gjøre det lettere å sammenligne statlige regnskaper mot budsjett og ED 28 tar sikte på samordning av statlige regnskaper mot statistikk. Høringsforslagene kan lastes ned fra IFACs hjemmeside www.ifac.org/EDs


