


IFRS 2 Verdsettelse av ansatteopsjoner
Artikkelen omtaler hovedprinsippene for verdsetting av opsjoner og gir eksempler på verdsetting av enkle ansatte-opsjoner ved hjelp av Black-Scholes-modellen. I del 2 av artikkelen går vi videre med en omtale av bruk av binomiske modeller for verdsetting av ansatteopsjoner, og viser eksempler der opsjoner med spesielle egenskaper verdsettes.
IFRS 2 Shared based payment krever at alle opsjoner til ansatte og leverandører skal regnskapsføres til virkelig verdi. I en egen artikkel publisert i Revisjon og Regnskap nr. 8 2004 ble det redegjort for bestemmelsene knyttet til regnskapsføringen av opsjoner i IFRS 2. I denne artikkelen skal vi redegjøre for hvordan ansatteopsjoner kan verdsettes i henhold til kravene i IFRS 2. Det vil være en fordel å ha lest den andre artikkelen først.
1. Bakgrunn
Utgivelsen av IFRS 2, Share Based Payment i februar 2004 og vedtak om endring av regnskapsloven i Norge med virkning fra regnskapsåret 2005, innebærer at alle transaksjoner med aksjebasert vederlag skal regnskapsføres til virkelig verdi. Før IFRS 2 har det ikke vært krav om regnskapsføring av aksjebasert betaling til ansatte etter IFRS.
Den første US GAAP standarden om ansatteopsjoner ble utgitt allerede i 1972; APB 25, Accounting for stock issued to employees. På dette tidspunktet hadde man ikke enkelt tilgjengelige modeller for verdsettelse av opsjoner. APB 25 krevde derfor ikke regnskapsføring av opsjoner til virkelig verdi, men kun til egenverdien av opsjonen på tildelingstidspunktet. Egenverdi av en opsjon er definert som en positiv differanse mellom markedsverdi av den underliggende aksjen og opsjonens utøvelseskurs. Virkelig verdi av en opsjon består imidlertid til enhver tid av en tidsverdi i tillegg til egenverdien. Tidsverdien reflekterer mulig fremtidig verdiøkning og måles basert på tid til forfall og muligheter for verdiendring i tiden frem til forfall. Vi vil komme nærmere inn på egenverdi og tidsverdi senere i artikkelen.
I 1995 ble SFAS 123, Accounting for Stock Based Compensation, utgitt i USA. Standarden krever kostnadsføring av ansatteopsjoner til opsjonens virkelige verdi på tildelingstidspunktet. Utgivelsen møtte imidlertid massiv motstand fra regnskapsprodusenter i USA og det ble derfor som et politisk kompromiss gitt en valgadgang mellom den gamle APB 25 og den nye SFAS 123. I slutten av 2004 vedtok FASB endringer som innebærer at adgangen til å velge egenverdimodellen i APB fjernes.
Verdsettelse av opsjoner forutsetter god kjennskap til finansteori. For enkle opsjoner vil imidlertid bruk av enkle modeller for verdsettelse gi et tilstrekkelig godt resultat. Som vi skal redegjøre for i denne artikkelen, vil dette være en rimelig overkommelig oppgave som selskapene normalt kan gjennomføre selv. For opsjoner med spesielle egenskaper som må hensyntas ved verdsettelsen blir imidlertid oppgaven straks mer krevende. I så fall bør en ekspert på området konsulteres. Selskapenes revisor kan ikke gjennomføre verdsettelser på vegne av selskapene, men kun gi råd om hvordan verdsettelsene kan gjennomføres og kontrollere disse i ettertid.
Denne artikkelen er ment å være en praktisk veiledning i verdsettelse av ansatteopsjoner etter IFRS. Vi kommer likevel ikke unna enkelte kompliserte matematiske modeller. De matematiske vurderinger som ligger bak disse modellene, kommenteres ikke i artikkelen. I denne artikkelen begrenser vi oss til å kommentere den praktiske bruken av modellen. Dette gjøres ved bruk av enkle eksempler. Eksemplene og de enkle modellene kan også finnes som excel-filer på følgende web-adresse: www.ey.com/global/content.nsf/Norway/IFRS2_Verdsettelse. For de med spesiell interesse i å forstå matematikken henvises det til kildematerialet.
Verdsettelsen av ansatteopsjoner etter IFRS 2 skal gjøres på tildelingstidspunktet. Det vil si på det tidspunktet opsjonsprogrammet etableres. For opsjoner som skal gjøres opp kontant, skal verdsettelsen gjøres på samme måte, men for slike ordninger skal verdsettelsen oppdateres for hver gang det avlegges offisielt regnskap.
2. Generelt om opsjoner
En opsjon er en rett, men ikke en plikt, til å kjøpe eller selge en eiendel til en fast pris på eller innen en bestemt dato. Det er to hovedtyper opsjoner: kjøpsopsjoner (call) og salgsopsjoner (put). En kjøpsopsjon (salgsopsjon) er en rettighet til å kjøpe (selge) en eiendel til en fastsatt pris på eller innen en bestemt dato. Denne fastsatte prisen omtales gjerne som utøvelsespris. Vi vil i denne artikkelen kun fokusere på kjøpsopsjoner, da det er denne typen som er aktuell som aksjebasert avlønning.
Ansatteopsjoner skiller seg fra rene finansielle opsjoner på en del områder. Dette vil kunne få betydning for verdsettelsen. Ansatteopsjoner kan som regel ikke utøves før bestemte betingelser knyttet til ansettelsesforholdet er oppfylt (opptjening), de kan ikke omsettes, og de må ofte utøves dersom den ansatte slutter i selskapet. Utøvelse før forfall betinger at opsjonen er en amerikansk opsjon.
Opsjoner som kun kan gjøres opp på et fast fremtidig tidspunkt, kalles europeiske opsjoner. Opsjoner som kan gjøres opp innen en tidsperiode, kalles amerikanske opsjoner. Ansatte opsjoner kan være enten europeiske eller amerikanske opsjoner, selv om de fleste nok er amerikanske. Opsjoner hvis underliggende aksje er verdt mer enn utøvelsesprisen, omtales som «in-the-money», mens opsjoner hvis underliggende aksje er verdt mindre enn utøvelsesprisen, omtales som «out-of-the-money». Kun i tilfeller hvor opsjonene er «in-the-money» vil innehaveren velge å utøve opsjonen, da han i motsatt fall kan kjøpe aksjene billigere i markedet.
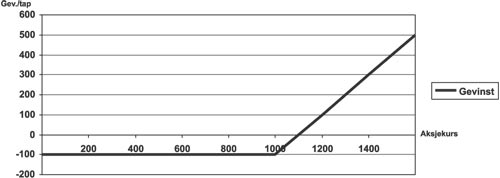
La oss anta at kursen på en aksje er kr. 1.000. Premien for å kunne kjøpe denne aksjen for kr. 1.000 innen utløpet av neste måned er kr 100 (altså verdien av opsjonen). Dersom aksjekursen forblir uendret, eller faller, i perioden frem til opsjonen utløper, vil opsjonen ikke utøves. I så fall har opsjonsinnehaveren tapt premien på kr 100. Stiger derimot kursen på aksjen tilstrekkelig, vil det være lønnsomt å benytte seg av retten til å kjøpe aksjen for kr. 1.000. Følgende tabell viser hvilken netto gevinst som oppnås for ulike aksjekurser på utøvelsestidspunktet:

Forblir aksjekursen uendret eller faller, blir nettotapet lik 100 uansett hvor mye aksjen faller. Stiger derimot aksjekursen med 50% til 1500, er avkastningen 400%. I første tilfelle er tapet begrenset til opsjonspremien på 100. I det andre tilfellet får opsjonsinnehaveren hele gevinsten. Det er blant annet denne asymmetrien i avkastningen som gir opsjonen dens verdi. I figuren nedenfor er beregningen illustrert:
Verdien av opsjoner kan aldri bli negativ. Det vil aldri være krav om at opsjonen utøves, og følgelig vil denne aldri representere noen forpliktelse for innehaver. Verdien av opsjonen vil imidlertid være positiv så lenge det finnes sannsynlighet for at opsjonen kan utøves med gevinst; altså at aksjekursen stiger til over utøvelsesprisen.
For verdsettelse av opsjoner er det utviklet flere ulike modeller. Hvilken modell som skal benyttes, må vurderes basert på egenskapene til opsjonen.
2.1 Begrepsbruk
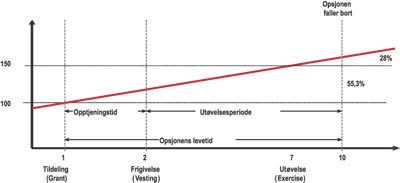
Figuren under kan benyttes for å definere enkelte viktige begreper knyttet til opsjonsordninger. Disse begrepene vil bli benyttet videre i artikkelen:
Tildeling (grant): Dette er den dagen opsjonsordningen er vedtatt etablert og meddelt de ansatte. Verdsettelsen av ansatteopsjoner skal gjøres på dette tidspunktet.
Frigivelse (vesting): Dette tilsvarer det tidspunktet betingelsene for å utøve opsjonen er oppfylt, for eksempel knyttet til ansettelsestid. De ansatte kan typisk slutte i selskapet etter dette tidspunktet og fortsatt beholde opsjonene. I praksis kan dette være sammenfallende med utøvelsestidspunktet.
Opptjeningsperiode (vesting period): Perioden mellom tildeling og frigivelse kalles opptjeningsperiode. Den regnskapsmessige kostnaden fordeles over denne perioden.
Utøvelse (exercise): Utøvelse av opsjonen er når de ansatte velger å anvende opsjonen. Det vil si at de betaler utøvelsesprisen og overtar det avtalte antall aksjer.
Utøvelsestidspunkt: Dette er det tidspunktet de ansatte kan velge å utøve opsjonen. Dette tidspunktet kan være sammenfallende med frigivelsen, eller det kan være senere. Utøvelsestiden kan være en fast dato, eller det kan være en periode hvor de ansatte når som helst kan velge å utøve opsjonene.
In the money: Dersom en opsjon er «in the money», er kurs på underliggende aksje høyere enn utøvelseskursen. Tilsvarende er opsjonen «out of the money» dersom kurs på underliggende aksje er lavere enn utøvelseskursen. En opsjon som er «in the money» kan også betegnes som en plussopsjon. Tilsvarende vil en opsjon som er «out of the money» kunne betegnes som en minusopsjon. Dersom kurs på underliggende aksje er lik utøvelseskursen er opsjonen en pari opsjon. Klassifiseringen av en opsjon i henhold til disse begrepene vil endres etter hvert som aksjekursen øker eller reduseres.
Egenverdi (intrinsic value): Den gevinsten som oppnås ved å utøve en opsjon på et gitt tidspunkt, betegnes opsjonens egenverdi. For en kjøpsopsjon finnes egenverdien ved å ta differansen mellom kurs på underliggende aksje og utøvelseskurs. Egenverdien er null dersom aksjekursen er lik utøvelseskursen eller lavere.
Tidsverdi (time value): Differansen mellom virkelig verdi av opsjonen og egenverdien betegnes tidsverdi. Verdien av en opsjon som ikke er forfalt, er alltid høyere enn egenverdien. Grunnen til at man er villig til å betale mer enn egenverdien for en opsjon, er det verdistigningspotensialet som er knyttet til en opsjon. Tidsverdien vil reduseres frem mot utøvelsestidspunktet og ved økt egenverdi.
Implisitt volatilitet: Implisitt volatilitet er avledet fra observerte markedsverdier på omsatte opsjoner. Ved denne tilnærmingsmåten beregner man hvilken volatilitet som gir den noterte opsjonspremie. Den beregnede volatilitet er en indikasjon på hva markedet mener fremtidig volatilitet for vedkommende aksje vil bli.
IFRS 2 angir ikke i detalj hvordan opsjoner skal verdsettes eller hvilke modeller som kan eller ikke kan benyttes. Det sies imidlertid at det skal benyttes en modell som hensyntar egenskapene til den aktuelle opsjonen, og at det må benyttes anerkjente verdsettelsesmodeller som anvendes i praksis. I appendiks til standarden stilles noen krav til verdsettelsen, for eksempel til hvilke parametere som må inngå i beregningen, og det gis noe veiledning til hvordan disse skal fastsettes.
Ansatteopsjoner skal verdsettes til opsjonens virkelige verdi på tildelingstidspunktet. Den verdien som fastsettes på dette tidspunktet, vil ikke senere bli endret eller reversert selv om opsjonen senere blir verdiløs. Hovedprinsippet er at opsjonen skal verdsettes til det den ville blitt solgt for i et velfungerende opsjonsmarked mellom to uavhengige parter, hensyntatt alle egenskapene ved opsjonen. Verdsettelsen skal hensynta egenskaper ved opsjonene knyttet til verdien av den underliggende aksjekursen. Slike betingelser omtales i IFRS 2 som «market conditions». Siden slike betingelser hensyntas i verdimålingen, skal kostnadsføringen av opsjonene gjennomføres uavhengig av om betingelsene faktisk oppnås eller ikke. Eksempler på slike betingelser kan for eksempel være at opsjonen kun kan utøves dersom aksjekursen stiger med 10% hvert år, eller at ut-øvelsesprisen skal korrigeres for spesielle forhold. Øvrige betingelser for opptjening av opsjonene, men som ikke påvirker opsjonene som sådan, skal ikke hensyntas i verdimålingen av selve opsjonen, men inngå i beregningen av den regnskapsmessige kostnad.
Sagt på en annen måte skal kostnadsføring av avlønningen kun skje i de tilfeller opsjonen faktisk er opptjent. Vi kan illustrere dette på følgende måte:
Den akkumulerte regnskapsmessige kostnaden blir verdi per opsjon (P) multiplisert med antall opsjoner som faktisk opptjenes (Q). P justeres ikke i etterfølgende perioder, mens estimat på Q oppdateres løpende. Anta for eksempel at et selskap deler ut 100 opsjoner og at hver opsjon på tildelingstidspunktet har en verdi på 30. Det forventes i utgangspunktet at alle de tildelte opsjonene opptjenes, og kostnadsføringen baseres på dette; det vil si en total kostnad på 3.000. Senere viser det seg at 20 ansatte slutter og at kun 80 av totalt 100 opsjoner opptjenes. Kostnadsføringen endres da til 80 x 30 = 2.400.
IASB har utviklet et verdsettelseshierarki* IAS 39 Appendiks A punkt 71-81 som kan brukes for å illustrere hvordan verdien av opsjoner skal måles:
Nivå 1 - observerbare markedspriser til identiske instrumenter i aktive markeder
Nivå 2 - observerbare markedspriser til lignende instrumenter i aktive markeder eller observerte markedspriser ved siste handel med det aktuelle instrumentet.
Nivå 3 - generelt aksepterte verdsettelsesmetoder
Bruk av observerte markedspriser ved siste handel forutsetter at det ikke har vært en vesentlig endring i økonomiske forutsetninger fra transaksjonsdato frem til tidspunkt for måling. Markedspriser er normalt ikke tilgjengelig for ansatteopsjoner da disse eller lignende instrumenter normalt ikke omsettes på børs eller i annet likvid marked.
Ansatteopsjoner må derfor normalt måles ved å bruke en opsjonsprisingsmodell.
IFRS 2 krever at minimum følgende seks variable må hensyntas ved verdsettelsen* IFRS 2 Appendiks B punkt 6 :
Pris på underliggende aksje
Utøvelsespris på opsjonen
Forventet volatilitet på underliggende aksje
Forventet utbytte på underliggende aksje
Risikofri rente i perioden frem til forventet utøvelse
Opsjonens løpetid
Dette er for øvrig de grunnleggende prisingselementene til en ordinær opsjon. Senere i artikkelen vil vi drøfte hvordan disse variablene skal fastsettes. Tabellen på neste side illustrerer imidlertid hvilken effekt en endring i variablene vil ha for opsjonens verdi;
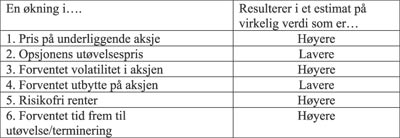
Som vi så i den enkle fremstillingen av en kjøpsopsjon ovenfor, har pris på underliggende aksje og opsjonens utøvelsespris direkte innvirkning på gevinsten. Økt volatilitet i en aksje øker både potensiell gevinst og potensielt tap. Vi så også at en opsjonsinnehavers tap er begrenset til en eventuell opsjonspremie, mens dersom opsjonen er «in the money» ved utøvelse, vil man kunne ta ut hele gevinsten av en kursøkning på underliggende aksje. For å illustrere dette kan vi anta at en aksje har en verdi på 100 og det utstedes en opsjon med utøvelsespris på 100. Dersom aksjen har lav volatilitet, kan vi anta at den etter ett år (opsjonens utøvelsestidspunkt) enten har økt i verdi til 105 eller sunket i verdi til 95.
Ved verdistigning er opsjonen verdt 5 etter ett år, mens ved verdifall er opsjonen verdt 0 etter ett år. Dersom imidlertid aksjen har høy volatilitet, kan vi anta at den etter ett år enten har økt i verdi til 120 eller sunket i verdi til 80. Ved verdistigning er opsjonen da verdt 20 etter ett år, mens den ved verdifall er verdt 0. Antar vi at sannsynligheten for økning/reduksjon i begge tilfellene er 50/50, og vi ser bort fra renteeffekter, er det lett å se at verdien av opsjonen på en aksje med lav volatilitet er 2,5 (5*0,5 + 0*0,5), mens verdien av opsjonen på en aksje med høy volatilitet er 10 (20*0,5 + 0*0,5).
På samme måte øker verdien av opsjonen med økt forventet tid frem til en eventuell utøvelse. Jo lengre tid frem til utøvelse, desto større sannsynlighet er det for at volatilitet i kursen på underliggende aksje gir utslag i aksjekursen. Økt tid frem til utøvelse reduserer dessuten nåverdien av utøvelsesprisen, noe som gir økt opsjonsverdi. På samme måte økes opsjonsverdien med økt rente siden økt rente reduserer nåverdien av utøvelsesprisen. Dette er riktig fordi utøvelsesprisen diskonteres med en risikofri rente, mens forventet verdistigning på aksjen er tillagt en risikopremie. Økt rente gir dessuten høyere opsjonsverdi siden en renteøkning gir høyere kapitalkostnad ved å være innehaver av aksjen, noe som er alternativet til å kjøpe en opsjon. Å sitte på en rettighet til kjøp av en aksje gjennom en opsjon er mindre kapitalkrevende enn å inneha selve aksjen og dermed er også kapitalkostnaden lavere.
For en opsjonsinnehaver vil det aldri lønne seg å utøve en opsjon før forfall. Alternativet vil da være å selge opsjonen. Siden en ansatteopsjon normalt ikke kan omsettes, faller dette alternativet bort. Dette har innvirkning på opsjonens verdi ved at det påvirker forventet løpetid.
Forventet utbytte i aksjen reduserer opsjonsverdien fordi opsjonsinnehaver ikke er berettiget til utbytte. For amerikanske opsjoner kan dette fremskynde en eventuell utøvelse, fordi utbetaling av utbytte reduserer aksjekursen på kort sikt. En opsjonsinnehaver vil derfor kunne velge å utøve opsjonen rett før utbytteutbetaling, avhengig av forventet verdistigning i aksjen i perioden etter utbytte og siste mulige utøvelsestidspunkt.
4. Valg av modell
Vi vil nå ta for oss to modeller for verdsettelse av opsjoner; Black-Scholes-modellen og en binomisk modell. Førstnevnte er en statisk modell, noe som innebærer at forventede endringer i variable i perioden fra tildeling til utløp av opsjonen ikke kan hensyntas. Spesielle egenskaper ved opsjonene kan normalt ikke hensyntas i slike modeller, og modellen forutsetter at utøvelsen skjer på siste mulige tidspunkt. Dette innebærer at konstante variable må benyttes for hver periode, for eksempel for utbytte og volatilitet. Den binomiske modellen er i motsetning til Black-Scholes en dynamisk modell. I tillegg åpner den for å hensynta egenskaper ved enkelte ansatteopsjoner som ikke kan innarbeides i Black-Scholes-modellen. Vi skal nedenfor vise at begrensninger ved Black-Scholes-modellen kan føre til feil eller unøyaktige verdsettelser av ansatteopsjoner ved gitte spesielle egenskaper ved opsjonene.
Valg av modell må baseres på hvilke egenskaper de aktuelle opsjonene har. Generelt kan vi si at dersom opsjonene ikke har spesielle egenskaper og har relativt kort løpetid (under 3 år), kan Black-Scholes-modellen benyttes. Har opsjonene spesielle egenskaper (for eksempel variabel utøvelsespris) eller lang løpetid (over 3 år), bør en binomisk modell benyttes. For å teste rimeligheten i den beregnede verdien bør alternative modeller benyttes.
Hvilken grad av presisjon som kreves i verdisettingen av opsjoner, må vurderes konkret i forhold til en generell vesentlighetsvurdering av den regnskapsmessige kostnaden som opsjonen innebærer.
4.1 Black-Scholes-modellen*
Black-Scholes-modellen er matematisk komplisert, men enkel å bruke i praksis. Utviklingen av denne modellen tidlig på 70-tallet hadde stor praktisk betydning og bidro til at opsjoner har blitt svært vanlig i praksis, særlig knyttet til sikring av risiko.* Betydningen av denne modellen understrekes ved at Scholes og Merton fikk Nobelprisen i økonomi i 1997. (Black døde i 1995).
Modellen er som følger:
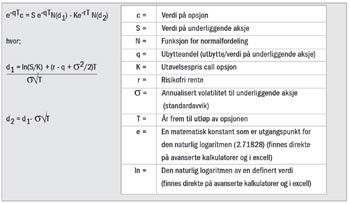
Forventet avkastning på underliggende aksje inngår ikke som variabel i funksjonen, men hensyntas implisitt ved at det tas utgangspunkt i kurs og volatilitet på underliggende aksje ved tildeling. I noen tilfeller forutsettes det at aksjen ikke gir utbytte. Det er imidlertid hensyntatt her som e-qT. Dersom vi forutsetter at aksjen ikke gir utbytte (q = 0), vil e-qT bli e0 som er 1 og formelen blir dermed som følger:
c = SN(d1) - Ke-rT N(d2)
Første leddet i ligningen er pris på underliggende aksje (S) multiplisert med N(d1). Dersom N(d1) og andre ledd i ligningen holdes konstant, vil virkelig verdi av opsjonen øke når pris på underliggende aksje øker. Andre leddet i ligningen er utøvelsesprisen multiplisert med e-rT N(d2). Dersom e-rT N(d2) og første ledd i ligningen holdes konstant, vil virkelig verdi av opsjonen øke dersom ut-øvelsesprisen reduseres. Dersom risikofri rente (r) og år frem til utløp av opsjoner (T) økes, vil e-rT reduseres og virkelig verdi av opsjonen øke dersom K, N(d2) og første ledd i ligningen holdes konstant. Ke-rT blir dermed et mål for nåverdien av utøvelsesprisen.
N (d) er sannsynligheten for at en standard, normalfordelt, tilfeldig variabel vil bli mindre enn eller lik d, eller, sagt på en annen måte, risikojusterte sannsynligheter for at opsjonen vil være «in the money» ved forfall. Legg merke til at ln(S/K) er et prosentvis mål på hvor mye opsjonen er «in the money». Dersom for eksempel S = 105 og K = 100 er opsjonen 5% «in the money», og ln(105/100) = 0,049. Dersom S = 95 og K = 100 er opsjonen 5% «out of the money» og ln (95/100) = - 0.051. sÖT justerer målet for hvor mye opsjonen er «in the money» eller «out of the money» med volatiliteten i underliggende aksje i resterende løpetid. Dersom en opsjon er «in the money» med en gitt prosentandel, er det større sannsynlighet for at denne vil forbli «in the money» dersom volatiliteten er lav og tid frem til forfall er kort. Derfor øker N(d1) og N(d2) med sannsynligheten for at opsjonen vil forfalle «in the money».
N(d1) og N(d2) vil gå mot 1 når d1 og d2 øker. d1 og d2 øker dersom kurs på underliggende aksje (S) går opp, utøvelsesprisen (K) går ned og risikofri rente (r) går opp.
Vi kan først anta at både N(d1) og N(d2) er tilnærmet lik 1, noe som innebærer at det er stor sannsynlighet for at opsjonen vil utøves. I dette tilfellet vil verdien av opsjonen være S - Ke-rT, som er nåverdijustert egenverdi av opsjonen, S - PV (K). Dersom vi istedenfor antar at både N(d1) og N(d2) er lik 0, innebærer dette at opsjonen ikke vil utøves, og verdien av opsjonen også er 0. For verdier av N(d1) og N(d2) mellom 0 og 1 kan man se på verdien av opsjonen som nåverdien av potensiell gevinst justert for sannsynligheten for at opsjonen utløper «in the money».
Black-Scholes-modellen er matematisk sett komplisert, men den praktiske anvendelsen er likevel relativt enkel. De største vanskelighetene består i å fastsette variablene som inngår i modellen. Formelen kan enkelt programmeres i et excel-ark, i tillegg til at det finnes flere programmer og kalkulatorer som kan beregne virkelig verdi av en opsjon ved å bruke Black-Scholes-modellen. For å illustrere modellen kan vi se på følgende eksempel (i figuren):
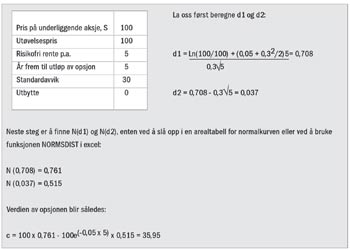
Modellen og eksemplet finnes på www.ey.com/global/content.nsf/Norway/IFRS2_Verdsettelse
Som vi har vært inne på tidligere forutsetter Black-Scholes-modellen at det benyttes konstante variable for hver periode i opsjonens løpetid. Modellen kan heller ikke ta høyde for muligheten for utøvelse før forfall, eller andre spesielle egenskaper ved opsjonene. Dette kan gjøre den mindre egnet for verdsettelse av ansatteopsjoner. Ansatteopsjoner kan i enkelte tilfeller ha spesielle egenskaper som gjør Black- Scholes modellen mindre effektiv som verdsettelsesverktøy:
Lang tid til forfall - Ansatteopsjoner kan ha opptil 10 års varighet. Antakelsen om at volatilitet, renter og utbytte er konstant i hele perioden fra tildeling til utløp av opsjonen er rimelig for opsjoner med kortere varighet, mens denne antakelsen er vanskeligere å forsvare for ansatteopsjoner med lengre varighet. Empiri viser at implisitt volatilitet i prisingen av opsjoner avtar utover i løpetiden.
Ansatteopsjoner kan normalt ikke omsettes - ansatte som har mottatt opsjoner, og som ikke kan selge disse for å ta ut gevinst basert på opsjonenes tidsverdi, vil i enkelte tilfeller utøve amerikanske opsjoner før forfall.
Ansatteopsjoner er ofte underlagt betingelser knyttet til opptjening - ansatteopsjoner kan oftest ikke utøves før de er opptjent. Disse begrensningene har innvirkning på verdsettelsen av ansatteopsjoner fordi de påvirker forventet tid frem til utøvelse.
Opptjente ansatteopsjoner må ofte utøves når ansatte slutter i selskapet. Dette vil påvirke forventet tid frem til utøvelse av opsjonen.
Underliggende aksjer kan være underlagt sperreperioder - ansatte som eier aksjer i
selskapet kan ofte være underlagt sperreperioder for omsetning av selskapets aksjer, for eksempel på grunn av innsideregler. Dette vil redusere sannsynligheten for utøvelse av opsjoner i eventuelle sperreperioder.
Ansatteopsjoner kan ha variabel utøvelsespris for eksempel hvor utøvelsesprisen settes til en prosent av markedsverdien av aksjen.
Ansatteopsjoner kan ha betingelser knyttet til at de kun kan utøves dersom aksjekursen utvikler seg på en bestemt måte, for eksempel 10% økning pr. år.
Vi vil imidlertid understreke at opsjoner tildelt ansatte ofte er enkle opsjoner med kort løpetid uten spesielle betingelser. Dette innebærer at Black-Scholes-modellen vil være godt egnet for verdsettelse av denne type opsjoner. Det finnes også varianter av Black-Scholes-modellen som kan hensynta spesielle betingelser. Slike modeller omtales imidlertid ikke i denne artikkelen.
Kilder:
Option - Pricing Models; Using Option - Pricing Models to Value Employee Stock Options
Ernst Young; oktober 2004
Investments; Fifth Edition; McGraw - Hill, Irwin
Zvi Bodie, Alex Kane, Alan J. Marcus
Finansielle emner; 10. utgave Cappelen Akademisk Forlag
Knut Boye
International GAAP 2005; Global Edition 1
Ernst Young
IFRS 2, Share-based payment med vedlegg
IASB


