


Kommunale kontrollutvalg skal ha sekretariat
Fra 1. juli i år åpnes det for konkurranseutsetting av revisjon i kommuner og fylkeskommuner. Ved lovendringen har man samtidig ønsket å fremheve og styrke kontrollutvalgets funksjon. Et viktig tiltak i denne forbindelse, er å løsne på den tette bindingen mellom revisjonen og kontrollutvalget. Det oppnås blant annet gjennom krav om at kontrollutvalget skal ha sekretariat.
Hovedinnholdet i lovendringen antas kjent for lesere av Revisjon og Regnskap, blant annet ut fra Nils Farstads artikkel om emnet i forrige nummer. I denne artikkelen vil jeg ta for meg en spennende og omstridt side ved lovendringen, nemlig kravet om å opprette et sekretariat for kontrollutvalget. For å sette temaet inn i en helhet, velger jeg å starte med en kort orientering om det kommunale kontrollsystem, og jeg vil også nevne andre sider ved lovendringen som kan få betydning for sekretariatsfunksjonen.
Bortsett fra i rene sitater, vil jeg i det etterfølgende forenkle fremstillingen ved å benytte de kommunale betegnelsene som fellesbegrep. Ordene kommune, kommunestyre og kommunerevisjon dekker da også fylkeskommune, fylkesting og fylkesrevisjon. Videre vil lov om kommuner og fylkeskommuner bli referert til som kommuneloven, forkortet til koml.
Kommunal- og regionaldepartementet (KRD) skal, i medhold av koml. §§ 77, 78 og 79, fastsette forskrifter om kontrollutvalg og revisjon. Per i dag foreligger bare høringsutkast, med høringsfrist 2. april i år. I fremstillingen nedenfor viser jeg noen steder til høringsutkastene. De endelige forskrifter kan selvsagt bli endret, men det er neppe grunn til å vente omfattende forandringer i bestemmelsene som regulerer sekretariatsfunksjonen.
Generelt om tilsyn og kontroll
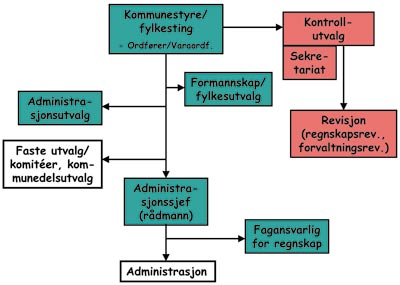
Det er kommunestyret som har det øverste tilsynsansvar med den kommunale forvaltningen. Kommunestyret skal også påse at regnskapene revideres på betryggende måte. Dette fremgår av koml. § 76.
Kommunestyret har et kontrollutvalg til å bistå seg. Utvalgets oppgaver beskrives i koml. § 77, hvor første setning i pkt. 1 lyder: «Kommunestyret og fylkestinget velger selv et kontrollutvalg til å forestå det løpende tilsyn med den kommunale og fylkeskommunale forvaltning på sine vegne.» I pkt. 4 i samme paragraf står det at «Kontrollutvalget skal påse at kommunens og fylkeskommunens regnskaper blir revidert på en betryggende måte.»
Ansvaret for intern kontroll hviler iht. koml. § 23 nr. 2 på administrasjonssjefen (som gjerne har tittel «rådmann»), eller kommunerådet hvis kommunen har innført parlamentarisk styringsform (koml. § 20 nr. 2). Samtidig er det altså tre tilsyns- og kontrollnivåer som ikke er underlagt administrasjonssjefen/kommunerådet: kommunestyret, kontrollutvalget og revisjonen. Kommunestyret vil i all hovedsak utøve sitt ansvar gjennom å velge kontrollutvalg, beslutte hvilken revisjonsordning kommunen skal ha, ansette/velge revisor, vedta budsjett for tilsyn og kontroll og ellers fatte vedtak i de saker kontrollutvalget legger frem. Tilsynsmyndigheten i forhold til øvrige (underordnede) politiske organer, administrasjonen og revisjonen, utøves i praksis av kontrollutvalget.
Lovendringen styrker kontrollutvalgets funksjon
Ordningen med obligatoriske kontrollutvalg er ikke gammel i Norge, den kom med koml. av 25.09.92 som trådte i kraft 01.01.93. Ved den nylig vedtatte lovendringen har man ønsket å fremheve og styrke kontrollutvalgets funksjon ytterligere, dette går som en rød tråd gjennom forarbeidene. Et viktig tiltak i denne forbindelse, er å løsne på den tette bindingen mellom revisjonen og kontrollutvalget. Det oppnår man blant annet gjennom de endrede bestemmelser om sekretærbistand, som er denne artikkelens hovedtema. Kontrollutvalgets posisjon styrkes også ved at det pålegges et udiskutabelt ansvar for å planlegge og ivareta bestillerfunksjonen for forvaltningsrevisjon, og at det tillegges bestillerfunksjonen i de kommuner som konkurranseutsetter regnskapsrevisjonen. Andre nyheter som er viktige i denne sammenheng, er at kontrollutvalget nå skal utarbeide forslag til budsjett for kontroll- og tilsynsarbeidet i kommunen, at minst ett av utvalgets medlemmer skal være kommunestyrerepresentant, og at kontrollutvalgets leder har møte- og talerett i kommunestyret når utvalgets saker behandles.
Revisjonsordningen og revisjonens oppgaver etter lovendringen
Hittil har kommunene enten måttet ansette egen revisor eller delta i interkommunalt samarbeid om distriktsrevisjon. Samme hvilken ordning man har hatt, så har revisjonen vært pålagt å sørge for sekretærhjelp til kontrollutvalget, og revisjonen har hatt et selvstendig ansvar for å utføre både regnskapsrevisjon og forvaltningsrevisjon.
Når loven trer i kraft 1. juli i år, blir det store forandringer her. Kommuner som ønsker det, får nå et tredje alternativ ved valg av revisjonsordning, ved at de kan kjøpe tjenestene fra «annen revisor». De kan for eksempel velge et privat revisjonsfirma eller en annen distriktsrevisjon, altså en distriktsrevisjon hvor kommunen ikke er med som eier. Og sekretariatsfunksjonen må nå ivaretas av andre enn kommunens revisor.
Det skal fortsatt utføres både regnskapsrevisjon og forvaltningsrevisjon, men det er gjort vesentlige endringer i bestemmelsene. Det viktigste er kanskje at oppgavene nå kan splittes. Kommunen skal ha én ansvarlig revisor for revisjon av årsregnskapet, men står fritt til å legge forvaltningsrevisjonen til en eller flere andre revisorer.
Før lovendringen skulle kommunen ha én revisor med samlet, overordnet ansvar for så vel regnskaps- som forvaltningsrevisjon. Jf. § 8 i den tidligere revisjonsforskriften: «Revisjonen plikter .... å foreta en systematisk vurdering av bruk og forvaltning av de kommunale midler med utgangspunkt i oppgaver, ressursbruk og oppnådde resultater». Kontrollutvalget ble pålagt samme oppgave, men da «i samarbeid med revisjonen». Etter lovendringen er oppgaven ikke lenger knyttet direkte til revisor eller revisjonen, i stedet sies det at «Revisjonsarbeidet skal omfatte regnskapsrevisjon og forvaltningsrevisjon» (koml. § 78 nr. 2). Kontrollutvalget pålegges, i koml. § 77 nr. 4, å påse at det utføres forvaltningsrevisjon. Ansvaret for forvaltningsrevisjon er altså overført fra revisjonen til kontrollutvalget.
Det er heller ikke nødvendig å velge én revisor med samlet ansvar for forvaltningsrevisjon; kontrollutvalget kan legge ulike forvaltningsrevisjonsprosjekter til forskjellige aktører.
I høringsutkastet til forskrift om kontrollutvalg er det lagt opp til at kontrollutvalget minst én gang i løpet av valgperioden skal utarbeide en plan for gjennomføring av forvaltningsrevisjon. Planen skal baseres på en overordnet analyse ut fra risiko- og vesentlighetsvurderinger, og den skal legges frem for kommunestyret. Videre må kontrollutvalget bestille de konkrete forvaltningsrevisjonstjenester, følge opp gjennomføringen av prosjektene, og rapportere tilbake til kommunestyret.
Den ansvarlige revisor, som avgir revisjonsberetning til kommunens årsregnskap, tar ikke lenger beslutninger om valg av forvaltningsrevisjonsprosjekter. Den ansvarlige revisor vil heller ikke ha noen befatning med gjennomføringen av prosjektene, med mindre kontrollutvalget og kommunestyret velger å legge oppgaven dit.
Andre endringer
Lov- og forskriftsendringen innebærer også andre nyheter som kan påvirke sekretariatsfunksjonen og sekretariatets arbeidsoppgaver:
Kontrollutvalget og revisjonen kan nå utføre «selskapskontroll» i interkommunale selskaper (IKS-er) og i aksjeselskaper som eies 100% av kommuner og/eller fylkeskommuner. Kontrollen legges opp etter mønster av Riksrevisjonens selskapskontroll i statlig eide selskaper, og går ut på å «påse at det føres kontroll med forvaltningen av kommunens eller fylkeskommunens interesser i selskaper m.m.» (jf. utkast til kontrollutvalgsforskrift, § 6-1). Kontrollutvalget skal ifølge høringsutkastet utarbeide plan for slik kontroll, minst én gang i løpet av valgperioden.
Det innføres relativt strenge uavhengighetskrav til revisor, som skal dokumentere sin uavhengighet overfor kontrollutvalget. Dette skal gjøres årlig, og ellers ved behov (blant annet ved ethvert tilbud om revisjon).
Det innføres nye krav til revisors kvalifikasjoner. Det synes klart at det ikke vil bli stilt spesielle kvalifikasjonskrav til den som skal utføre forvaltningsrevisjon. Den som er ansvarlig for regnskapsrevisjon, skal ifølge høringsutkastet ha bestått eksamen til bachelor i revisjon eller høyere revisoreksamen (master i revisjon), og i tillegg ha to års praksis fra offentlig eller privat revisjon. Det foreslås dispensasjonsadgang, og bestemmelsen skal ikke ha tilbakevirkende kraft.
Kommunestyret kan når som helst foreta nyvalg av kontrollutvalgets medlemmer.
Krav om eget sekretariat for kontrollutvalget
De tidligere forskriftene krevde at revisjonen skulle sørge for saksutredning og sekretærhjelp for kontrollutvalget (revisjonsforskriften § 5, kontrollutvalgsforskriften § 3 nr. 7). I KRDs høringsnotat om endringer i koml. - kommunal revisjon m.m., fra desember 2002, ble det pekt på at «dersom kommunen ønsker å konkurranseutsette alle eller deler av de oppgavene som i dag ligger til kommunerevisjonen, vil det ikke være naturlig at kommunerevisjonen utøver sekretariatsfunksjonen i forbindelse med konkurranseutsettingen». Videre ble det slått fast: «Sekretariatet vil fullt ut være underlagt kontrollutvalgets instruksjonsmyndighet. Sekretariatet skal ikke ha revisjonsoppgaver».
Departementet gjorde det samtidig klart at prinsipielle grunner knyttet til kontrollutvalgets uavhengighet tilsier at sekretariatet ikke bør være en del av kommunens administrasjon. Man skisserte tre mulige alternativer for hvordan kontrollutvalget skal sikres utrednings- og saksbehandlingskompetanse: ved egne ansatte, gjennom interkommunale ordninger, eller ved kjøp av sekretariatstjenester i det private marked.
Det kom sterke innsigelser mot forslaget. Norges Kommunerevisorforbund (NKRF) og Kommunenes Sentralforbund (KS) var blant de som mente at sekretariatsfunksjonen fortsatt burde kunne ivaretas av revisjonen, det samme mente en rekke kommuner. Det var liten uenighet om sakens prinsipielle sider, men man mente ordningen vil bli et fordyrende element for kommunene, og at det vil bli praktisk vanskelig å bygge opp den nødvendige kompetanse. Den norske Revisorforening var blant de som støttet forslaget.
KRD fastholdt sitt standpunkt i Ot.prp. 70 (2002-2003). De la imidlertid inn følgende formulering i pkt. 4.4.2: «Departementets forslag vil derfor ikke sperre for at kommuner som ønsker det kan legge sekretariatsfunksjonen for kontrollutvalget i forbindelse med selve bestillersaken til kommunens administrasjon.» Utsagnet har bidratt til en del usikkerhet, blant annet fordi uttrykket «selve bestillersaken» ikke forklares nærmere. Etter min mening er det åpenbart at administrasjonen ikke kan ha noen befatning med bestilling av forvaltningsrevisjonsprosjekter, og heller ikke med valg av kommunens ansvarlige revisor. Jeg har merket meg en påpekning KRD gjør lenger frem i samme avsnitt i proposisjonen, om at kommunene må gjøre en vurdering opp mot forvaltningslovens regler om inhabilitet.
Det er naturlig å anta at man etter en slik vurdering normalt vil konkludere med at administrasjonen ikke kan ivareta sekretariatsoppgaver ved bestilling av revisjonstjenester, jf. forvaltningsloven § 6, 2. avsnitt. Jeg fortolker derfor departementets formulering slik: Endringen i kommuneloven, som proposisjonen dreier seg om, er ikke i seg selv til hinder for at administrasjonen har en rolle i bestillersaker. Annen lovgivning, i dette tilfelle forvaltningsloven, vil likevel vanligvis stenge for en slik mulighet.
I kommunalkomiteen var det flertall mot de foreslåtte lovendringer, men komiteens mindretall, som representerer flertallet på Stortinget, støttet forslaget. Komiteens mindretall uttalte likevel følgende i innstillingen: «Disse medlemmer innser at noen kommuner kan komme til å oppleve praktiske utfordringer av midlertidig karakter med å etablere eget sekretariat for kontrollutvalget, og anmoder derfor Regjeringen om i særskilte tilfeller å vurdere en kortere overgangsperiode for tilpassing til nytt lovverk for slike kommuner.» Under Odelstingets behandling av saken ga en representant fra Kr.F. (som støttet lovforslaget) uttrykk for en lignende oppfatning i spørsmålet om eget sekretariat: «Eit flertal av kommunane har bede om at det i ein overgangsperiode må verta gjeve dispensasjon frå den nye ordninga. Eg tykkjer at departementet skal forvalta det romsleg. Det trur eg er forstandig.»
KRDs forslag (Ot.prp. 70) ble vedtatt i Stortinget uten endringer. Fra og med 01.07.04 lyder dermed koml. § 77 nr. 10 slik: «Kommunestyret og fylkestinget skal sørge for sekretærbistand til kontrollutvalget.» I merknaden til denne bestemmelsen slås det i proposisjonen fast at sekretariatsfunksjonen ikke kan legges til kommunens administrasjon, og heller ikke til kommunens revisor.
I høringsutkastet til kontrollutvalgsforskrift er sekretariatsspørsmålet behandlet i § 9-1. I første ledd gjentas formuleringen i lovens § 77 nr. 10, mens første setning i annet ledd lyder: «Sekretariatsfunksjonen kan ikke legges til kommunens eller fylkeskommunens administrasjon.» Verken paragraf- eller merknadsdelen i forskriftsutkastet nevner overgangsperiode for tilpasning til det nye lovverket, og dermed virker det som politikernes uttalelser i forbindelse med lovbehandlingen ikke får noen praktisk betydning. I skrivende stund ser det følgelig ut til at alle norske kommuner skal ha sekretariatet på plass innen 1. juli, altså i løpet av noen få måneder.
Sekretariatets oppgaver
Et sekretariat kan være så mangt, og det er ikke uten videre opplagt hvilke oppgaver kontrollutvalgets sekretariat skal ta hånd om. Det som står fast, er at det vil dreie seg om oppgaver knyttet til hhv. kontrollutvalgets bestillerfunksjon ved eventuell konkurranseutsetting, og oppgaver i forbindelse med utvalgets øvrige arbeid. I lovforarbeidene nevner KRD også at sekretariatet vil foreta utredning og fungere som saksforbereder, og være bindeledd mellom kontrollutvalget og revisjonen.
I høringsutkastet til forskrift om kontrollutvalg beskrives sekretariatets oppgaver slik i § 9-1, fjerde ledd: «Sekretæren skal påse at de saker som behandles av kontrollutvalget er forsvarlig utredet og at utvalgets vedtak protokolleres og iverksettes.»
Ettersom verken loven eller forskriftsutkastet angir konkret hva som vil være sekretariatets oppgaver, er det viktig at kontrollutvalget selv definerer grensene for sekretariatets engasjement. Her har utvalget betydelig grad av frihet.
Slik jeg ser det, kan sekretariatets mest aktuelle oppgaver listes opp slik:
-
Aktuelle oppgaver knyttet til bestillerfunksjonen
Utrede spørsmål og utarbeide innstilling om valg av revisjonsordning (om revisjonen skal konkurranseutsettes, helt eller delvis). I den forbindelse, også spørsmålet om eventuell avvikling/uttreden av eksisterende revisjonsordning
Håndtere anbudsrunden i samsvar med lov om offentlige anskaffelser. Blant annet utarbeidelse av konkurransegrunnlag, kunngjøring, gjennomføring av konkurransen og innstilling på valg av revisor - både for regnskapsrevisjon og forvaltningsrevisjon. I dette kan også ligge vurdering av revisors uavhengighet og habilitet
-
Øvrige aktuelle oppgaver
Kontakt med/oppfølging av den ansvarlige revisor (regnskapsrevisjon). Også oppfølging av revisor som reviderer kommunalt foretak (KF)
Utarbeidelse av uttalelse om kommunens årsregnskap
Oppfølging av eventuelle merknader til årsregnskapet
Saksforberedelse vedrørende plan for forvaltningsrevisjon. Slik plan skal utarbeides minst én gang i valgperioden, men det bør trolig gjøres årlig. (I merknaden til § 5-2 i utkastet til kontrollutvalgsforskrift er det antydet at sekretariatet kan utføre analysen som skal ligge til grunn for planen.)
Kontakt med, og oppfølging av, revisorer som utfører forvaltningsrevisjon
Rapport til kommunestyret om gjennomførte forvaltningsrevisjonsprosjekter
Rapport til kommunestyret om hvordan kommunestyrets merknader etter forvaltningsrevisjon er fulgt opp
Saksforberedelse vedrørende plan for selskapskontroll. Også kontakt med andre kommuner med eierinteresser i de samme selskaper
Rapport om gjennomført selskapskontroll
Utredning av om innkomne saker hører inn under kontrollutvalgets kompetanseområde og bør behandles av dette
Utredning og saksforberedelse av øvrige kontrollutvalgssaker, for eksempel granskning av misligheter og sak vedrørende ansettelse, suspensjon, oppsigelse eller avskjedigelse av ansatt revisor
Utarbeidelse av rapporter til kommunestyret vedrørende andre saker
Oppfølging av at vedtak i kommunestyret og andre politiske organer iverksettes
Oppfølging av at kontrollutvalgets vedtak iverksettes
Kontroll med revisors egenvurdering av uavhengighet
Utarbeidelse av budsjettforslag for kontroll- og tilsynsarbeidet
Planlegging av utvalgets møter (tid, sted, saksliste), møteinnkalling. Vurdering av om saker eller opplysninger er underlagt taushetsplikt
Protokollering av møter, distribuering av møteprotokoll og vedtak
Arkivering, håndtering av innkomne fakturaer, annet kontorarbeid
Dersom sekretariatet organiseres som selvstendig juridisk enhet, for eksempel et IKS, må sekretariatet ta hånd om fakturering, regnskapsføring, lønnsinnberetning og lignende, ev. kjøpe slike tjenester fra andre
Opplistingen er ikke fullstendig.
Hvilke oppgaver sekretariatet i praksis kommer til å ivareta, besluttes av kontrollutvalget i hver enkelt kommune. (I en distriktsordning er det selvsagt også viktig hva de andre kommunene ønsker.) Avgjørelsen må blant annet tas ut fra den kompetanse og kapasitet utvalget selv besitter, men da er det viktig å huske at kontrollutvalgets medlemmer kan bli skiftet ut ved neste valg, eller til og med før det. Et annet moment som spiller inn, er hva man ønsker å bruke revisjonen til. Revisjonen kan ikke utføre sekretariatsoppgaver og sekretariatet kan ikke revidere, men grensen mellom de to funksjonene er ikke absolutt. Flere oppgaver kan ivaretas av enten den ene eller den andre, noe som gir kontrollutvalget et visst armslag. Til sist er det viktig også å vurdere hvilken kompetanse og kapasitet det er praktisk mulig å tilføre sekretariatet, ut fra økonomiske betraktninger og situasjonen i det lokale markedet.
Sekretariatets kompetanse
Arbeidsoppgavene som er omtalt i punktet om «Sekretariatets oppgaver» ovenfor, tilsier at kontrollutvalgets sekretariat må ha spesialkompetanse på mange områder. Kap. 4.4.2 i Ot.prp. 70 (2002-2003), som omtaler bestillerfunksjonen og spørsmålet om eget sekretariat for kontrollutvalget, innledes slik: «Det er på det rene at sekretariatet for kommunens kontrollutvalg må ha tilgang på en bredt sammensatt kompetanse.» Deretter pekes det på at kontrollutvalgets virkeområde ofte vil omfatte problemer som reiser juridiske spørsmål. I forarbeidene understrekes det også at kontrollutvalgets bestillerfunksjon og tilsynsoppgave overfor revisorene tilsier at sekretariatet må ha revisjonsfaglig kompetanse, både innen regnskapsrevisjon og forvaltningsrevisjon. Sekretariatet må dessuten besitte kommunalkunnskap, altså kjenne den kommunale virksomhet og relevante lover og forskrifter. Erfaring med prosessene rundt konkurranseutsetting er også viktig.
For mange kommuner vil det bli en stor utfordring å tilføre sekretariatet den nødvendige kompetanse. Det er svært viktig at kommunene ikke senker kravene her, jf. blant annet følgende formulering i kommunalkomiteens innstilling: «Disse medlemmer (komiteens mindretall, forfatters anmerkning) vil understreke at en kompetent sekretariatsfunksjon er en viktig forutsetning for at kontrollutvalget skal fungere godt og utøve sine oppgaver på en tilfredsstillende måte.»
Organisering av sekretariatsfunksjonen
Koml. og utkastet til kontrollutvalgsforskrift gir kommunene stor frihet i hvordan man vil sikre kontrollutvalget tilfredsstillende sekretærbistand. I merknaden til forskriftsutkastets § 9-1 gis tre eksempler: kommunen kan ansette eget sekretariat, delta i interkommunale ordninger, eller kjøpe tjenestene i det private marked.
De omfattende kompetansekravene jeg har beskrevet i punktet om «Sekretariatets kompetanse» ovenfor, tilsier etter min mening at man bare rent unntaksvis kan regne med å finne én person som alene er i stand til å ivareta funksjonen på tilfredsstillende vis. Oppgavene bør derfor fordeles på flere, noe som igjen betyr at det knapt er aktuelt for andre enn svært store kommuner å vurdere eget sekretariat. For de aller fleste kommuner fremstår dermed distriktsordninger eller kjøp av tjenester fra andre markedsaktører som klart mest hensiktsmessig. Også fordi det vil være svært vanskelig å oppnå et godt og utviklende fagmiljø i et lite sekretariat som bare betjener én kommune.
Et alternativ, både for kommuner som ønsker samarbeidsordninger og for andre, kan være å etablere sekretariatet med beskjeden bemanning, som primært ivaretar de rutinepregede, løpende oppgaver. Så kan man kjøpe inn mer spesialiserte tjenester ved behov. Skal en slik organisering virke tilfredsstillende, må kontrollutvalget og kommunestyret sørge for at det budsjetteres tilstrekkelige midler til innkjøp av tjenester.
Det å etablere en hensiktsmessig sekretariatsfunksjon før 1. juli, er en meget stor utfordring for kommunene. Slik jeg ser det, må de vurdere og avklare følgende spørsmål:
Hvilken løsning ønsker man? Vil kommunen opprette eget sekretariat, delta i et interkommunalt samarbeid, eller engasjere en annen markedsaktør til å utføre tjenestene? Jeg går ikke nærmere inn på disse alternativene, nevner bare at en beslutning om interkommunalt samarbeid forutsetter at de kommuner det er naturlig å samarbeide med, også ønsker en slik ordning, og at kommuner som vil kjøpe tjenestene i markedet normalt må følge lov om offentlige anskaffelser, altså gjennomføre en konkurranse om oppdraget.
Hvordan vil man organisere sekretariatet? For kommuner som etablerer eget sekretariat kan det bli vanskelig å oppnå en akseptabel og hensiktsmessig organisering av funksjonen. Sekretariatet kan ikke plasseres inn under administrasjonssjefen (rådmannen), og må heller ikke kobles til revisjonen. Jeg er kjent med at det har vært vurdert løsninger hvor sekretariatet knyttes opp mot ordføreren og det politiske sekretariatet. Både ordføreren, det politiske sekretariatet og andre politiske utvalg er underlagt kontrollutvalgets tilsyn, og en slik ordning synes derfor ikke akseptabel. Men den kan muligens godtas hvis det bare dreier seg om å løse praktiske spørsmål rundt kontorplass og lignende. I utgangspunktet kan et eget sekretariat etter min oppfatning utelukkende tilknyttes kontrollutvalget og kommunestyret. Som tidligere nevnt, tilsier dette at eget sekretariat er lite aktuelt for andre enn våre aller største kommuner. Et samarbeid kan organiseres på ulike vis, for eksempel som aksjeselskap. De to mest aktuelle variantene vil nok likevel være interkommunalt selskap (IKS), som etableres iht. egen lov av 29.1.99, eller interkommunalt samarbeid iht. koml. § 27. IKS-modellen er antakelig den mest «ryddige», men blir kanskje oppfattet som byråkratisk og kostbar. Et § 27-samarbeid er trolig enklere å etablere, men det kan være en ulempe at alle deltakende kommuner skal være representert i styret. Det kan bli svært upraktisk i et stort distrikt. Jeg vil anta at det fins måter å løse også det problemet på, for eksempel ved opprettelse av arbeidsutvalg eller lignende, som reduserer behovet for styremøter til et minimum. Ved kjøp av tjenester i markedet unngås problemer med organisasjonsmessig tilknytning. Kontrollutvalget kjøper sekretariatsbistand fra et revisjonsfirma, et IKS som kommunen selv ikke er medeier i, et advokatfirma eller andre.
Arbeidsoppgaver, bemanning og fleksibilitet. Som påpekt i punktet «Sekretariatets oppgaver» ovenfor, er det viktig å «gå opp grensene» mellom sekretariatets oppgaver, og de oppgaver som skal ivaretas av hhv. kontrollutvalget selv og revisjonen. Ulike avgrensninger kan gi store utslag i omfanget av sekretariatets oppgaver og ressursbehov. Videre må man avklare hvor store ressurser som kreves for å ivareta arbeidsoppgavene. Dette er vanskelig, både fordi kommunene normalt mangler sikker historisk informasjon og fordi kontrollutvalget - og dermed sekretariatet - nå får nye og endrede oppgaver. En eventuell konkurranseutsetting av revisjonsoppgaver vil kreve en betydelig arbeidsinnsats fra sekretariatet, og hvis det er uklart om dette blir aktuelt i den nærmeste fremtid, innebærer det et usikkerhetsmoment i forhold til sekretariatets ressursbehov. Til sist må kommunen vurdere om den ønsker å dekke bemanningsbehovet fullt ut gjennom faste ansettelser/avtaler, eller om det er fornuftig med en lavere grunnbemanning (eventuelt en mer begrenset avtale om kjøp av tjenester), der man primært dekker de faste, løpende sekretariatsoppgavene. Kommuner som velger det siste, må sette av ressurser til et mer omfattende kjøp av spesialiserte tjenester ved behov, for eksempel ved konkurranseutsetting, granskinger osv.
Avslutning
I en artikkel i bladet «Kommunerevisoren» nr. 1/04, skriver fylkesrevisor i Sør-Trøndelag, Harald Vik: «Ut fra en kartlegging jeg selv har gjort og drøftinger blant revisjonssjefene i kommunesektoren i fylket, ser det ut til at et slikt fellessekretariat for Sør-Trøndelags vedkommende må ha minst 12 ansatte. Det har blant annet sammenheng med at et slikt sekretariat vil måtte betjene til sammen 26 kontrollutvalg som alt i alt kan komme til å ha rundt 260 møter pr. år.»
Betraktningen kan ses opp mot dagens situasjon, som er at revisjonsenhetene som reviderer og tar seg av sekretariatsoppgavene i Sør-Trøndelags 25 kommuner pluss fylkeskommunen, totalt har om lag 50 ansatte. Sitatet avspeiler en klar forventning om at det blir en meget ressurskrevende oppgave å ivareta sekretariatsfunksjonen. Riktignok tror jeg fylkesrevisoren har tatt hardt i, men han setter fingeren på noe viktig når han nevner det betydelige antall møter et slikt sekretariat må betjene (selv om de fleste kontrollutvalg neppe vil avvikle så mye som 10 møter i året). En ikke uvesentlig del av sekretariatets arbeidstid vil gå med til møteforberedelse, møtedeltakelse og reising til og fra møter, særlig i de deler av landet hvor avstandene er store.
Det vil altså kreves både stor kapasitet og en omfattende og bred kompetanse for å ivareta sekretariatsoppgaven i en kommune. Det betyr at betydelige økonomiske ressurser vil gå med til denne funksjonen, antakelig mer enn mange kommuner i utgangspunktet er forberedt på. Desto viktigere er det at kommunene får valuta for pengene, noe som forutsetter at det treffes bevisste valg i forhold til de problemstillinger som jeg har nevnt foran i artikkelen - definering av utvalgets oppgaver, vurdering av nødvendig kapasitet og kompetanse, valg av modell, organisering osv. Og ikke minst: At funksjonen blir ivaretatt av riktig person eller selskap, dvs. noen som har nødvendig kompetanse og kan gjøre en effektiv jobb.
Er det grunn til å tro at «riktig person eller selskap» kan være en revisor eller et revisjonsfirma i privat sektor? Etter min mening er svaret ja. Privat revisjon har fagekspertise på mange av de felt som sekretariatsfunksjonen skal dekke, og kan bli nyttige bidragsytere i arbeidet med å styrke den kommunale egenkontroll. Men det er viktig ikke å undervurdere utfordringene. Sekretariatets oppgaver betinger grundig kjennskap til kommunal virksomhet og de lover og bestemmelser som regulerer denne virksomheten. I tillegg kreves innsikt i de grunnleggende ulikheter mellom privat næringsvirksomhet og offentlig forvaltning, og det spesielle samspillet (og spenningen) mellom politikk og administrasjon. Flere revisjonsselskap besitter nok slik kunnskap og innsikt. De som ikke gjør det, bør neppe påta seg det fulle ansvar for kontrollutvalgets sekretærfunksjon. Men kommunene kan, som nevnt foran i artikkelen, velge å ha et fast, mindre sekretariat som i hovedsak ivaretar de løpende, daglige oppgaver, og kjøpe inn øvrige sekretariatstjenester ved behov. Svært ofte vil lokale revisorer eller revisjonsfirma være meget godt rustet for å yte slik spesialistbistand.
Hvis dette høres interessant ut, er det likevel viktig å huske følgende: Den som utfører sekretariatsoppgaver, kan ikke samtidig levere regnskaps- eller forvaltningsrevisjonstjenester til kommuner som betjenes av sekretariatet!


