


Veien videre
Kvaliteten er jevnt over høy på det arbeidet praktiserende revisorer gjør i Norge, og bare en liten andel ender opp med en reaksjon fra kvalitetskontrollen. Artikkelen tar for seg erfaringer fra årets kvalitetskontroll, forbedringsområder, og områder som vil være sentrale for kvalitetskontrollen i årene fremover.
Årets kvalitetskontroll i regi av DnR er avsluttet. Kontrollen for 2003 er den første etter at DnR og Kredittilsynet ble enige om felles retningslinjer/kvalitetskontroll av revisorer i Norge. Opplegget til kvalitetskontrollen er tilgjengelig på www.revisornett.no. Det som blir viktig når det settes fokus på kvalitet og kvalitetskontroll, er hva som er tilstrekkelig kvalitet.
I Norge krever revisorloven at revisjonen skal være utført i henhold til god revisjonsskikk. Som kjent er dette et dynamisk begrep og den rettslige standarden vil til slutt settes av domstolene. DnR vedtar revisjonsstandarder (RS-er) i Norge som bygger på IFAC sine internasjonale revisjonsstandarder (ISA-er). I revisorlovens forarbeider åpnes det for at RS-ene kan være et uttrykk for hva som ansees som god revisjonsskikk, og praksis viser at både Kredittilsynet og domstolene bygger på disse ved vurdering av om revisor har etterlevd god revisjonsskikk.
De erfaringer som kvalitetskontrollen har gjort de senere årene, er at kvaliteten jevnt over er høy blant praktiserende revisorer i Norge. Det er en relativt liten andel av det totale antall oppdragsansvarlige revisorer som ender opp med reaksjon fra kvalitetskontrollen.
I den videre delen av artikkelen vil jeg se på forbedringsområder og områder som vil være sentrale for kvalitetskontrollen i årene fremover. Artikkelen er ikke ment å utdype revisjonsstandardene.
Forbedringsområder
Hovedinntrykket fra kvalitetskontrollen er at det gjøres mye god revisjon, men at det i en del tilfeller er vanskelig å etterprøve på grunn av manglende dokumentasjon. Dette kan skape problemer med å etterprøve revisors konklusjoner. Både revisorloven og RS 230 «Dokumentasjon» stiller krav til både hva som skal dokumenteres og innholdet i dokumentasjonen. I tillegg er det dokumentasjonskrav i tilnærmet samtlige revisjonsstandarder.
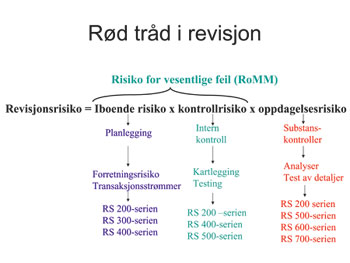
Rød tråd
God dokumentasjon krever at det er en rød tråd gjennom revisjonen. Dette innebærer at det må være sammenheng fra planlegging med risikovurdering via internkontrollvurdering og substanskontroller til konklusjoner på påstands- og regnskapsnivå. På denne måten blir det en synlig rød tråd helt fra risikovurdering til konklusjon og det blir sammenheng mellom handlinger, vurderinger, konklusjoner og rapportering. Dokumentasjonen skal gjøre det mulige å etterprøve denne røde tråden.
Fortsatt drift-forutsetningen
De områdene hvor kvalitetskontrollen oftest avdekker mangelfull dokumentasjonen, er ved revisjon av fortsatt drift-forutsetningen og dennes påvirkning på verdsettelsen av eiendelene (RS 570 «Fortsatt drift»), identifisering av mislighetsfaktorer og oppfølgingen av disse gjennom revisjonen (RS 240 «Revisors oppgaver og plikter til å vurdere misligheter og feil ved revisjon av regnskaper»), identifisering av nærstående parter med vurdering av virkning på revisjonen med oppfølging av dette gjennom revisjonen (RS 550 Nærstående parter) og revisjon av hendelser etter balansedagen, jf. RS 560.
Det er også avdekket tilfeller hvor det mangler skriftlige engasjementsavtaler jfr. RS 210 «vilkår for revisjonsoppdrag». Det er krav til å inngå avtale med klienten på revisjonsoppdrag. Hva partene er blitt enige om, må dokumenteres. Det skulle tilsi at det er mest hensiktsmessig å formalisere klientforholdet. Tilsvarende gjelder for uttalelser innhentet fra ledelsen på de konkrete tilfellene i henhold til RS 580 «Uttalelser fra ledelsen». Se også punktet om misligheter nedenfor.
Sentrale områder for kvalitetskontrollen i årene fremover
For kvalitetskontrollen som skal gjennomføres i 2004 av revisjonen for 2003-årsregnskapet, vil det settes fokus på to områder hvor nytt regelverk trådte i kraft fra 1.1. 2003. Dette gjelder kravene i RS 240 «Revisors oppgaver og plikter til å vurdere misligheter og feil ved revisjon av regnskaper» og DnR sine uavhengighetsregler.
Begge regelverkene stiller krav til handlinger og vurderinger, samt dokumentasjon av dette og tilhørende konklusjoner. RS 240 stiller også krav til skriftlig uttalelse fra ledelsen, og som dermed innebærer skriftlig uttalelse fra ledelsen på samtlige revisjonsklienter. Begge regelverkene har også fokus på oppdragsvurdering av nye og eksisterende oppdrag. I disse vurderingene må revisor også forholde seg til revisorlovens krav og spesielt til revisorloven § 7-1.
Hvitvaskingsloven
Et annet vesentlig nytt område med betydning for revisorenes/revisjonsselskapenes internkontroll er hvitvaskingsloven med tilhørende forskrifter som trådte i kraft fra 1.1.2004. Kvalitetskontrollen vil stille spørsmål om og hvordan revisorer/revisjonsselskaper har etablert forsvarlige interne kontroll- og kommunikasjonsrutiner som sikrer oppfyllelse av undersøkelsesplikten, og hvorvidt det er utpekt en person på ledelsesnivå som påser at nødvendige rutiner er etablert og blir etterfulgt.
Fokus på konklusjoner
For å bidra til å øke kvaliteten på revisjonen vil kvalitetskontrollen ha fokus på revisors konklusjoner og hvilket grunnlag disse bygger på. Dette betyr oppfølging av kravene i revisjonsstandardene til utvalgsbaserte kontrollmetoder både for systemtester og substanskontroller. I dette ligger den plikt revisor har til å kartlegge og vurdere utformingen av foretakets interne kontroll for å foreta foreløpig vurdering av kontrollrisikoen på påstandsnivå i henhold til RS 400 «Risikovurdering og intern kontroll». Dette gjelder uavhengig av om revisor velger å bygge på internkontrollen eller ikke.
Utforming av internkontroll
Kartleggingen og vurderingen av den interne kontrollens utforming har også en annen viktig funksjon. Den gjør revisor i stand til å vurdere om det er representativitet i den delen av regnskapet som vurderes (Representativitet i populasjonen/delpopulasjonen). Eksempel på stratifisering av populasjonen årsregnskapet er inndeling i transaksjonsklasser og estimater. Det er kun når det er representativitet i populasjonen som kontrolleres at det er mulig for revisor å uttale seg om totalen basert på et utvalg (projisere). Dette påvirker vurdering av funn og revisors konklusjoner for både test av kontroller og substanskontroller. Når en revisor uttaler seg om deler av et regnskap basert på utvalgstesting, gjelder kravene i RS 530 «Representativ testing og andre utvalgsbaserte kontrollmetoder». Standarden gjelder både for statistisk og ikke-statistisk testing.
Etterlevelse av bokføringsregler
Ved revisors kartlegging og vurdering av utformingen av den interne kontrollen inngår også vurdering av etterlevelse av bokføringsreglene med hensyn til registrering, dokumentasjon, oppbevaring mv. Revisor avgir i sin revisjonsberetning en positiv konklusjon med høy sikkerhet for at ledelsen etterlever dette regelverket. Dette innebærer krav til revisor om å dokumentere planlagt og utført arbeid for å kunne trekke denne konklusjonen. Igjen er sammenhengen mellom handlinger, vurderinger, konklusjoner og rapportering sentral. Det er bare krav om separate revisjonshandlinger i den grad målsettingen ikke blir oppfylt ved de øvrige revisjonshandlinger som gjøres. Som eksempel kan nevnes at ved revisjon av transaksjonsklasser bør revisor vurdere hvordan transaksjonene oppstår, registreres, behandles og rapporteres. Vurderingen vil inkludere kontroll av kontrollspor (både transaksjonsspor og dokumentasjonsspor) og at alle pliktige opplysninger er registrert og dokumentert.
Revisjonsbevis
Kvalitetskontrollen vil sette fokus på revisors arbeid i de tilfellene han i stor grad må bygge på revisjonsbevis med den laveste bevisverdien, nemlig bevis innhentet gjennom samtaler med ledelsen. Revisjon er å etterprøve ledelsens påstander, og revisor skal utvise en profesjonelt skeptisk holdning. Etterprøving av ledelsens uttalelser er helt sentralt for å etterleve kontrollprinsippene som ligger som basis i RS 240 «Revisors oppgaver og plikter til å vurdere misligheter og feil ved revisjon av regnskap» og RS 500 «Revisjonsbevis».
Ved revisjon av komplekse regnskapsprinsipper og transaksjoner, vesentlige estimater på fremtidige kontantstrømmer, vesentlige transaksjoner med nærstående parter og fortsatt drift-problematikk, kan det være vanskelig å innhente gode revisjonsbevis, og revisor må i stor grad basere seg på uttalelser fra ledelsen. Revisors evne til etterprøving vil i stor grad knyttes til kunnskap om virksomheten og gjennom dette identifisering av risikofaktorer som bør hensyntas i regnskapet. Sentrale standarder for revisor å etterleve blir RS 310 «Kunnskap om foretakets virksomhet» og RS 240 «Revisors oppgaver og plikter til å vurder misligheter og feil ved revisjon av regnskap» som sammen danner grunnmuren som RS 540 «Revisjon av estimater», RS 550 «Nærstående parter» og RS 570 «Fortsatt drift» bygger på. RS 580 «Uttalelser fra ledelsen» er også selvsagt sentral i slike tilfeller. Kvaliteten av revisjon bli etterprøvd basert revisors dokumentasjon.
Audit Risk Standards
IFAC har i 2003 vedtatt noen nye revisjonsstandarder under samlebetegnelsen «Audit Risk Standards». Disse foreligger ennå ikke i norsk versjon, men er tilgjengelig på www.ifac.org/IAASB/. Kravene vil imidlertid tidligst gjelde fra 1.1.2005 i Norge. De nye risikostandardene stiller mer eksplisitte krav til sammenheng mellom identifisert risiko, selskapets kontrolltiltak, revisors risikovurdering, revisors handlinger og konklusjoner, samt dokumentasjonen av dette. Det kan gjøre det lettere å etterprøve om revisjonsstandardene etterleves. Dette vil få betydning for kvalitetskontrollens arbeid og ved vurdering av god revisjonsskikk i eventuelle rettssaker etter 2005.
Avslutning
Norske revisorer har over flere år med kvalitetskontroll og tilsyn fra Kredittilsynet vist at de holder et høy faglig nivå. Det er derfor i revisorenes egen interesse å forbedre dokumentasjonen på de områdene som er angitt ovenfor. I den forbindelse er kunnskap om innholdet, prinsippene og tankeprosessene helt nødvendig. Det er også viktig å fokusere på kvaliteten av innholdet i dokumentasjonen og ikke omfanget av den. Det er det som revisor blir målt på ved kvalitetskontroll eller rettssaker. Kvalitetskontrollen vil derfor kunne være en god bidragsyter for den enkelte oppdragsansvarlige revisor til å øke kvaliteten både på revisjonen og dokumentasjonen.


