


Internasjonal skatt og avgift
Siden er utarbeidet av skatterådgiverne Adrian Dobloug Høidahl og Synne Hurum Austmo, begge Deloitte Advokatfirma.
Island – forslag til statsbudsjettet 2024

12. september la finansdepartementet på Island frem forslag til statsbudsjett for 2024. Budsjettet har blant annet som siktemål å avhjelpe høy inflasjon i landet og prioritere utvikling av infrastruktur og offentlige tjenester. Det er blant annet foreslått å oppjustere personfradraget for individer til ISK 5 000 pr. måned, midlertidig å øke selskapsskattesatsen med 1 %, og gjeninnføre hotellovernattingsskatten som tidligere ble avskaffet som følge av COVID-19.
Ukraina – forslag om skattelette
Etter nåværende regler skal organisasjoner som engasjerer frivillige i sitt arbeid, sikre at skatt på forsikringspremier knyttet til livs- og helseforsikringsordninger for frivillig ansatte blir betalt. Ukraina har foreslått enkelte unntak i denne ordningen. Forslaget innebærer blant annet at engangsutbetalinger i forbindelse med dødsfall eller funksjonshemming til frivillige som følge av skade påført under det frivillige arbeidet, dersom det frivillige arbeidet ble utført for å bidra til forsvar av Ukraina, ikke inngår i mottakers skattepliktige inntekt.
Sverige – forslag til statsbudsjettet 2024
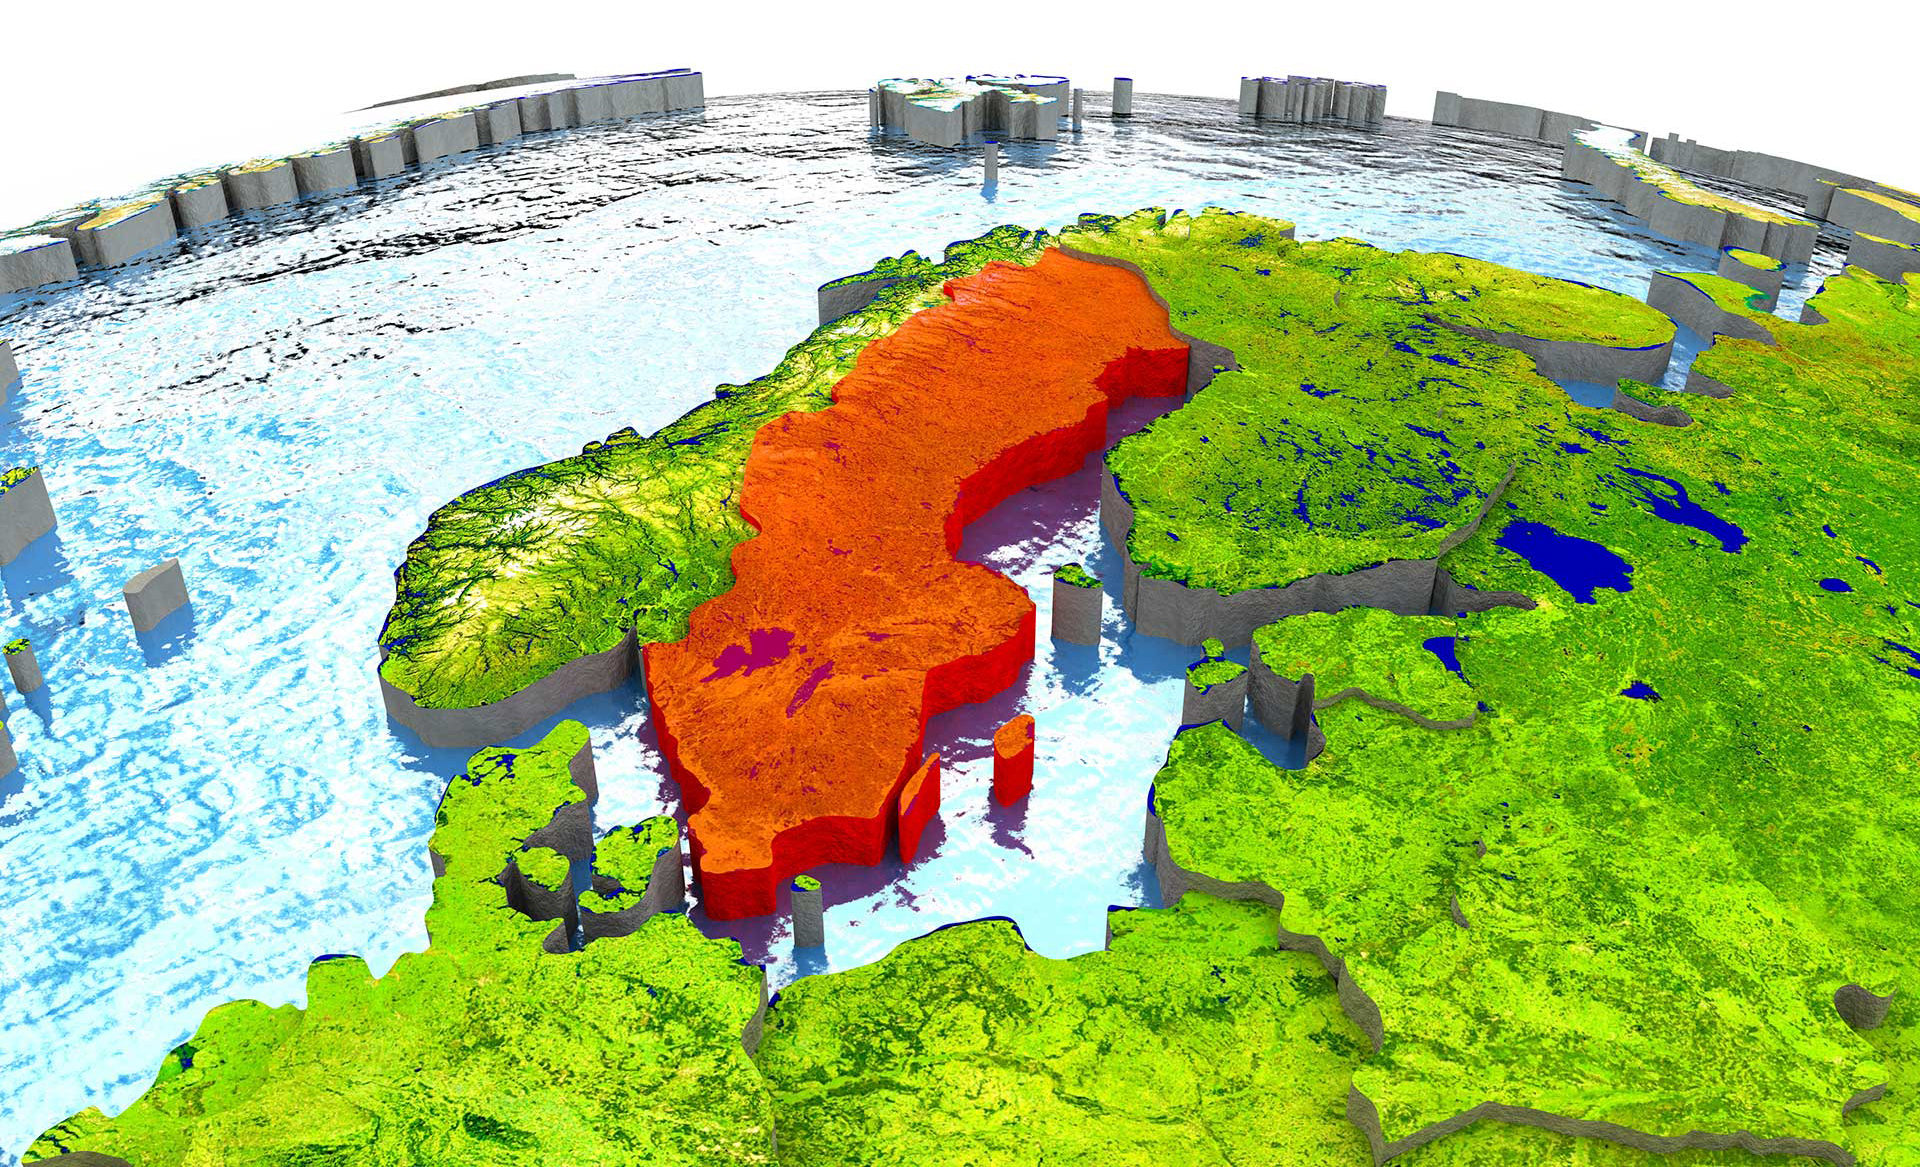
Sverige har også lagt frem sitt forslag til statsbudsjett for det nye året. Det er foreslått enkelte endringer i inntektsskatteretten, herunder en reduksjon i skattebelastning for personer med lav og gjennomsnittlig inntekt for å øke kjøpekraften til disse gruppene. Det er likevel foreslått å ikke heve innslagspunktene til de ulike skattesatsene for slik å bøte på reduksjon i skatteprovenyet som følge av de foreslåtte endringene.
Romania – forslag om minimumsskatt på omsetning og inntekt
Det rumenske finansdepartementet la frem et lovforslag for å sikre Romanias økonomiske vekst i et langsiktig perspektiv. Blant hovedpunkter i forslaget er å pålegge en skatt for selskaper basert på omsetning dersom den er over EUR 50 000 000, på nærmere vilkår. Videre er det foreslått at banker betaler en tilleggsskatt på 1 % av sin omsetning. Selskaper med en inntekt på under EUR 60 000 foreslås fremdeles å være underlagt en tilleggsskatt på 1 %, mens selskaper som overskrider denne inntekten, foreslås å bli skattlagt med forhøyet sats på 3 %.
Brasil – forslag om å forenkle merverdiavgifts-systemet
Brasil har et av verdens mest komplekse merverdiavgiftssystemer. På bakgrunn av dette har det i flere år vært diskutert om systemet skulle endres. Etter nesten tre tiår med diskusjoner godkjente Underhuset i Parlamentet 6. juli 2023 endelig et forslag om å forenkle merverdiavgiftssystemet i Brasil. Forslaget er nå oppe til vurdering i Overhuset i Parlamentet. For at endringen skal gjennomføres, må forslaget få tre femtedels flertall i Overhuset i to runder. Dersom forslaget blir godkjent, vil det bli færre satser, et lavere skattetrykk og forenklede mva-meldinger. Forslaget innebærer blant annet å erstatte de fem eksisterende indirekte skattene med to hovedskatter, i tillegg til en særavgift. Dersom forslaget blir vedtatt vil endringene tre i kraft fra 2026.
Ghana – innføring av forhåndsbetaling av mva ved import
Med virkning fra 6. juni 2023 innførte ghanesiske myndigheter en ordning med obligatorisk forhåndsbetaling av merverdiavgift ved import for ikke mva-registrerte importører. Dette er ikke en ny skatt i Ghana, men et verktøy for å sikre at virksomheter som er registreringspliktige, registrerer seg og beregner mva. Formålet er altså å få flere registreringspliktige virksomheter til å registrere seg. Ordningen vil gi virksomheter et insentiv til å registrere seg, idet forhåndsbetaling av mva ved import vil gi negative kontantstrømvirkninger.
Finland – nye retningslinjer for avgiftsbehandling av parkeringsplassutleie
Finske skattemyndigheter kom 5. juli 2023 med nye retningslinjer for avgiftsbehandlingen av leie av parkeringsplasser for kjøretøy. I retningslinjene ble det blant annet slått fast at lading av elektriske kjøretøy i forbindelse med leie av parkeringsplass var en separat ytelse, omsetning av en vare, for avgiftsformål. Dette betyr at selskaper som tilbyr elbil-lading som en del av parkeringsplassutleien nå må beregne 24 % mva. Videre uttalte finske skattemyndigheter at leie av parkeringsplasser i seg selv også i utgangspunktet er underlagt 24 % mva.


