


Internasjonal skatt og avgift
Siden er utarbeidet av skatterådgiverne Olav Kregnes og Adrian Dobloug Høidahl, begge Deloitte Advokatfirma.
USA – utvidelse av skatteunntaksordning for skogbrannofre

Skogbranner har herjet i California i sommer, særlig etter hetebølgen som pågikk fra slutten av august til midten av september. Som følge av dette har California Department of Tax and Fee Administration oppdatert oversikten som viser fylker i staten hvor man kan få særskilte unntak fra reglene om skatterapportering. Unntakene består av en tre måneders forlengelse for skatterapporterings- og betalingsfristene; unntak fra eventuell mulkt som følge av manglende rapportering og innlevering; samt vederlagsfri tilsendelse av nye kopier av skattepapirer som har blitt borte som følge av brannene.
Ukraina – forslag til skatteinsentiv
Et forslag, utarbeidet av ukrainske myndigheter og presentert 24. august, søker å gi skatteinsentiver for bruk av biologisk brennstoff, for å stimulere til økt bruk av dette. Forslaget går ut på å innføre unntak for forurensningsskatten på CO2-utslipp fra slike typer drivstoff. Om forslaget godkjennes, vil det tre i kraft fra 1. juli 2023.
Polen – endringer i selskapsskatten
Det polske parlamentets underhus har godkjent forslag til endringer i selskapsskatten. Størsteparten av endringene knytter seg til reglene for minimumsnivået på inntektsskatt. Minimumsnivået ble opprinnelig innført 1. januar 2022, mens de vedtatte endringene vil tre i kraft fra 2024. Endringene går bl.a. ut på at beskatningen vil ta utgangspunkt i enten 1,5 % av inntekten, inkludert passive inntekter og inntekter fra immaterielle rettigheter, eller 3 % av all inntekt unntatt kapitalinntekter, etter skattyters ønske. Videre vil selskaper med resultat under EUR 2 000 000, selskaper hvor hovedvekten av inntjeningen stammer fra helsetjenester, samt selskaper under likvidasjon, restruktureringsprosesser eller konkursbehandling, være unntatt fra minimumsnivået.
Storbritannia – regelendringer ved handel med utviklingsland
Regjeringen i Storbritannia offentliggjorde 15. august 2022 at det gjøres endringer i spesialregler for handel med utviklingsland, ved utvidelse av allerede gunstige ordninger for toll av avgifter ved grenseoverskridende handel. Endringene vil innebære at 85 % av alle varer vil kunne innføres til Storbritannia fra utviklingsland uten at det vil påløpe toll og særavgifter. Ordningen gjelder for 18 land som er definert av verdensbanken.
Ghana – innføring av forenklet registrering for e-commerce-aktører
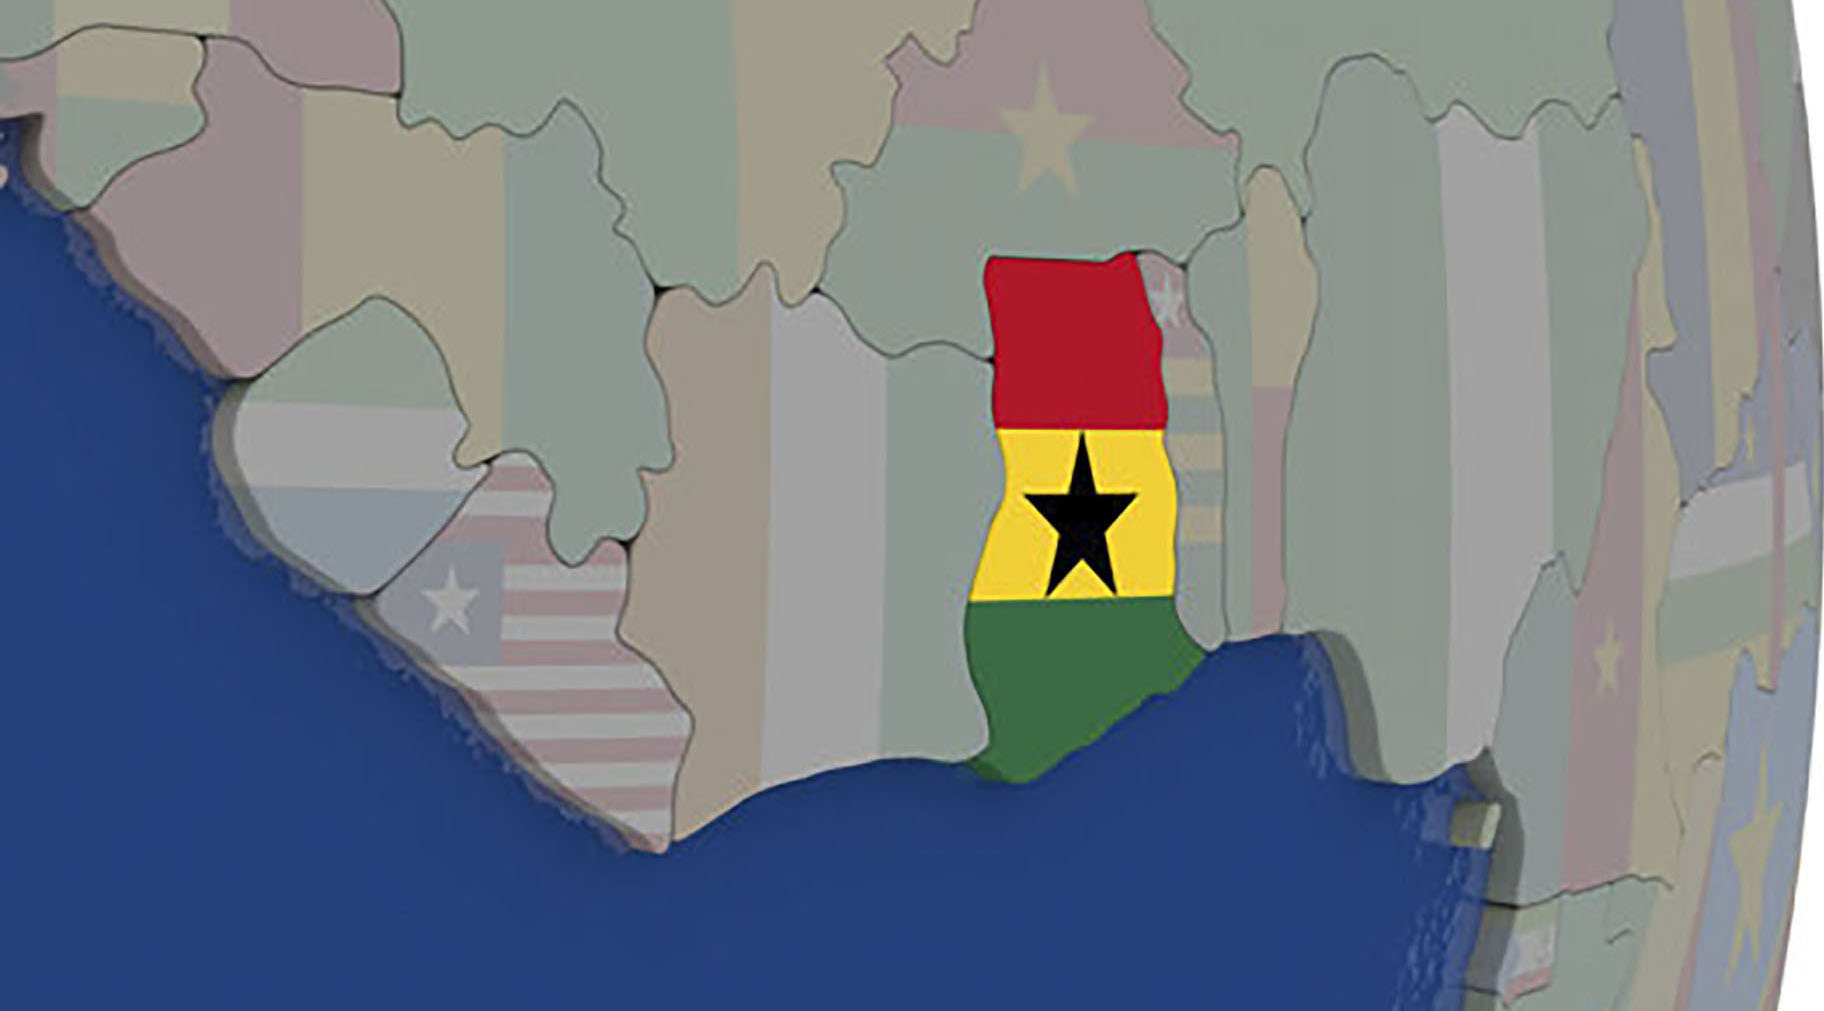
Ghana har innført en forenklet elektronisk registreringsportal for utenlandske selgere av elektroniske tjenester. Den forenklede løsningen kommer etter at det ble innført avgiftsplikt ved salg av elektroniske tjenester til forbrukere i Ghana og er ment å gjøre det lettere for utenlandske selgere å oppfylle sine avgiftsforpliktelser. Avgiftsplikten gjelder for de fleste elektroniske tjenester og er i tråd med en felles strategi som tidligere er kommunisert av blant annet OECD.
Luxembourg – midlertidig reduksjon av momssatser
Regjeringen i Luxembourg har offentligjort at de har kommet til enighet med arbeidsgivere og fagforeninger om en midlertidig reduksjon av alle momssatser med 1 %. Reduksjonen er et tiltak for å motvirke sterk inflasjon. Det er foreløpig ikke bestemt når reduksjonen vil tre i kraft, men det er sendt en generell anmodning til alle virksomheter om å tilpasse økonomisystemer, kontrakter og faktureringsrutiner for å kunne implementere reduksjonen på kort varsel.
Spania – midlertidig reduksjon av momssats på naturgass
Spania har innført en midlertidig reduksjon av momssatsen på omsetning av naturgass med virkning for fjerde kvartal 2022. Satsen reduseres fra 22 % til 5 % og er et tiltak for å motvirke den betydelige økningen i energipriser til forbrukere. I tillegg til naturgass omfattes biomassebriketter og ved til bruk for brensel.


