


Ofte stilte spørsmål
Tilleggsutbytte og formuesskatt
Kategori: Skatt, foretaksrett
Spørsmål: Nina eier Eiendom AS og selskapet vedtok et tilleggsutbytte på fem millioner kroner i desember år 1. Det ble samtidig vedtatt at utbyttet først skulle utbetales i januar år 2. Utbyttet ble inntektsført i skattemeldingen til Nina i år 1, men hun tok det ikke med som formue i år 1.
Har Nina vurdert dette korrekt og hvordan blir virkningen for henne i år 2?
Svar: Ja, dette er korrekt vurdert.
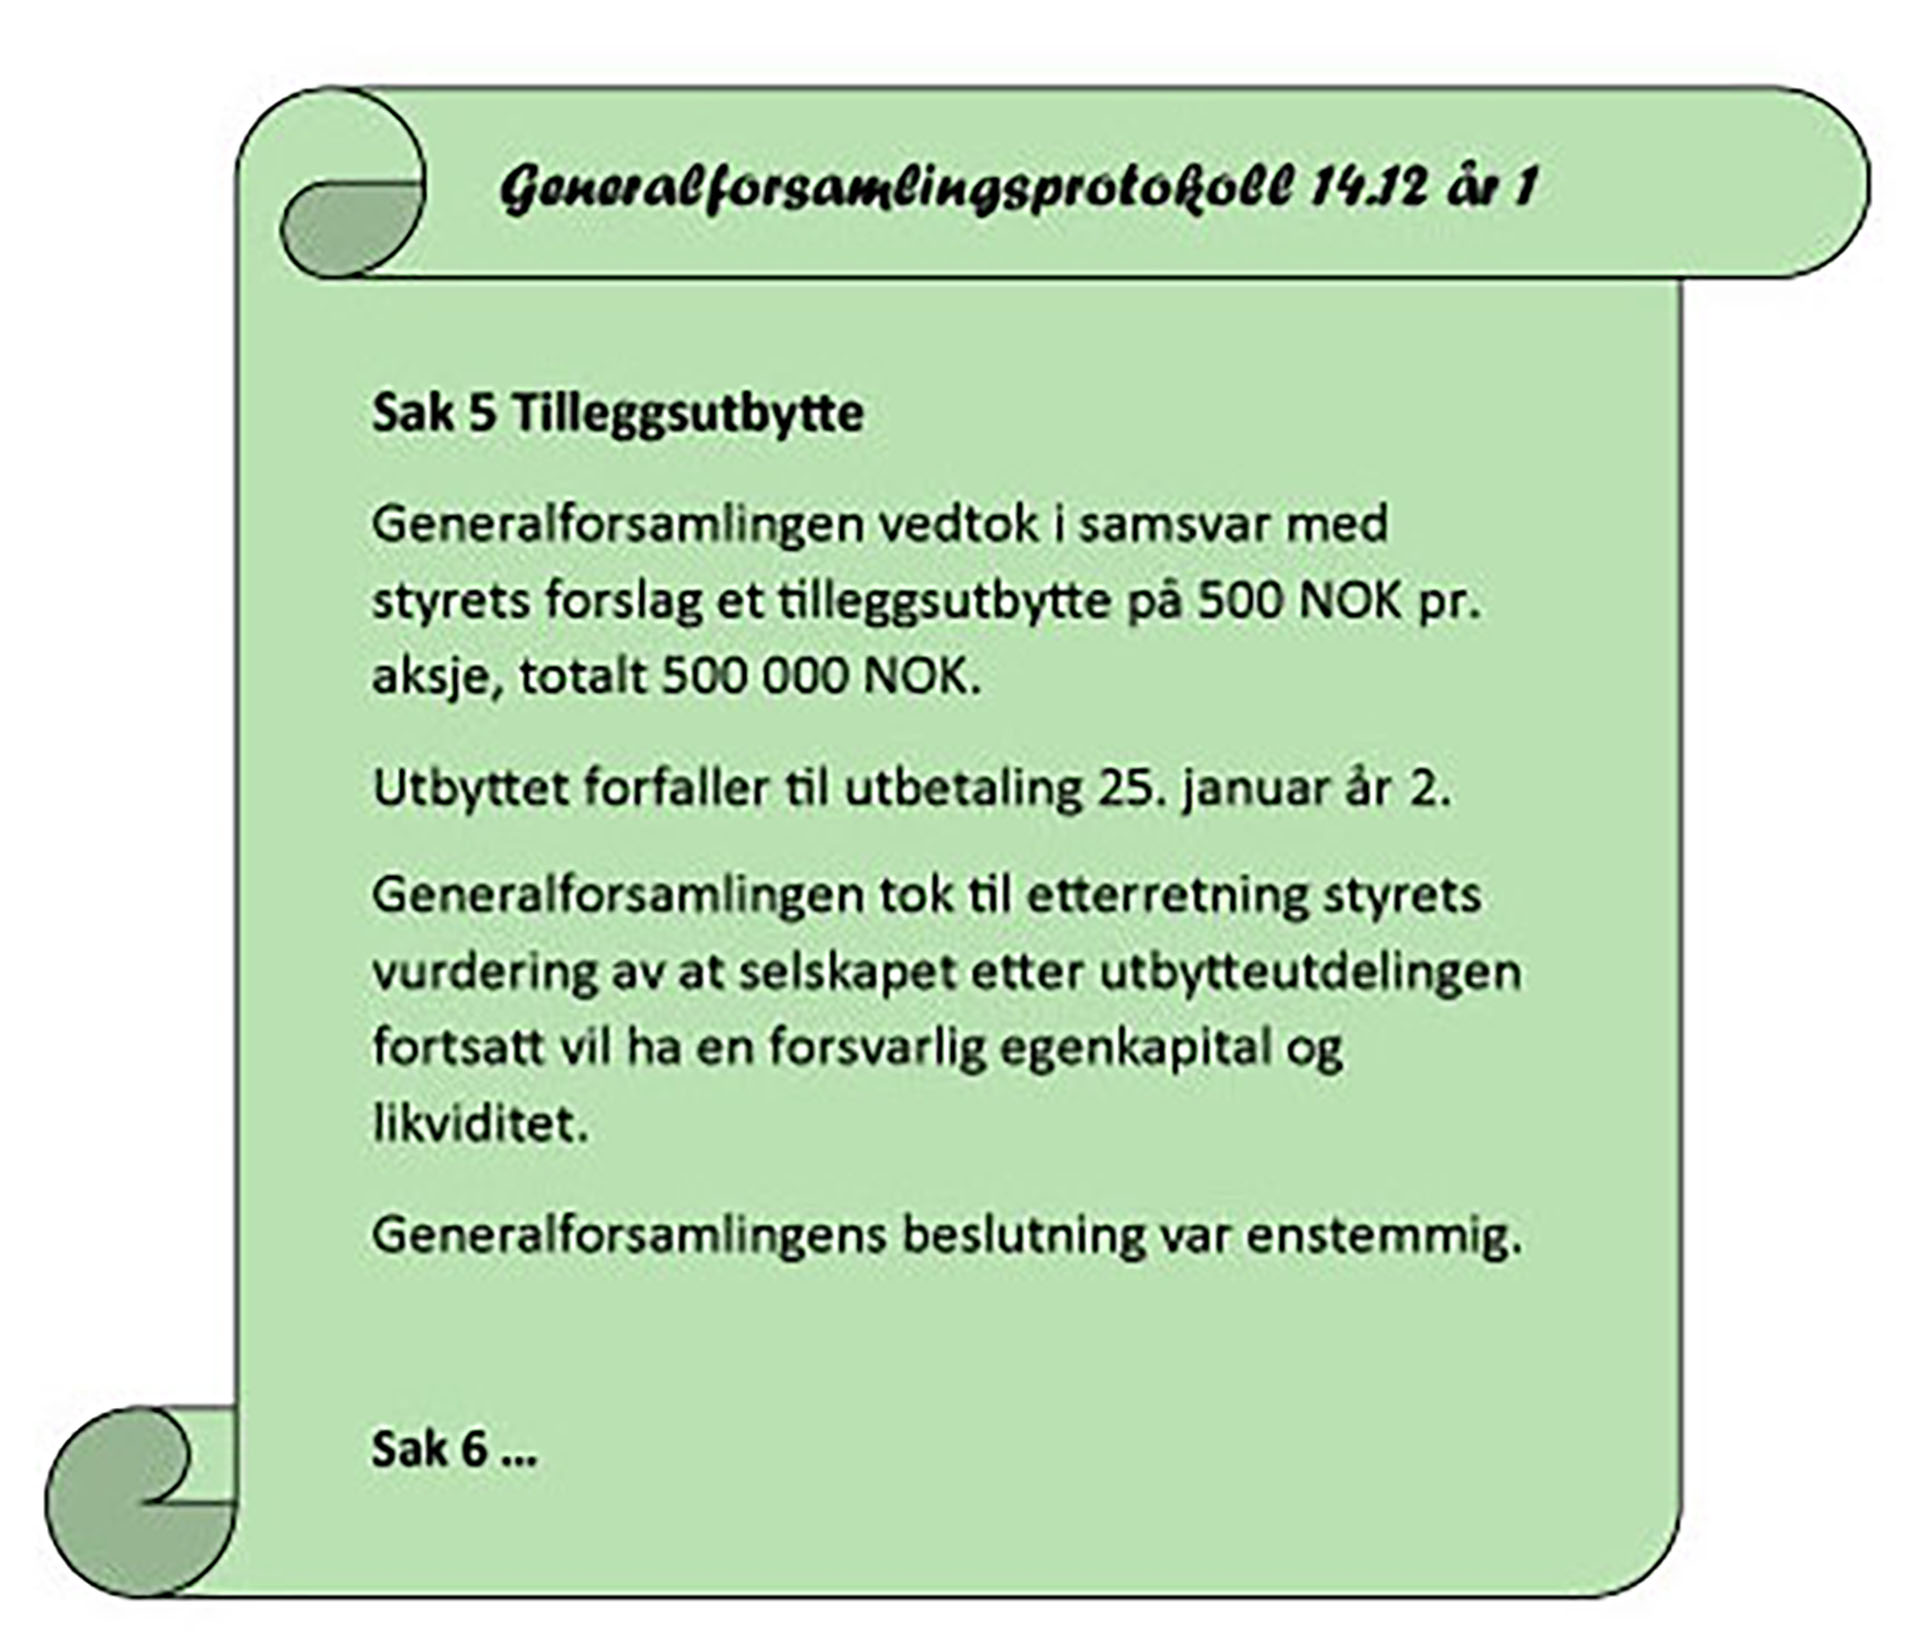
Inntektsføring i skattemeldingen til Nina i år 1:
Det oppstår en ubetinget rett på utbytte på tidspunktet for generalforsamlingens vedtak i desember år 1, jf. skatteloven § 14-2 (1).
Formuesfastsettelsen i år 1:
Det følger av skatteloven § 4-2 (1) bokstav d at utbytte som ikke er forfalt til betaling, heller ikke skal medregnes som formue for mottaker.
Formuesfastsettelsen i år 2:
Ved formuesfastsettelsen i år 2 skal Ninas aksjer i utgangspunktet verdsettes til selskapets formuesverdi 1. januar i år 2, jf. skatteloven § 4-12 (2). Det følger av skatteloven § 4-3 (1) bokstav d at et utbytte som ikke er forfalt, ikke er fradragsberettiget gjeld for selskapet ved formuesfastsettelsen. Beløpet på fem millioner kroner vil dermed inngå i verdien på Ninas aksjer.
Formuesfastsettelsen i år 2 dersom det er kapitalendringer i år 2:
Om Nina velger å gjennomføre en kapitalendring mv. i år 2, jf. skatteloven § 4-13 (1), vil verdsettelsestidspunktet imidlertid bli 1. januar i skattefastsettingsåret (år 3). Nina vil da kunne unngå at de fem millionene kommer med som formuesverdi på aksjene i både år 1 og år 2.
Kapitalendringer flytter verdsettingstidspunktet til utgangen av inntektsåret selv om det er skattemessige overveielser som har begrunnet kapitalendringen. Se Skattedirektoratets uttalelse 18. september 2009.
Rentefrie lån til aksjeselskaper
Kategori: Skatt
Spørsmål: Må det beregnes renter på lån til eget aksjeselskap?
Svar: I utgangspunktet ja.
Finansdepartementet har i en uttalelse inntatt i Utv. 1996 side 1147 gitt uttrykk for at aksjonæren kan beskattes for renter på rentefrie lån i medhold av skatteloven § 13-1.
Unntak
Det fremgår av uttalelsen at det kan tenkes unntak fra dette dersom selskapets kapitalsituasjon og likviditet er så dårlig at det ikke ville være i stand til å ta opp og betjene et lån i det kommersielle markedet. Det må i så fall sannsynliggjøres overfor skattemyndighetene at den svake økonomien i selskapet skyldes objektive forretningsmessige forhold og ikke er en følge av interessefellesskapet.
Rentesats
Utgangspunktet i skatteloven § 13-1 er at rentesatsen skal settes lik markedsrenten, men for lån fra personlige skattytere kan renten settes lik skjermingsrenten på lån, jf. skatteloven § 5-22. Det er forutsatt i forarbeidene at partene kan tilpasse seg ved å avtale at rentesatsen skal være lik skjermingsrenten og dermed unngå ekstrabeskatning, jf. Ot.prp. nr. 92 (2004-2005) pkt. 1.9.3.
Oppdatert 5.5.2022 med presiseringen knyttet til rentesats.


