Internasjonal skatt og avgift
Siden er utarbeidet av skatterådgiverne Olav Kregnes og Adrian Doubloug Høidahl, begge Deloitte Advokatfirma.
Polen – skatteinsentiver til støtte for Ukraina

Den polske regjeringen har vedtatt skatteinsentiver for å stimulere nødhjelp til Ukraina. Insentivene innebærer unntak fra skatt på arv og gaver donert til ukrainske flyktninger, oppad begrenset til 4902 PLN pr. giver i løpet av en femårsperiode. Dette insentivet varer frem til 31. desember 2022. Donasjoner gitt til kvalifiserte organisasjoner er fradragsberettiget i inntekt, oppad begrenset til 6 % av årlig inntekt for personer og 10 % for selskaper.
Danmark – inntekt fra NFT-er ansett som næringsinntekt
7. mars 2022 avsa det danske Skatterådet beslutning i en sak om inntekt fra unike, digitale kunstverk (Non-Fungible Tokens, såkalte «NFT-er») er å anse som næringsinntekt eller arbeidsinntekt. Den skattepliktige jobbet som software-utvikler og utarbeidet digitale kunstverk på si. I 2021 begynte skattepliktige å selge NFT-er. Skattepliktige solgte langt flere kunstverk enn tidligere, og genererte inntekt tilsvarende ti ganger inntekten fra utviklerjobben. Skatterådet konkluderte med at inntekten skulle skattlegges som næringsinntekt tatt i betraktning skattepliktiges intensjoner, profesjonalitet og inntekt av salget.
Pakistan – skatteinsentiver for industriutvikling
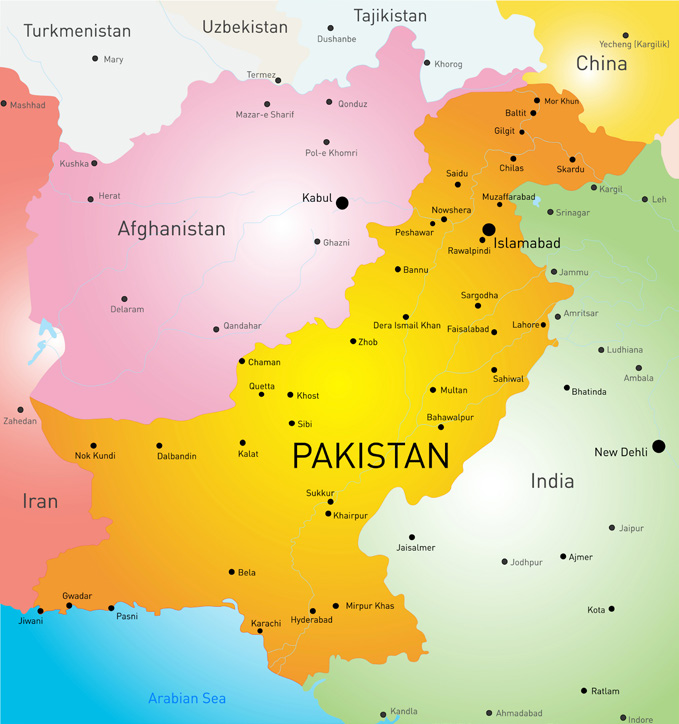
Pakistanske myndigheter har kunngjort flere insentiver for å fremme investeringer i landets industri. Et tiltak retter seg mot å gi selskap adgang til å fremføre underskudd fra ervervet industriselskap dersom det ervervede selskapet oppfyller nærmere angitte kriterier, eller etter en konkret vurdering blir erklært som egnet for insentivet av offentlige myndigheter. Det ervervede selskapet må bl.a. fortsette virksomheten i fem år. Et annet tiltak retter seg mot personer med formuer som er unndratt skatt. Slike skattepliktige blir gitt skatteamnesti om de investerer formuen i industrivirksomhet, på nærmere angitte vilkår.
UAE – søknadsperioden for mva-refusjon for 2021 er åpen
Fra og med 1. mars 2022 kan virksomheter som ikke er etablert og avgiftspliktig i de forente arabiske emirater, søke om refusjon av merverdiavgift som er pådratt i 2021. Myndighetene har fastsatt at det kun er selskaper som er etablerte i 25 spesifiserte land som kan søke refusjon av merverdiavgift som er pådratt i 2021, og Norge inngår her som kvalifisert land. Som vanlig ved søknad om refusjon, er det krav til oppfyllelse av nærmere fastsatte dokumentasjonskrav, og det er kun når den lokalt pådratte merverdiavgiften totalt for 2021 overskrider beløpsgrensen på AED 2000 (ca. NOK 4 900) at refusjon vil innvilges. Fristen for å søke refusjon for 2021 er 31. august 2022.
Klassifiseringskoder i HS-systemet fra 1. januar 2022
Det harmoniserte systemet («HS») for klassifisering av varer som fastsettes av Verdens tollorganisasjon oppdateres hvert femte. år, og er nå oppdatert med virkning fra 1. januar 2022. Systemet er først og fremst av interesse ved import og eksport av varer. Alle varer har en HS-kode, som i de fleste jurisdiksjoner er bestemmende for blant annet toll- og avgiftssatser og om særavgifter, lisenskrav og importrestriksjoner kommer til anvendelse. Det ble totalt gjort 351 endringer i HS-systemet som trådte i kraft fra
1. januar.
USA – endringer av betydning for import og eksport
USA har gjennomført ulike endringer av betydning for import og eksport i perioden november 2021 – januar 2022. En av endringene gjelder fastsettelse av en kvote for import av stål og aluminium fra EU som, på gitte vilkår, nå vil kunne importeres uten såkalt «section 232» tilleggstoll som ble innført med virkning fra 1. juni 2018. Det er videre fastsatt importforbud av varer med opprinnelse eller tilknytning til Xinjang-regionen i Kina, for om mulig å motvirke menneskerettighetsbrudd mot uigurer. Endringer i HS-systemet er også implementert med virkning fra 1. januar 2022 (ref. ovenfor).