


Fokus på nedskrivninger
I denne artikkelen oppsummeres ulike observasjoner gjort i forbindelse med EYs årlige praksisundersøkelse.1 Vår undersøkelse viser at omfanget av opplysninger varierer betydelig mellom foretakene, herunder at klima i svært liten grad omtales i forbindelse med nedskrivningsvurderinger.
Regnskapsåret 2020 var et år uten store endringer i regnskapsstandardene. Med dette som bakteppe omfatter årets undersøkelse en studie av praksis for nedskrivningsopplysninger.*Denne artikkelen er basert på en mer utfyllende rapport om samme tema publisert på EYs nettsider, «Praksisundersøkelsen 2021».
Temaer og utvalg
I en årrekke har EY gjennomført praksisundersøkelsen, der regnskapsrapporteringen til de børsnoterte selskapene i Norge settes under lupen. Formålet er å bidra til å skape oversikt over praktisk anvendelse av IFRS og andre tilstøtende regelverk, samt utviklingstrender. I årets praksisundersøkelse og i denne artikkelen er nedskrivninger av varige driftsmidler og immaterielle eiendeler hovedtema. Omtale av indikatorer, herunder hvilken påvirkning klima og miljø og covid-19 har hatt, opplysninger om sensitiviteter, hvilke typer eiendeler som har blitt nedskrevet og utviklingen i nedskrivninger fra 2019 til 2020, er forhold vi har undersøkt nærmere.
Videre har vi undersøkt opplysninger om utsatte skattefordeler og formelle forhold som regnskapsspråk, presentasjonsvaluta, språk, publiseringstidspunkt, rapportomfang, delårsrapporteringsformat og opplysninger om utsatte skattefordeler. For mange av forholdene har vi sammenlignet praksis på Euronext Growth med tilsvarende praksis for andre selskaper på Oslo Børs. For en nærmere omtale av disse temaene vises det til vår rapport «Praksisundersøkelsen 2021» (www.ey.com/no_no/assurance/praksisundersokelsen-2021) på EYs nettsider («EY 2021» i det følgende).Vi har tatt utgangspunkt i regnskapene (konsernregnskap for de som utarbeider det og selskapsregnskap for de få som ikke utarbeider konsernregnskap) til selskapene notert på Oslo Børs’ hovedliste, Euronext Expand og Euronext Growth, med enkelte unntak (se EY 2021). Observasjonene er hentet fra selskapenes årsregnskaper for 2020, og 2019-tallene omtalt i denne rapporten er basert på sammenligningstallene i årsregnskapene for 2020.
Nedskrivninger
Nedskrivninger er et stadig tilbakevendende tema som de fleste selskapene må ta stilling til ved hver regnskapsavleggelse. Utbruddet av covid-19 har hatt betydelige følger for norsk næringsliv, og fremtidsutsiktene for mange har vært, og er fortsatt, usikre. Nedskrivninger var derfor også et særlig relevant tema i årsregnskapene for 2020.
I våre undersøkelser rundt nedskrivninger har vi tatt for oss de 197 selskapene på Oslo Børs som avla konsernregnskapet for 2020 etter IFRS, eller som ikke utarbeidet konsernregnskap, men som benyttet IFRS i selskapsregnskapet, uavhengig av hvilken markedsplass de var notert på.
Covid-19
IAS 36 Verdifall på eiendeler krever at et selskap ved hver regnskapsavleggelse vurderer om det foreligger indikasjoner på at eiendeler har falt i verdi. Dersom det foreligger slike indikatorer, må selskapet teste om det er behov for nedskrivninger. Selskapet må vurdere et bredt spekter av indikatorer, herunder endringer i selskapets markedsmessige eller økonomiske omgivelser. 133 av selskapene i utvalget i vår undersøkelse (67 %) har omtalt vurderingen av om det foreligger indikatorer på nedskrivning.
For 2019-regnskapet var pandemien en hendelse etter balansedagen uten regnskapsmessig effekt. I fjorårets praksisundersøkelse så vi derfor på selskapenes omtale av covid-19 i delårsrapporteringen for første kvartal 2020. Omtrent en tredjedel av selskapene i undersøkelsen omtalte covid-19 i forbindelse med målingen av eiendeler som driftsmidler og immaterielle eiendeler. Samtlige selskaper omtalte pandemien i delårsregnskapet for første kvartal 2020. 44 % av selskapene oppga at covid-19 hadde en negativ effekt på virksomheten, 2 % oppga at pandemien ga en positiv effekt, 6 % oppga at de hadde fått en blandet effekt, mens 48 % oppga at covid-19 ikke hadde vesentlig effekt. Denne tendensen fikk vi senere bekreftet i en gjennomgang vi gjorde av halvårsregnskapene for 2020 som vi gjennomførte i fjor høst.
Siden omtrent halvparten av selskapene i fjorårets praksisundersøkelse oppga negative effekter av covid-19, var det forventet at en høy andel av selskapene i utvalget ville identifisere nedskrivningsindikatorer i løpet av 2020.
Både den Den europeiske verdipapir- og markedstilsynsmyndighet (ESMA) og Finanstilsynet i Norge har i sine uttalelser om prioriterte områder ved kontrollen av årsregnskapene for 2020 trukket frem nedskrivninger av ikke-finansielle eiendeler som et område som de forventet ville bli påvirket av pandemien.
IAS 36 krever ikke eksplisitt at selskapene opplyser om hvilke nedskrivningsindikatorer de identifiserer, men Finanstilsynet inkluderte også indikatorer for nedskrivning som et underpunkt i oversikten over sine prioriteringer for 2020-regnskapet.
56 selskaper, eller 28 %, omtaler covid-19 i forbindelse med nedskrivningene i 2020-regnskapene. Nesten samtlige av disse oppgir covid-19-pandemien og dens effekter som en nedskrivningsindikator. Et eksempel på dette finnes i Jinhui Shipping and Transportation Ltds årsregnskap for 2020, som gjengitt i figur 1. Selskapet omtaler hvordan covid-19-pandemien medførte en reduksjon i selskapets inntekter, og at pandemien derfor ble vurdert å utgjøre en nedskrivningsindikator.
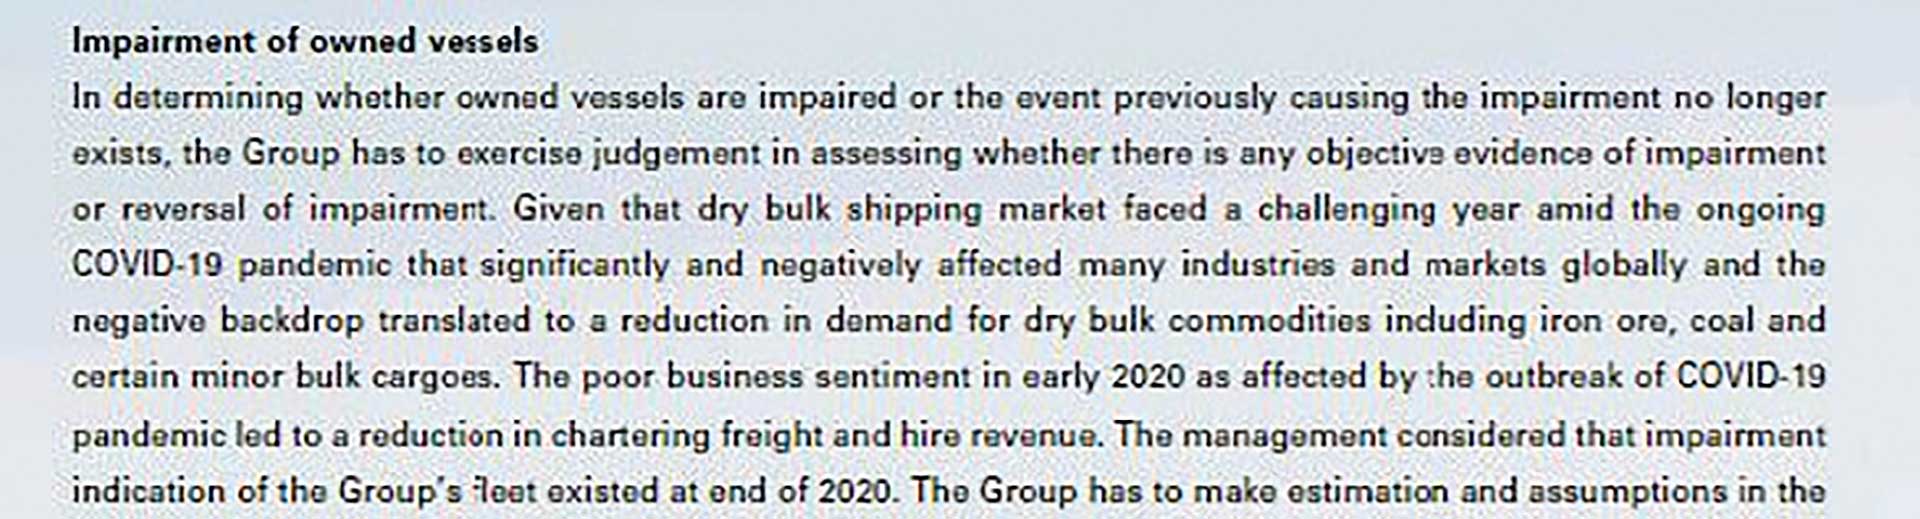
Figur 1 - Utdrag fra Jinhui Shipping og Transportations årsrapport for 2020.
Klima er i liten grad omtalt
Næringslivets bevissthet rundt klimarelaterte spørsmål har vært sterkt økende den siste tiden. Dette har blant annet gjort seg gjeldende gjennom økt interesse for grønne investeringer, som vist for eksempel gjennom flere overtegnede børsnoteringer av fornybarselskaper på Euronext Growth, og EU-taksonomien for bærekraftige investeringer. Videre har det vært en betydelig utvikling innenfor bærekraftsrapportering. IFRS-stiftelsen (IFRS Foundation) vurderer å etablere et internasjonalt standardsettende organ for bærekraftsstandarder, og EU arbeider parallelt med å utarbeide egne rapporteringsstandarder for bærekraft.
Klimarelatert informasjon kan imidlertid også være relevant innenfor rammene av finansregnskapet. Dette har IASB blant annet belyst gjennom en artikkel fra 2019, hvor styremedlem Nick Anderson skriver at opplysninger om hvordan klimarelaterte risikoer er hensyntatt i beregningen av gjenvinnbart beløp vil være relevante for brukerne av regnskapet dersom slike risikoer i vesentlig grad påvirker det gjenvinnbare beløpet. IASB utdypet i 2020 disse kravene gjennom opplæringsmateriale publisert på organisasjonens hjemmeside.
I dette materialet beskrives også hvordan klimarelaterte forhold i seg selv kan utgjøre nedskrivningsindikatorer, og at selskapene må opplyse om hvilke omstendigheter som forårsaket nedskrivningen, herunder klimarelaterte forhold.
På tross av denne økte bevisstheten rundt klimarelaterte forhold fra både ulike brukergrupper og standardsetter er det svært få selskaper som gir slike opplysninger i finansregnskapet. Av selskapene i utvalget er det kun fire (2 %) som beskriver konkret hvordan det er tatt hensyn til klima i nedskrivningstestene. Disse observasjonene sammenfaller godt med funn i Praksisundersøkelsen 2020, hvor det fremkom at svært få selskaper ga klimarelaterte opplysninger i regnskapet. På bakgrunn av dette er det mye som tyder på at selskapene notert på Oslo Børs enten anser klimarelaterte forhold som lite relevant for deres finansielle stilling og resultat eller foreløpig ikke har gjort inngående vurderinger av mulige effekter.
Finanstilsynet gjennomførte i 2020 et tematilsyn om bærekraftsrapportering, og slo blant annet fast at selskapene i liten grad opplyser om finansielle konsekvenser av risikoer knyttet til bærekraft og klimaendringer, og at få selskaper tar hensyn til mulige konsekvenser av klima i verdsettelse av eiendeler og forpliktelser.
Dette samsvarer godt med våre funn. Finanstilsynet har også omtalt temaet i sine prioriteringer for 2020-regnskapene.
Yara International ASA og Equinor ASA var blant de få selskapene som omtalte klimarisiko i forbindelse med nedskrivningsvurderinger. At akkurat disse to selskapene har gitt opplysninger om klimarisiko, er neppe tilfeldig, siden etterspørselen etter produktene disse selskapene selger, vil påvirkes kraftig av blant annet fremtidige miljøtiltak. Et utdrag fra Equinors omtale av klimarisiko i nedskrivningstestene er gjengitt i figur 4 på neste side.
I noten om estimatusikkerhet beskriver Yara blant annet hvordan risikoer og muligheter som følge av klimaendringer og myndigheters klimainitiativer har blitt hensyntatt i nedskrivningsvurderingen, som vist i figur 2. Videre beskriver selskapet at EU-initiativet, som er omtalt som European Green Deal, og at det er tatt hensyn til de estimerte virkningene av dette i nedskrivningstestene for konsernets virksomhet i Europa.
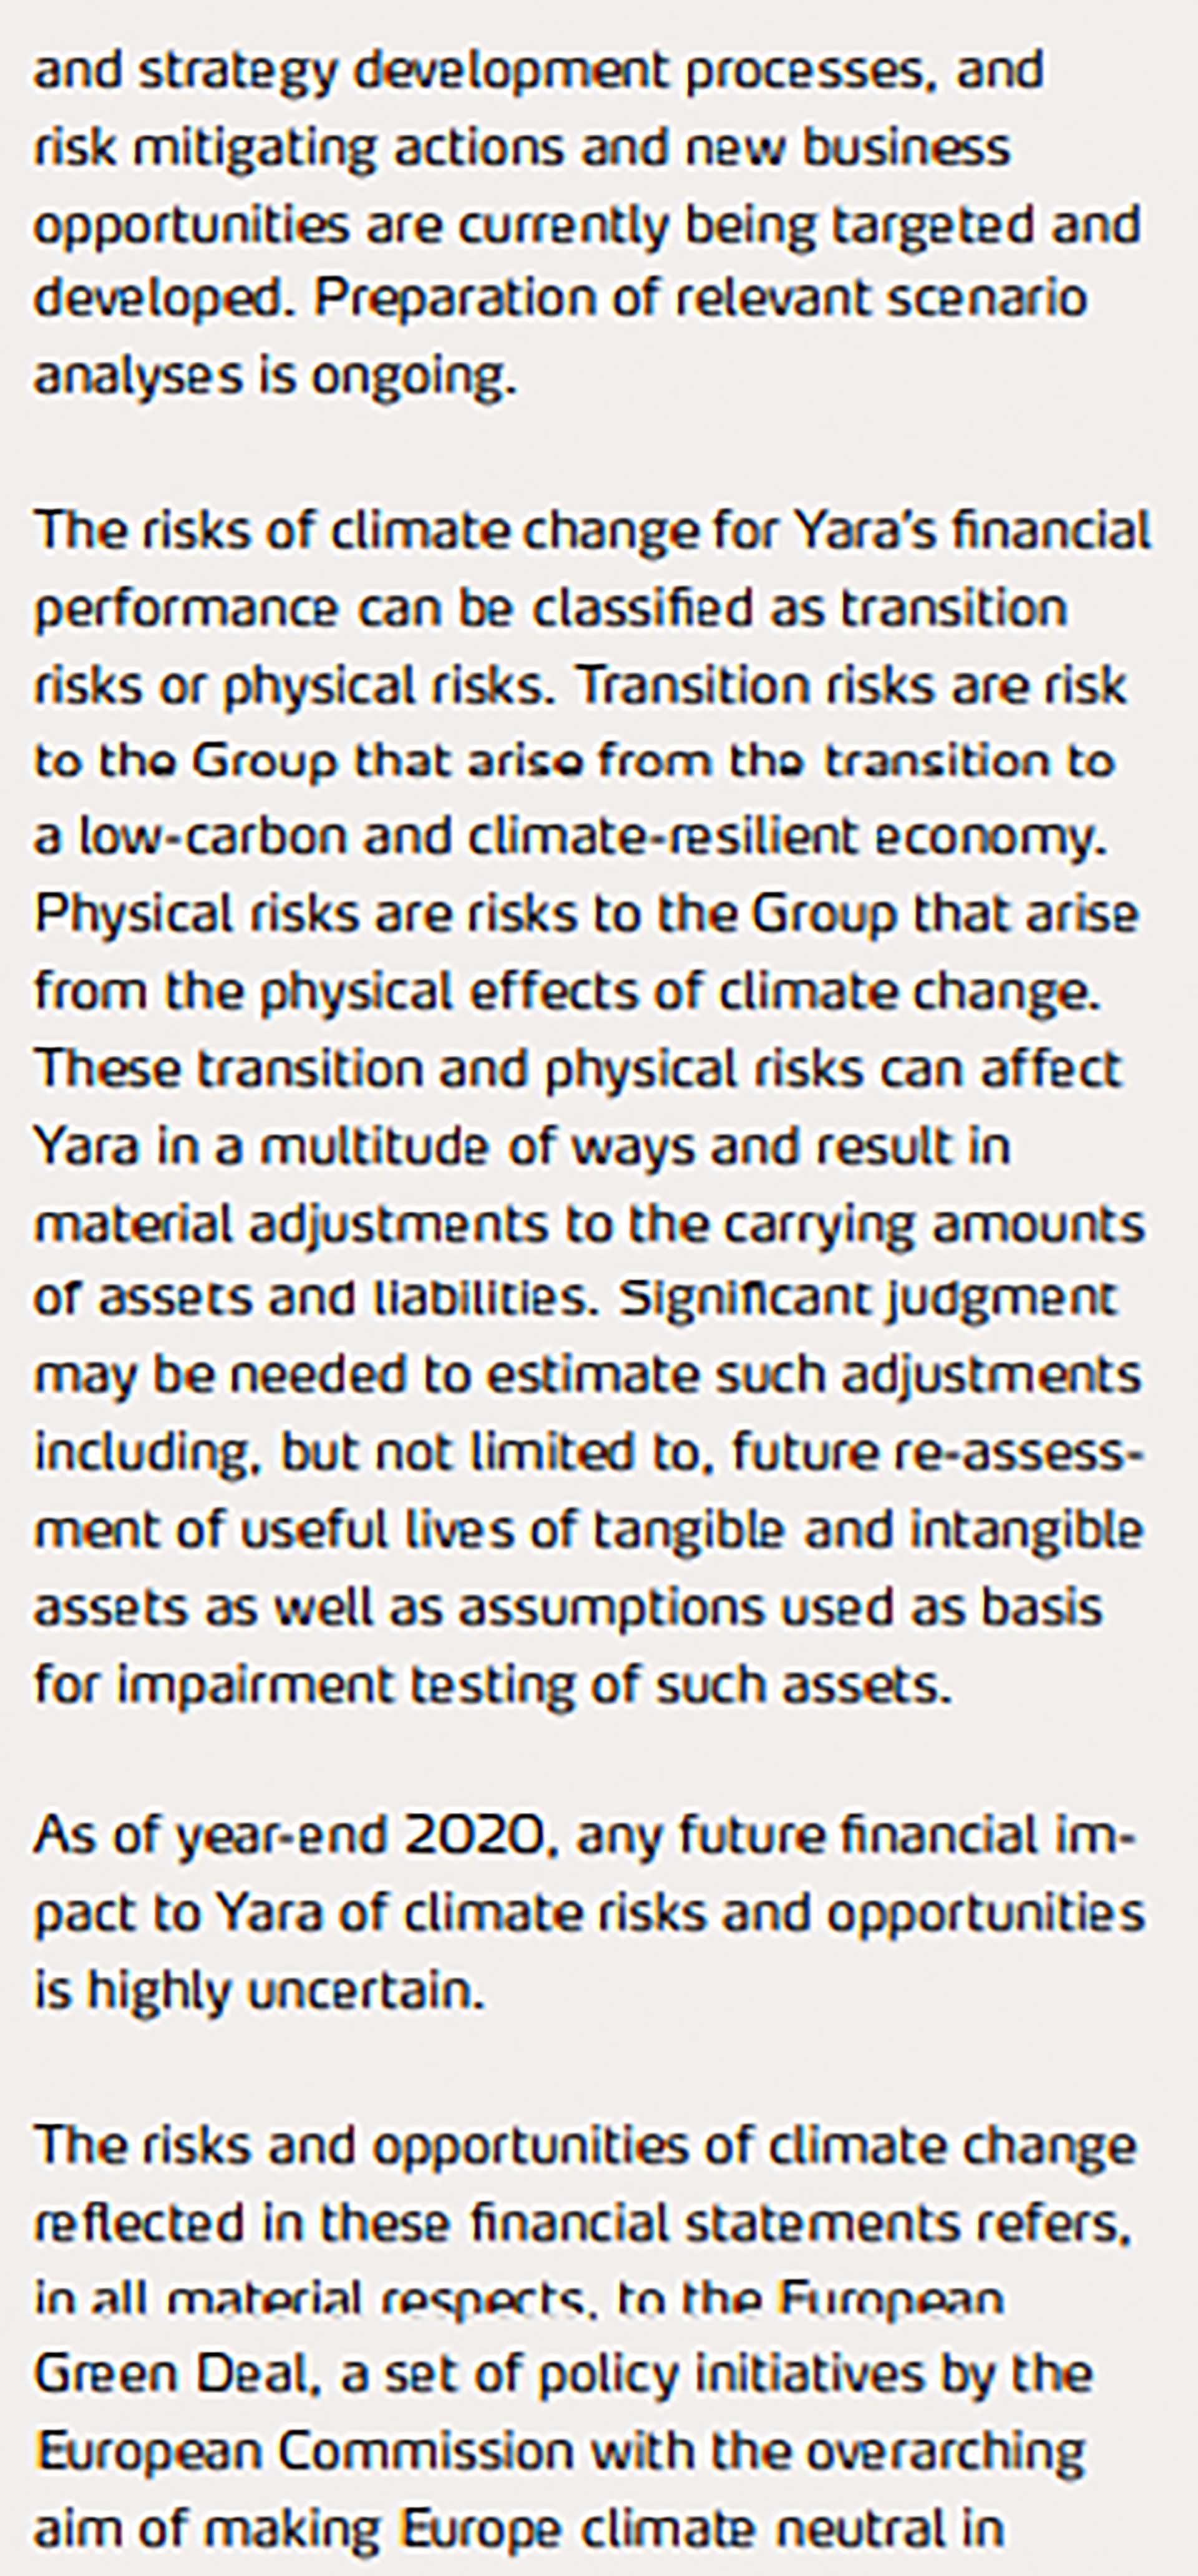
Figur 2 – Utdrag fra Yaras årsrapport for 2020.
Hvilke eiendeler ble nedskrevet?
Utviklingen av nedskrivninger gir en indikasjon på selskapenes finansielle situasjon. 85 selskaper, eller 43 %, hadde nedskrivninger i 2020. Det samme tallet var 75 (38 %) i 2019, en økning på fem prosentpoeng. Selskapene som hadde nedskrivninger i 2020, skrev i gjennomsnitt ned 11 % av totalkapitalen sin. Dette er en oppgang fra 7 % i 2019, og dermed er det ikke bare antallet selskaper som har økt, men også den relative størrelsen på nedskrivningene som andel av selskapenes samlede eiendeler.
Som beskrevet over oppga et betydelig antall selskaper i årsregnskapene for 2020 at covid-19-pandemien var en nedskrivningsindikator. Som nevnt over var pandemien i 2019-regnskapet en ikke-justerende hendelse etter balansedagen.
Med dette som bakteppe er det rimelig å forvente en økning i omfanget av nedskrivninger, særlig siden nesten halvparten av selskapene vi undersøkte i fjorårets praksisundersøkelse opplyste at de ble negativt påvirket av pandemien. Denne forventningen bekreftes langt på vei av våre funn, som vist i figur 3, som viser fordelingen av eiendeler som ble nedskrevet i 2020 og 2019.
35 selskaper (18 %) hadde nedskrivninger av andre immaterielle eiendeler enn goodwill i 2020, opp fra 31 (16 %) i 2019. Videre gjennomførte 64 (33 %) av selskapene nedskrivninger på driftsmidler som er innenfor virkeområdet til IAS 16 Eiendom, anlegg og utstyr, en økning fra 54 (28 %) i 2019. 15 (8 %) av selskapene opplyste om at de hadde gjennomført nedskrivninger av bruksrettseiendeler, en økning fra 8 (4 %) i 2019.
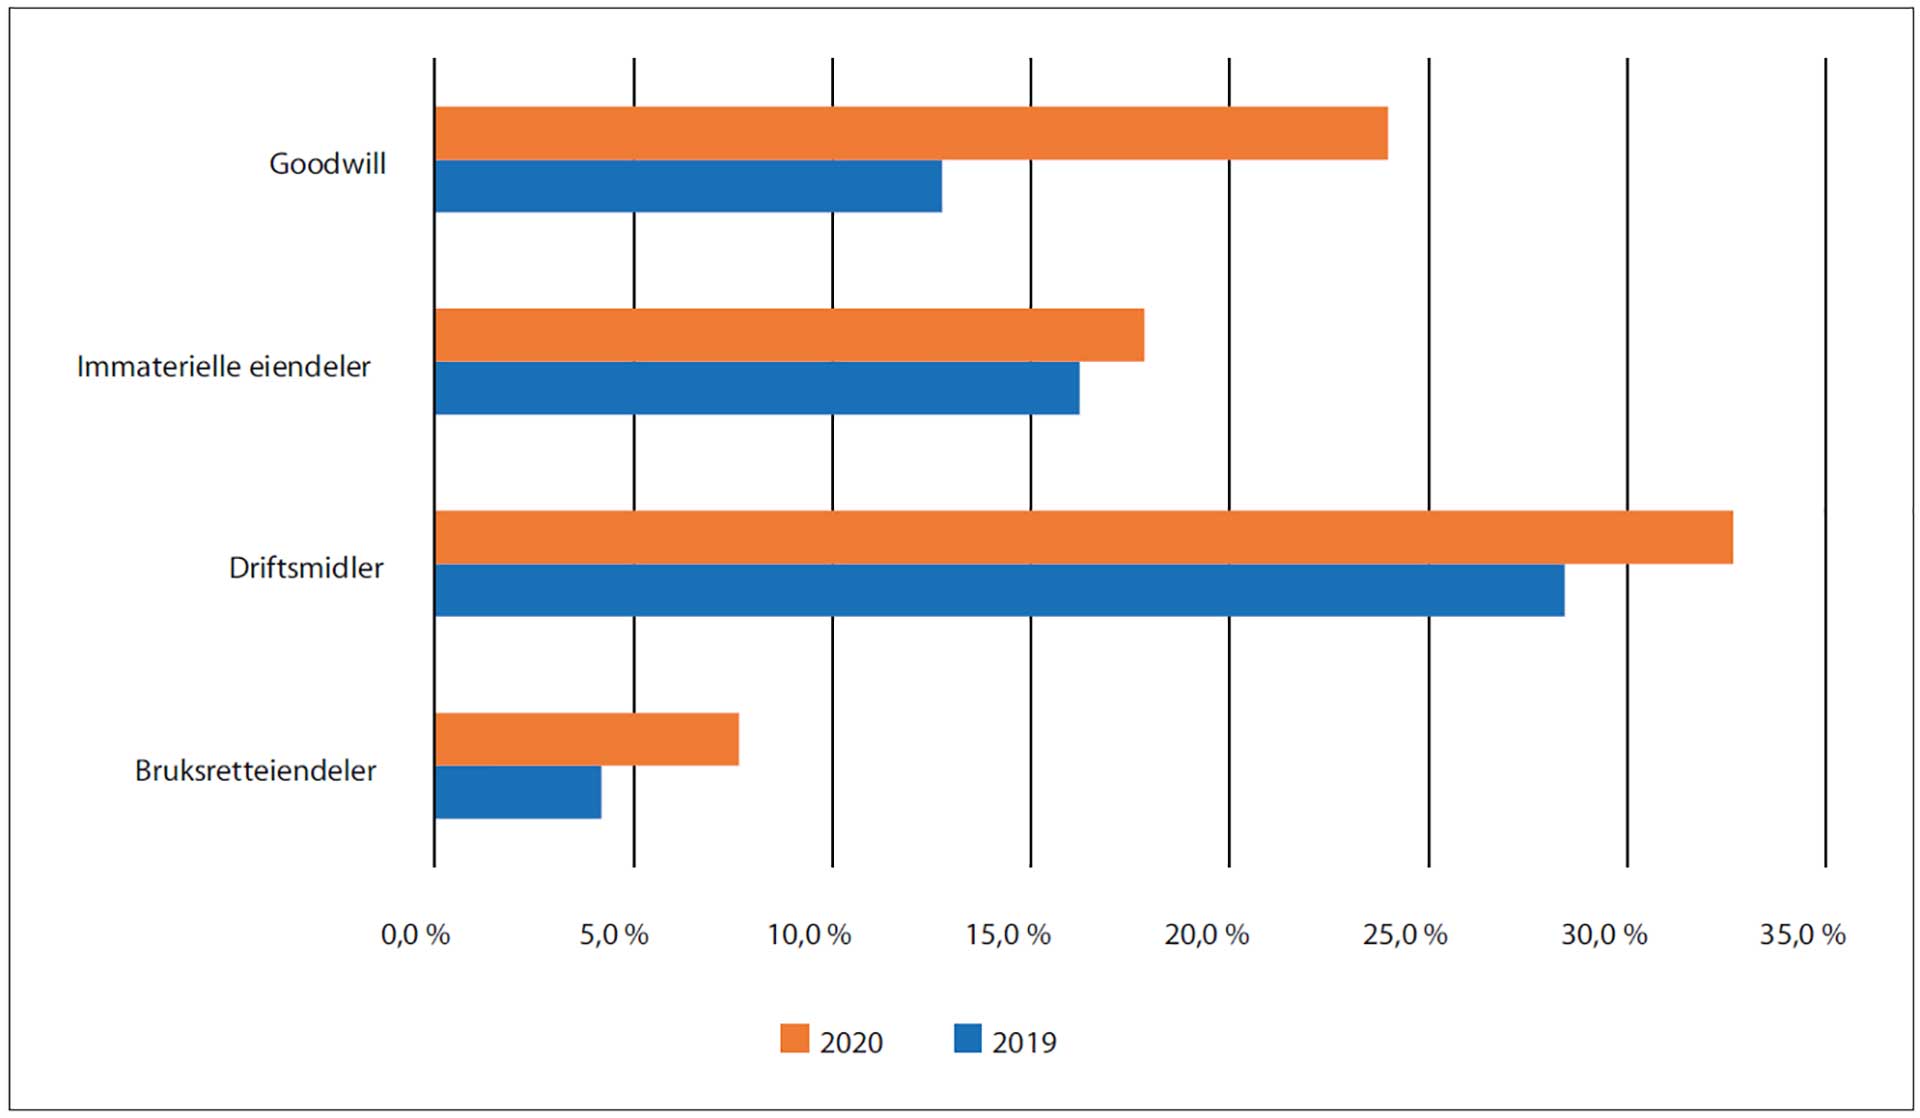
Figur 3 - Andel selskaper som har nedskrivninger – pr. eiendel.
At bruksretteiendeler blir nedskrevet i mye mindre grad enn driftsmidler, kan umiddelbart virke overraskende, ettersom noe av formålet med innføringen av IFRS 16 var å utjevne forskjellene mellom eide og leide eiendeler i større grad enn tidligere. Mange bruksretteiendeler er samtidig eiendeler som ikke genererer uavhengige inngående kontantstrømmer, men som inngår i en større kontantgenererende enhet. Det betyr at de testes som en del av denne større enheten. Et typisk eksempel er bruksretteiendelen som et selskap balansefører ved leie av kontorlokaler. Kontorlokaler som brukes i administrasjonen av egen virksomhet genererer normalt ikke uavhengige inngående kontantstrømmer, og må derfor ofte testes som del av en større enhet.
Nedskrivningstester av goodwill skal gjennomføres på det laveste nivået ledelsen følger opp goodwill på, forutsatt at dette ikke er en større del av virksomheten enn et driftssegment som definert i IFRS 8 Driftssegmenter. Goodwill inngår derfor i en større kontantstrømgenerende enhet i nedskrivningstestene, noe som i noen tilfeller gir en form for «beskyttelse» mot nedskrivning. Til tross for dette var andelen selskaper som nedskrev goodwill i 2020 langt høyere enn i 2019, henholdsvis 24 % (47 selskaper) sammenlignet med 13 % (24 selskaper). At andelen av selskapene som har nedskrevet goodwill nesten doblet seg fra 2019 til 2020 illustrerer trolig først og fremst den økte usikkerheten som pandemien har ført med seg.
I enkelte bransjer har selskapene generelt mye nedskrivninger, for eksempel i Energy (som omfatter blant annet oljebransjen, kraft og offshore) og Basic Materials (som omfatter råvareprodusenter som Norsk Hydro, Borregaard og Yara). Samtidig som pandemien brøt ut i 2020, falt oljeprisen betydelig som følge av redusert etterspørsel, og dette påvirket både utvinning og frakt av olje negativt.
Også når det gjelder nedskrivninger av bruksretteiendeler utgjør Energy og Industrials en betydelig del av økningen i antall selskaper som har regnskapsført nedskrivninger. Den øvrige økningen i nedskrivninger gjelder tre selskaper i bransjen Consumer Discretionary, som blant annet består av detaljhandel og transport. Når det gjelder nedskrivninger av driftsmidler, ser man imidlertid en større spredning. Selv om selskapene innen Energy står for en tredjedel av økningen fra 2019 til 2020, er de øvrige nedskrivningene av driftsmidler jevnt spredt over de ulike bransjene.
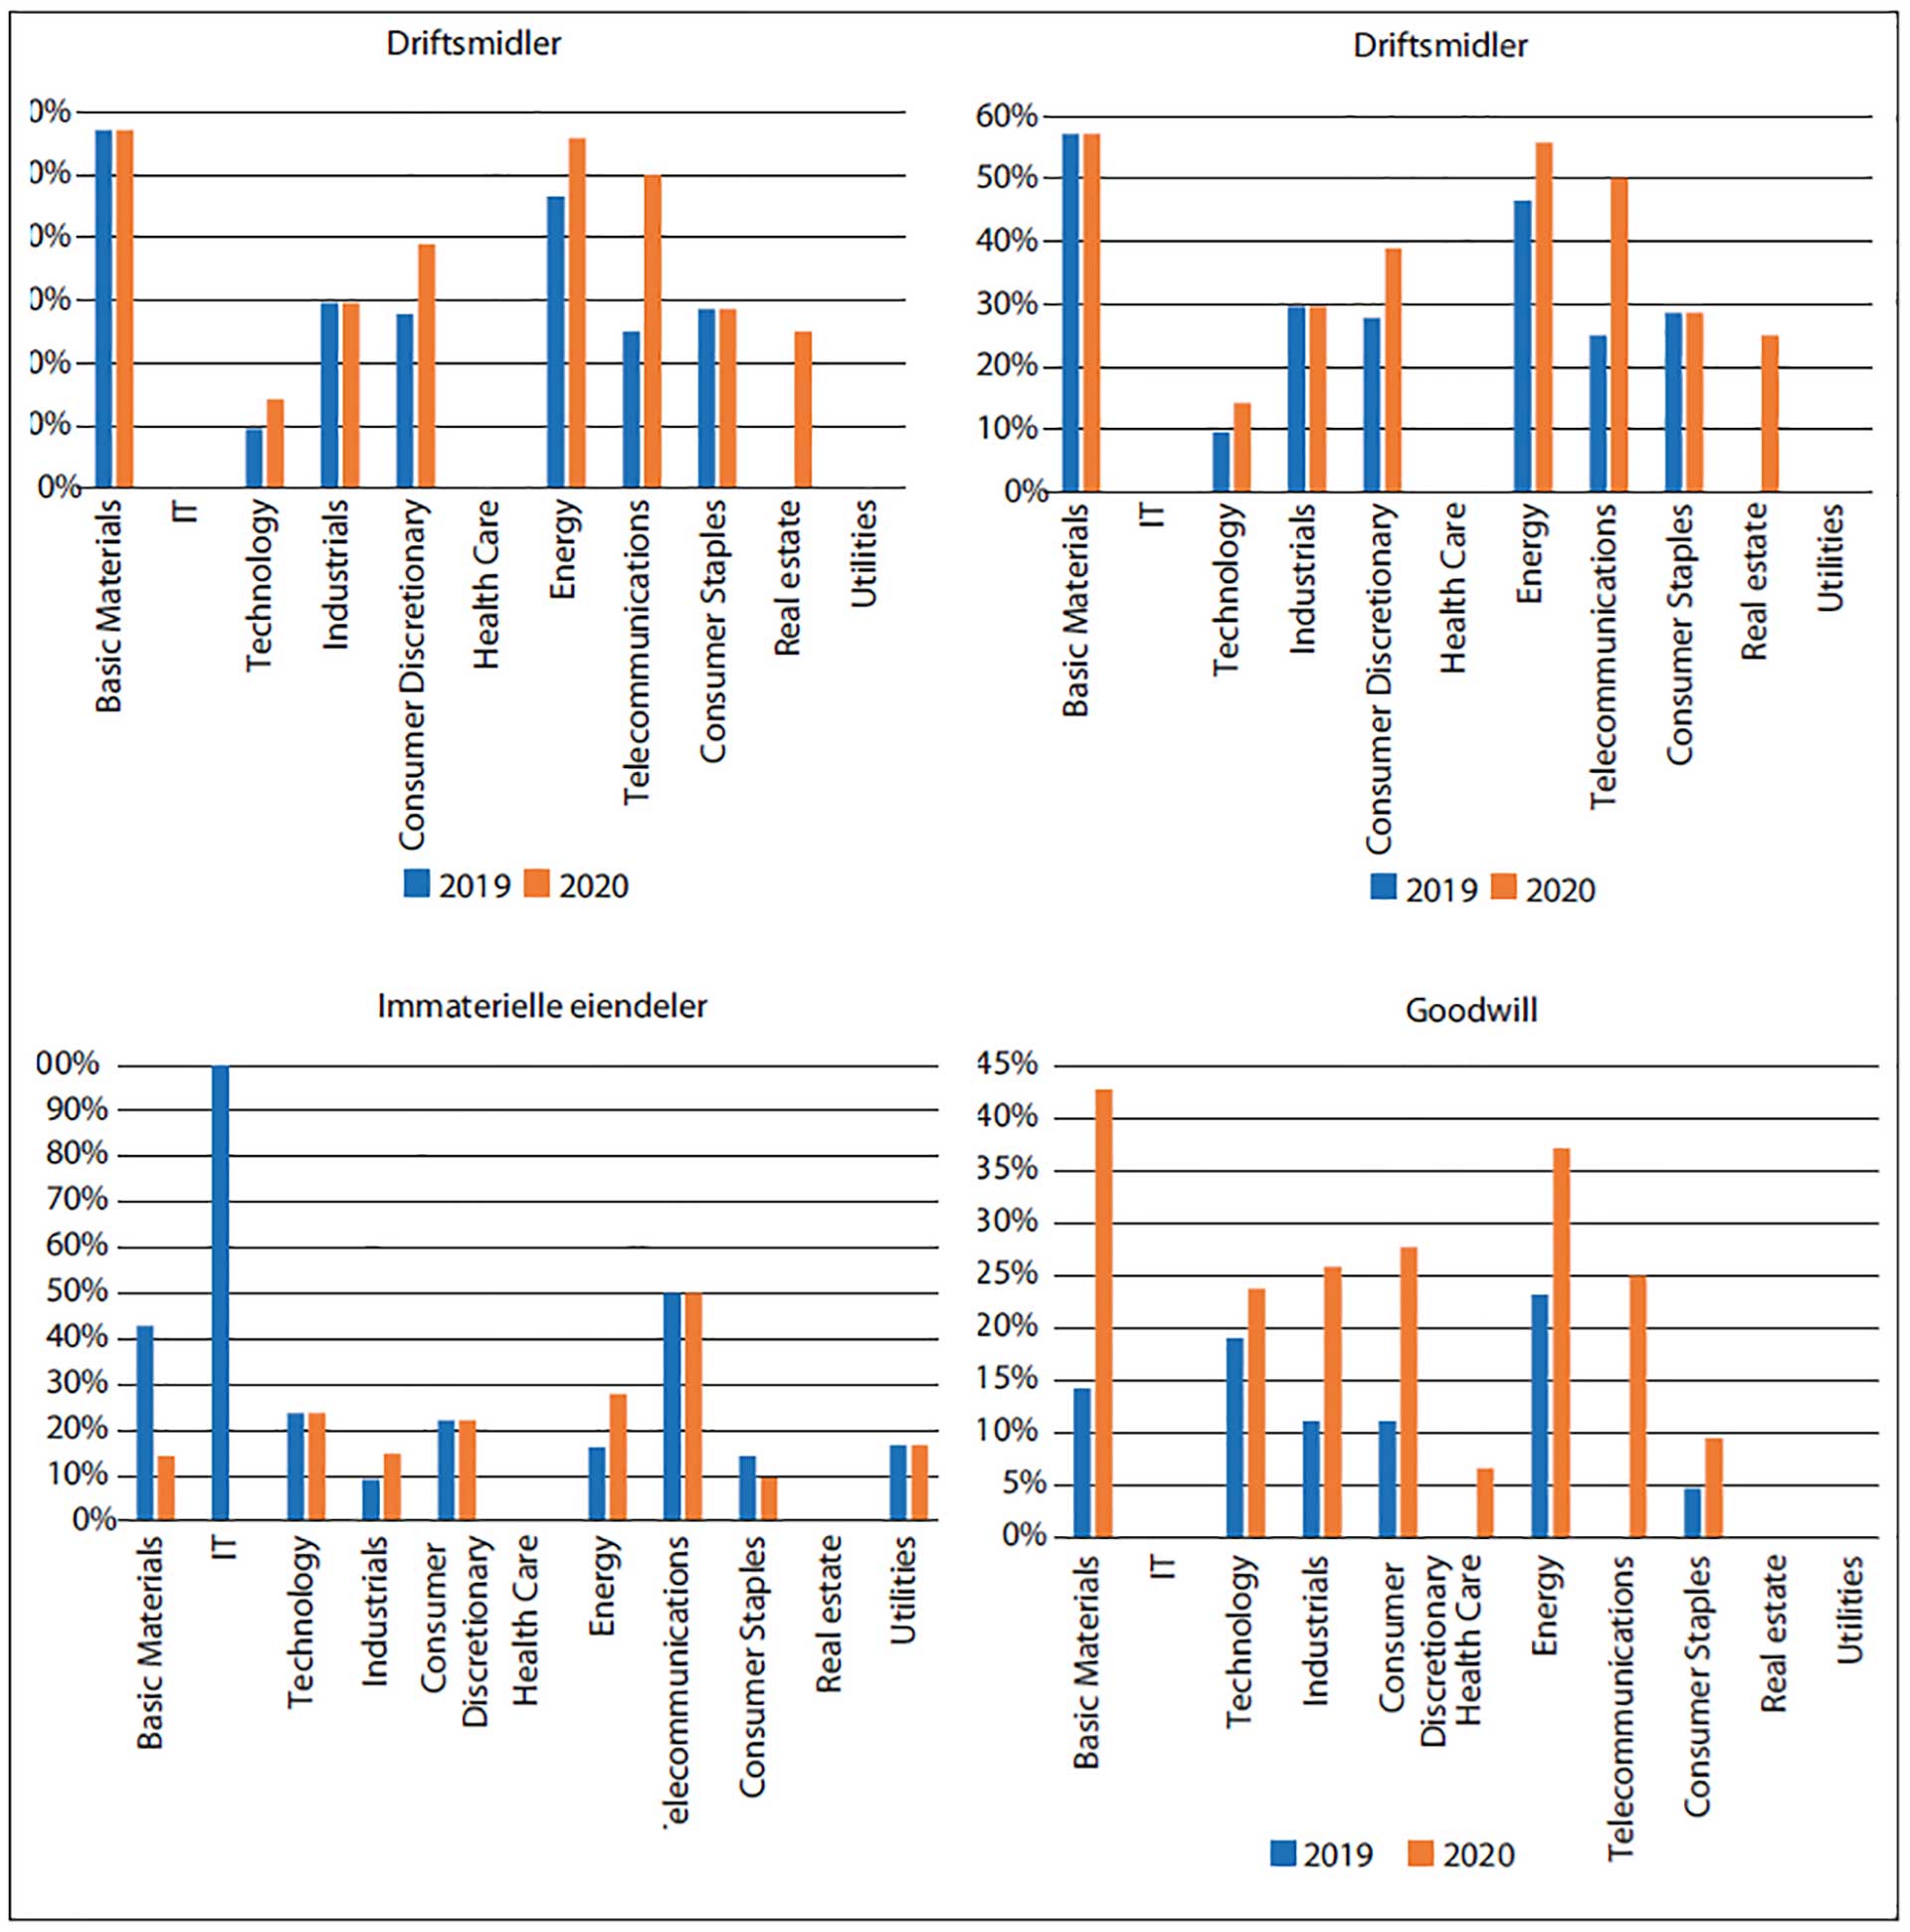
Figur 4 Andel foretak med nedskrivninger i 2020 og 2019, pr. type eiendel og sektor.
Scenarioanalyser er lite brukt
Uavhengig av hvordan et selskap blir påvirket av pandemien, vil den for de fleste selskapene medføre økt usikkerhet og volatilitet. Denne usikkerheten kan overordnet sett tas inn i nedskrivningstesten på to måter – enten gjennom en justering av risikopremien i diskonteringsrenten eller gjennom justeringer av de fremtidige kontantstrømmene. ESMA har gjentatte ganger trukket frem at bruk av ulike scenarioer må vurderes som en metode for å reflektere usikkerheten rundt fremtidige kontantstrømmer.*ESMA, 2020. Public Statement on Implications of the COVID-19 outbreak on the half-yearly financial reports.,*ESMA. 2020. Public Statement on European common enforcement priorities for 2020 annual financial reports. Tilsvarende har Finanstilsynet trukket frem «Håndtering av økt usikkerhet og bruk av scenarioanalyse» som et underpunkt i sine prioriteringer for kontrollen av 2020-regnskapene.*Finanstilsynet, 2020. Kontroll av noterte foretaks finansielle rapportering i 2020.
Bruk av scenarioanalyser i nedskrivningstesten innebærer at et selskap identifiserer ulike scenarioer for mulige fremtidige kontantstrømmer og vekter disse basert på den antatte sannsynligheten for at de vil inntreffe. Vår gjennomgang viser at 13 selskaper, eller 7 % av alle selskapene i utvalget, omtaler scenarioanalyser i forbindelse med nedskrivningene. Et av disse selskapene er Equinor, som i nedskrivningsnoten sin beskriver sensitiviteten for endringer i estimatet på fremtidige priser på olje og gass, se figur 5. I sensitivitetsanalysen beskriver Equinor blant annet at tiltak for å følge opp ulike lands forpliktelser under Paris-avtalen isolert sett kan bidra negativt ved at fremtidige priser kan bli lavere enn det som er lagt til grunn i selskapets nedskrivningstester.
I en del tilfeller er det imidlertid uklart om scenarioer er brukt i selve nedskrivningstesten, eller om scenarioer for eksempel har blitt brukt for å vurdere om en rimelig endring i forutsetningene for testen ville ha medført nedskrivning (sensitivitetsanalyse). Det er derfor uklart om selskapene som omtaler scenarioanalyser, har brukt metoden til det formålet ESMA og Finanstilsynet har omtalt.
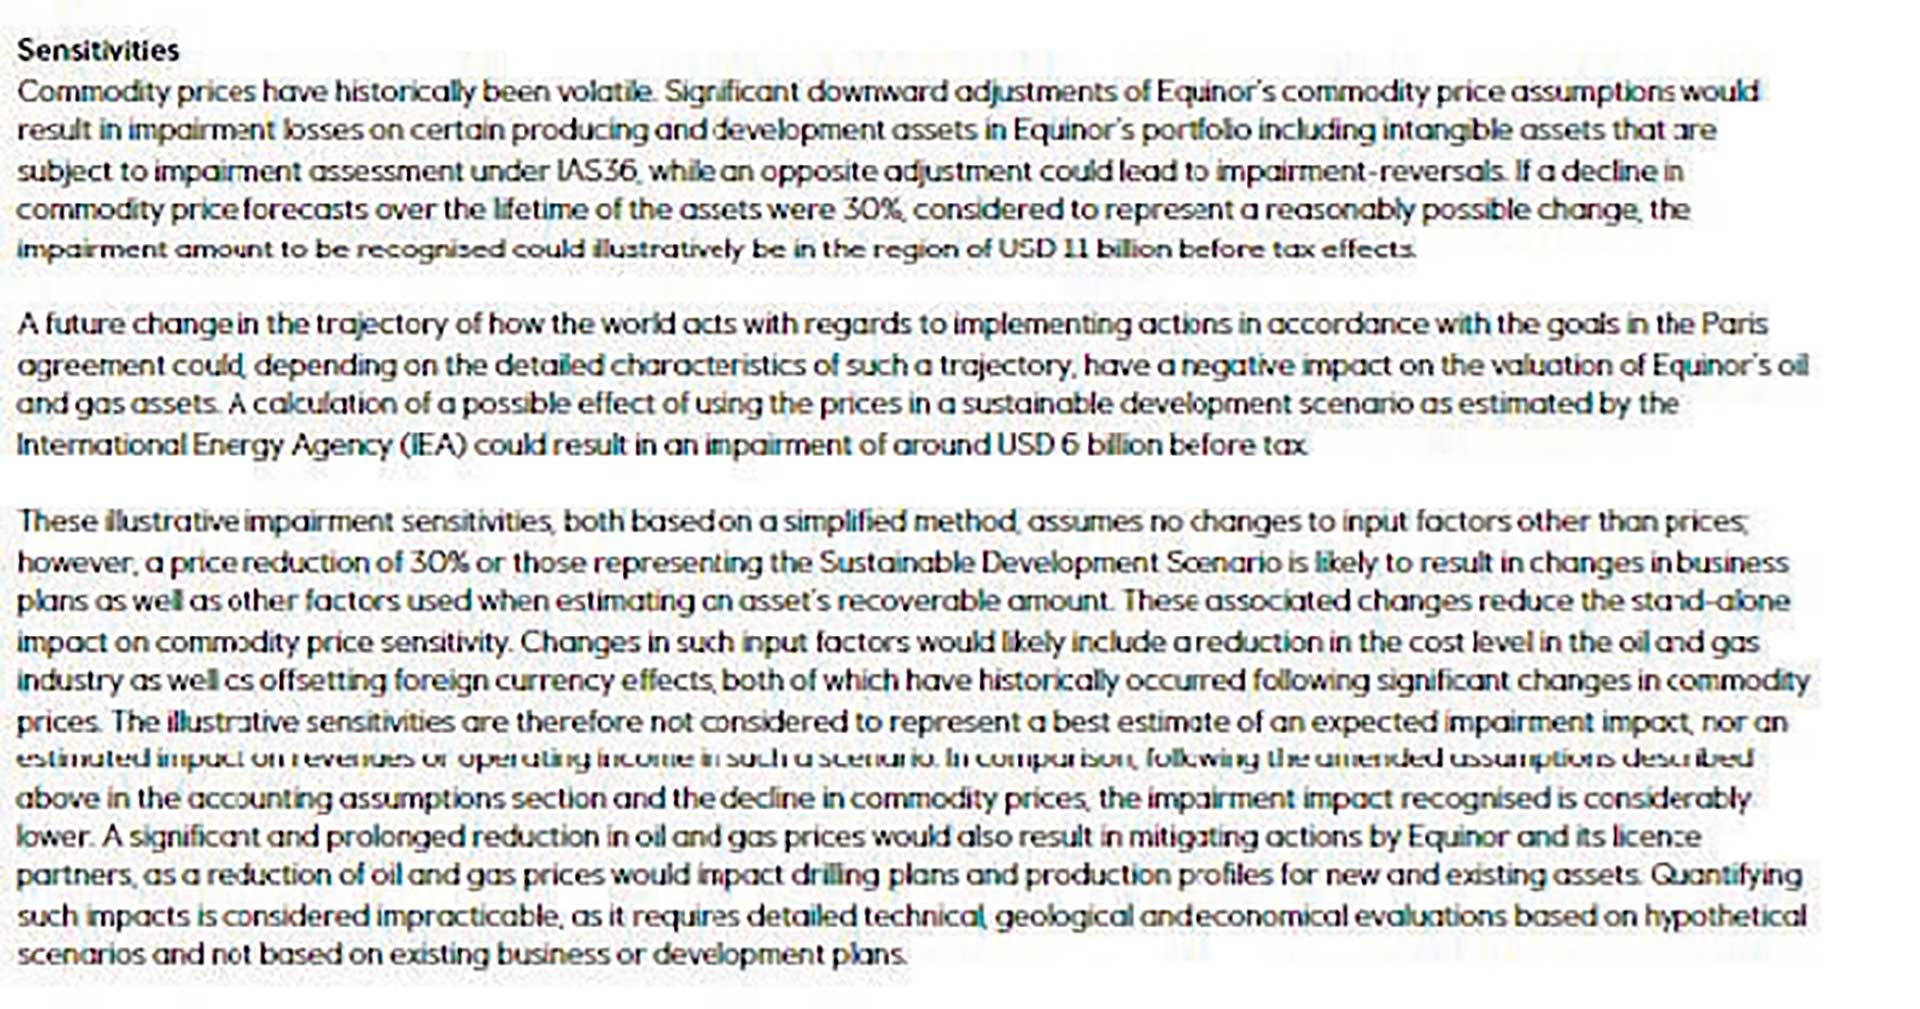
Figur 5 - Utdrag fra Equinors årsrapport for 2020.
Opplysninger om forutsetninger
For goodwill og andre immaterielle eiendeler med ubestemt utnyttbar levetid krever IAS 36 at et selskap opplyser om vekstraten i fremtidige kontantstrømmer etter den detaljerte budsjettperioden og diskonteringsrenten. I tillegg skal det opplyses om hver av de viktigste andre forutsetningene for beregningen. Ved nedskrivningstesting av andre kontantgenererende enheter eller enkelteiendeler er det ikke eksplisitte krav til å gi slike opplysninger, selv om standarden oppfordrer til det.
ESMA har blant annet trukket frem at forventninger om pandemiens varighet kan være en viktig forutsetning i nedskrivningstesten. Et konkret eksempel på dette er tidshorisonten for en retur til normale tilstander i selskapets bransje eller økonomiske omgivelser.*ESMA. 2020. Public Statement on European common enforcement priorities for 2020 annual financial reports. I slike tilfeller kan også sensitivitetsanalyser være aktuelle.
Blant de 197 selskapene i utvalget, har 103 (52 %) gitt opplysninger om forutsetninger, jf. figur 6. Det kan være flere årsaker til at 94 av selskapene (48 %) ikke har opplyst om forutsetninger, for eksempel at de ikke har balanseført goodwill, eller at slike opplysninger ikke er vesentlige. Drøyt halvparten av de 52 % har kun opplyst om diskonteringsrenten og vekstraten, mens de øvrige også har gitt opplysninger om andre viktige forutsetninger. De forutsetningene som går igjen hos flest selskaper, er resultatmarginer (normalt EBIT- eller EBITDA-margin) og forventet utvikling i salgspriser eller dagrater.
I utvalget på 197 selskaper har 97 balanseført goodwill, mens 100 selskaper ikke har balanseført goodwill. Om vi kun ser på de selskapene som har balanseført goodwill, har 79, eller 81 %, av selskapene gitt opplysninger om diskonteringsrente og vekstrate, mens 39 selskaper, eller 40 %, også har opplyst om andre viktige forutsetninger. Blant de 100 selskapene som ikke har balanseført goodwill, er det 24 selskaper, eller 24 %, som har opplyst om diskonteringsrente og vekstrate, mens åtte selskaper, eller 8 %, også har opplyst om andre viktige forutsetninger. Om de betydelig lavere andelene blant selskapene som ikke har balanseført goodwill, skyldes at slike opplysninger rett og slett ikke er vesentlige, eller om det skyldes at selskapene i liten grad gir opplysninger som ikke oppleves som påkrevd, vites ikke.
Av de 24 selskapene som nedskrev goodwill i 2020, var det kun ett selskap som ikke opplyste om diskonteringsrente og vekstrate. Ni av selskapene hadde gitt detaljerte opplysninger om andre forutsetninger. At selskaper unnlater å gi opplysninger om andre forutsetninger kan i noen tilfeller trolig forklares ut fra vesentlighet. Det er imidlertid interessant at nesten samtlige selskaper som hadde goodwillnedskrivninger, ikke anså andre forutsetninger enn diskonteringsrente og vekstrate som sentrale og dermed gjenstand for opplysningsplikt.
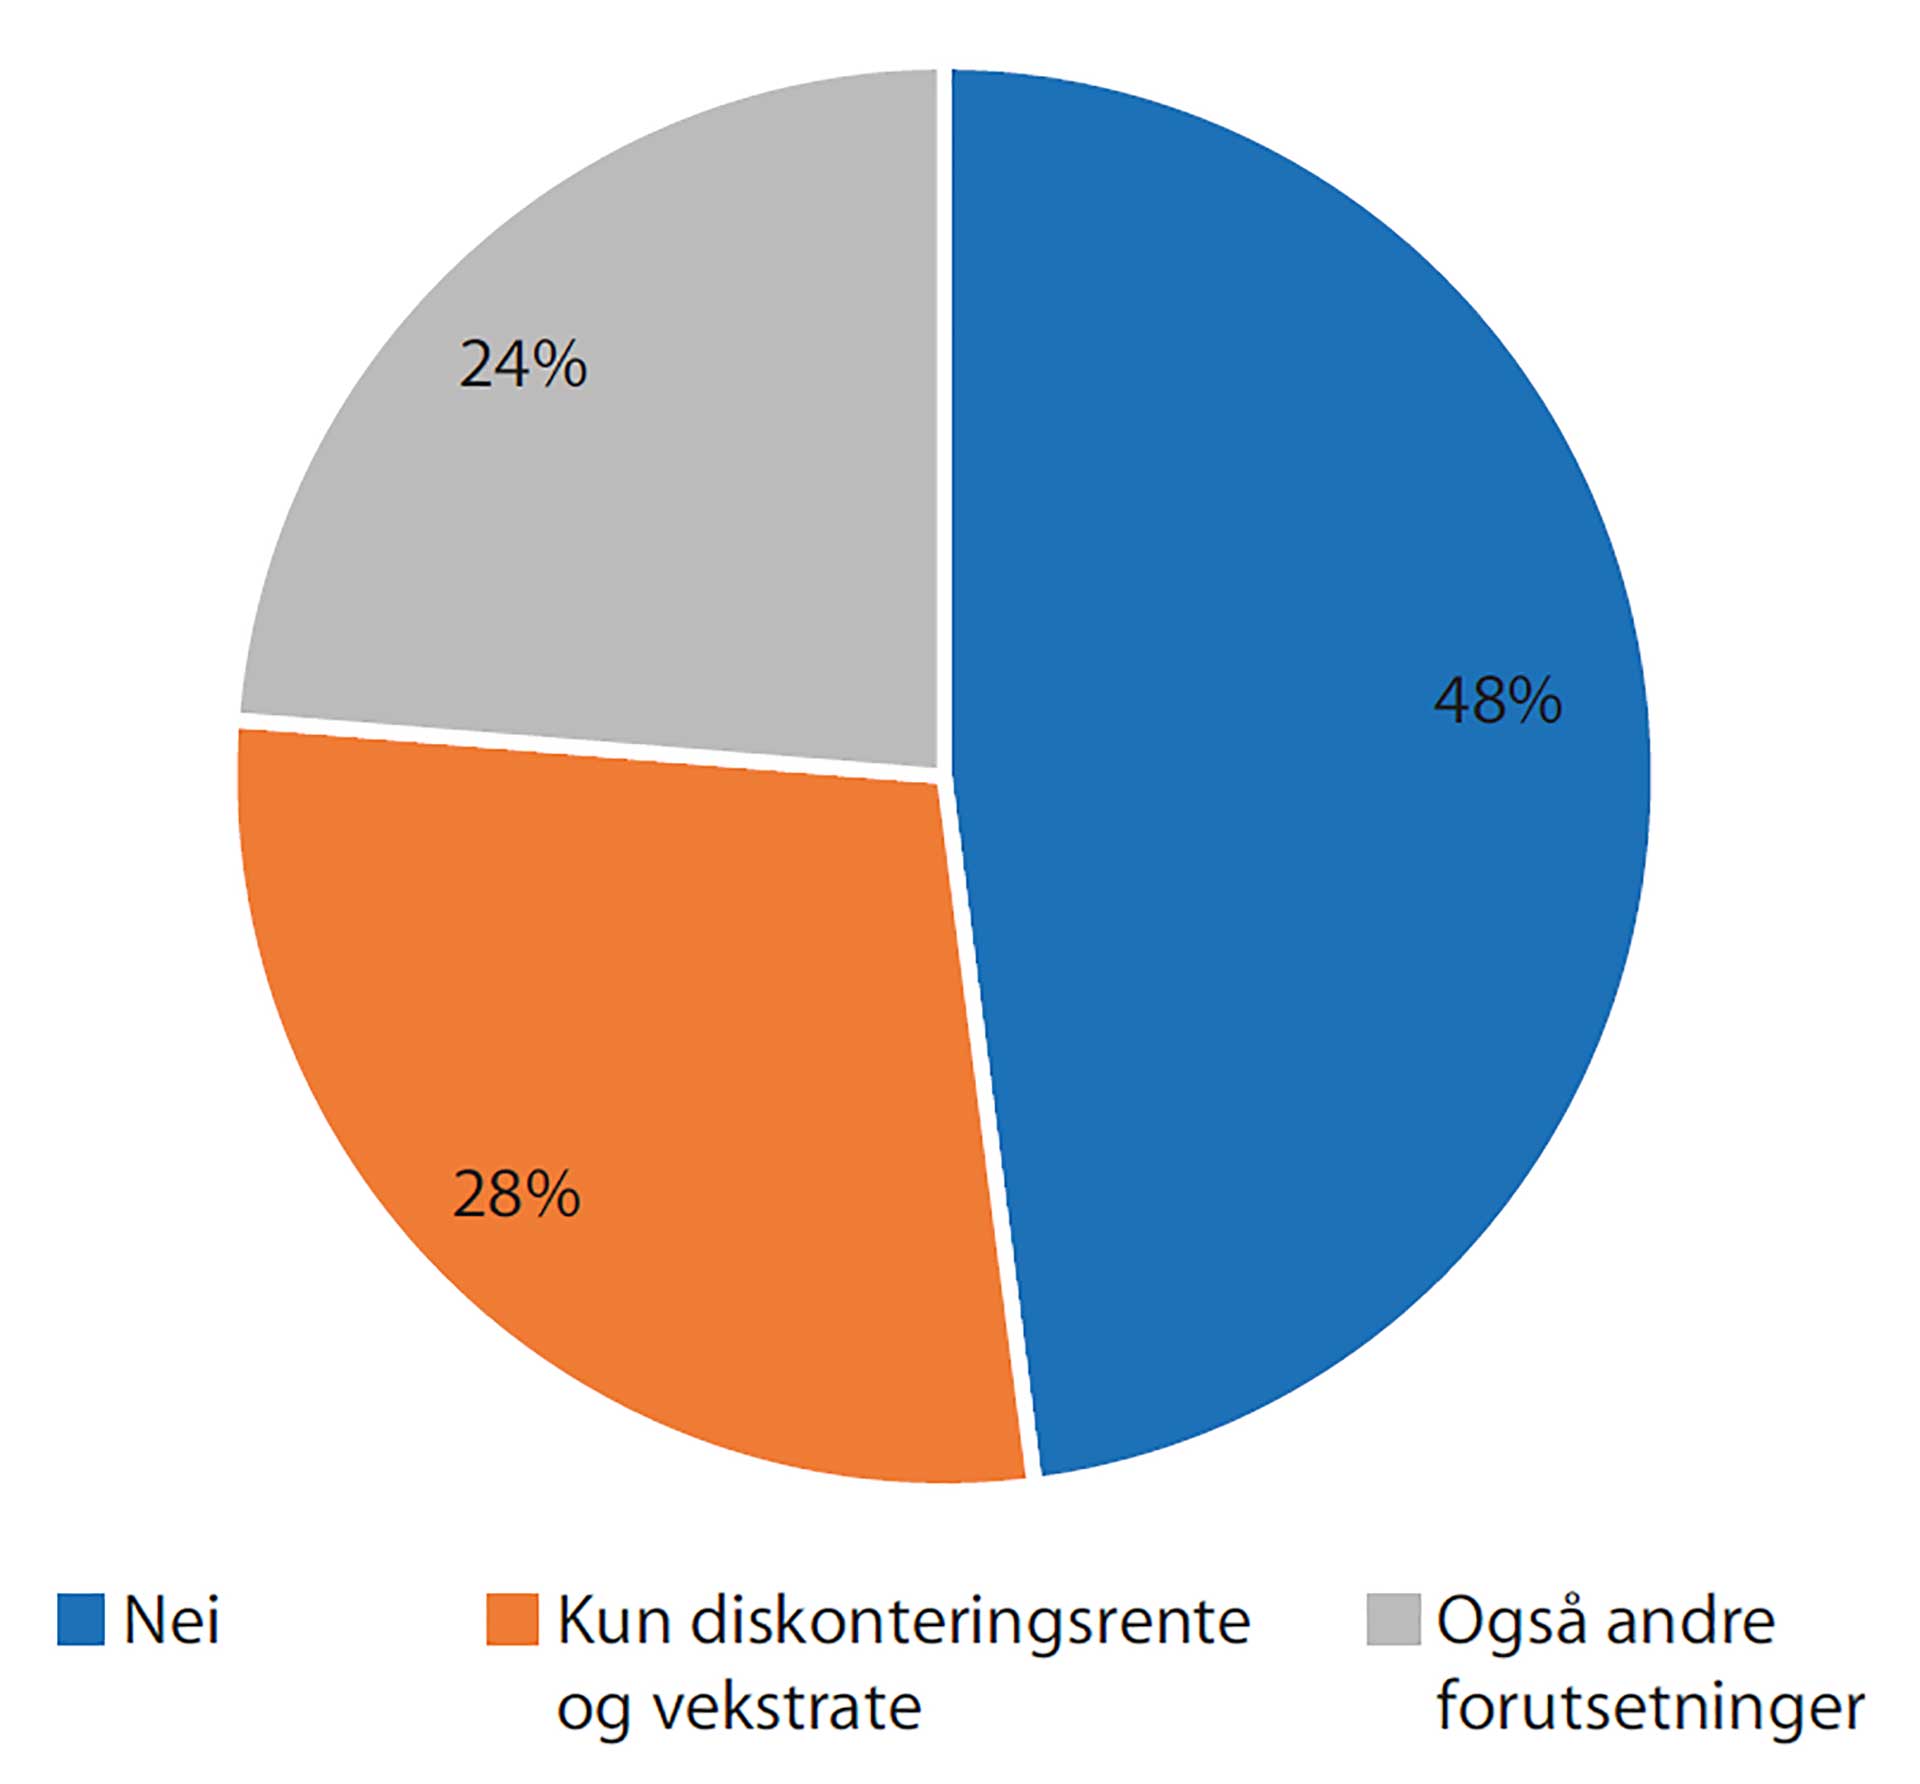
Figur 6 - Andel av selskapene som ga opplysninger om forutsetninger for nedskrivningstesten.
I bransjer hvor det er vanlig å teste enkelteiendeler for nedskrivning, som eksempelvis shipping (fordelt over Energy- og Industrials-sektorene på Oslo Børs), har en betydelig andel av selskapene fulgt IASBs oppfordring og gitt detaljerte opplysninger om forutsetningene i nedskrivningstesten. En annen årsak som trolig har medvirket til at flere selskaper gir slike opplysninger, er det generelle kravet under IFRS om å opplyse om kilder til forutsetninger for fremtiden og andre kilder til estimeringsusikkerhet. Et av foretakene som har gitt opplysninger om utvalgte sentrale forutsetninger, er Odfjell Drilling, som vist i figur 7. Her fremgår de ulike forutsetningene for hver enkelt rigg, slik at brukeren av regnskapet får informasjon om forutsetningene på eiendelsnivå.
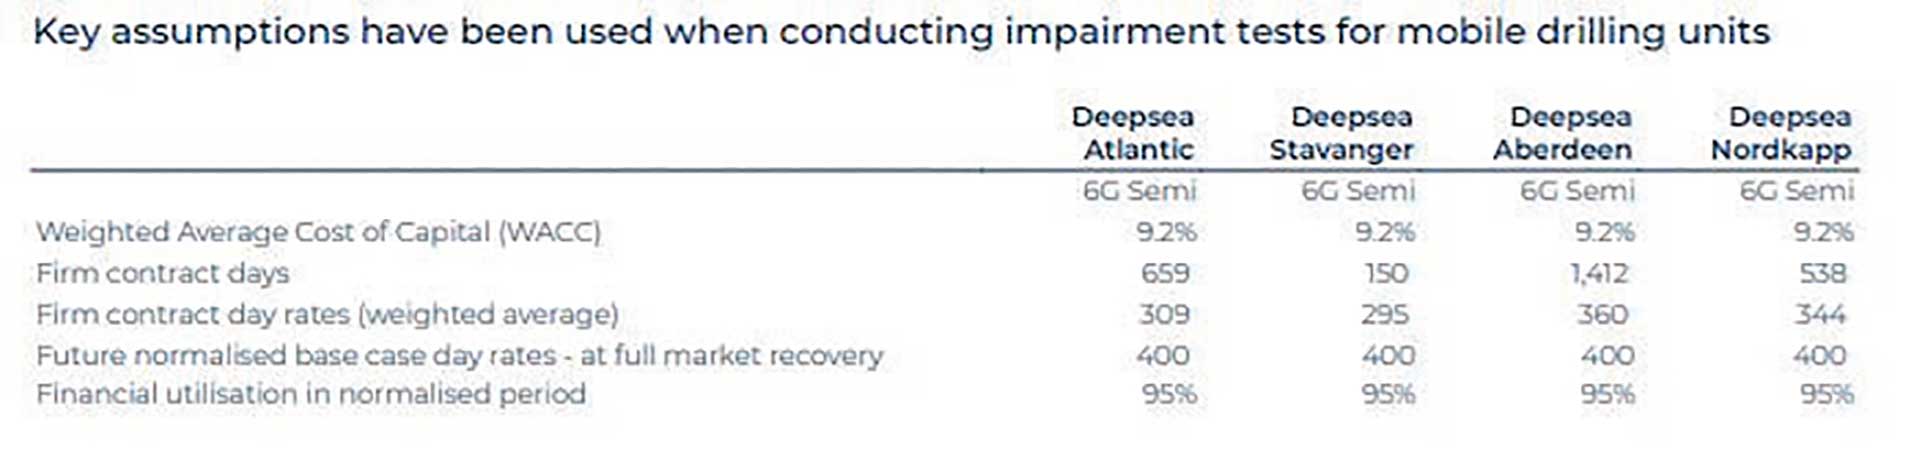
Figur 7 - Utdrag fra Odfjell Drillings årsrapport for 2020.
Opplysninger om budsjettperiode
I tillegg til å måtte opplyse om diskonteringsrente, vekstrate og andre viktige forutsetninger, krever IAS 36 at det opplyses om lengden på den delen av fremskrivningsperioden som er basert på budsjetter. Dette kravet gjelder for kontantgenererende enheter som det har blitt allokert goodwill til. I øvrige tilfeller oppfordrer standarden til at slike opplysninger gis, men krever det ikke.
101 selskaper, eller 52 %, har opplyst hvor lang budsjettperiode de har lagt til grunn for utarbeidelsen av nedskrivningstesten. Blant de 97 selskapene som har balanseført goodwill har 79 selskaper, eller 81 %, gitt slike opplysninger, sammenlignet med 22 selskaper, eller 22 %, blant de 100 selskapene som ikke har balanseført goodwill. Lengden på den oppgitte budsjettperioden varierer betydelig, men 89 (92 %) av de 97 selskapene som har oppgitt budsjettperiode, har benyttet en periode på mellom to og fem år. De resterende åtte selskapene har budsjettperioder som overstiger fem år for én eller flere kontantgenererende enheter. Denne fordelingen er vist i figur 7.
Skillet mellom de selskapene som har budsjettperioder på over fem år og de som ikke har det, er interessant fordi IAS 36 kun tillater bruk av budsjettperioder på over fem år «dersom ledelsen er sikker på at de er pålitelige, og den på bakgrunn av tidligere erfaringer kan dokumentere sin evne til å gi korrekte prognoser av kontantstrømmer over en slik lengre periode.»*IAS 36 paragraf 35. På bakgrunn av denne begrensningen krever standarden også at et selskap begrunner hvorfor en periode over fem år er berettiget.
Vår gjennomgang tilsier at enkelte av begrunnelsene er mindre tydelige. Flere avgrenser budsjettperioder over fem år til ett bestemt segment, eller forklarer hvilke forutsetninger de har lagt til grunn i den forlengede perioden. Omtalen av grunnlaget for pålitelige estimater for en periode på mer enn fem år og hvilke tidligere erfaringer det bygges på, er i flere tilfeller tynn eller fraværende.
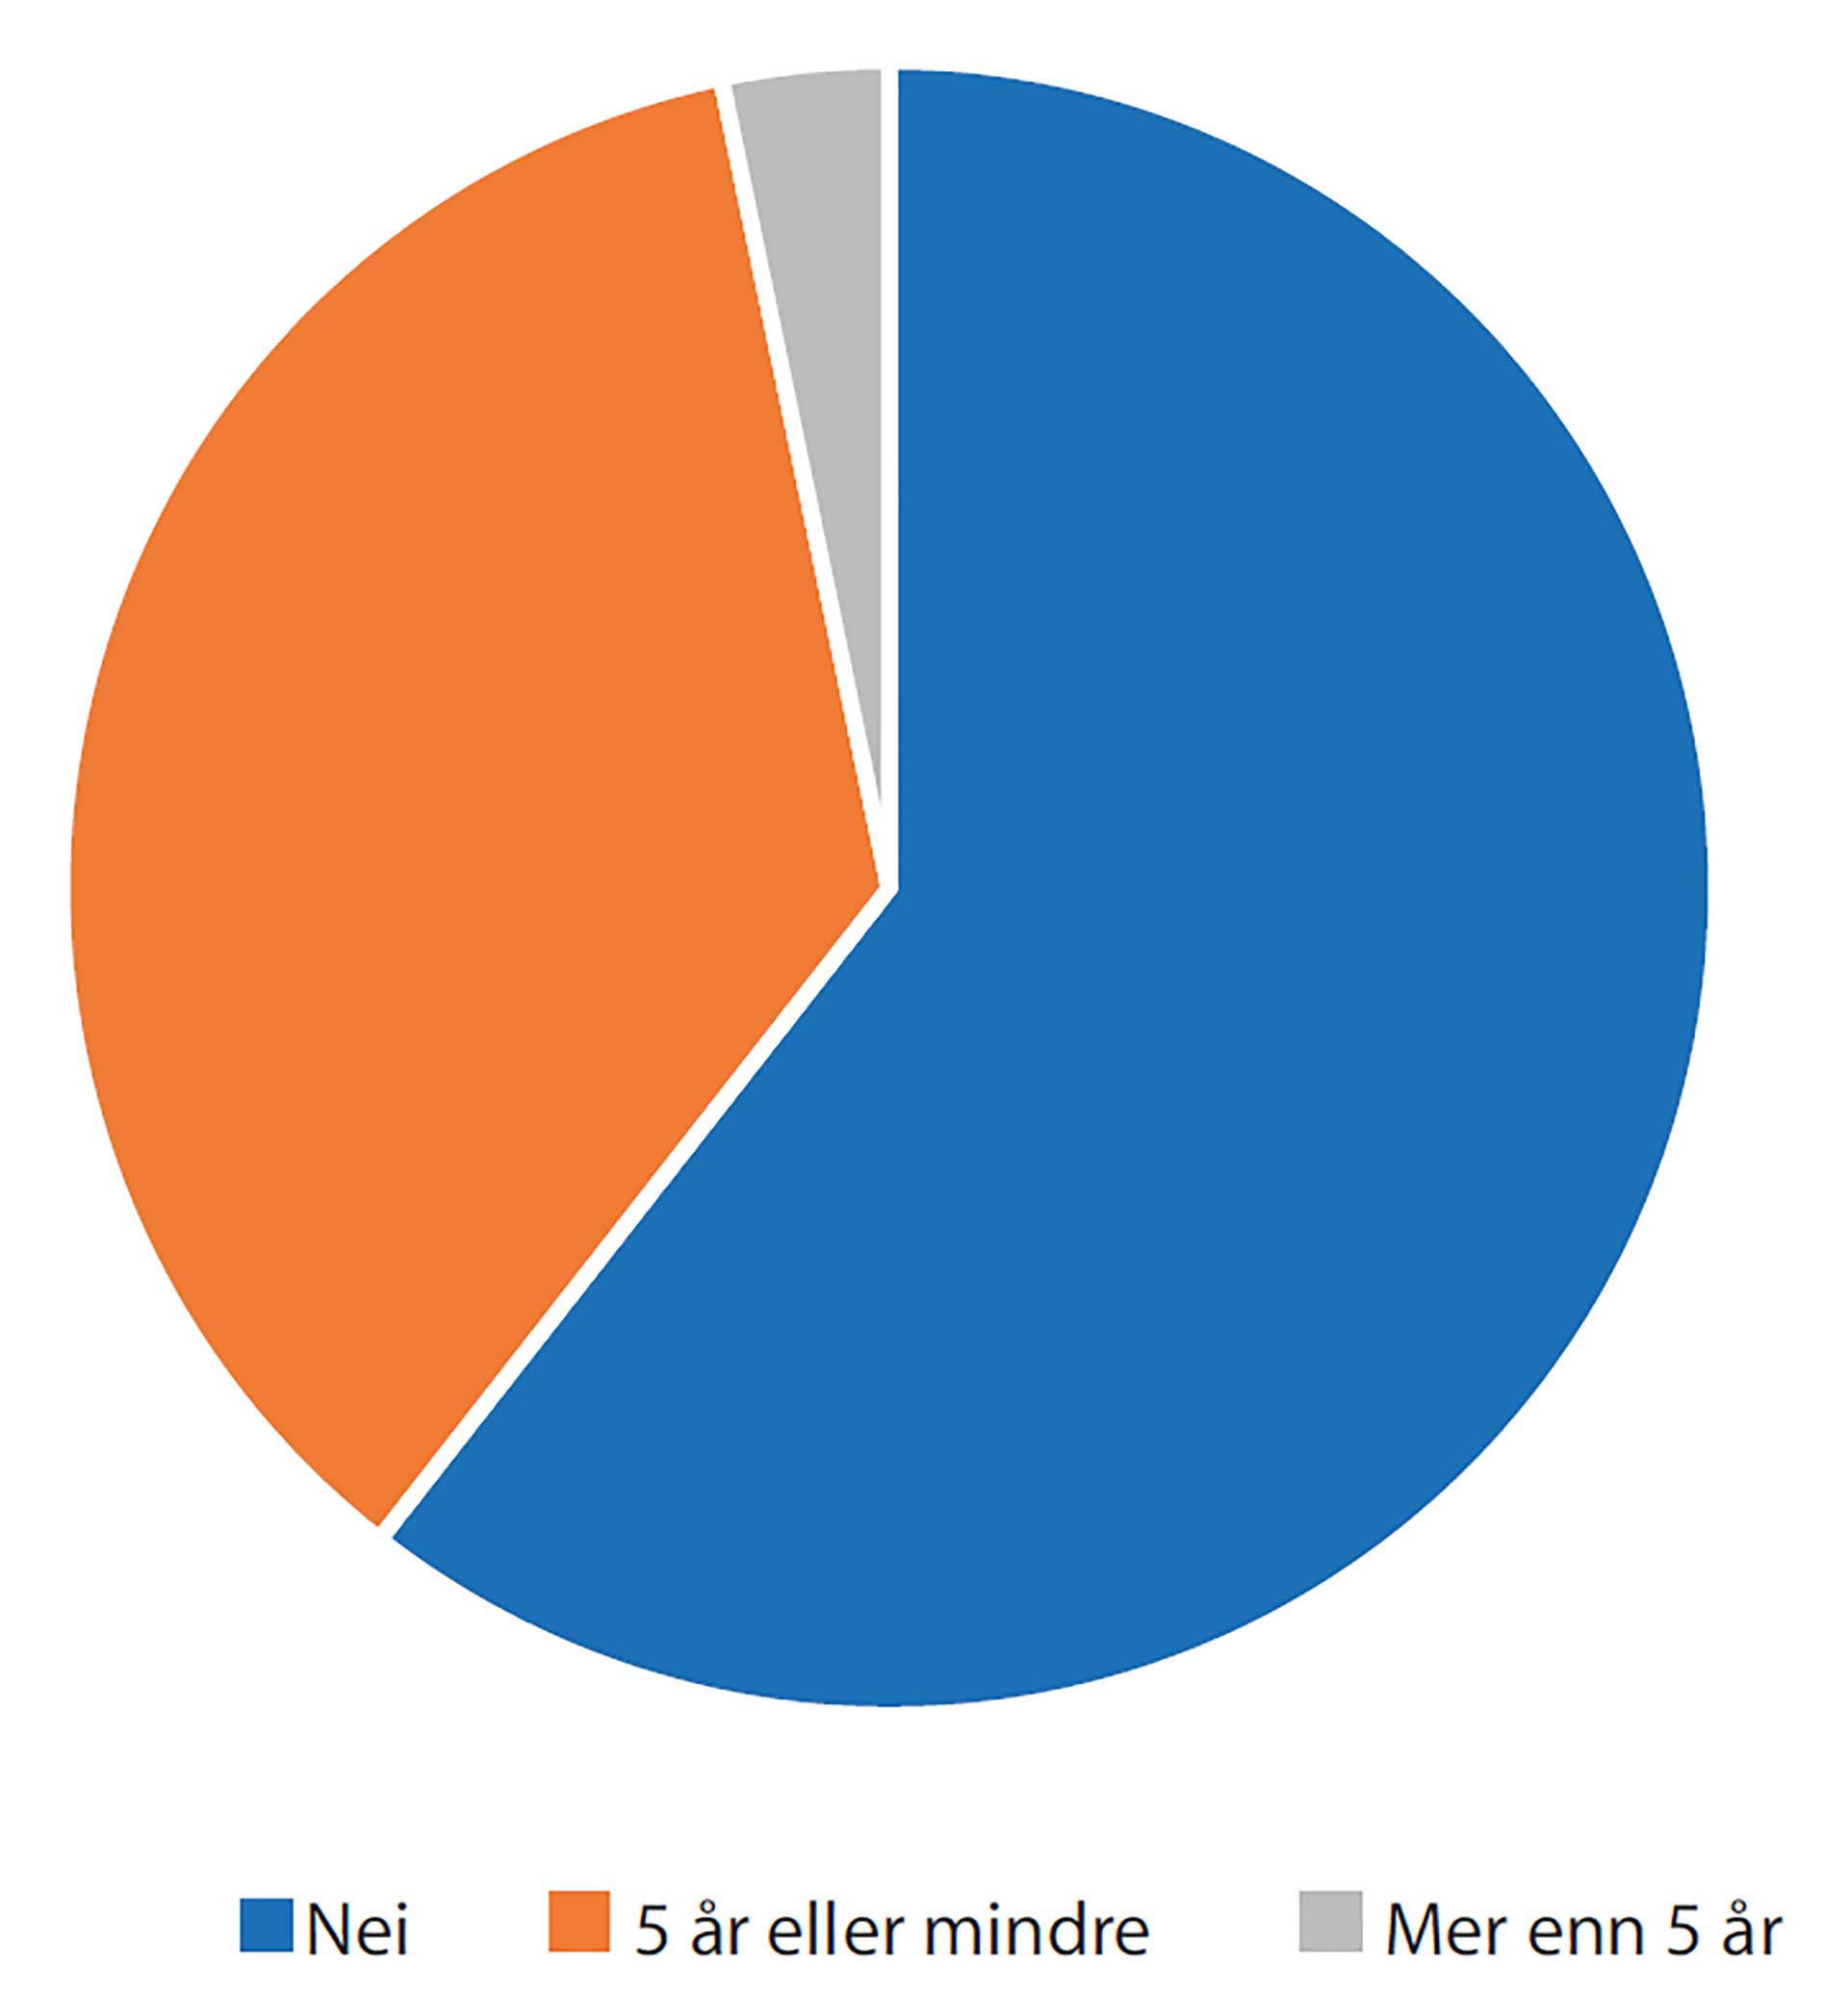
Figur 8 - Opplyst budsjettperiode i nedskrivningstesten.
Mange opplyser om sensitivitet
I den grad en endring (innenfor et rimelig mulighetsområde) i en av forutsetningene som er lagt til grunn i nedskrivningstesten ville ha ført til at en eiendel måtte nedskrives, krever IAS 36 at det skal opplyses om dette. Dette er kun påkrevd ved testing av kontantgenerende enheter som har goodwill eller andre immaterielle eiendeler med ubestemt utnyttbar levetid allokert til seg. For andre eiendeler er det bare en oppfordring.
108 av de 197 selskapene i utvalget, eller 55 %, har opplyst om sensitiviteter. Andelen er ikke overraskende høyest for de 97 selskapene som har balanseført goodwill, hvor 76 selskaper, eller 78 %, har gitt opplysninger om sensitivitet. Blant de 100 selskapene som ikke har balanseført goodwill, har 33 selskaper, eller 33 %, gitt sensitivitetsopplysninger. Av de som har opplyst om dette, er det forutsetninger som resultatmarginer og diskonteringsrente som oftest opplyses om, men påvirkningen av covid-19 på de enkelte forutsetningene, for eksempel når et selskap forventer å kunne gjenoppta ordinær drift, omtales sjeldent.
Euronext Growth
I omtalen foran har vi kun tatt for oss nedskrivning blant selskapene på Oslo Børs som utarbeider konsernregnskap, eller selskapsregnskap dersom de ikke avlegger konsernregnskap, etter IFRS. Standarden for nedskrivning under GRS, NRS (F) Nedskrivning av anleggsmidler er langt på vei harmonisert med IAS 36. I henhold til både regnskapsloven og den norske standarden skal det også gis opplysninger om forutsetninger lagt til grunn for nedskrivning, uavhengig av om nedskrivningen gjelder en enkelteiendel eller en større kontantgenererende enhet. Opplysningskravet gjelder imidlertid kun dersom et selskap har hatt nedskrivninger i perioden.
Det er ingen betydelige forskjeller mellom de selskapene på Euronext Growth som utarbeider regnskapet etter IFRS, og de som bruker GRS eller GRS for små foretak. Dette er ikke overraskende, tatt i betraktning at de er underlagt svært like nedskrivningsregimer.
Omfanget av opplysninger som gis blant selskapene på Euronext Growth som utarbeider regnskap i henhold til IFRS, er klart mindre enn blant selskapene med samme regnskapsspråk på hele Oslo Børs, som det fremgår av figur 9 under. Mens 103 (52 %) av de sistnevnte opplyser om forutsetningene benyttet i nedskrivningstestene, er det 12, eller 32 %, av de IFRS-rapporterende selskapene på Euronext Growth som gjør det, og kun ett (3 %) av de 37 GRS-rapporterende selskapene. Ti av de 37 GRS-rapporterende selskapene benyttet GRS for små foretak. For disse selskapene er det ingen eksplisitte krav om å opplyse om forutsetningene i nedskrivningstesten, og ingen av disse ti selskapene har gitt slike opplysninger. Om man kun ser på de IFRS-rapporterende selskapene, har 79 (81 %) av selskapene som benytter IFRS på Oslo Børs som helhet og som har balanseført goodwill, gitt slike opplysninger. Tilsvarende andel blant de IFRS-rapporterende selskapene på Euronext Growth med goodwill er 67 % (åtte selskaper). Det er altså en noe lavere andel av selskapene som gir opplysninger om forutsetningene, men det er også en vesentlig lavere andel av selskapene på Euronext Growth som har balanseført goodwill – 27 %, sammenlignet med 45 % for Oslo Børs som helhet.
Dette mønsteret er tilnærmet likt for opplysninger om budsjettperiode og sensitiviteter, som er gitt av henholdsvis 101 selskaper (52 %) og 108 selskaper (55 %) blant de IFRS-rapporterende selskapene på Oslo Børs som helhet, sammenlignet med 12 (32 %) blant de IFRS-rapporterende selskapene på Euronext Growth. Igjen er det kun ett (3 %) av 37 GRS-rapporterende selskaper som har gitt slike opplysninger. Blant de IFRS-rapporterende selskapene med balanseført goodwill på Euronext Growth er det 58 % (sju selskaper) og 75 % (ni selskaper) som har gitt opplysninger om henholdsvis budsjettperiode og sensitiviteter, sammenlignet med henholdsvis 81 % (79 selskaper) og 78 % (76 selskaper) for alle de IFRS-rapporterende selskapene på Oslo Børs.
Blant de GRS-rapporterende selskapene på Euronext Growth er det kun ett av åtte selskaper (13 %) med balanseført goodwill som har gitt noen av de ovennevnte opplysningene. Opplysningene som gis om nedskrivningstestene under GRS, er dermed vesentlig mindre omfattende enn under IFRS. Dette skyldes trolig både at opplysningskravene under GRS kun gjelder dersom et selskap har nedskrivninger, i tillegg til at de ikke klargjør hvilken type forutsetninger det skal opplyses om.
Tatt i betraktning at andelen IFRS-rapporterende selskaper på Euronext Growth som hadde nedskrivninger i 2020, er betydelig lavere enn for Oslo Børs som helhet, er det ikke urimelig at den førstnevnte gruppen også gir et mindre omfang av opplysninger. Det er imidlertid overraskende at kun ett GRS-rapporterende selskap ga opplysninger om nedskrivningstesten, herunder om forutsetningene som er lagt til grunn, siden regnskapsloven og NRS (F) Nedskrivning av anleggsmidler eksplisitt krever at selskapene som har nedskrivninger, gir slike opplysninger.
Avsluttende betraktninger
Selskapene som har balanseført goodwill, opplyste i stor grad om forutsetningene som er lagt til grunn for nedskrivningstesten. Mange av opplysningskravene for nedskrivningstestene for goodwill er imidlertid kun formulert som en oppfordring ved testing av andre eiendeler, og det gjenspeiles i mer begrensede opplysninger. Omfanget av opplysningene om nedskrivningstestene på Euronext Growth var lavere enn på Oslo Børs som helhet, uavhengig av regnskapsspråk. En tilsvarende sammenheng ble observert for balanseføring av utsatt skattefordel. Denne trenden gjaldt uavhengig av regnskapsspråk.
En overordnet oppsummering er dermed at opplysningspraksis er varierende på Oslo Børs og at variasjonen er særlig stor om en sammenligner selskaper på Euronext Growth med andre børsnoterte selskaper.
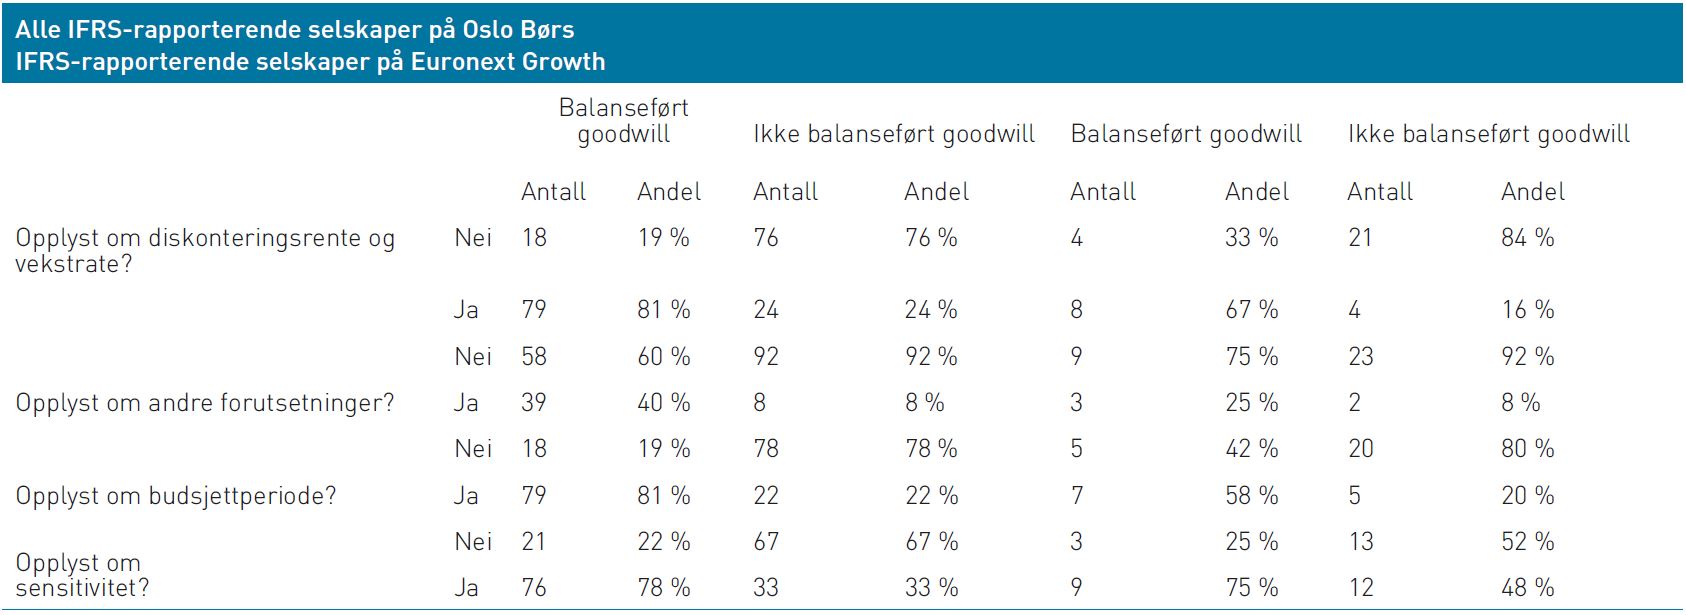
Figur 9 – Opplysninger om nedskrivninger blant IFRS-rapporterende selskaper på hele Oslo Børs og Euronext Growth.
Oppsummering
En betydelig lavere andel av selskapene på Euronext Growth hadde nedskrivninger i 2019 og 2020, sammenlignet med øvrige selskaper på Oslo Børs.
Selskapene på Euronext Growth som benytter IFRS, gir mindre opplysninger om nedskrivninger enn de øvrige selskapene på Oslo Børs, uavhengig av om de har balanseført goodwill eller ikke.
Selskaper som bruker GRS som regnskapsspråk gir vesentlig mindre opplysninger om nedskrivninger enn de som bruker IFRS.


