


Bokføringsplikten – hvem omfattes og hva innebærer det?
Bokføringspliktige må følge de omfattende og detaljerte reglene i bokføringsloven, bokføringsforskriften og god bokføringsskikk. Bokføringsplikten omfatter i utgangspunktet regnskapspliktige, virksomheter med plikt til å levere skattemelding og virksomheter med plikt til å levere mva-melding.
I denne artikkelen ser jeg nærmere på avgrensninger av, innholdet i og ansvaret for bokføringsplikten.
Formålene er rapportering og mulighet for kontroll
Lovbestemt bokføringsplikt for foretak har to primære formål:*NOU 2002: 20 Ny bokføringslov punkt 4.1.
Å etablere grunnlag for å utarbeide pliktig regnskapsrapportering,*Bokføringsloven § 3 og bokføringsforskriften § 2-1. typisk i form av årsregnskap, skattemelding for formues- og inntektsskatt (heretter kalt skattemelding), skattemelding for merverdiavgift (heretter kalt mva-melding) og a-melding.
Å gi mulighet for kontroll av og innsyn i bokføringen og den pliktige regnskapsrapporteringen, herunder ved revisjon, skatte- og avgiftskontroll og etterforskning.
Det er lagt til grunn en forutsetning om at regnskap som er ført i samsvar med bokføringsloven,*Lov 19.11.04 nr. 73. bokføringsforskriften*Forskrift 01.12.04 nr. 1558. og god bokføringsskikk*Jf. bokføringsloven § 4 nr. 10. (heretter kalt bokføringsregelverket), oppfyller disse primære formålene.
Hensynet til eventuelle andre formål med å føre et regnskap, herunder intern rapportering og økonomistyring, må foretaket selv sørge for å ivareta.
Plikt til å følge bokføringsregelverket
Bokføringsplikt medfører en plikt til å føre foretakets regnskap i samsvar med de kravene som følger av bokføringsregelverket. Det stilles blant annet krav på følgende områder:
Dokumentasjon av transaksjoner og andre regnskapsmessige disposisjoner (bilag).
Registrering av transaksjoner og andre regnskapsmessige disposisjoner i regnskapssystemet, det som i utgangspunktet defineres som selve bokføringen.
Spesifisering av de bokførte opplysningene i for eksempel bokførings-, konto-, kunde- og leverandørspesifikasjoner.
Oppbevaring av dokumentasjon, bokførte opplysninger og annet regnskapsmateriale.
Hvilke krav bokføringsregelverket stiller til de bokføringspliktige, kan på et overordnet nivå illustreres slik:*NOU 2002: 20 Ny bokføringslov punkt 4.4, figur 4-2.

Fire måter å bli bokføringspliktig på
Bokføringsloven § 2 angir fire måter et foretak kan bli bokføringspliktig på:
Regnskapsplikt.
Plikt til å levere skattemelding.
Plikt til å levere mva-melding.
Pålegg om bokføringsplikt fra Skattekontoret eller Oljeskattekontoret.
I det videre ser jeg nærmere på de ulike måtene å bli bokføringspliktig på, herunder avgrensninger av og innholdet i bokføringsplikten i de enkelte tilfellene.
Regnskapsplikt gir bokføringsplikt
Enhver som har regnskapsplikt etter regnskapsloven,*Lov 17.07.98 nr. 56. har også bokføringsplikt etter bokføringsloven. Grunnlaget for utarbeidelse av foretakets årsregnskap skal være bokføring som er utført i samsvar med bokføringsregelverket.
Kort om regnskapsplikten
Hvem som er regnskapspliktig følger av regnskapsloven § 1-2. Regnskapsplikten omfatter mange foretak, herunder alle aksjeselskaper (AS) og allmennaksjeselskaper (ASA). På den annen side er blant annet mindre ansvarlige selskaper (ANS og DA)*Jf. selskapsloven 21.06.85 nr. 83. og enkeltpersonforetak (ENK) ikke regnskapspliktige.
Utenlandske foretak som utøver eller deltar i virksomhet her i riket eller på norsk kontinentalsokkel, og som er skattepliktig til Norge etter norsk intern lovgivning, er regnskapspliktige. Dette betyr at slike utenlandske foretak er bokføringspliktige og må føre regnskapet for den regnskapspliktige virksomheten i samsvar med bokføringsregelverket.
Det er verdt å merke seg at regnskapsplikt også kan følge av særskilte bestemmelser i eller i medhold av andre lover enn regnskapsloven. Også slik regnskapsplikt etter annen lovgivning medfører bokføringsplikt etter bokføringsloven.
Bokføringsplikten følger den juridiske enheten
Bokføringsplikten for regnskapspliktige medfører normalt ingen vanskelige avgrensninger. Bokføringsplikten er knyttet til den juridiske enheten som er underlagt regnskapsplikt.
Det er ikke relevant å vurdere hvilke aktiviteter eller virksomhetsområder som er av betydning for den pliktige regnskapsrapporteringen foretaket skal levere og som dermed skal omfattes av bokføringsplikten. Bokføringsplikten omfatter all økonomisk aktivitet hos den regnskapspliktige.*Skattedirektoratets prinsipputtalelse 18.11.19 Bokføringsplikt etter bokføringsloven § 2 annet ledd.
Ingen forskjell på store og små regnskapspliktige
Regnskapsloven kategoriserer de regnskapspliktige som store, små eller «øvrige» foretak.*Regnskapsloven § 1-5 og § 1-6. Det stilles ulike krav til årsregnskapet mv. for de ulike kategoriene regnskapspliktige.
Den regnskapsmessige kategoriseringen er uten betydning for bokføringsplikten. Alle bokføringspliktige må følge det samme regelverket for bokføring.* Bakgrunnen for dette er nærmere beskrevet i NOU 2002: 20 Ny bokføringslov punkt 1.4. I noen bestemmelser er det imidlertid gitt egne unntaksregler basert på kriterier som defineres i hvert enkelt tilfelle, for eksempel:
Bokføringspliktige som har færre enn 600 bilag i året behøver ikke holde regnskapet à jour minimum hver fjerde måned.*Bokføringsloven § 7 annet ledd og bokføringsforskriften § 4-1 annet ledd.
For bokføringspliktige som driver ambulerende eller sporadisk kontantsalg som ikke overstiger tre ganger folketrygdens grunnbeløp i året, gjelder ikke kravene til kassasystem mv.*Bokføringsloven § 5-4-1 første ledd.
Bokføringspliktige som har mindre enn fem millioner kroner i årlig omsetning, er unntatt fra kravet om å ha bokførte opplysninger tilgjengelig elektronisk i 3,5 år etter regnskapsårets slutt.*Bokføringsforskriften § 7-7 tredje ledd.
For å ivareta spesielle behov er det samtidig gitt særlige regler for enkelte næringer og bransjer i bokføringsforskriften kapittel 8.
Plikt til å levere skattemelding gir bokføringsplikt
Enhver som driver virksomhet og har plikt til å levere skattemelding,*Jf. skatteforvaltningsloven 27.05.16 nr. 14 § 8-2. har bokføringsplikt for den virksomhet som drives. Vanlige eksempler på skattemeldinger er RF-1028 Skattemelding for aksjeselskap mv. og RF-1030 Skattemelding for personlig næringsdrivende.
Formelt sett er det altså ikke skatteplikten*Jf. skatteloven 26.03.99 nr. 14 kapittel 2. i seg selv som medfører bokføringsplikt, men virksomhetens plikt til å levere skattemelding. Dette har sammenheng med at skattemeldingen skal baseres på bokføring utført i samsvar med bokføringsregelverket.
Det bemerkes at den som driver utleie av fast eiendom, kun er bokføringspliktig hvis utleien skjer i virksomhet etter det skattemessige virksomhetsbegrepet.
Kun bokføringsplikt for den skattepliktige virksomheten
Ordlyden «for den virksomhet som drives», innebærer en viss begrensning i bokføringsplikten. Aktiviteter eller virksomhetsområder som ikke er av betydning for skattemeldingen med vedlegg, omfattes i utgangspunktet heller ikke av bokføringsplikten.*Skattedirektoratets prinsipputtalelse 18.11.19 Bokføringsplikt etter bokføringsloven § 2 annet ledd.
Et foretak som har bokføringsplikt bare som følge av plikt til å levere skattemelding, kan i tillegg ha annen pliktig regnskapsrapportering som i seg selv ikke medfører bokføringsplikt. Dette omfatter typisk a-meldinger med opplysninger om lønn, forskuddstrekk, utleggstrekk, arbeidsgiveravgift, finansskatt mv.*Bokføringsloven § 3 og bokføringsforskriften § 2-1, jf. skattebetalingsloven 17.06.05 nr. 67 § 5-11 og § 14-5 annet ledd, skatteforvaltningsloven § 7-2 og § 8-6 og a-opplysningsloven 22.06.12 nr. 43 § 3. Et foretak som er bokføringspliktig som følge av plikt til å levere skattemelding, må sørge for at bokføringen også omfatter grunnlaget for eventuell annen pliktig regnskapsrapportering. Bokføringsplikten omfatter dermed ikke kun de aktiviteter eller virksomhetsområder som i utgangspunktet medførte bokføringsplikt.
For mange foretak er det ikke hensiktsmessig å skille på om en aktivitet eller et virksomhetsområde er omfattet av bokføringsplikten eller ikke. Bokføringen omfatter vanligvis all økonomisk aktivitet. Det er ikke krav om særskilt bokføring for de aktiviteter eller virksomhetsområder som omfattes av bokføringsplikten. Hvis det ikke føres slikt særskilt regnskap, skal imidlertid all bokføring skje i samsvar med bokføringsregelverket – også bokføringen for de aktiviteter eller virksomhetsområder som ikke omfattes av bokføringsplikten.
Ikke lenger unntak for de minste
Før 2017 var bokføringsplikten knyttet opp mot plikten til å levere næringsoppgave.*Jf. ligningsloven 13.06.80 nr. 24 (opphevet) § 4-4 for foretak som leverte selvangivelse og § 4-9 for foretak som leverte selskapsoppgave. Dette medførte at virksomheter med driftsinntekter som ikke oversteg kr 50 000, som både var og er unntatt fra plikten til å levere næringsoppgave,*Følger nå av skatteforvaltningsforskriften 23.11.16 nr. 1360 § 8-2-1. heller ikke var bokføringspliktige.
Når bokføringsplikten nå følger av plikten til å levere skattemelding, har slike skattytere full bokføringsplikt. Det var ikke meningen å gjøre en slik endring, og et unntak skulle inntas i bokføringsforskriften.*Prop. 1 LS (2016–2017) for budsjettåret 2017 – Skatter, avgifter og toll 2017 punkt 19.4.3. Unntaket er imidlertid ennå ikke gitt når denne artikkelen skrives. Dette betyr også at de særskilte reglene i skatteforvaltningsforskriften om dokumentasjon og oppbevaring for slike skattytere, er uten betydning.*Skatteforvaltningsforskriften § 8-2-1 tredje ledd første og annet punktum.
Hva med de som leverer selskapsmelding?
Etter ordlyden i bokføringsloven er virksomheter som ikke er egne skattesubjekter, og som dermed ikke har plikt til å levere skattemelding, heller ikke bokføringspliktige. Dette gjelder så langt virksomheten ikke har regnskapsplikt eller plikt til å levere mva-melding.
ANS, DA og andre selskaper med deltakerfastsetting*Jf. skatteloven 26.03.99 nr. 14 § 10-40 til § 10-48. ser dermed ikke ut til å være bokføringspliktige som følge av plikten til å levere RF-1215 Selskapsmelding for selskap med deltakerfastsetting.*Skatteforvaltningsloven § 8-9.
Før 2017 fulgte bokføringsplikten for slike selskaper av næringsoppgaveplikten, jf. ovenfor. Når reglene om bokføringsplikt ble endret, var forarbeidene tydelige på det ikke var meningen å fjerne bokføringsplikten for selskaper med deltakerfastsetting.*Prop. 38 L (2015–2016) Lov om skatteforvaltning (skatteforvaltningsloven) punkt 25.28 og Prop. 1 LS (2016–2017) for budsjettåret 2017 – Skatter, avgifter og toll 2017punkt 19.4.3. Rettstilstanden er med andre ord uklar.
Plikt til å levere mva-melding gir bokføringsplikt
Enhver som har plikt til å levere mva-melding,* Jf. skatteforvaltningsloven § 8-3. har bokføringsplikt for den virksomhet som drives. Mva-meldinger omfatter både RF-0002 Mva-melding for alminnelig næring, RF-0004 Mva-melding for primærnæring og RF-0005 Mva-melding for omvendt avgiftsplikt.
Det er ikke avgiftsplikten og plikten til registrering i Merverdiavgiftsregisteret*Jf. merverdiavgiftsloven § 2-1. i seg selv som medfører bokføringsplikt, men plikten til å levere mva-melding. Dette har sammenheng med at mva-meldingen skal baseres på bokføring som er utført i samsvar med bokføringsregelverket.
Offentlige virksomheter omfattes
Lovens ordlyd tilsier at også offentlige virksomheter som har plikt til å levere mva-melding, er omfattet av bokføringsplikten.
Finansdepartementet sendte 15.10.13 på høring et forslag om unntak fra bokføringsplikten for ikke regnskapspliktige virksomheter i statsforvaltningen som er omfattet av reglement for økonomistyring i staten. Et slikt unntak er ikke vedtatt når denne artikkelen skrives.
Kun bokføringsplikt for den avgiftspliktige virksomheten
Ordlyden «for den virksomhet som drives», innebærer også her en viss begrensning i bokføringsplikten. Aktiviteter eller virksomhetsområder som ikke er av betydning for mva-meldingen, omfattes i utgangspunktet heller ikke av bokføringsplikten.*Skattedirektoratets prinsipputtalelse 18.11.19 Bokføringsplikt etter bokføringsloven § 2 annet ledd.
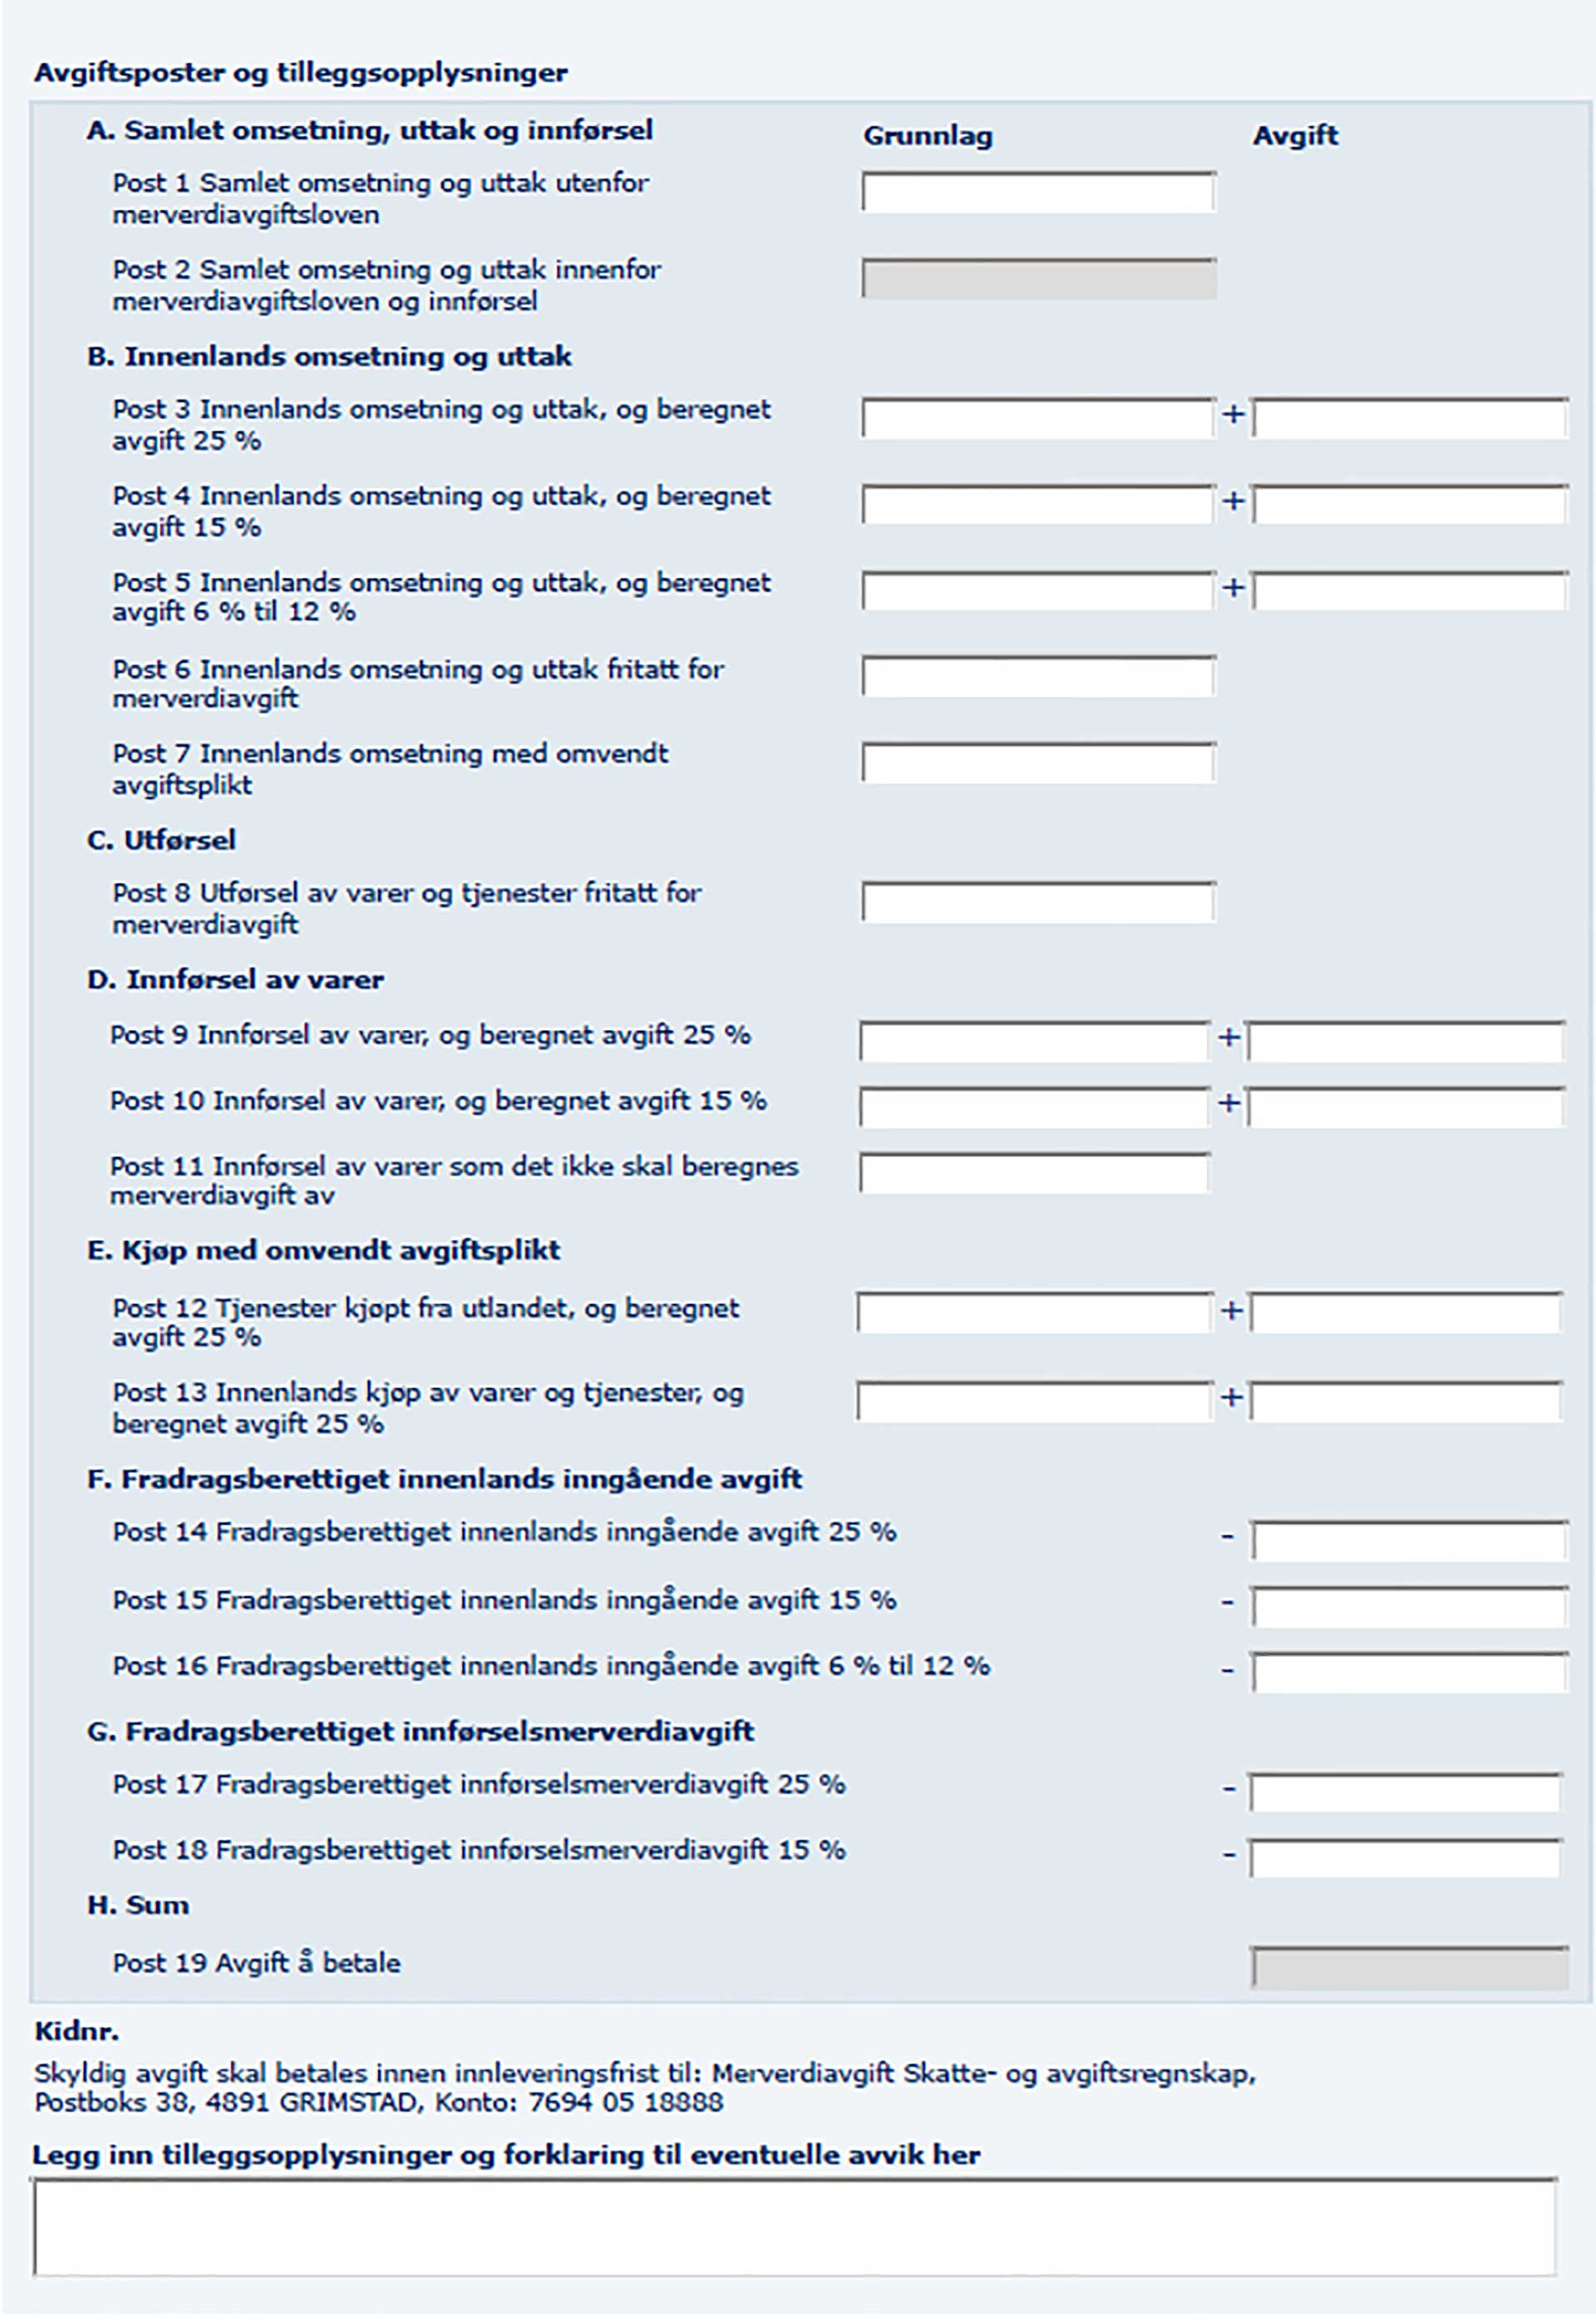
Bokføringsplikten omfatter grunnlaget for samtlige poster i mva-meldingen, ikke bare de transaksjonene som medførte plikt til å levere mva-melding og dermed også bokføringsplikt. Her vises postene i RF-0002 Mva-melding for alminnelig næring:
Følgende gjelder på samme måte her som for foretak med bokføringsplikt på grunn av plikt til å levere skattemelding:
Et foretak som er bokføringspliktig som følge av plikt til å levere mva-melding, må sørge for at bokføringen også omfatter grunnlaget for eventuell annen pliktig regnskapsrapportering (typisk a-meldinger).
Det er ikke krav om særskilt bokføring for de aktiviteter eller virksomhetsområder som omfattes av bokføringsplikten. Hvis det ikke føres slikt særskilt regnskap, skal imidlertid all bokføring skje i samsvar med bokføringsregelverket.
Husk at bokføringsplikten medfører plikt til å føre et fullstendig regnskap, med både resultat- og balansekontoer. Foretaket må kunne utarbeide samtlige relevante spesifikasjoner av pliktig regnskapsrapportering, herunder kunde- og leverandørspesifikasjoner. Dette er nødvendig både for at det skal være mulig å gjennomføre en fullstendig kontroll av bokføringen og av hensyn til muligheten for å innhente tredjepartsopplysninger om foretakets kunder og leverandører.
Unntak for tilbydere i forenklet registreringsordning
Bokføringsplikten gjelder ikke for avgiftssubjekter i den forenklede registrerings- og rapporteringsordningen for tilbydere av varer med lav verdi og elektroniske tjenester.*Jf. merverdiavgiftsloven kapittel 14 del II.
Plikten til kvartalsvis levering av mva-melding på skjema RF-1292 MVA på e-handel (VOEC) – Skattemelding for MVA,*Jf. skatteforvaltningsloven § 8-3 første ledd bokstav e og skatteforvaltningsforskriften § 8-3-9. medfører dermed i seg selv ikke bokføringsplikt. Virksomhetene må i stedet følge egne regler om føring av en såkalt transaksjonsoversikt.*Merverdiavgiftsloven § 15-10 fjerde ledd og merverdiavgiftsforskriften (15.12.09 nr. 1540) § 15-10-1.
Begrenset bokføringsplikt for ikke næringsdrivende konkursbo
Hvis et konkursbo ikke fortsetter driften av konkursdebitors virksomhet, men avvikler denne så snart som mulig, vil boet ikke bli skattepliktig under avviklingen.*Skatteloven § 2-33 første ledd. Hvis skyldneren var registrert eller registreringspliktig, skal imidlertid konkursboet registreres i Merverdiavgiftsregisteret og levere mva-melding.*Merverdiavgiftsloven § 2-1 fjerde ledd. Dette gjelder uavhengig av om registreringsgrensen på kr 50 000 er nådd, og om boets egen virksomhet kvalifiserer som næringsvirksomhet eller ikke. Konkursboet blir dermed bokføringspliktig.
Slike konkursbo som ikke er næringsdrivende og som plikter å levere mva-melding, er unntatt fra plikten til å kunne utarbeide enkelte spesifikasjoner av pliktig regnskapsrapportering:*Bokføringsforskriften § 1-1, jf. bokføringsloven § 5 første ledd nr. 2 til 7.
Kontospesifikasjon
Kundespesifikasjon
Leverandørspesifikasjon
Spesifikasjon av uttak til eiere, deltakere og egen virksomhet
Spesifikasjon av salg til eiere og deltakere
Spesifikasjon av salg og andre ytelser til ledende ansatte
Øvrige krav i bokføringsregelverket må følges på vanlig måte, med ett unntak: Plikten til nummerering av salgsdokument gjelder ikke.*Bokføringsforskriften § 5-1-3 femte ledd.
Mva-kompensasjon medfører ikke bokføringsplikt
Levering av skattemelding for merverdiavgiftskompensasjon (skjema RF-0009) medfører i seg selv ikke bokføringsplikt, siden slik skattemelding ikke anses som en mva-melding.*Reguleres ikke av skatteforvaltningsloven § 8-3, men av § 8-7.
Skattemelding for merverdiavgiftskompensasjon anses heller ikke som pliktig regnskapsrapportering etter bokføringsloven, med den konsekvens at grunnlaget for utarbeidelse ikke må være bokføring som er utført i samsvar med bokføringsregelverket.
Merverdiavgiftskompensasjonsloven*Lov 12.12.03 nr. 108. § 12 har egne bestemmelser som gjør at enkelte av reglene i bokføringsloven likevel må følges. Det fremgår der at den som har fremmet krav om eller mottatt refusjon, skal innrette bokføringen slik at det til enhver tid kan kontrolleres at kompensasjon for merverdiavgift ytes etter reglene i loven. Det fremgår videre at bestemmelsene i bokføringsloven om oppbevaring av regnskapsmateriale også gjelder for ikke bokføringspliktige.
Hva med annen rapportering?
Et foretak rapporterer ikke kun i form av årsregnskap, skattemelding og mva-melding. Annen regnskapsrapportering medfører imidlertid ikke bokføringsplikt i seg selv.
I det videre følger noen eksempler på dette.
A-meldinger
Plikt til rapportering på lønnsområdet utløser i seg selv ikke bokføringsplikt. Slik rapportering utgjøres hovedsakelig av månedlige a-meldinger.
Som tidligere nevn er rapportering på lønnsområdet definert som pliktig regnskapsrapportering for foretak som allerede er bokføringspliktige på annet grunnlag. Dette innebærer at bokføringspliktige må dokumentere, registrere og spesifisere lønn mv. og sørge for oppbevaring av regnskapsmateriale på lønnsområdet i samsvar med kravene i bokføringsregelverket.
For arbeidsgivere som ikke er bokføringspliktige, gjelder i stedet egne regler om lønningsregnskap.*Skattebetalingsforskriften 21.02.17 nr. 1766 § 5-11-2, jf. skattebetalingsloven § 5-11 annet ledd. Disse reglene samsvarer i stor grad med reglene om dokumentasjon av lønn mv. for bokføringspliktige.*Bokføringsforskriften § 5-6.
Daglig leders rapportering til styret i AS og ASA
Daglig leder i et AS skal minst hver fjerde måned gi styret underretning om selskapets virksomhet, stilling og resultatutvikling.*Aksjeloven 13.06.97 nr. 44 § 6-15 første ledd. I et ASA skal slik underretning gis månedlig.*Allmennaksjeloven 13.06.97 nr. 45 § 6-15 første ledd.
Siden bokføringsregelverket ikke er utformet for å ivareta hensynet til intern rapportering og økonomistyring i foretaket, medfører ikke slik rapportering bokføringsplikt. Alle AS og ASA er imidlertid regnskapspliktige og dermed også bokføringspliktige, så avgrensningen har liten praktisk betydning.
Daglig leders rapportering til styret etter aksjelovgivningen anses ikke som pliktig regnskapsrapportering etter bokføringsloven. Det forutsettes likevel at daglig leders rapportering til styret bygger på de samme bokførte opplysningene som pliktig regnskapsrapportering.*NOU 2002: 20 Ny bokføringslov punkt 4.2.2.5 og Ot.prp. nr. 55 (2005–2006) Om lov om endringer i aksjelovgivningen mv. punkt 13.2.
Skattemelding for særavgifter eller motorkjøretøyavgifter
Plikt til å levere skattemelding for særavgifter*Skatteforvaltningsloven § 8-4, jf. særavgiftsloven 19.05.33 nr. 11. eller skattemelding for motorkjøretøyavgifter*Skatteforvaltningsloven § 8-5, jf. motorkjøretøy- og båtavgiftsloven 19.06.59 nr. 2. medfører ikke bokføringsplikt.
Slike skattemeldinger anses heller ikke som pliktig regnskapsrapportering etter bokføringsloven, noe som betyr at grunnlaget for skattemeldingene i utgangspunktet ikke må være et regnskap som er ført i samsvar med bokføringsregelverket. I stedet stiller forskrift om særavgifter*Forskrift 11.12.01 nr. 1451. § 5-8 og forskrift om engangsavgift på motorvogner*Forskrift 19.03.01 nr. 268. § 8-7 egne krav til regnskap, oppbevaring mv.
Pålegg om bokføringsplikt
Skattekontoret og Oljeskattekontoret kan i enkelttilfeller pålegge den som antas å drive næringsvirksomhet bokføringsplikt for den virksomhet som drives. Slikt pålegg kan begrenses til å gjelde enkelte bestemmelser i bokføringsloven. Pålegget kan bare gis for to år av gangen.
Pålegg om bokføringsplikt er ikke vanlig i praksis. Adgangen til å gi slikt pålegg antas å være en sikkerhetsventil, slik at virksomheter som ikke ellers blir bokføringspliktige etter ordinære regler kan pålegges å dokumentere, registrere, og spesifisere transaksjoner mv. og oppbevare regnskapsmateriale på en måte som gir et forsvarlig grunnlag for regnskapsrapportering og som sikrer mulighet for etterkontroll.
Andre regler kan kreve at bokføringsregelverket følges
Andre regelverk enn bokføringsloven kan kreve at et foretak følger hele eller deler av bokføringsregelverket. Det er derfor viktig å sette seg inn i de konkrete kravene som stilles til den type foretak og virksomhet som drives.
Noen eksempler på slike regelverk følger nedenfor.
Idrettslag
Organisasjonsledd tilknyttet Norges idrettsforbund og olympiske og paralympiske komité (NIF) som har en årlig omsetning på fem millioner kroner eller mer, skal følge alminnelig lovgivning for regnskap.*Lov for Norges Idrettsforbund og Olympiske og Paralympiske Komité (med endringer vedtatt med ikrafttredelse 01.01.21) § 2-11 annet ledd. Dette innebærer at slike organisasjonsledd også må følge bokføringsregelverket.
Øvrige organisasjonsledd skal i stedet følge helt egne regnskapsbestemmelser.
Friskoler
Friskoler skal alltid følge bokføringsloven.*Friskolelova 04.07.03 nr. 84 § 7-1 første ledd.
I tillegg følger særlige regnskapsregler av økonomiforskrift til friskolelova*Forskrift 01.09.18 nr. 1295. kapittel 8, herunder krav til kontoplan og avdelingsregnskap.
Private barnehager
I godkjente ikke-kommunale barnehager som driver virksomhet etter barnehageloven*Lov 17.06.05 nr. 64. og som mottar offentlig tilskudd til barnehagedriften, skal barnehageeier dokumentere regnskapet i samsvar med bokføringslovens krav.*Økonomiforskrift til barnehageloven 30.11.12 nr. 1108 § 2 tredje ledd.
I tillegg følger særlige regnskapsregler av økonomiforskrift til barnehageloven § 2, herunder krav til dokumentasjon av bokførte opplysninger.
Ansvar for overholdelse av bokføringsplikten
Det er den bokføringspliktige som skal oppfylle bokføringsplikten. I mange tilfeller er den bokføringspliktige en juridisk person uten egen evne til å tenke eller handle.
I det videre ser jeg nærmere på hvilke fysiske personer eller selskapsorganer som må sørge for at bokføringsplikten oppfylles.
Innehaver av ENK
Et ENK er en næringsvirksomhet som drives for en enkeltpersons regning og risiko. Et ENK er ikke en egen juridisk person; innehaver og foretak behandles som ett og samme rettssubjekt.
I et ENK er det alltid innehaveren som har ansvaret for at foretaket oppfyller bokføringsplikten.
Deltakerne kan ha et ansvar i ANS og DA
I ANS og DA plikter i utgangspunktet den enkelte deltaker å sørge for at selskapet oppfyller bokføringsplikten. Dette gjelder imidlertid ikke for stille deltaker. Har selskapet et styre, påligger plikten styret i stedet for deltakerne. Har selskapet daglig leder, påligger plikten også denne i tillegg til enten deltakerne eller styret. *Selskapsloven 21.06.85 nr. 83 § 2-24.
I kommandittselskaper skal komplementar, styre og daglig leder sørge for at selskapet oppfyller bokføringsplikten.*Selskapsloven § 3-14 første ledd.
Styret og daglig leder har ansvaret i AS og ASA
I AS og ASA skal styret påse at selskapets regnskap er gjenstand for betryggende kontroll.*Aksjeloven § 6-12 tredje ledd og allmennaksjeloven § 6-12 tredje ledd. Daglig leder på sin side skal sørge for at selskapets regnskap er i samsvar med lov og forskrifter.*Aksjeloven § 6-14 fjerde ledd og allmennaksjeloven § 6-14 fjerde ledd. Hvis et AS ikke har daglig leder, må styret sørge for oppfyllelse av bokføringsplikten.*Aksjeloven § 6-14 første ledd, jf. § 6-2.
Det er til enhver tid det sittende styre og daglig leder som har ansvaret for overholdelse av bokføringsplikten, herunder for oppbevaring av regnskapsmateriale mv. for tidligere perioder.
Aksjeeiere i AS og ASA har ikke noe eget ansvar for oppfyllelse av bokføringsplikten.
Andre foretaksformer
For andre foretaksformer vil ansvaret for overholdelse av bokføringsplikten måtte følge av det aktuelle lovverket.
Mva-representant har et ansvar for bokføringen
Når et avgiftssubjekt som ikke har forretningssted eller hjemsted i merverdiavgiftsområdet, er registrert i Merverdiavgiftsregisteret ved representant, har både avgiftssubjektet og representanten ansvar for at bokføringsplikten overholdes.*Merverdiavgiftsforskriften 15.12.09 nr. 1540 § 2-1-2 første ledd, jf. merverdiavgiftsloven § 2-1 sjette og åttende ledd. Dette gjelder uavhengig av om det er avgiftssubjektet eller representanten som utfører bokføringen. Både avgiftssubjektet og representanten skal oppbevare et eksemplar av salgsdokument som utstedes.
Det er naturlig å avgrense representantens ansvar for oppfyllelse av bokføringsplikten til den delen av bokføringsregelverket som er av betydning for mva-meldingen. Rapportering av for eksempel lønn, forskuddstrekk og arbeidsgiveravgift faller dermed utenfor representantens forpliktelser, forutsatt at representanten ikke har påtatt seg å utbetale trekkpliktige beløp.*Skattedirektoratets prinsipputtalelse 21.04.06 Merverdiavgiftsrepresentasjon – bokføringspliktens omfang.
Som tidligere nevnt inneholder mva-meldingen mange poster. Bokføringsplikten omfatter grunnlaget for samtlige av disse postene. Alle regler om dokumentasjon, bokføring, spesifisering og oppbevaring gjelder, herunder slik at det minst må kunne utarbeides både bokføringsspesifikasjon, kontospesifikasjon, kundespesifikasjon, leverandørspesifikasjon og spesifikasjon av merverdiavgift.
Representantens ansvar blir etter dette å påse at:
Bokføringsplikten er overholdt.
Bokførte opplysninger er dokumentert.
Relevante spesifikasjoner kan utarbeides.
Oppbevaringsreglene er overholdt.
Selskapsendringer, avvikling og konkurs
Ved selskapsendringer som omdanning, fisjon og fusjon, følger bokføringsplikten det enkelte foretak. Et enkeltpersonforetak som omdannes til aksjeselskap, har for eksempel bokføringsplikt frem til omdanningstidspunktet, deretter har aksjeselskapet bokføringsplikt for den omdannede virksomheten. Et annet eksempel er fusjon mellom aksjeselskaper. Overdragende selskap har bokføringsplikt frem til ikrafttredelse av fusjonen,*Jf. aksjeloven § 13-16. deretter er det overtakende selskap som har bokføringsplikten.
Noe som krever særskilt oppmerksomhet i forbindelse med selskapsendringer, avvikling og konkurs, er overholdelse av oppbevaringsplikten og kravet om å holde bokførte opplysninger elektronisk tilgjengelig.*Bokføringsloven § 13 og § 13 b og bokføringsforskriften kapittel 7.
Omdanning endrer ikke oppbevaringsplikten
Ved omdanning fra ENK, ANS eller DA til AS, står man overfor to ulike juridiske enheter med hver sin bokføringsplikt.
Etter omdanningen er innehaver av ENK og deltakerne/styret og eventuelt daglig leder i ANS eller DA fortsatt ansvarlig for oppbevaring og elektronisk tilgjengelighet for periodene frem til omdanningstidspunktet.
Fusjons- eller fisjonstidspunktet er avgjørende for AS og ASA
Ved fusjon skal det overtakende selskapet oppbevare det eller de overdragende selskapenes regnskapsmateriale i samsvar med bokføringslovens bestemmelser.*Aksjeloven § 13-17 fjerde ledd og allmennaksjeloven § 13-18 femte ledd. Oppbevaringsplikten for tidligere perioder følger bokstavelig talt med på kjøpet og må ivaretas av styret og daglig leder i overtakende selskap.
Oppbevaringsreglene ved fusjon gjelder tilsvarende ved fisjon.*Aksjeloven § 14-8 første ledd og allmennaksjeloven § 14-8 første ledd. Ved fisjon beholder i utgangspunktet det overdragende selskapet oppbevaringsplikten for regnskapsmaterialet for den utfisjonerte virksomheten for tiden frem til fisjonstidspunktet. Hvis overdragende selskap avvikles ved fisjonen, legges det imidlertid til grunn at overtakende selskap må ivareta overdragende selskaps oppbevaringsplikt for tidligere perioder.
Avvikling fritar ikke fra oppbevaringsplikten
Det er ikke gitt et generelt unntak fra oppbevaringsplikten for tilfeller hvor den bokføringspliktige virksomheten avvikles. Plikten til å oppbevare regnskapsmateriale er blant annet begrunnet i kontrollhensyn, endringsadgangen etter skatte- og avgiftsreglene og strafferettslige foreldelsesregler. Disse formålene kan fortsatt være aktuelle etter avviklingen. Oppbevaringsplikten gjelder også når det selskapet som avvikles, er datterselskap av et utenlandsk foretak.*Skattedirektoratets prinsipputtalelse 16.01.18 Oppbevaring av regnskapsmateriale ved avvikling og konkurs.
I ENK, ANS og DA har innehaver/deltakere fortsatt ansvar for oppbevaring og elektronisk tilgjengelighet etter avvikling av virksomheten.
Ved oppløsning og avvikling av AS og ASA etter beslutning av generalforsamlingen, skal styret sørge for oppbevaring av selskapets regnskapsmateriale for tidligere perioder. Styret skal om nødvendig sette av midler til dette i forbindelse med avviklingen. *Aksjeloven § 16-10 femte ledd og allmennaksjeloven §16-10 femte ledd.
Konkurs fritar ikke fra oppbevaringsplikten
Ved konkurs skal bostyreren snarest mulig sikre seg foretakets regnskapsmateriale.*Konkursloven 08.06.84 nr. 58 § 80 første ledd. En særregel tillater under visse forutsetninger at bostyreren makulerer eller sletter regnskapsmaterialet etter bobehandlingen.*Konkursloven § 122 b.
Den bokføringspliktiges egen oppbevaringsplikt for tidligere perioder opphører likevel ikke når bobehandlingen er avsluttet.*Skattedirektoratets prinsipputtalelse 16.01.18 Oppbevaring av regnskapsmateriale ved avvikling og konkurs og tolkningsuttalelse fra lovavdelingen i Justis- og politidepartementet 16.01.04 § 122 b – Oppbevaring av skyldnerens regnskaper etter konkursens avslutning, jf. Ot. prp. nr. 26 (1998–99) Om lov om endringer i konkurs- og pantelovgivningen mv. punkt 8.1. Som ved avvikling, kan formålene med krav om oppbevaring mv. fortsatt være aktuelle etter konkursen.
Innehaver av et ENK må dermed få regnskapsmateriale og regnskapsdata tilbakelevert fra bostyreren etter bobehandlingen og sørge for videre oppbevaring og elektronisk tilgjengelighet. Det samme gjelder for deltakerne i et ANS eller DA som har gått konkurs.
Når et AS eller ASA går konkurs, har selskapets tidligere styre og daglig leder ikke lenger en selvstendig plikt til å sørge for oppbevaring og elektronisk tilgjengelighet. Selv om selskapets plikt til oppbevaring og elektronisk tilgjengelighet ikke har opphørt, eksisterer det ikke lenger et styre eller en daglig leder som kan holdes ansvarlig.
Ikke enkelt å få dispensasjon
Skattedirektoratet kan etter søknad gi tillatelse til redusert oppbevaringstid for regnskapsmateriale og til at bokførte opplysninger ikke må holdes elektronisk tilgjengelig.*Bokføringsloven § 13 femte ledd og § 13 b annet ledd. Ved avvikling gjelder imidlertid kravet om elektronisk tilgjengelighet til bokførte opplysninger kun i seks måneder etter at virksomheten ble avviklet,*Plikten til å holde bokførte opplysninger elektronisk tilgjengelighet er begrenset til seks måneder etter at virksomheten ble avviklet, jf. bokføringsforskriften § 7-7 tredje ledd. så en dispensasjon fra dette kravet antas ikke å være særlig relevant.
Selskapsendringer, avvikling og konkurs gir i seg selv ikke grunnlag for å få dispensasjon fra kravet om oppbevaring av regnskapsmateriale.*Skattedirektoratets prinsipputtalelser 23.03.17 (oppdatert 20.02.18) Dispensasjon fra enkelte bestemmelser i bokføringsloven og bokføringsforskriften og 16.01.18 Oppbevaring av regnskapsmateriale ved avvikling og konkurs.
Store mengder papirbilag i forhold til hva som kan påregnes i den aktuelle bransjen og i forhold til virksomhetens størrelse, kan være en mulig grunn for å gi dispensasjon.*Jf. også Ot.prp. nr. 46 (2003–2004) Om lov om bokføring punkt 12.3.3. Det må i så fall foreligge forhold som gjør det spesielt vanskelig å oppfylle oppbevaringskravet. I tillegg må det ikke være sannsynlig at det er uavklarte forhold rundt regnskapet, noe som betyr at det sjelden gis dispensasjon til oppbevaring i kortere tid enn 3,5 år. Et eksempel på saker hvor dispensasjon er innvilget er hvor den bokføringspliktige har avgått ved døden, og hvor de etterlatte har godtgjort at det er problematisk å fortsette oppbevaringen av regnskapsmaterialet.
Bruk av regnskapsfører endrer ikke ansvaret
Den bokføringspliktige kan sette bort hele eller deler av bokføringen til en ekstern part. Som hovedregel kreves det at den som påtar seg bokføringen er autorisert regnskapsfører eller autorisert regnskapsførerselskap.*Regnskapsførerloven 18.06.93 nr. 109 § 1 første ledd.
Oppgavene kan settes bort, men ikke ansvaret
Den bokføringspliktige kan sette bort oppgavene med å dokumentere, registrere og spesifisere transaksjoner mv. og oppbevare regnskapsmateriale.
Ansvaret for bokføringen kan imidlertid ikke settes bort til andre og hviler alltid på den bokføringspliktige selv.*Jf. Ot.prp. nr. 51 (1992–93) Om lov om autorisasjon av regnskapsførere kapittel 6 (merknader til § 1), standard for god regnskapsføringsskikk (GRFS) av juni 2014 (sist oppdatert juni 2017) punkt 1.1.2 og Skattedirektoratets prinsipputtalelse 30.06.09 (oppdatert 14.02.18) Oppbevaring av regnskapsmateriale på vegne av bokføringspliktige. Det at bokføringen er satt bort, er kun et forhold mellom den bokføringspliktige og den regnskapsføreren som har påtatt seg oppdraget.
Pass på ved bytte av regnskapsfører
Hvis et foretak bytter ekstern regnskapsfører eller overtar bokføringen selv, må foretaket sørge for oppbevaring og elektronisk tilgjengelighet for tidligere perioder. Dette skjer vanligvis på en av tre måter:
Det inngås en særskilt avtale med tidligere regnskapsfører om fortsatt oppbevaring og elektronisk tilgjengelighet for tidligere perioder.
Regnskapsmateriale og regnskapsdata for tidligere perioder overføres til ny regnskapsfører, som ivaretar videre oppbevaring og elektronisk tilgjengelighet.
Regnskapsmateriale og regnskapsdata for tidligere perioder overføres til foretaket, som sørger for videre oppbevaring og elektronisk tilgjengelighet selv.
Regnskapsførers rolle ved avvikling og konkurs
Hvis foretakets eksterne regnskapsfører ikke får levert fra seg regnskapsmateriale og regnskapsdata som følge av opphør av oppdragsgivers virksomhet, og det ikke er avtalt at regnskapsfører skal ivareta videre oppbevaring og elektronisk tilgjengelighet, kan regnskapsfører tilskrive berørte parter (herunder eiere med personlig ansvar, styremedlemmer og daglig leder) og gi en frist på normalt 30 dager for å be om å få regnskapsmateriale og regnskapsdata utlevert.*Standard for god regnskapsføringsskikk (GRFS) av juni 2014 (sist oppdatert juni 2017) punkt 4.7.
Hvis ingen utviser interesse innen fristen kan regnskapsfører makulere/slette regnskapsmateriale og regnskapsdata. Dette medfører at den bokføringspliktige selv ikke blir i stand til å oppfylle sin oppbevaringsplikt, som omtalt ovenfor.
Straff ved brudd på bokføringsplikten
Den som overtrer bestemmelser om bokføring og dokumentasjon av regnskapsopplysninger kan straffes med bot eller fengsel.*Straffeloven 20.05.05 nr. 28 § 392 til § 394, jf. bokføringsloven § 15. «Den som» kan være både hovedmann og medhjelper, men rammer typisk innehaver av ENK, deltakere i ANS/DA eller styre og daglig leder i AS/ASA.
Den ordinære strafferammen for regnskapsovertredelser er bot eller fengsel inntil to år. Grov regnskapsovertredelse straffes med fengsel inntil seks år, mens uaktsom regnskapsovertredelse straffes med bot eller fengsel inntil ett år.
Noen nyere dommer kan brukes til å illustrere bruken av straffebestemmelsene:
En styreleder ble dømt til betinget fengsel i 21 dager og 20 000 kroner i bot for uaktsom regnskapsovertredelse. Regnskaper var ikke ajourført som følge av manglende betaling til regnskapsfører, samt at det var ulovlig føring av lønn og mangelfull oppfølging.*Agder lagmannsrett 18.02.21 (LA-2020-61024/20-061024AST-ALAG).
En som var styreleder i fem ulike selskaper, ble dømt til fengsel i 45 dager for å ikke ha oppfylt sin plikt til å påse at det i selskapene ble ført regnskap som oppfylte bokføringslovens krav.*Agder lagmannsrett 01.12.20 (LA-2020-25435/20-025435AST-ALAG).
En kvinne ble dømt til 24 dager betinget fengsel for forsettlig å ha unnlatt å oppgi pliktige opplysninger i forbindelse med bokføringen for en virksomhet hun drev. Hun ble i tillegg fratatt retten til å drive næringsvirksomhet ved å ikke inneha styreverv eller opptre som daglig leder eller innehaver av foretak for en periode på to år.*Oslo tingrett 14.08.20 (TOSLO-2020-66703/20-066703MED-OTIR/04).
Oppsummering
Foretak med regnskapsplikt, plikt til å levere skattemelding eller plikt til å levere mva-melding er som hovedregel bokføringspliktige etter bokføringsloven. Annen rapportering medfører i seg selv ikke bokføringsplikt, herunder levering av a-meldinger eller skattemeldinger for merverdiavgiftskompensasjon, særavgifter eller motorkjøretøyavgifter. Heller ikke intern rapportering i foretaket medfører bokføringsplikt, typisk daglig leders rapportering til styret i AS og ASA.
Bokføringsplikten kan være avgrenset til den skatte- eller avgiftspliktige virksomheten som drives, men omfatter grunnlaget for all pliktig regnskapsrapportering.
Skattekontoret og Oljeskattekontoret kan i enkelttilfelle pålegge den som antas å drive næringsvirksomhet, bokføringsplikt for den virksomhet som drives. I tillegg kan andre regelverk enn bokføringsloven kreve at hele eller deler av bokføringsregelverket skal følges.
Bokføringsplikt innebærer plikt til å dokumentere, registrere og spesifisere transaksjoner og andre regnskapsmessige disposisjoner, samt oppbevare regnskapsmateriale, i samsvar med kravene i bokføringsregelverket.
I ENK har innehaver ansvaret for oppfyllelse av bokføringsplikten. I ANS og DA hviler ansvaret på deltakerne eller styret (hvis selskapet har et styre), eventuelt sammen med daglig leder. I AS og ASA skal styret påse at selskapets regnskap er gjenstand for betryggende kontroll, mens daglig leder skal sørge for at selskapets regnskap er i samsvar med lov og forskrifter.
Ved selskapsendringer, avvikling og konkurs er det særlig viktig å ta stilling til hvem som skal ivareta oppbevaring av regnskapsmateriale og elektronisk tilgjengelighet til bokførte opplysninger for tidligere perioder.
Bruk av en ekstern regnskapsfører endrer ikke den bokføringspliktiges eget ansvar for overholdelse av bokføringsplikten.
Manglende overholdelse av bokføringsplikten kan straffes med bot eller fengsel.


