


SAF-T og ny mva-melding
Fra 1. januar 2022 innføres ny digital mva-melding.*Se Skatteetatens Skatteinfo nummer 11/2020 for Skatteetatens redegjørelse for ny mva-melding og innholdet av meldingen. Den nye mva-meldingen vil være mer detaljert enn dagens mva-melding, og være basert på SAF-T-koder. Fra og med 2022 er SAF-T Regnskap dermed noe de fleste foretak må forholde seg til minst seks ganger årlig.
Standard Audit File – Tax (SAF-T) Regnskap er et lovpålagt standardformat for utveksling av regnskapsdata, og de fleste selskaper*Bokføringsforskriften § 7-8 første ledd: Bokføringspliktige som skal ha bokførte opplysninger elektronisk tilgjengelig etter bokføringsloven § 13b, skal kunne gjengi bokførte opplysninger i standardisert form. Kravet gjelder også for bokføringspliktige som omfattes av unntakene i § 7-7 tredje ledd, men som likevel har bokførte opplysninger elektronisk tilgjengelig. må nå ha funksjonalitet på plass for å levere regnskapsdata på SAF-T-format ved forespørsel fra Skatteetaten. For mange foretak har det krevd betydelige investeringer i regnskapsprosesser og -systemer for fullt ut å etterleve bokføringslovens SAF-T-krav – ofte forårsaket av komplekse systemlandskap, manuelle justeringer og korreksjoner i systemene for å få totalene i regnskapet til å stemme, og/eller bokføringssystemer uten innebygget støtte for norsk SAF-T Regnskap. Målet med denne lovpålagte standardiseringen er å gjøre det enklere å dele, kontrollere, og analysere regnskapsdata.
Det er mange gode argumenter for å bruke SAF-T Regnskap både internt i foretaket og i revisjon.*Se Revisjon og Regnskap 8/2020 for en overordnet introduksjon til SAF-T Regnskap, og Revisjon og Regnskap 1/2021 for en drøfting av mulighetene SAF-T Regnskap åpner for revisjon. Foretak som sliter med å få på plass effektive prosesser for SAF-T-etterlevelse, har imidlertid kunnet trøste seg med at den eneste lovpålagte bruken av SAF-T Regnskap så langt har vært når Skatteetaten ber om det ved en eventuell kontroll.
Ny digital mva-melding vil bygge på SAF-T Regnskap
Ny digital mva-melding er en del av «Moderniseringen av Merverdiavgiftsområdet» (MEMO), digitaliseringsprosjektet til Skatteetaten for skatt og mva. Meldingen vil være basert på de 31 mva-kodene i SAF-T Regnskap. Det legges opp til at alle postene vil være tilgjengelige, men at rapportering kun vil skje på de postene i regnskapet hvor det er bevegelser for den aktuelle terminen. Det vil si at skjemaet vil være tilpasset den enkelte mva-pliktiges aktivitet i den aktuelle mva-terminen. I tillegg kommer krav om rapportering av tap på krav, justering, tilbakeføring og uttak.
Til sammenligning er dagens mva-melding basert på 19 poster. Den nye meldingen vil medføre en mer detaljert rapportering. Større mengde detaljerte og strukturerte data åpner for at Skatteetaten gjør flere hel- og del-automatiserte analyser på et dypere detaljnivå, både for det enkelte foretaket og på aggregerte nivåer.
Etterlevelse av ny digital mva-melding stiller høye krav til korrekt registrering av data i regnskapssystemene, gir mindre rom for manuelle korrigeringer, og innebærer overføring av større mengder detaljerte og strukturerte data til Skatteetaten. Foretak og systemleverandører som gjorde en grundig jobb med dette ved innføringen av SAF-T Regnskap, belønnes for dette i form av lavere kostnader når de skal implementere støtte for ny digital mva-melding.
Vår erfaring er at mange foretak, også etter implementering av SAF-T Regnskap, ikke har tilstrekkelig datakvalitet på detaljnivå på områdene ny digital mva-melding omfatter. Vi forventer at analyser og kontrollhandlinger knyttet til den mer detaljerte rapporteringen vil være et fokusområde for Skatteetaten ved innføringen av den nye mva-meldingen.
Det er foreløpig ikke gitt nærmere veiledning på hvordan rapportering for hvert enkelt punkt i den nye digitale mva-meldingen skal gjennomføres, og enkelte avklaringer gjenstår. For eksempel har ikke dagens SAF-T Regnskap egne mva-koder for tap på krav, justering, tilbakeføring og uttak.
Skatteetaten forventer å begynne testing av første versjon av ny mva-melding mot slutten av tredje kvartal 2021. Med kun et par måneder til testing og implementeringen i 2022, håper vi at Skatteetaten kommer med ytterligere informasjon om mva-meldingen så snart som mulig slik at foretak og systemleverandører får tilstrekkelig tid til å forberede seg og gjøre nødvendige endringer i prosesser og systemer.
For å forstå hvordan norske foretak bør forberede seg på ny digital mva-melding, kan det være klokt å skue til kontinentet – så langt har 13 land i Europa innført en variant av detaljert mva-melding, SAF-T eller andre standarder.*Se www.vatupdate.com/wp-content/uploads/2020/02/2020-02-20-Overview-of-SAFT-regulations.pdf for en oversikt over status pr. februar 2020.
Portugal var først ute med å innføre SAF-T i 2008, og deretter ble standarden implementert i andre land som Østerrike, Luxembourg, Frankrike, Polen og Litauen. Polen er imidlertid det første landet i Europa som har tatt steget videre og har avskaffet den tradisjonelle mva-meldingen til fordel for en SAF-T XML-fil.
Polen: Trenger vi egentlig en egen mva-melding når vi har SAF-T?
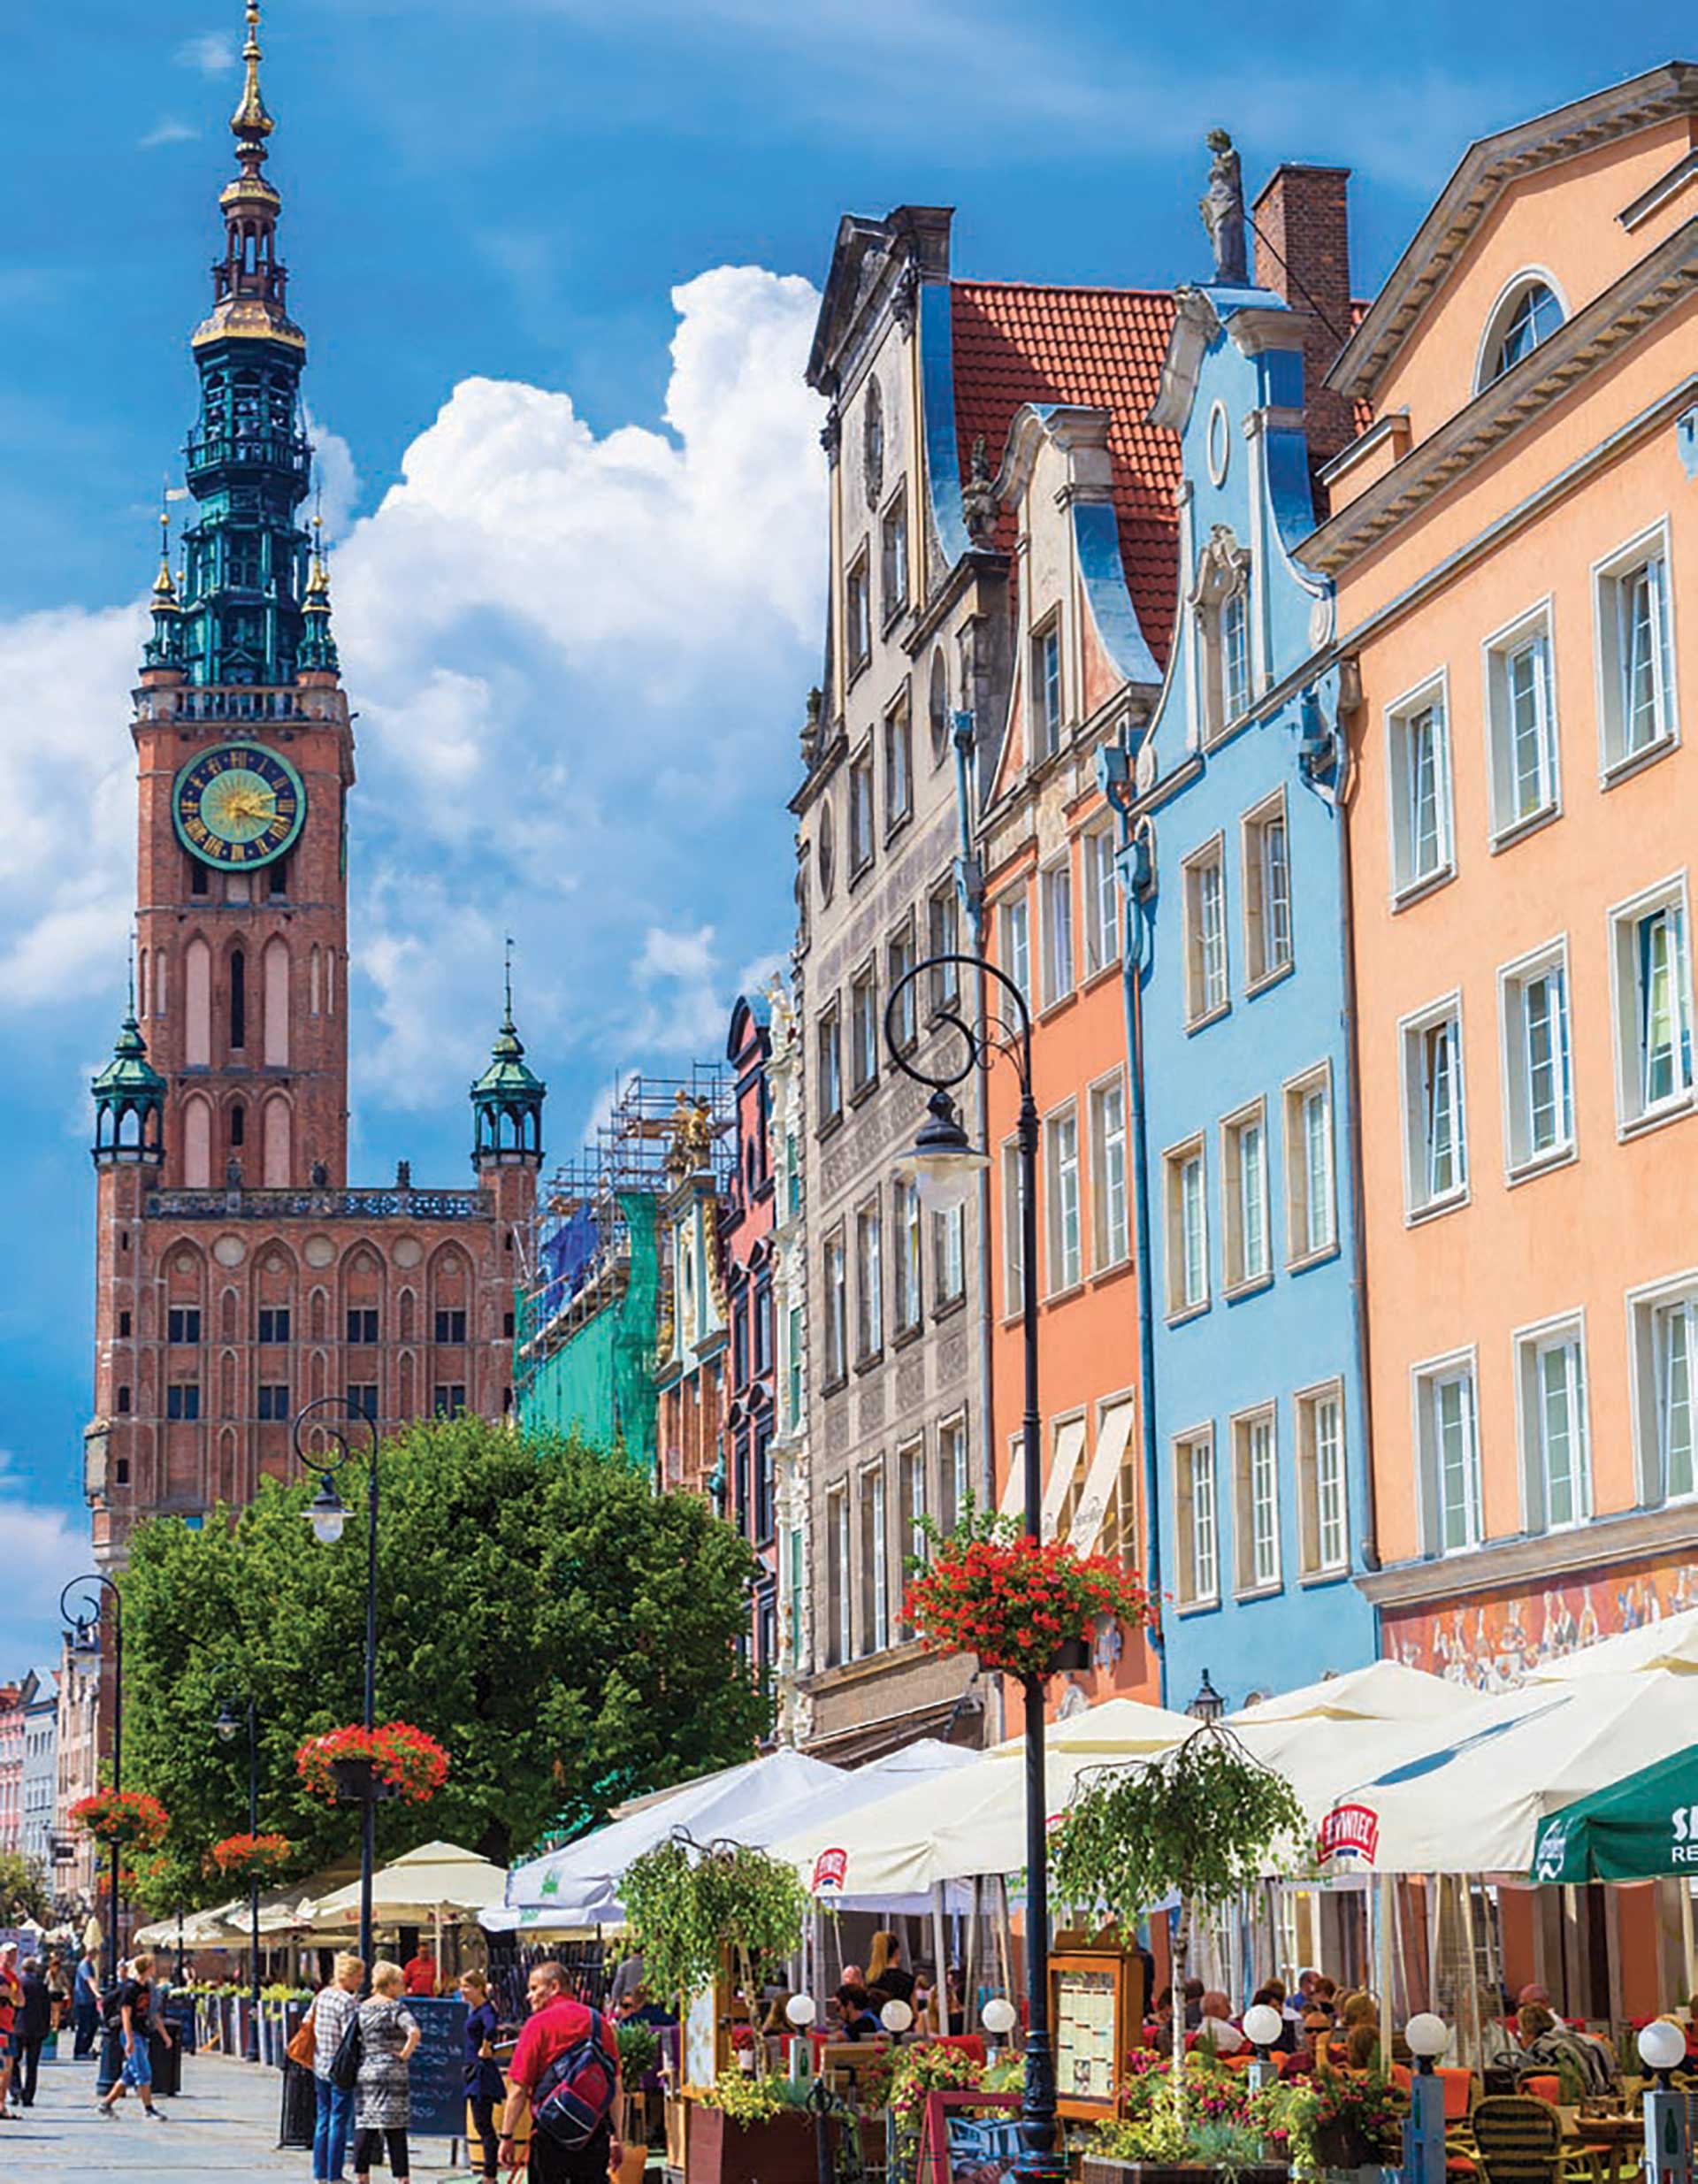
Polen begynte å innføre sin versjon av SAFTRegnskap allerede i 2016.
Allerede i 2016 begynte Polen innføringen av sin versjon av SAF-T Regnskap (JPK_VAT).
I perioden som fulgte ble SAF-T de facto «grunndata» for de tradisjonelle mva-meldingene. Dette betød at skattemyndighetene etter hvert mottok den samme informasjonen dobbelt opp – på detaljnivå i SAF-T-filene, og på aggregert nivå i mva-meldingene.
Polske skattemyndigheter kontrollerte de detaljerte tallene i SAF-T-filen mot de aggregerte tallene i mva-meldingene for den samme perioden – det ble en forutsetning at tallene i mva-meldingene også fremgikk av transaksjonene i de korresponderende SAF-T-filene. Foretak som hadde avvik mellom SAF-T-filen og mva-meldingen fikk kontroll fra skattemyndighetene.
Neste steg i utviklingen kom i oktober 2020, da polsk SAF-T og mva-melding ble slått sammen til en forenklet og kombinert melding, «JPK_V7». Den nye SAF-T mva-meldingen erstatter dermed både den tradisjonelle mva-meldingen og SAF-T-rapporteringen. Den kombinerte SAF-T-filen består av to hoveddeler:*Standard Audit File for Tax (JPK_VAT) incorporating the VAT records part and the VAT return part, (Kortlink: http://www.bit.ly/3p1K7Zp) www.podatki.gov.pl/media/6170/broszura-informacyjna-jpk_vat-z-deklaracj%C4%85-wersja-angloj%C4%99zyczna30062020.pdf
register med oversikt over mva-pliktige kjøps- og salgstransaksjoner, og
informasjon som hittil er dekket av mva-meldingen for månedlig eller kvartalsvis mva-rapportering (f.eks. mva-beløp som skal tilbakebetales eller mva som skal overføres til neste perioder).
Skattemyndighetene får dermed all informasjon de trenger om mva gjennom de obligatoriske månedlige/kvartalsvise SAF-T-innsendelsene.*Se polske skattemyndigheters nettside (www.podatki.gov.pl/en/value-added-tax/paying-vat/) og nærmere under How to submit tax returns Polen har i tillegg innført en rekke andre SAF-T-filer for andre kontrollformål, slik som detaljerte data på varelager eller data fra bankutskrift.*Polske myndigheter har mulighet til å anmode om flere SAF-T-filer, i tillegg til MVA-SAF-T-filen, slik som JPK_KR – with data from accounting books, JPK_WB – with data from bank statements, JPK_MAG – with data from warehouses, JPK_FA – with data on VAT invoices, JPK_PKPIR – with data from the tax book of revenues and expenses, JPK_EWP – with data from the revenue register, og JPK_SF – electronic financial statements. Se nærmere om de polske SAF-T filene her www.avalara.com/vatlive/en/country-guides/europe/poland/poland-saf-t.html eller polishtax.com/jpk-saf-t-reporting-poland-request-tax-administration/ Disse SAF-T-filene skal leveres på forespørsel fra skattemyndighetene, slik som SAF-T Regnskap pr. dags dato er i Norge. Ved sammenligning av Norge og Polen, ser vi at polske myndigheter har kommet lenger med modernisering av merverdiavgiftsområdet – og ved standardisert overføring av store datamengder.
Med obligatoriske regelmessige leveranser, flere SAF-T-format og høyt påkrevd detaljnivå har Polen lagt seg på et høyere ambisjonsnivå for SAF-T Regnskap enn det vi foreløpig har sett i Norge. For de av oss som brenner for datadrevet og automatisert arbeid med skatt og mva, kan den polske tilnærmingen virke forlokkende, men medaljen har en bakside – utenlandske foretak trekker frem høye kostnader knyttet til etterlevelse av Polens ambisiøse krav som et reelt hinder for virksomhet og etablering.
Spania: Rett på (nesten-)sanntidsrapportering
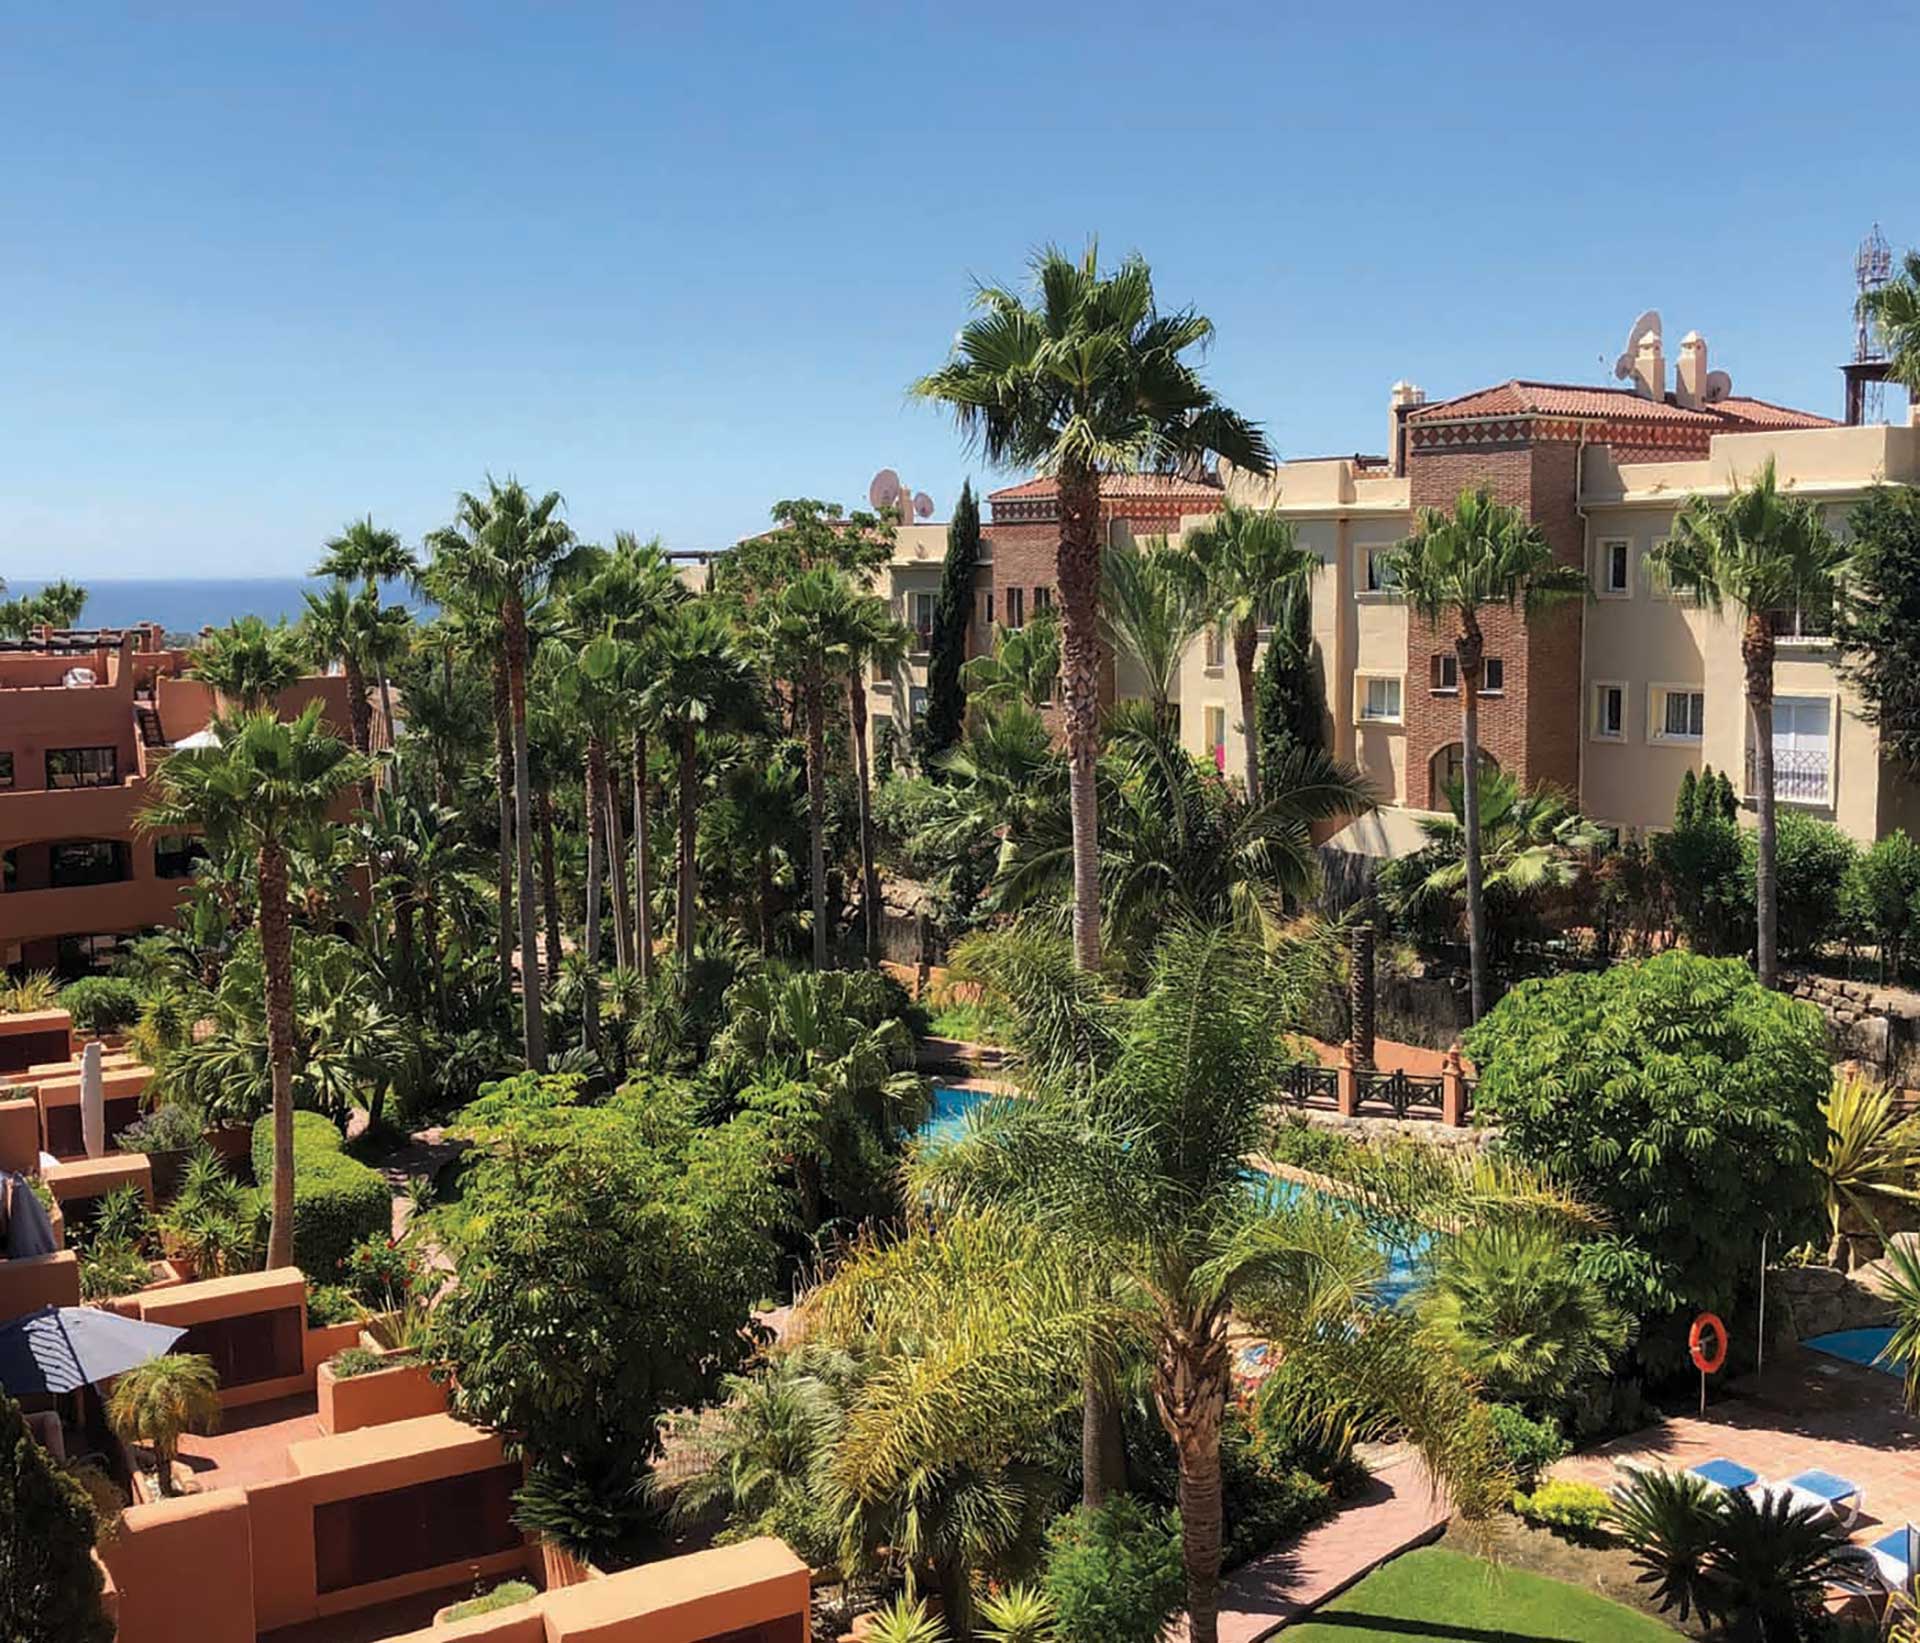
Spania innførte nær-sanntid-rapportering i 2017.
I Spania ble nær-sanntid-rapportering av mva innført allerede i 2017, med «Immediate supply of Information» (SII)-standarden. SII-filformatet er som SAF-T basert på XML for strukturering av data. SII innebærer at mva-registrerte selskaper som leverer mva-melding på en månedlig basis, er forpliktet til å registrere et detaljert mva-regnskap i et online-system fra spanske skattemyndigheter, AEAT.*Se nærmere om SII på spanske skattemyndigheters nettside: (kortlink: www.bit.ly/2LyXuCN) www.agenciatributaria.es/AEAT.internet/en_gb/Inicio/Ayuda/Modelos__Procedimientos_y_Servicios/Ayuda_P_G417____IVA__Llevanza_de_libros_registro__SII_/Informacion_general/Nuevo_sistema_de_gestion_del_IVA_basado_en_el_Suministro_Inmediato_de_Informacion.shtml (NB! mye informasjon er kun tilgjengelig på spansk) Etterlevelse av Spanias SII innebærer at alle salgs- og kjøpstransaksjoner skal rapporteres innen fire(!) arbeidsdager.
Som for SAF-T i Norge, har spanske foretak løst SII-etterlevelse på forskjellige måter – mange leverer de påkrevde SII-filene direkte fra bokføringssystemene, andre baserer seg på konverteringsløsninger fra tredjeparter. I den første tiden etter implementeringen handlet SII-etterlevelse først og fremst om å få filene levert i riktig format til rett tid, men i årene som fulgte har spanske skattemyndigheter rullet ut stadig flere avanserte analyser og kontroller, fra systematiske kryss-sjekker foretak-til-foretak til datadrevet drilling inn i enkelttransaksjoner. Som i Polen kontrolleres det at de detaljerte SII-dataene samsvarer med tallene i mva-meldingen.
Mange spanske foretak opplevde det som smertefullt og hektisk å få fullstendig etterlevelse av SII på plass. Mange brant seg på å anta at SII-rapportering var et rent «IT-problem» som ville løses av en systemoppdatering, for siden å oppdage at det største gapet for etterlevelse av (nær-)sanntidsrapportering ikke var knyttet til systemintegrasjoner, men til mengden og kvaliteten på regnskapsdataene som registreres i systemene. Ved periodisk manuell rapportering av aggregerte tall er det mulig å veie opp for variabel datakvalitet, men ved høyfrekvent detaljert rapportering gjelder informatikkens ufravikelige naturlov: «Shit in, shit out».
Vår erfaring er også at spanske myndigheter, i likhet med polske myndigheter, har brukt den økte datatilgangen til å kontrollere mva-rapporteringen til selskaper og utføre mer omfattende bokettersyn på mva-området basert på stordata og automatiserte analyser. Spanske myndigheter har blant annet nektet utbetaling av mva til gode i tilfeller hvor det ikke har vært samsvar mellom levert mva-melding og data rapportert i SII. Særlig muligheten til å kontrollere dataene for den samme transaksjonen – både fra selgers SII-rapportering og kjøpers SII-rapportering – viser mulighetene for hvilke kontroller norske skattemyndigheter ønsker å oppnå med MEMO-prosjektet.
Slike kontroller, og frys i utbetaling, gir et insentiv for mva-pliktige selskaper til å rapportere korrekte og komplette data fra første stund. Dette krever at selskaper i Spania har automatiserte rutiner og kontroller for å rapportere data, og det gir minimalt rom for manuelle korrigeringer.
Nå når SII har kommet på plass, har mange større spanske foretak endt med å uttrykke stor begeistring for standarden – den opprinnelig påtvungne investeringen i regnskapsprosesser og -datakvalitet har åpnet nye muligheter for å jobbe datadrevet i økonomifunksjonen. På den andre siden opplevde mange mindre foretak innføringen av SII som krevende – kostnaden med nødvendige systemendringer og/eller skreddersydde løsninger skalerte sjelden med omsetning, og for mindre foretak innebar SII-etterlevelse dermed relativt sett større investeringer. I tillegg så mindre foretak mindre potensial i den typen datadrevne analyser og automatiseringer strukturerte regnskapsdata av høy kvalitet åpner for.
SAF-T-rapportering er starten på en digitaliseringsreise i Norge
Ti år har gått siden teknologi-investoren Marc Andreessen proklamerte «software is eating the world» i sin sannspådde Wall Street Journal-kronikk.*The Wall Street Journal, 20 august 2011, www.wsj.com/articles/SB10001424053111903480904576512250915629460 Software elsker strukturerte data og MEMO-prosjektet kan sette fart på utviklingen her i Norge.
Gjennom ofte flere runder med digital transformasjon har mange bransjer og verdikjeder for lengst forlatt utveksling og bearbeiding av data på papir. Papirets elektroniske motstykker: PDF, Word, og Excel er også forlatt av mange, hvor software benyttes til å skape verdi fra data direkte fra databaser, API-er, hendelsesstrømmer, og mikrotjenester. Lenge har regnskapsførere, revisorer, og skattejurister vært forskånet for de største transformasjons-omveltningene. SAF-T Regnskap og MEMO-prosjektet har satt i gang en digital transformasjon av regnskap og mva i Norge. Ny digital mva-melding er neste skritt, og når snøballen først har begynt å rulle, forventer vi at moderniseringen og automatiseringen av datarapportering vil skyte fart.
Vi forventer en stadig økning i bredde og dybde av hva som rapporteres, og i frekvens for hvor ofte rapporteringen gjøres. Økonomifunksjonen bør ta godt vare på ekspertise og erfaring med kryssfunksjonelt arbeid med IT. Hvis Norge følger eksemplene fra land som Polen og Spania, er ikke SAF-T Regnskap og ny digital mva-melding slutten på en digitaliseringsreise, det er bare begynnelsen.


