


Generasjonsskifte og skatt
Spekulasjoner om hvorvidt et eventuelt regjeringsskifte i 2021 vil medføre et comeback for arveavgiften, gjør at generasjonsskifte er et aktuelt tema. I denne artikkelen setter vi fokus på de skattemessige sidene av generasjonsskifte under gjeldende regelverk.
Arveavgiften ble opphevet da den første Solberg-regjeringen tiltrådte i 2013, men samtidig ble kontinuitet for skatteposisjoner innført på arv og gaver, noe som i realiteten var en skatteskjerpelse.
Et eventuelt regjeringsskifte i 2021 kan medføre et comeback for arveavgiften,
Hva generasjonsskifte er – artikkelens tema
Generasjonsskifte er ikke et klart definert begrep, og er heller ikke et rettslig begrep. Ordet peker på at eiendomsrett går fra en generasjon til en annen. I denne artikkelen vil jeg i hovedsak konsentrere meg om overføring av virksomhet eller eierskap til selskaper som driver virksomhet eller investeringer, fra den eldre generasjonen til yngre krefter, men hvor overføringen ikke er et regulært salg til tredjemann.
Jeg vil også fokusere på overføringer som skjer mens giveren er i live, og dermed ikke berører arv. Å regulere overføringen i testament ved giverens bortgang, er imidlertid et alternativ til overføring i levende live. Noen av de kommersielle og emosjonelle hensynene som gjør seg gjeldende ved gaver i levende live, kan også ha betydning for utformingen av et testament.
Valget av løsning har en side til skatt. Artikkelen vil derfor ha hovedfokus på hvordan skatterådgiveren vil tenke når giverens intensjoner skal oppfylles.
Endelig bør de valgte løsningene kunne stå seg i forhold til en eventuell innføring av arveavgiften, men det er ikke sikkert at å se seg i bakspeilet er tilstrekkelig.
Spørsmålet om dokumentavgift kommer i den utstrekning overføringen omfatter fast eiendom (når hjemmelen skal overskjøtes).
Hvorfor gjennomføre generasjonsskiftet nå?
Som det fremgår av innledningen, handler mye av fokuset på generasjonsskifte om risikoen for innføring av en ny arveavgift, og i hvilken utstrekning man skal gjennomføre generasjonsskiftet nå og unngå at overføringen blir avgiftspliktig. Lover skal som kjent ikke ha tilbakevirkende kraft.*Jf. Grunnloven § 97, sammenholdt med Rt-1910–174 og Rt-2006–293 (avsnitt 62–72).
Det juridiske rammeverket er bare en av faktorene som kan avgjøre hvorvidt det er riktig å gjennomføre et generasjonsskifte nå. De store spørsmålene er hvem som skal eie og drive virksomheten videre, og når den yngre generasjon skal få innflytelse eller overta ledelsen. Det kan være en rekke relevante momenter ved vurderingen av tidspunkt for overføring av familiebedriften.*Se f.eks. artikkel i Revisjon og Regnskap 4–2013, ved Siv.øk. Anders Thoresen i DHT Corporate Services. Det er en avveining av om mottakerne er modne til å overta drift av en familiebedrift eller forvaltning av en formue, og om giveren er klar for helt eller delvis å gi slipp på kontrollen. Avveiingen vil slå ulikt ut avhengig av giveren og mottakerens alder og livsfase, erfaring og kompetanse, samt ønsker for fremtiden, behovet for fremtidig inntekt og ikke minst størrelsen på bedriften eller formuesmassen.
Det er forskjell på en giver som er midt i sin yrkeskarriere og en giver som snart ser frem til en pensjonisttilværelse. Det er også forskjell på mottakere som kan være mindreårige eller unge voksne som ikke har valgt retning i livet, og en mottaker som har kompetanse og erfaring til å ta over familiebedriften. Giveren kan dessuten ha to eller flere mottakere i forskjellige kategorier, uten at man ønsker å forskjellsbehandle disse. Det kan også tenkes at det mest fornuftige er å tilrettelegge for en deling eller et salg av familiebedriften og å flytte formuen til mer likvide eiendeler. Det finnes derfor ikke en «one size fits all». En dyktig rådgiver kan gi skisser til løsninger som er passende for livssituasjonen som giveren og mottakeren er i, men det forutsetter at analysen av situasjonen er riktig. Åpenhet i dialogen mellom alle interessentene er derfor avgjørende for et vellykket resultat.
De sentrale skatterettslige temaene ved generasjonsskifte
Skattespørsmålene handler som oftest om når gaven anses ytt og hvordan man posisjonerer seg i forhold til reglene om at mottaker overtar givers skatteposisjoner. I tillegg kommer spørsmålet om dokumentavgift, i den utstrekning overføringen omfatter fast eiendom (hvor hjemmelen skal overskjøtes).
Når gaven anses ytt
Det er et alminnelig prinsipp i skatteretten at den bygger på privatretten om skattereglene ikke har særskilte reguleringer.*Jf. RT-1998–383 (Telecomputing ASA), avsnitt 43 i forhold til klassifisering av en kapitaltilførsel og HR-2017–01231-A (Utv. 2017 s. 1429) avsnitt 75–80 om formell leietaker skulle anses som skattemessig eier. Som et utgangspunkt skal privatretten legges til grunn for hvem som skal anses som eier av et formuesobjekt. Det gjelder også i forholdet mellom for eksempel foreldre og barn.*Jf. Skatte-ABC 2020 Eierbegrepet, punkt 2, andre avsnitt. Eierbegrepet i privatretten består av flere typer råderett, og disse kan være overført på ulike tidspunkter.
Det kan være:
Retten til å utøve eierskapet (for eksempel stemmerett for aksjer)
Det første kulepunktet er en faktisk råderett, mens de øvrige kan sies å være juridiske rådigheter.
I utgangspunktet vil derfor en mottaker være en eier av et formuesgode, en aksje eller en eiendom, når giveren har avgitt et klart dispositivt utsagn (et gaveløfte) og gaveoverføringen anses gjennomført ved overføring av de vesentligste eierbeføyelsene.
I den opphevede arveavgiftsloven ble det lagt avgjørende vekt på overføring av rådigheten for å fastslå tidspunktet for arveavgiftsberegningen:*Jf. Arveavgiftsloven § 2, andre ledd.
«En gave ansees ytet når giveren med endelig virkning har gitt fra seg rådigheten, eller den etter forholdene vesentlige rådighet, over den.»
For boligeiendom anla skattemyndighetene det synet at den vesentlige rådigheten over en boligeiendom ikke anses overført med mindre giveren har oppgitt den faktiske rådigheten og flyttet ut. I Håndbok i arveavgift kunne man lese:*Jf. Rådighet og bruksrett, juni 2011, punkt 12.2.1.
«I tilfeller hvor giveren har forbeholdt seg bruksrett til hele boligeiendommen, er det ikke tvilsomt at mottakeren ikke har ervervet rådigheten av boligeiendommen.»
Det kan ikke være særlig tvilsomt at arveavgiftsretten opererte med et eget rådighetsbegrep som var bestemmende for når avgiften ble pådratt, og som kunne avvike fra eiendomsrettens overgang.*Se. For eksempel Aksjer – arveavgift og skatt av T. Jahren og A. Eriksen, begge daværende Skatt øst, i Revisjon og Regnskap 6–2013. For eksempel vil eiendomsretten til en kårbolig bli ansett gått over til eieren av landbrukseiendommen, selv om giver forbeholdt seg retten til å bo i huset så lenge hun levde.
Skillet mellom det privatrettslige eierbegrepet og rådighetsbegrepet i den opphevede arveavgiftsloven blir enda mer påfallende når spørsmålet gjelder aksjer. På grunn av at arveavgiftsloven knyttet verdsettelsen til aksjens andel av skattemessig kapital, ble det vanlig å gi bort B-aksjer med begrensede rettigheter (stemmerett og utbytterett). Skattemyndighetene ville dette til livs, og hevdet i den siste utgaven av håndboken at rådigheten over aksjer i en aksjeklasse ikke var overført med mindre den hadde utbytteretter tilsvarende 50 % av utbytteretten i den prefererte aksjeklassen.*Jf. Håndbok i arveavgift, Verdsettelse av aksjer, utgave av august 2013, punkt 3.2.2. Dette var en betydelig innskjerpelse i forhold til tidligere praksis, hvor man krevde at aksjen skulle ha en vedtektsfestet utbytterett.*Jf. Håndbok i Arveavgift, Verdsettelse av aksjer, utgave av mai 2011, punkt 3.2. Den nye praksisen ble aldri utøvd, idet arveavgiftsloven ble opphevet et par måneder senere.
Med oppheving av arveavgiftsloven ble regimet med et særskilt rådighetsbegrep opphevet. Det er derfor høyst tvilsomt om begrepet kan gjeninnføres med virkning for gaveoverføringer som privatrettslig har funnet sted forut for en eventuell vedtakelse av ny arveavgiftslov.
Diskontinuitet og kontinuitet
Diskontinuitet er den generelle hovedregelen i norsk skatterett. Det betyr at hver skattepliktig vurderes ut fra egen situasjon, og ikke avleder denne fra en annen skattepliktig. Prinsippet om diskontinuitet innebærer blant annet at salg av eiendeler mellom eier og hennes heleide selskap, anses som en transaksjon som kan utløse gevinst eller tap på eiers (overdragers) hånd, og selskapets (mottakerens) inngangsverdi er bestemt av det som er betalt for eiendelen og ikke overdragers anskaffelseskost. For gaver innebærer diskontinuitet i ren form at mottakers inngangsverdi settes til eiendelens omsetningsverdi uten at oppskrivingen korresponderer med en skatteplikt på givers hånd.*Jf. Prop. 1 LS (2013–2014) Tillegg 1, punkt 5.1, tredje avsnitt, andre setning. Under regimet med arveavgift hadde skatteloven en særregel om at mottakers inngangsverdi ikke kunne settes høyere enn arveavgiftsgrunnlaget.*Jf. Skatteloven § 9–7 forut for lovendringen.
Ved kontinuitet er mottakerens posisjon avledet av posisjonen til overdrageren. Dette kjenner vi fra skattefritakene for fusjon og fisjon, samt omdanning av selskapsformer.*Jf. Skatteloven kapittel 11. Mottaker vil derfor overta giverens skattemessige verdi (inngangsverdi eller avskrivningsgrunnlag) knyttet til et formuesobjekt, og eventuelle andre skatteposisjoner. Ved innføring av aksjonærmodellen i 2004 ble det fra og med 2006 også innført en regel om kontinuitet på skattemessige posisjoner knyttet til aksjer og andeler som er overført som gave eller arv fra giver til mottaker som begge er privatpersoner.*Jf. Skatteloven § 10–33 første og andre ledd. For overføring av aksjer og andeler hvor det betales et delvis vederlag (gavesalg), ble det innført et moderert kontinuitetsprinsipp.
Fra 2014 gjelder kontinuitet som hovedregel for overføringer ved arv eller gave, det vil si ved overføringer hvor det ikke foreligger en motytelse. Ved gavesalg, hvor det ytes et vederlag for overføringen, men hvor vederlaget ikke tilsvarer omsetningsverdien og dermed inneholder et gaveelement, skal salgsdelen i prinsippet behandles som realisasjon og gavedelen etter reglene for gave.*Jf. Prop. 1 LS (2013–2014) Tillegg 1, punkt 5.1, andre avsnitt, første setning. For å skape fleksibilitet ved generasjonsskifter, kan giver velge kontinuitet ved gavesalg.
Det er verd å merke seg at kontinuitet ved overføring av aksjer og andeler kom i tillegg til arveavgiftsberegningen fra 2004. Det faktum at man innførte kontinuitet som et generelt prinsipp ved arv og gaver ved opphevelsen av arveavgiftsloven, betyr dermed ikke at de to regelsettene er uløselig knyttet sammen.
Skatt ved planleggingen av generasjonsskifte handler derfor mye om å forstå virkningen av kontinuitetsreglene og strukturere overføringen slik at man beholder gunstige skatteposisjoner og, om mulig, nøytraliserer negative skatteposisjoner. Nedenfor skal jeg derfor gå igjennom en del typetilfeller.
Når familiebedriften er et enkeltpersonforetak
Utgangspunkt
Jeg tar her det utgangspunktet at giveren driver en virksomhet i et enkeltpersonforetak. Hun kan enten tre ut og overdra det hele til én mottaker som driver virksomheten videre, eller til flere mottakere som enten driver hver sin del videre eller driver det hele videre i fellesskap. Alternativt kan hun beholde en del av virksomheten, og overdra en annen del til én eller flere mottakere. Endelig kan hun forbli i virksomheten og ta opp de yngre som partnere, noe som vil innebære en selskapsetablering.
Giveren trer ut og overfører til en mottaker uten vederlag
I noen tilfeller kan det være riktig at giveren trer ut og lar mottakeren drive virksomheten i enkeltpersonforetaket videre alene.
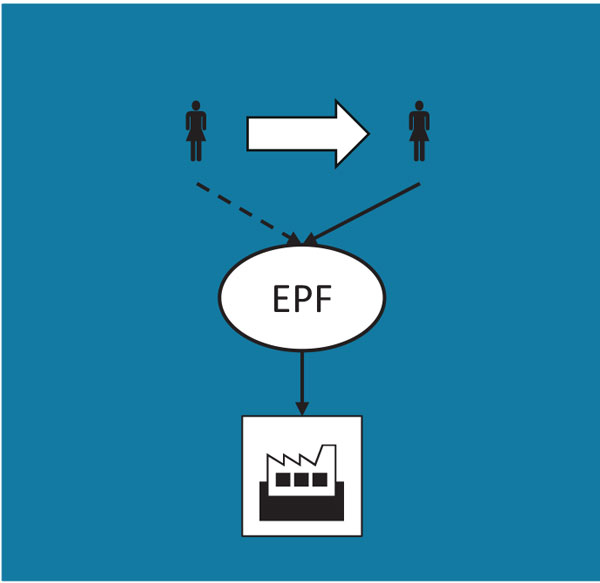
Figur 1. Overføring av enkeltpersonforetak
De skattemessige konsekvensene følger da av regelen om kontinuitet.* Jf. Skatteloven § 9–7 tredje ledd, første punktum. Mottakeren overtar giverens skatteposisjoner knyttet til virksomheten, herunder eiendelenes skattemessige verdier (avskrivningsgrunnlag og inngangsverdi), skjermingsgrunnlag, negativ beregnet personinntekt, negativ saldo, tom positiv saldo, positiv og negativ gevinst- og tapskonto.*Jf. Skatteloven § 9–7 tredje ledd, andre punktum, jf. andre ledd, andre punktum.
Dersom enkeltpersonforetaket har et tilknyttet skattemessig underskudd, overføres også dette om mottakeren overtar ansvaret for giverens gjeld knyttet til virksomheten.*Jf. Skatteloven § 9–7 tredje ledd, tredje punktum. Men siden gjeldsovertakelsen blir å anse som et vederlag, faller man utenfor bestemmelsen om kontinuitet ved gaver, fordi overføringen da er et gavesalg (se nærmere om dette nedenfor).
Om mottakeren skal overta gjeld, bør bero på en konkret vurdering, hvor giverens mulighet til å utnytte underskuddsposisjonen mot andre inntekter er ett av momentene.
For at reglene om kontinuitet skal virke effektivt, må de kombineres med et unntak fra reglene om beskatning ved uttak. Det er imidlertid ikke gitt et generelt unntak fra uttaksreglene ved arv og gaver. Giveren må beregne skatt ved uttak av eiendelene i enkeltpersonforetaket om mottakeren ikke er giverens barn, barnebarn, osv., foreldre, søsken og søskens barn osv., samt besteforeldre, onkler og tanter og søskenbarn.*Jf. Skatteloven § 9–7 fjerde ledd, første setning. Dersom mottakeren er giverens svigerdatter, kan derfor uttaksregelen komme til anvendelse, fordi svigerdøtre ikke er arveberettiget etter arveloven. Resultatet ved en uttaksberegning er at giveren må beregne en skattepliktig inntekt i enkeltpersonforetaket som om de overførte eiendelene ble solgt til omsetningsverdi.*Jf. Skatteloven § 5–2 første ledd, siste punktum. En uttaksberegning kan ikke lede til tapsfradrag om omsetningsverdien er lavere enn inngangsverdien.*Jf. Skatte-ABC 2020, Uttak av formuesobjekter og/eller tjenester, punkt 8 Tapsfradrag.
Dersom giveren skattlegges for uttak, får mottakeren justert inngangsverdien på formuesobjektet til den utgangsverdien giveren skattlegges for, dvs. omsetningsverdien.*Jf. Skatteloven § 9–7 fjerde ledd, andre setning, jf. § 5–2 første ledd, fjerde punktum.
Giveren trer ut og overfører til en mottaker mot vederlag (gavesalg)
Gavesalg med og uten inntektsoppgjør for selger
I et tilfelle som over, har giveren overlatt sin inntektskilde til mottakeren. Det kan derfor tenkes at giver trenger noe kapital å tære på i den nye tilværelsen, og at giver og mottaker derfor blir enige om et delvis vederlag.
Et annet praktisk eksempel er at giveren har flere arvinger og trenger midler for å gi like utdelinger til de som ikke overtar virksomheten.
Endelig kan situasjonen være at mottakeren overtar giverens gjeld knyttet til virksomheten. At giveren fritas for en debitorposisjon, regnes også som et vederlag.
Alle de ovennevnte situasjonene vil klassifiseres som et gavesalg, siden gaven ikke lenger er en ensidig ytelse. Mens overføring uten vederlag ikke anses som realisasjon i skattelovens forstand, er gavesalg å anse som realisasjon.*Jf. Skatteloven § 9–2 første ledd, bokstav a og tredje ledd, bokstav a. Dersom mottakeren er arveberettiget etter arveloven, kan giveren velge kontinuitet fremfor realisasjonsbeskatning.*Jf. Skatteloven § 9–7 sjette ledd, første punktum. I motsetning til rene gaver, hvor kontinuitet er obligatorisk, kan gavesalg til denne mottakergruppen gjennomføres med inntektsoppgjør for selger (diskontinuitet), om giveren ønsker det. Det gir to ulike typetilfeller:
Gavesalg med kontinuitet til mottakere som er arveberettiget, og
Gavesalg med inntektsoppgjør for selger.
Som vi skal se nedenfor, må man skille mellom posisjonen til giver og mottaker.
Gavesalg med kontinuitet til mottakere som er arveberettiget
Ved gavesalg til mottakere som er arveberettiget etter loven, kan giver velge ren kontinuitet etter bestemmelsene som gjelder for gave. Giveren skattlegges ikke for gevinst og må heller ikke beregne uttak. Mottaker overtar da giverens skatteposisjoner, slik som inngangsverdien eller avskrivningsgrunnlaget på de overtatte eiendelene. Denne inngangsverdien kan være lavere eller høyere enn det betalte vederlaget.
Som nevnt over, kan mottaker bare overta giverens skattemessige underskudd når mottaker overtar gjeld knyttet til virksomheten, og når overføringen skjer til en arveberettiget etter loven. I forarbeidene er det forutsatt at det skjer en faktisk gjeldsovertakelse:*Jf. Prop. 1 LS Tillegg 1, punkt 5.3.2, avsnitt tretten, siste setning. Retten til overføring av fremførbart underskudd er ikke knyttet til størrelsen på gjelden. Dersom overføringen fremtrer som skattemotivert, kan man neppe utelukke anvendelse av omgåelsesregelen i skatteloven.*Jf. Skatteloven § 13–2. Den noe enklere avskjæringsbestemmelsen for skatteposisjoner er ikke anvendelig som følge av at enkeltpersonforetaket ikke er et selskap som er omfattet av bestemmelsen.*Jf. Skatteloven § 13–2, jf. § 2–2 første og andre ledd.
I situasjoner hvor mottakeren er arveberettiget og giveren har en valgadgang, har mottaker ingen formell innvirkning på valget om kontinuitet eller ikke, men i forarbeidene er det forutsatt at giver og mottaker er enige om vederlagets størrelse, og dermed konsekvensene av avtalen.*Jf. Prop. 1 LS Tillegg 1 (2013–2014), punkt 5.3.2, nest siste avsnitt. Mottakers forhandlingskort er at hun kan unnlate å overta virksomheten på disse vilkårene.
Gavesalg med inntektsoppgjør for selger
I et gavesalg til mottaker som er arveberettiget etter loven, kan giveren velge å ikke gjennomføre overdragelsen med kontinuitet. Dertil kommer situasjonen hvor gavesalg skjer til mottaker som ikke er arveberettiget. I forarbeidene står det at giver vil bli skattlagt for gevinst etter «de alminnelige regler».*Jf. Prop. 1 LS Tillegg 1, punkt 5.3.2, underoverskrift Overdragelse mot delvis vederlag, første avsnitt. Reglene det vises til er hovedprinsippet om diskontinuitet, siden gavesalg anses som realisasjon etter loven.*Jf. Skatteloven § 9–2 første ledd, bokstav a. Samme standpunkt er inntatt av Zimmer.*Jf. Skatterett nr. 4–2013 side 323.
For giver vil resultatet ved diskontinuitet være at hun må foreta et inntektsoppgjør som om virksomheten er opphørt. Det gis ikke fradrag for tap som følger av gaveelementet,*Jf. Finansdepartementets uttalelse 18.10.1994 (Utv-1994–1426). men eieren av et enkeltpersonforetak kan videreføre gevinst- og tapskonto og negative saldo, med gradvis inntektsføring, i motsetning til ved oppløsning av et selskap.*Jf. Skatteloven § 14–48 andre ledd. Hun må derimot ikke beregne uttak for gaveelementet i transaksjonen så lenge mottaker er arveberettiget etter loven.*Jf. Skatteloven § 9–7 fjerde ledd. Når giver velger å gjennomføre inntektsoppgjør, i stedet for kontinuitet etter regelen for gaver, kan skatteposisjoner som skattemessig underskudd ikke overføres.
Spørsmålet er da hvilken inngangsverdi mottakeren får. I det opprinnelige lovforslaget var det ikke gitt reguleringer av inngangsverdien for mottaker når giver valgte inntektsoppgjør, eller når mottaker ikke var arveberettiget. Ved endringslov med virkning fra 2014, ble det lovfestet at inngangsverdien i slike tilfeller skal være selgers inngangsverdi justert for selgers skattepliktige gevinst eller fradragsberettiget tap.*Jf. Skatteloven § 9–7 sjette ledd, andre og tredje punktum.
Det foreligger en gevinstsituasjon når vederlaget overstiger givers inngangsverdi (og eventuelle kostnader ved transaksjonen), men når vederlaget er lavere enn markedsverdien.
Eksempel I
Hvis markedsverdien er 400, vederlaget er 250 og inngangsverdien er 50, skattlegges giveren for en gevinst på 200 (250–50). Mottakerens inngangsverdi er lik giverens inngangsverdi (50) pluss giverens gevinst (200), dvs. 250.
Med mindre giver har hatt kostnader ved inngåelsen av avtalen om gavesalg som inngår i hennes gevinstberegning, vil mottakeren få salgsvederlaget som sin nye inngangsverdi.
Mottakeren får som nevnt nedjustert sin inngangsverdi om giveren har fradragsberettiget tap.*Jf. Skatteloven § 9–7 sjette ledd, tredje punktum. En tapssituasjon foreligger når inngangsverdien er høyere enn markedsverdien, og vederlaget er lavere enn markedsverdien. Gaveelementet, som er differansen mellom markedsverdien og vederlaget, gir imidlertid ikke grunnlag for tapsfradrag.*Jf. Prop 1 LS (2014–2015), punkt 17.1.2, sjette avsnitt.
Eksempel II
Hvis inngangsverdien er 400, vederlaget er 50 og markedsverdien er 250, får giveren et tapsfradrag på differansen mellom markedsverdien og inngangsverdien, dvs. 150 (400–250). Mottakeren får en inngangsverdi tilsvarende givers inngangsverdi minus tapsfradraget, dvs. 250 (400–150).
Mottakeren får dermed nedjustert inngangsverdien til markedsverdi i en tapssituasjon, med mindre giveren har hatt kostnader som inngår i hennes gevinstoppgjør.
Fastsetting av inngangsverdi på det enkelte formuesobjektet mv.
Ved gavesalg til arveberettiget etter loven, hvor kontinuitet velges, skal mottakeren overta giverens inngangsverdi. Fordelingen på de enkelte formuesobjektene er den samme som givers fordeling.
Når giver ikke velger kontinuitet eller mottaker ikke er arveberettiget, skal mottakers inngangsverdi bestå av givers inngangsverdi med tillegg av givers gevinst eller fradrag for givers tap. Gevinsten er ikke knyttet til enkeltstående formuesobjekter og må fordeles. Det samme gjelder den gjenværende inngangsverdien i tapssituasjonen.
Mottaker kan ikke kan velge hvordan vederlaget ved gavesalget skal allokeres på de enkelte eiendelene som er overtatt. Forarbeidene forutsetter en forholdsmessig fordeling på alle aktiva.* Jf. Prop. 1 LS Tillegg 1 (2013–2014), punkt 5.3.2, tredje siste avsnitt.
Forarbeidene gir ikke anvisning på hva som er målestokken for denne forholdsmessighetsvurderingen. Det er nærliggende å tenke at det er eiendelenes virkelige verdi, men dette forutsetter en verdsettelse av alle eiendelene. Utgangspunktet for bruk av kontinuitetsprinsippet er at det ikke skal være nødvendig å foreta en verdsettelse av eiendelene,* Jf. Prop. 1 LS Tillegg 1 (2013–2014), punkt 5.3.2, tredje avsnitt. men når giver har beregnet et fradragsberettiget tap, skal markedsverdien av det overførte være konstatert, og det er naturlig å benytte disse verdiene.
I en gevinstsituasjon er det imidlertid ikke nødvendig med en verdsettelse, idet gevinsten konstateres ved at vederlaget overstiger givers inngangsverdi. Det kan da være et alternativ å bruke skattemessige verdier. En slik løsning kan være rimelig i forhold til at vederlaget skal påvirke den senere gevinst- og tapsberegningen av hver enkelt eiendel. Skattemessige verdier ligger dessuten allerede i regnskapet, mens fastsetting av virkelige verdier forutsetter en grad av skjønnsmessige vurderinger. Når vederlag er valgt ut fra andre hensyn enn markedsverdi av de enkelte eiendelene, mener jeg at en fordeling etter skattemessige verdier kan forsvares.*Se Skatteloven med kommentarer (2020), punkt 7.1, siste avsnitt, hvor det gis uttrykk for at forarbeidene foreskriver at omsetningsverdi skal benyttes.
Særlig om gavesalg og uttak
Når giver trer ut og overfører deler av virksomheten til flere mottakere, er det noen ekstra punkter å legge merke til.
Siden et gavesalg er realisasjon med et gaveelement, kan uttaksreglene komme til anvendelse for gaveelementet. Unntaket fra uttaksreglene nevner eksplisitt «gavesalg», og forutsetter derfor at uttaksreglene kan anvendes ved gavesalg. Det er også forutsatt i forarbeidene.*Jf. Prop. 1 LS (2014–2015), punkt 17.1.3, fjerde avsnitt.
Som nevnt kommer uttaksreglene bare til anvendelse i tilfeller hvor mottaker ikke er arveberettiget etter loven. Uttaksreglene kan heller ikke lede til tap, slik at det kun er gevinstsituasjonen som er aktuell.
Uttaksregelen i enkeltpersonforetak kommer til anvendelse på «formuesgjenstand» og «vare» hvor «kostprisen helt eller delvis er kommet til fradrag».*Jf. Skatteloven § 5–2 første ledd, første og andre punktum. Vederlaget kan knytte seg til andre eiendeler, slik som ervervet forretningsverdi.
Mottakeren vil kunne oppjustere sin inngangsverdi opp til «den utgangsverdi som giver blir skattlagt for», som normalt vil være omsetningsverdien.*Jf. Skatteloven § 9–7 fjerde ledd, siste punktum. Det vil kunne bety at de særlige reglene om bruk av givers inngangsverdi oppjustert med givers skattepliktige inntekt får begrenset betydning for mottakere som ikke er arveberettiget etter loven, fordi mottakers inngangsverdi da skal justeres opp til omsetningsverdien for alle eiendeler omfattet av uttaksregelen.
At to ulike regelsett om fastsetting av inngangsverdi kommer til anvendelse på samme overføring, gjør reglene svært kompliserte. Dette kan tale for en omdanning av enkeltpersonforetaket til aksjeselskap før overføringen i alle situasjoner hvor en uttaksberegning er aktuelt.
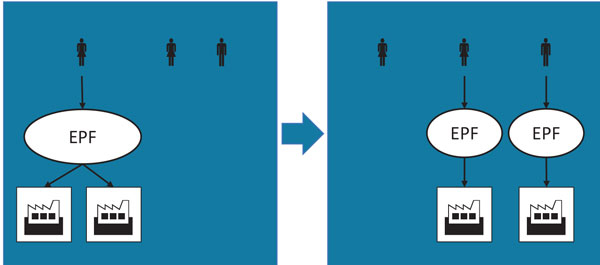
Figur 2. Overføring av deler av enkeltpersonforetak til flere mottakere
Giveren trer ut og overfører deler til flere mottakere
Situasjoner hvor giveren trer ut og overfører deler av virksomheten til flere mottakere, vil i prinsippet bli behandlet på samme måte som overføring til en mottaker, men det er noen punkter å legge merke til.
For det første må skatteposisjoner med tilknytning til eiendeler følge eiendelen. Skatteposisjoner uten tilknytning til eiendeler, men med tilknytning til en del av virksomheten, følger denne virksomheten.*Jf. Skatteloven § 9–7 andre ledd, andre punktum. Skattemessig underskudd kan bare overføres så lenge mottakerne har rett til å overta denne skatteposisjonen, med andre ord når de overtar gjeld knyttet til virksomheten de overtar.
Et særspørsmål oppstår om virksomheten splittes i så små deler at det ikke lenger kan anses som virksomhet for en eller flere mottakere. Det kan være praktisk ved overføring av utleieeiendom hvor en oppdeling medfører at terskelen for virksomhet i ligningspraksis ikke er oppfylt for mottakeren. I henhold til ligningspraksis anses utleie av mer enn 500 m² næringsareal og fem eller flere boenheter som virksomhet.*Jf. Skatte-ABC 2020, Virksomhet – allment, punkt 3.3, andre avsnitt.
Når den overførte delen av utleieaktiviteten i seg selv ikke kvalifiserer som virksomhet, vil mottakeren bare få overført skatteposisjoner knyttet til de overtatte formuesobjektene, som i hovedsak vil si inngangsverdien.*Jf. Skatteloven § 9–7 tredje ledd, første punktum.
Skatteposisjoner som ikke kan henføres til virksomhet, kan ikke overføres ved en gavetransaksjon.*Jf. Skatteloven § 9–7 tredje ledd, andre punktum, sammenholdt med andre ledd, siste punktum. Skatteposisjoner uten tilknytning til eiendeler, og som ikke kan henføres til andre mottakere etter en forholdsmessighetsvurdering, er i behold hos giver.
Giveren trer ut og overfører til flere mottakere i fellesskap
Dersom giveren overfører virksomheten i sitt enkeltpersonforetak til flere mottakere i fellesskap, vil mottakerne ved fullbyrdelsen av gaven etablere et ansvarlig selskap.
Definisjonen av et ansvarlig selskap er at «en økonomisk virksomhet utøves for to eller flere deltakeres felles regning og risiko, og at minst en av deltakerne har et ubegrenset, personlig ansvar for virksomhetens samlede forpliktelser».*Jf. Lov av 21. juni 1985 nr. 83 om ansvarlige selskaper og kommandittselskaper (Selskapsloven) § 1–1 første ledd første setning. Vilkårene i definisjonen er oppfylt så lenge det overførte oppfyller kriteriet for å være virksomhet. Selskapet eksisterer uavhengig om det er registrert som selskap i Enhetsregisteret og Foretaksregisteret eller ikke.
Denne selskapsformen kan ha noen fordeler, fordi hver av deltakerne kan samordne sin inntekt eller sitt underskudd fra virksomheten med inntekter og underskudd fra andre kilder.*Jf. Skatteloven § 6–3 første ledd.
En ulempe er at overføringen fra giveren til mottakerne ikke gir grunnlag for et dokumentavgiftsfritak ved tinglysning av eiendomsoverdragelsen.*Jf. Stortingsvedtak om særavgifter, Dokumentavgift, § 2. Det man særlig skal notere seg er at om hjemmelsoverføringen tinglyses på deltakerne og ikke på det ansvarlige selskapet, så vil en senere omdanning av det ansvarlige selskapet til et aksjeselskap heller ikke kunne påberope seg et dokumentavgiftsfritak.*Jf. LB-2017–164932 og ankeutvalgets kjennelse HR-2018–686-U.
Ved et senere salg eller en uttreden av en av deltakerne, vil det kunne være en fordel om virksomheten var drevet i et aksjeselskap. Et ansvarlig selskap med en deltaker anses som oppløst,*Jf. Finansdepartementets forskrift til skatteloven § 10–44–2 bokstav d). og utløser gevinst- og tapsoppgjør for eiendelene i selskapet, samt realisasjonsbeskatning for den gjenværende deltakerens eierandel.
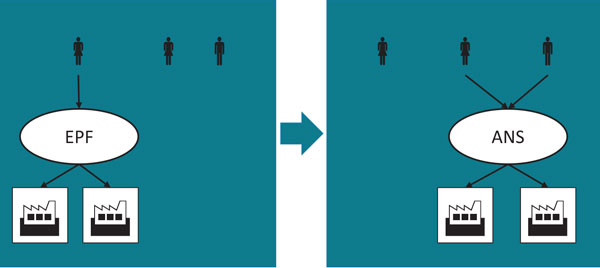
Figur 3. Overføring av virksomhet til flere mottakere i fellesskap
Særlig om dokumentavgift
Dokumentavgift er avgift på tinglysing av dokument for blant annet overføring av hjemmel til fast eiendom.*Jf. Lov av 12.12.1975 nr. 59 om dokumentavgift (dokumentavgiftsloven) § 6. Det er ingen plikt til å tinglyse hjemmelsoverføringer i forbindelse med gaver. På den annen side er det vanskeligere å utøve sin juridiske råderett uten hjemmel til eiendommen.
Gaveoverføring i forbindelse med generasjonsskifte er ikke omfattet av et fritak for dokumentavgift. Slike overføringer skal derfor avgiftsberegnes.
Grunnlaget er salgsverdien av den faste eiendommen.*Jf. Dokumentavgiftsloven § 7 første ledd. Det er salgsverdien på tinglysingstidspunktet som er avgjørende, ikke på tidspunktet for overføringen av eiendomsretten til eiendommen.*Dette følger bl.a. implisitt av forskrift av 16.12.1975 nr. 1 om dokumentavgift § 2–2 fjerde ledd.
Dokumentavgiften utgjør 2,5 promille av eiendommens salgsverdi.*Jf. Stortingets vedtak om særavgifter, Dokumentavgift, § 1, andre punktum.
Det gjelder en rekke fritak fra dokumentavgift for omorganiseringer som kan gjennomføres med skattemessig kontinuitet etter skatteloven § 11–2 til 11–5 (fusjon og fisjon av aksjeselskaper mv.), § 11–11 (grenseoverskridende fusjon og fisjon) og § 11–20 (omdanning av enkeltpersonforetak, ansvarlig selskap mv. til aksjeselskap). Fritaket for dokumentavgift ved omorganiseringer kan i seg selv begrunne en omdanning av enkeltpersonforetak eller ansvarlig selskap til aksjeselskap forut for et generasjonsskifte.
Overføring av aksjer
Utgangspunkt
I denne delen skal vi forutsette at giveren eier familiebedriften eller formuesmassen gjennom et aksjeselskap. Det er da aksjeselskapet som har skatteposisjonene knyttet til eiendelene og virksomheten, og dette er uberørt av endringer på eiersiden. Spørsmålet er hva som skal skje med skatteposisjonene knyttet til selskapets aksjer.
Det er ikke dokumentavgift på overføring av aksjer.*Dokumentavgiftsloven §§ 9 flg. har hjemmel for å innføre slik avgift på sluttsedler ved aksjeoverføringer, men hjemmelen er ikke i bruk. Slik avgift er derfor ikke et tema ved gaver som gjelder aksjer – forutsatt at hjemmelen er overført til aksjeselskapet.
Når både giver og mottaker er privatpersoner, vil overføring av aksjer gjennomføres med kontinuitet.
Overføring av aksjer mellom privatpersoner
Når både giver og mottaker er privatpersoner, vil overføring av aksjer gjennomføres med kontinuitet.*Jf. Skatteloven § 10–33 første ledd. Det betyr at mottakeren overtar giverens inngangsverdi, skjermingsgrunnlag, ubenyttet skjerming og innbetalt kapital knyttet til de overtatte aksjene. Det samme gjelder ervervstidspunkt, for anvendelsen av først inn, først ut-prinsippet, som må anses som «øvrige skattemessige posisjoner».*Jf. Skatteloven § 10–33 første ledd, jf. § 10–36
Ved et gavesalg hvor giveren realiserer en gevinst eller et tap, skal mottaker justere inngangsverdien og skjermingsgrunnlaget for giverens gevinst eller tap.*Jf. Skatteloven § 10–33 tredje ledd, første og andre setning. Også her vil gaveelementet ikke kunne utgjøre et tap, bare differansen mellom inngangsverdien og markedsverdien.
I enkelte tilfeller vil inngangsverdien være høyere enn skjermingsgrunnlaget. Det kan være en følge av at oppskriving av inngangsverdi til takstverdier i 1992, ikke skulle ha virkning for skjermingsgrunnlaget.*Se. Ot.prp. nr. 92 (2004–2005) punkt 4.5, niende avsnitt. Som følge av dette er det laget en særregel som sier at skjermingsgrunnlaget ved gavesalg skal settes til vederlaget som er betalt, hvis skjermingsgrunnlaget etter justering for giverens gevinst eller tap er lavere enn vederlaget.*Jf. Skatteloven § 10–33 tredje ledd, siste setning.
Ved overføring av andeler i selskaper med deltakerfastsetting, gjelder bestemmelsen om kontinuitet for aksjer tilsvarende.*Jf. Skatteloven § 10–46.
Overføring av aksjer til mottakers holdingselskap
I noen tilfeller kan det være ønskelig at mottakeren kan eie aksjene i et holdingselskap. Det gjelder særlig når aksjene genererer mer utbytte enn mottakeren trenger til eget forbruk. Aksjeutbytte er fritatt fra beskatning når mottakeren er et aksjeselskap (fritaksmetoden).*Jf. Skatteloven § 2–38 andre ledd, bokstav a. Når holdingselskapet ikke eier mer enn 90 prosent av aksjene i det underliggende selskapet, må holdingselskapet inntektsføre 3 prosent av det mottatte utbyttet (dvs. at utbyttet beskattes med 0,66 prosent).*Jf. Skatteloven § 2–38 sjette ledd, bokstav a.
En giver som er privatperson, kan gi aksjene i gave til mottakers holdingselskap, uten at dette utløser realisasjonsbeskatning for giveren.*Jf. BFU 20/08. Resultatet er imidlertid at aksjene kommer inn i selskapssfæren uten at mottakerens skattemessige posisjoner i holdingselskapet endres. Blant annet vil personlig aksjonærs mulighet til å motta skattefri tilbakebetaling av innbetalt kapital på aksjene mottatt i gave, bortfalle, idet den formelle mottakeren er holdingselskapet som uansett er fritatt for beskatning. Den videre utdelingen fra holdingselskapet til aksjonæren er skattepliktig som utbytte på vanlig måte.
Overføring av aksjer med høy innbetalt kapital bør derfor skje i to ledd. Først gis aksjene i gave til mottaker. Deretter omorganiserer mottaker eierskapet gjennom en fusjon med et nystiftet datterselskap av holdingselskapet, med oppgjør i aksjer i holdingselskapet.*Jf. Aksjeloven § 13–2 andre ledd. Slik løftes de opprinnelige aksjenes inngangsverdi til de nyutstedte aksjene i holdingselskapet.*Jf. Skatteloven § 11–7 fjerde ledd.
Fremgangsmåten med gaver til aksjeselskap benyttes typisk når giveren har negativ inngangsverdi og dermed en latent skattepliktig gevinst.*De nå opphevede RISK-reglene kunne gi negativ RISK, og denne skulle etter overgangsreglene til aksjonærmodellen legges til aksjens inngangsverdi. I en uttalelse av 6.12.2012 kommenterte Skattedirektoratet det de omtalte som «skatteplanlegging» der aksjer ble gitt til barns aksjeselskaper. Det ble der konkludert med at dersom det er reelle verdier bak andelene som gis bort, så vil det være en gave, som forutsetter gavehensikt. Hvis gaven i tillegg er et ledd i et generasjonsskifte, der neste generasjon involveres i en pågående virksomhet, vil det ikke være grunnlag for gjennomskjæring.
I prinsippet kan en slik transaksjon settes til side etter den lovfestede omgåelsesregelen, om den latente skatteforpliktelsen overstiger verdiene av de overførte aksjene. Blant annet i en BFU kom Skattedirektoratet til at det ikke var grunnlag for tilsidesettelse, når den negative inngangsverdien var 100 MNOK, men verdien av de overførte aksjene var 500 MNOK.*Jf. BFU 8/2018.
Overføring av aksjer fra givers holdingselskap
En annen variant er overføring av aksjer fra givers holdingselskap, til mottaker eller mottakers holdingselskap. I utgangspunktet er givers holdingselskap omfattet av fritaksmetoden, slik at verken et salg eller et uttak vil utløse skatt i givers holdingselskap.
Utbytteregelen kan komme til anvendelse for giveren når aksjene mottas av mottakeren personlig og hun er i slekt med giver i rett opp- og nedstigende linje eller i sidelinje så nær som onkel.*Jf. Skatteloven § 10–11 andre ledd, siste setning. Mottakers investeringsselskap er imidlertid ikke i personkretsen til identifikasjonsregelen, og bestemmelsen skal tolkes antitetisk.*Jf. Rt-1978–1184 (Grecon AS) og Skattedirektoratets uttalelse av 3.3.1981 (Utv-1981–391).
I en BFU har Skattedirektoratet kommet til at det var grunnlag for å utbyttebeskatte giveren for utdelingen fra hans holdingselskap til nevøen og niesens holdingselskaper, med hjemmel i den ulovfestede gjennomskjæringsnormen.*Jf. BFU 27/09. Formålet med gaven var å tilgodese nevøen og niesen og kanaliseringen av gaven til et holdingselskap var for å spare skatt. Løsningen ville neppe blitt en annen med dagens lovfestede omgåelsesregel.
En alternativ fremgangsmåte er da å fisjonere givers holdingselskap, hvor det overtakende selskapet mottar aksjene som skal gis bort. Aksjene i overdragende selskap kan være gjenstand for en gave direkte mellom giver og mottaker. Virkningene av denne fremgangsmåten skiller seg fra den i BFU’en, ved at deler av givers inngangsverdi, innbetalte kapital, skjermingsgrunnlag osv. på aksjen i holdingselskapet blir overført til overtakende selskap som gis bort.
Gaveoverføringer i sammenheng
Kombinasjoner av gaver kan medføre at gaven mister sitt preg av en ensidig ytelse. Resultatet kan da bli realisasjonsbeskatning for giveren.
I en BFU vurderte Skattedirektoratet en gaveoverføring hvor et ektepar eide aksjer i to selskaper som de ville gi til sine barn.*Jf. BFU 7/2017. Ektefellene hadde kun særkullsbarn, og ville at hver av søskenflokkene fikk aksjer i hvert sitt selskap. Far ga derfor aksjer til mors barn, og mor til fars barn. Skattedirektoratet kom til at det forelå en byttehandel som skulle skattlegges på mor og fars hånd som realisasjon av aksjer.
Direktoratet fant ikke grunn til å vektlegge at en fusjon, med en etterfølgende fisjon og deretter gaveutdeling fra far og mor til egne barn, ville gitt det samme resultatet.
Kort om aksjer med ulike rettigheter
Som nevnt innledningsvis var aksjer med ulike rettigheter et omdiskutert tema under regimet med arveavgift. Bakgrunnen var at arveavgiftsloven verdsatte alle aksjene i ikke-børsnoterte selskaper likt, etter en særregel om at arveavgiftsgrunnlaget skulle settes til aksjens andel av skattemessig egenkapital i selskapet.*Jf. Arveavgiftsloven § 11A første ledd, første punktum. Ved å inndele aksjene i to aksjeklasser med ulike rettigheter, kunne giveren sitte med kontrollen i selskapet og en fortrinnsrett til utbytte og overføre de øvrige aksjene til mottakerne.
I et regime uten arveavgift, kan en slik struktur fremstå som gunstig, idet man kan gi bort majoriteten av aksjene uten avgift, og kun beholde en begrenset andel.
Det er på det rene at en senere endring av aksjeklassene til aksjer med like rettigheter, ikke anses som en overføring fra en aksjonær til en annen. Under regimet med arveavgift mente Skattedirektoratet at en endring av retten til utbytte ble ansett som en endring av rådigheten over aksjen.*Jf. Skattedirektoratets håndbok i arveavgift, august 2013, Verdsettelse av aksjer, punkt 3.2.3.
Etter mitt syn kan ikke rådighetsbegrepet gjeninnføres ved en eventuell innføring av ny arveavgiftslov, med virkning for transaksjoner som privatrettslig ligger forut for tidspunktet når lovforslaget fremmes. Hvordan lovforslaget vil være utformet, kan man bare spekulere i.
Om man sitter i en situasjon med aksjer i to aksjeklasser, hvor den ene aksjeklassen har vesentlig dårligere rettigheter, kan man vurdere å endre rettighetene i aksjen gjennom vedtektsendringer forut for en mulig lovendring.
Avsluttende merknader
Et vellykket generasjonsskifte beror på en rekke faktorer. Besparelser av skatt og avgift kan være en av faktorene. I denne artikkelen har jeg først og fremst lagt fokus på de skattetekniske sidene ved gaveoverføring av familiebedriften eller aksjer. Variablene og reglenes kompleksitet gjør at hvert tilfelle bør analyseres for seg. Særlig reglene om uttak og dokumentavgift kan tilsi at et enkeltpersonforetak bør omdannes til aksjeselskap før generasjonsskiftet gjennomføres.
Om arveavgift igjen blir en realitet, vil tiden vise.


