


Leieavtaler i balansen
IFRS 16 Leieavtaler trådte i kraft 1. januar 2019. Med den ble for første gang de aller fleste leieavtaler balanseført. I det følgende redegjør vi for enkelte «praksistrender», på bakgrunn av den siste av EYs praksisundersøkelser.*Praksisundersøkelsen 2020 i sin helhet er tilgjengelig på EYs hjemmesider: https://www.ey.com/no_no/assurance/praksisundersokelsen-2020
Ikrafttredelsen av IFRS 16 Leieavtaler 1. januar 2019 medførte en av de mest gjennomgripende endringene i regnskapsregler for selskaper flest i senere tid. Den mest sentrale endringen er at leietagere for de fleste leieavtaler nå må balanseføre en bruksretteiendel og leieforpliktelse. I tillegg gir standarden nye føringer for hvordan disse skal måles, og har utvidede krav til noteopplysninger. Standarden gir også foretak flere valgmuligheter når det gjelder presentasjon i balansen.
EYs Praksisundersøkelse 2019 viste at gjennomsnittseffekten av implementeringen av IFRS 16 på totalkapitalen til de 33 selskapene i utvalget var en økning på 2,8 %. Effekten varierte mellom 0 og 59 %. I Praksisundersøkelsen 2020 har vi undersøkt regnskapene til alle selskapene notert på Oslo Børs og Oslo Axess pr. 31. desember 2019 (med unntak av de som rapporterer etter annet regnskapsspråk enn IFRS og de med avvikende regnskapsår).
Variert presentasjonspraksis
IFRS 16 gir selskaper valgfrihet mellom å presentere bruksretteiendeler og leieforpliktelser på egne linjer i balansen, og å presentere dem på samme linje som henholdsvis andre eiendeler og forpliktelser og opplyse om hvilken linje de er presentert på i note. Dersom bruksretteiendeler ikke er presentert på egen linje i balansen, skal de presenteres på samme linje som egne driftsmidler i samme klasse.
Presenteres bruksretteiendeler separat i balansen? |
Presenteres leieforpliktelsen separat i balansen? |
|
|---|---|---|
Ja |
52 % |
55 % |
Nei |
48 % |
45 % |
Tabell 1 oppsummerer valgene om presentasjon i balansen. Som tabellen viser, er det nesten like mange selskaper som viste bruksretteiendelen separat i balansen som de som ikke gjorde det.
Valget om presentasjon av leieforpliktelsen var langt på vei sammenfallende med presentasjon av bruksretteiendeler. Tabell 1 viser likevel at en marginalt høyere andel av selskapene viste leieforpliktelsen separat. Dette kan for eksempel skyldes at de ønsket å tydeliggjøre skillet mellom leieforpliktelser og øvrig gjeld, fordi enkelte regnskapsbrukere trekker ut leieforpliktelsen av annen gjeld ved multippelanalyser.
Det er en klar sammenheng mellom effekten av IFRS 16, målt som økning i totalkapitalen, og presentasjonsvalget, jf. tabell 2.
Økning i totalkapital |
Presentert separat i balansen |
Ikke presentert separat i balansen |
|---|---|---|
Bruksretteiendeler |
6,65 % |
3,48 % |
Leieforpliktelser |
7,72 % |
1,88 % |
Den gjennomsnittlige overgangseffekten av IFRS 16 var betydelig høyere blant selskapene som skilte ut bruksretteiendeler og leieforpliktelser på egne linjer. Denne sammenhengen er forventet, ettersom kvantitativ vesentlighet ofte er et viktig element i vurderingen av om noe skal presenteres separat eller ikke i regnskapsoppstillingene.
Oslo Børs har delt inn samtlige noterte selskaper i tolv ulike sektorer. Det er betydelige variasjoner mellom ulike sektorer i hvordan bruksretteiendeler og leieforpliktelser ble presentert i balansen. For eksempel viste henholdsvis 86 % og 100 % av selskapene i sektorene Kommunikasjon og Forbruksvarer, bruksretteiendeler og leieforpliktelser på egne linjer. I motsatt ende av skalaen finnes sektorene Finans og Egenkapitalbevis, hvor kun henholdsvis 29 % og 14 % av selskapene viste bruksretteiendeler og leieforpliktelser på egne linjer.
Disse sektortendensene synes å henge sammen med den generelle effekten av IFRS 16. Mens Kommunikasjon og Forbruksvarer er de sektorene hvor selskapene opplevde størst gjennomsnittlig virkning på totalkapitalen, er sektorene Egenkapitalbevis og Finans de med lavest virkning. En sektor som brøt med dette mønsteret er Eiendom. I denne sektoren var den gjennomsnittlige overgangseffekten av IFRS 16 en økning i totalkapitalen på 0,43 %, men 50 % og 60 % av selskapene presenterte likevel bruksretteiendeler og leieforpliktelser på egne linjer i balansen.
En annen interessant observasjon er at 19 % av selskapene som presenterte leieforpliktelser separat i balansen, ikke presenterte bruksretteiendeler separat. Motsatt valgte 14 % av selskapene som presenterte bruksretteiendeler å ikke presentere leieforpliktelser separat. Det er ingen åpenbare fellestrekk knyttet til eksempelvis sektor eller overgangseffekt blant selskapene som valgte å kun vise bruksretteiendeler eller leieforpliktelse separat.
Sprik i diskonteringsrenten
Diskonteringsrenten er en av de mest sentrale forutsetningene for beregningen av leieforpliktelsen. Utgangspunktet i standarden er at leiebetalingene skal diskonteres med den implisitte renten i leieavtalen. I praksis er det derimot ofte selskapenes marginale lånerente som benyttes fordi den implisitte renten ikke lett kan fastsettes. Diskonteringsrenten skal være selskapsspesifikk, og den vil også avhenge av den enkelte leide eiendelen.
Laveste |
Gjennomsnitt |
Høyeste |
|
|---|---|---|---|
Diskonteringsrente |
2 % |
4,72 % |
13,1 % |
Den gjennomsnittlige diskonteringsrenten blant selskapene var 4,72 %, jf. tabell 3. Det var imidlertid store variasjoner, og diskonteringsrentene varierte mellom 2 % og 13,1 %. Kun tre av selskapene hadde en diskonteringsrente på 10 % eller mer. Det var også store variasjoner mellom ulike sektorer, slik figur 1 viser.
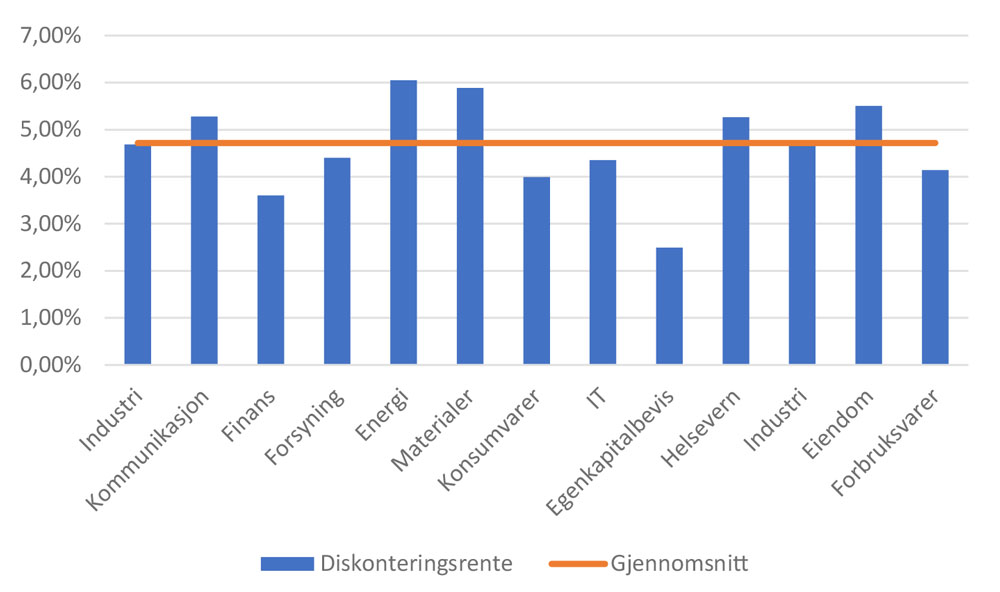
Figur 1 – Diskonteringsrente pr. sektor på Oslo Børs
Den sektoren som utmerket seg med størst avvik, var Egenkapitalbevis, som omfatter sparebanker. Dette er ikke oppsiktsvekkende, gitt at denne bransjen finansieres i et annet marked enn resten, og har en annen risikoprofil. Finanssektoren for øvrig hadde det nest største avviket. Hovedårsaken til at avviket ikke var like stort som for sektoren Egenkapitalbevis, er at også blant annet investeringsselskaper som Aker, og banker som utelukkende gir forbrukslån og dermed har en annen risikoprofil, er plassert i sektoren Finans. De største avvikene i motsatt retning ble observert i sektorene Energi og Materialer.
Antall selskaper |
Andel |
|
|---|---|---|
Vektet gjennomsnittlig diskonteringsrente |
105 |
57 % |
Intervall for diskonteringsrenter |
65 |
35 % |
Diskonteringsrente ikke oppgitt |
14 |
8 % |
IFRS 16 krever ikke at selskaper gir opplysninger om diskonteringsrenten. Unntaket er den vektede gjennomsnittlige lånerenten benyttet på tidspunktet for førstegangsanvendelse av standarden, altså 1. januar 2019 for nesten samtlige selskaper i utvalget. Det er store variasjoner i hvordan diskonteringsrenten ble opplyst. Tabell 4 oppsummerer hvordan selskapene valgte å opplyse om diskonteringsrentene. Mens 57 % av selskapene opplyste om den vektede gjennomsnittlige diskonteringsrenten som de benyttet, opplyste 35 % om intervallet for diskonteringsrenter. Enkelte av disse oppga også intervaller pr. geografisk område, datterselskap eller lignende.
Åtte prosent av selskapene opplyste ikke om diskonteringsrente. For selskapene i denne gruppen hadde IFRS 16, med noen få unntak, kun marginale effekter målt som økning i totalkapitalen. Det er derfor rimelig å anta at det lå en vesentlighetsvurdering bak beslutningen om å ikke opplyse om diskonteringsrenten for flertallet av disse. Et fåtall selskaper ga opplysninger om leieforpliktelsens sensitivitet for endringer i diskonteringsrenten.
Få opplysninger om opsjonselementer
Ved vurderingen av leieperioden krever IFRS 16 at selskapene ikke bare ser hen til den avtalte (minimums)leieperioden, men også vurderer forlengelses- og oppsigelsesopsjoner. Standarden presiserer at opplysninger om slike opsjoner i enkelte tilfeller kan være nødvendige.
I sin rapport Kontroll av noterte foretaks finansielle rapportering i 2019 påpekte Finanstilsynet «(…) at det forventes foretaksspesifikke og konkrete opplysninger om effekter av implementeringen og anvendelsen av IFRS 16, og i tillegg hvilke forutsetninger som er benyttet. Dette skal også omfatte foretakenes vurderinger knyttet til leieperiode («lease term») og tilhørende sensitivitetsopplysninger om dette estimatet.»*Finanstilsynet, 2019. Kontroll av noterte foretaks finansielle rapportering i 2019.
Forventningen om sensitivitetsopplysninger er interessant fordi IFRS 16 ikke har eksplisitte krav om dette. Formodentlig har Finanstilsynet basert uttalelsen på en forståelse av det mer generelle kravet i IAS 1 Presentasjon av finansregnskap.
Tretten prosent av selskapene ga en form for sensitivitetsopplysninger. Alle selskaper som ga kvantitative opplysninger om effekten av å utøve, eller ikke utøve, opsjonselementer, har blitt vurdert å oppfylle Finanstilsynets forventning om å vise sensitivitetsanalyser. Av selskapene som ga opplysninger som angitt, har de fleste oppgitt effekten på leieforpliktelsen pr. 31. desember av å utøve samtlige forlengelsesopsjoner.
Andelen som ga denne typen informasjon, var som nevnt begrenset. For mange kan effektene av slike opsjoner være relativt små, og dermed er opplysninger om dem utelatt av vesentlighetshensyn. For andre kan det ha vært vanskelig å utvikle et hensiktsmessig format for slike opplysninger. I noen tilfeller kan forretningsmessige hensyn påvirke viljen til å gi denne typen «hva hvis-informasjon». Ingen av de to siste forklaringene har tung faglig forankring.
Netto rentebærende gjeld uten leieforpliktelser
Bruken av alternative resultatmål (APM-er) har vært tiltagende over flere år, og har fått stadig økende oppmerksomhet fra både medier og regnskapsbrukere.*Kvifte, Steinar Sars, Alvar Aellig Strandvold og Ragnhild Bergan Grimstad, 2019. APM-er i og utenfor regnskapet. Magma, 01 2019. I tillegg til APM-er vedrørende resultatstørrelser, som EBIT og EBITDA, har særlig netto rentebærende gjeld (ofte bare kalt netto gjeld, eller «net interest-bearing debt» og «net debt» på engelsk) blitt brukt i større utstrekning. I utvalget vårt brukte 47 % av selskapene dette APM-et i sine årsrapporter.
Det er ingen allment anerkjent definisjon av netto rentebærende gjeld, verken innenfor IFRS eller i annet regelverk. Derfor gis nøkkeltallet ulikt innhold på tvers av selskaper, og hvilke poster som inngår på både gjelds- og eiendelssiden, varierer. Før IFRS 16 var leieforpliktelser generelt mindre aktuelle ettersom de primært var knyttet til finansielle leieavtaler, som var langt mindre utbredt enn operasjonelle avtaler. For mange oppstod således en ny problemstilling ved implementeringen av IFRS 16, ved at det ble aktuelt å innarbeide nye leieforpliktelser i netto rentebærende gjeld.
Av de 90 selskapene som benyttet netto rentebærende gjeld, var det kun 39 % som oppga å ha inkludert leieforpliktelsen. Presisjonen i denne størrelsen er imidlertid noe usikker, siden flere selskaper var mindre tydelige på hva som faktisk inngår i nøkkeltallet. Ved tvil har vi i denne undersøkelsen lagt til grunn at leieforpliktelsen ikke inngår i netto rentebærende gjeld. Finanstilsynet har tidligere dokumentert at praksis er varierende når det gjelder definering og forklaring av APM-er.*Finanstilsynet, 2018. Kontroll av noterte foretaks etterlevelse av retningslinjer for alternative resultatmål.
Det kan være flere årsaker til at leieforpliktelsen ikke ble tatt med i beregningen av netto rentebærende gjeld. Enkelte selskaper oppga for eksempel å ha lånebetingelser som er basert på netto rentebærende gjeld, og med et slikt bakteppe kan det være forvirrende for regnskapsbrukere å benytte én definisjon av APM-et i omtalen av lånevilkår og en annen definisjon i omtalen av netto rentebærende gjeld for øvrig. Mange selskaper har tradisjonelt også lagt en relativt snever forståelse av gjeld til grunn, slik at kun bank- og obligasjonsgjeld har vært inkludert. Leieforpliktelsen er som kjent delvis basert på antatte betalinger som selskapet ikke er kontraktsmessig forpliktet til, noe som for enkelte tilsier at denne gjelden er av en annen karakter enn tradisjonell rentebærende gjeld. For selskaper som utelukkende bruker leieavtaler av driftsmessige årsaker, og ikke som en alternativ finansiering, kan det også fremstå unaturlig å sidestille leieforpliktelser og annen rentebærende gjeld. I tillegg mener enkelte fortsatt at fremtidige leiebetalinger knytter seg til gjensidig uoppfylte forpliktelser, og derfor ikke hører hjemme sammen med gjeld slik som det begrepet oppfattes utenfor regnskapet.
På den andre siden er det også gode argumenter for at leieforpliktelsen bør anses å være en del av netto rentebærende gjeld. Regnskapsførte leieforpliktelser oppfyller det regnskapsmessige gjeldsbegrepet, som for øvrig også omfatter annen og mer tradisjonell rentebærende gjeld. Det faktum at leieforpliktelser renteberegnes for regnskapsformål, tilsier ytterligere likhetstrekk med annen rentebærende gjeld.


