


Forsvarlig egenkapital og likviditet
I vanskelige tider er det mange bedrifter som får problemer med å drive forsvarlig, både med hensyn til egenkapital og likviditet. I denne artikkelen diskuterer vi tre begreper som finnes i aksjelovens § 3-4 – forsvarlig egenkapital, forsvarlig likviditet samt risiko.
Forsvarlig egenkapital og likviditet
Egenkapital kan defineres som eiendeler minus gjeld. I regnskapet måler vi egenkapitalen til bokført verdi, mens vi ved verdsettelse kan finne virkelig verdi av egenkapitalen. Det kan være stor forskjell mellom bokført og virkelig verdi. For eksempel vil bokført egenkapital i bankene ikke være så langt unna virkelig egenkapital. Dette fordi bankene for det meste har pengeeiendeler og gjeld, og for begge disse postene er bokført verdi vanligvis omtrent det samme som virkelig verdi. Slik vil det ikke være for et eiendomsselskap som følger norsk regnskapslovgivning. Fast eiendom er realaktiva som over tid har steget i verdi, mens bygninger etter den norske regnskapsloven skal avskrives. Etter hvert som tiden går, vil det derfor kunne bli betydelige avvik mellom bokført og virkelig verdi for eiendommene.
Aksjeloven § 3-4
«Selskapet skal til enhver tid ha en egenkapital og en likviditet som er forsvarlig ut fra risikoen ved og omfanget av virksomheten»
Egenkapitalens størrelse
Størrelsen på egenkapitalen sees gjerne i forhold til eiendelene. Noen bruker sum eiendeler, mens andre bruker sysselsatt kapital (eiendeler minus rentefri gjeld) som sammenligningsgrunnlag. Ut fra forarbeidene (NOU 1996 nr. 3) er det klart at forsvarligheten skal vurderes ut fra virkelig egenkapital. I en normal situasjon skal forutsetningen om fortsatt drift legges til grunn ved denne vurderingen (Ot.prp. nr. 23 1996-1997). Dersom ikke forutsetningen om fortsatt drift kan legges til grunn, må en beregne likvidasjonsverdien av eiendelene og egenkapitalen. Denne verdien er ofte betydelig lavere enn om forutsetningen om fortsatt drift kan legges til grunn.
Virkelig verdi – metoder
Virkelig verdi av egenkapitalen kan finnes på en rekke måter. Vi kan skille mellom resultat- og balanseorienterte modeller. Det finnes også modeller som kombinerer resultat og balanseinformasjon i modellene. For mange virksomheter vil det være naturlig å foreta en verdsetting av eiendelene ved hjelp av fri kontantstrømmetode eller økonomisk fortjeneste, trekke virkelig verdi av gjeld fra, for så å komme frem til virkelig verdi av egenkapitalen (Koller, Goedhart og Wessel, 2015; Penman 2013). I noen tilfeller vil en verdsette selskaper ved å kombinere flere metoder. Det er også lurt å bruke flere verdsettelsesmetoder for å kvalitetssikre beregningene.
Det er tre motiver for å ha likviditet – sikkerhetsmotivet, transaksjonsmotivet og spekulasjonsmotivet.
Immaterielle eiendeler
Immaterielle eiendeler kan være utfordrende å verdsette. Noen av de immaterielle eiendelene kan omsettes, for eksempel rettigheter og patenter. For disse kan det derfor være relativt enkelt å finne virkelig verdi, mens verdien av andre immaterielle eiendeler er mer usikre. De har en betinget verdi, for eksempel utsatt skattefordel og goodwill. Aktiverte forsknings og utviklingskostnader er sannsynligvis de mest usikre posten. I en verdsettelsessituasjon er det alltid grunn til å stille kritiske spørsmål til disse postene.
Tidligere kostnadsføringer kan ha en fremtidig økonomisk verdi. Krogh (1997) diskuterte hvorvidt opptjent goodwill som ikke er bokført, kan tas med ved beregning av virkelig verdi. For begge deler gjelder det at virkelig verdi kun kan dokumenteres gjennom en inntjening ut over avkastningskravet for kapitalen.
Fremtiden er usikker
Det som er en klar utfordring ved beregningen av virkelig verdi, er avhengigheten av mer eller mindre usikre forutsetninger om fremtiden. For eksempel er alle inputvariabler i fri kontantstrømdataene fremtidstall. Når styret skal foreta en vurdering av virkelig verdi, betyr det at vurderingen gjøres under betydelig grad av usikkerhet. I forarbeidene (Ot.prp. nr. 23 1996-97) oppfordres styret til en forsiktig konservativ vurdering. I den sammenheng kan en verdsettelse med utgangspunkt i balansen noen ganger være en tryggere fremgangsmåte enn å spekulere i usikre fremtidige kontantstrømstørrelser (Greenwald, Kahn, Sonkin og van Biema 2001).
Likviditet=betalingsevne
Likviditet defineres som betalingsevne. Fra mikroøkonomisk teori sier en gjerne at det er tre motiver for å ha likviditet. Det er sikkerhetsmotivet, transaksjonsmotivet og spekulasjonsmotivet. Det første handler om å ha en reserve for uforutsette utgifter. Det andre handler om at inn- og utbetalinger aldri kommer i en perfekt rekkefølge. Starter du opp en butikk, må du legge ut for varer, lønninger med mer, før innbetalingene kommer. Det tredje motivet handler om å ha penger tilgjengelig for å kunne gjøre gode kjøp og investeringer. Hvis aksjemarkedet faller med 25 % på kort sikt, er det noen som mener at det er rett tidspunkt å kjøpe, men det forutsetter at en har penger tilgjengelig, at en har ledig likviditet.
Likviditetens størrelse
Størrelsen på likviditeten må sees i forhold til et eller annet. En stor virksomhet trenger normalt mer enn en liten virksomhet. For mange bedrifter er det relevant å se likviditetsbeholdningen i prosent av omsetningen. For andre bransjer, med store balanser, er det sannsynligvis mer relevant å se beholdningen i prosent av sum eiendeler eller sysselsatt kapital. Eksempler på sistnevnte bransjer er eiendomsbransjen, flyselskaper og rederier.
Likviditetens sammensetning
Et siste poeng vedrørende likviditet er sammensetningen av den. I bedriftsøkonomisk litteratur bruker en begrepet likviditetsreserve som synonymt med begrepet likviditet. Det er imidlertid viktig å være oppmerksom på hva likviditetsreserven består av. Den normale forståelsen av reserven er egne betalingsmidler (bankinnskudd), kortsiktige pengeplasseringer og trekkrettigheter. På grunn av veldig lav avkastning på egne bankinnskudd, har mange bedrifter dreid sammensetningen av likviditetsreserven mer mot trekkrettigheter og kortsiktige pengeplasseringer (Hansen og Kristiansen 2018). En slik dreining er økonomisk forståelig, men den øker også risikoen. Det kan tenkes at bankene har noen resultatmessige og soliditetsmessige krav knyttet til trekkrettighetene. Vi vet også at en stor andel av verdien av pengeplasseringer i aksjer kan forvitre på kort tid.
Risikovurderingen
Behovet for egenkapital og likviditet skal ifølge § 3-4 vurderes i forhold til «risikoen ved og omfanget av virksomheten». Det betyr at størrelsen på egenkapitalen og likviditetsreserven må vurderes spesifikt i forhold til det som bedriften holder på med, og som den har tenkt å holde på med. Risikobegrepet brukes gjerne synonymt med begrepet usikkerhet (Dubofsky og Miller, 2003). All virksomhet innebærer risiko eller usikkerhet, men noen virksomheter er mer utsatt enn andre. I disse koronatider er for eksempel aktivitetene til noen bedrifter stengt, mens andre driver videre nesten som tidligere. Generelt vil det være slik at det risikofylte krever mer egenkapital og mer likviditet, enn det som er stabilt og mindre risikofylt. Egenkapitalen kan sees på som en buffer i dårlige tider, noe som gjør det mulig å tåle tap (Kinserdal 2005). Måles egenkapitalen utelukkende opp mot historiske verdier, er det en fare for at vurderingen blir for statisk. Vurderingen må være mer fremtidsrettet og sees i forhold til hva en driver med, omfanget av dette og fremtidsutsiktene. En bedrift som har tenkt å gjøre en større investering, må for eksempel ta hensyn til at den trenger påfyll av ny egenkapital for å opprettholde en forsvarlig egenkapital i fremtiden.
Tre typer risiko
Thorsen (2013) skiller mellom tre typer risiko; forretnings-, operasjonell og finansiell risiko. Forretningsrisiko knytter seg til rammevilkårene for virksomheten, som påvirker virksomhetens drift. Operasjonell risiko har å gjøre med forhold internt i bedriften. Denne risikoen knytter seg til både driftsmessige forhold, og forhold knyttet til selskapets driftsmessige investeringer. Finansiell risiko knytter seg til bedriftens kapitalanskaffelse eller finansiering. I tillegg til de tre typene risiko som Thoresen (2013) trekker frem, er det nødvendig å supplere med likviditetsmessig risiko.
Forretningsrisiko kan best analyseres ved hjelp av strategiske modeller. I disse modellene kan en identifisere faktorer utenfor virksomheten som påvirker bedriftens evne til å tjene penger. Ved å legge inn et tidsperspektiv i disse analysene kan en starte med å analysere hvordan det har vært og er, før en forsøker å analysere hvordan en tror det kommer til å bli. Fra strategifaget finnes det mange gode verktøy som kan brukes. PESTEL-analysen omhandler generelle omgivelsesfaktorer som politiske, økonomiske, sosiokulturelle, teknologiske, økologiske og lovmessige forhold som påvirker bedriftens evne til å tjene penger. De mer nære omgivelsene kan for eksempel analyseres ved hjelp av Porters fem-krefters modell (Porter, 1980).
Operasjonell risiko handler om veldig mange ting. Det har for eksempel å gjøre med størrelse av bedriften, og med spredning av virksomheten tidsmessig og geografisk. Størrelse kan måles i omsetning, eiendeler og ansatte. Typisk vil behovet for egenkapital og likviditet øke i takt med størrelsen. Et annet poeng er at jo mer langsiktige investeringer bedrifter gjør, desto mer strekker den seg tidsmessig inn i det ukjente, og vanligvis øker risikoen. Geografisk spredning vil både kunne øke og minske usikkerheten. En relevant vurdering er også om hvor avhengig bedriften er av enkeltkunder. Ved å gjennomføre kundelønnsomhetsanalyser (se for eksempel Bjørnenak 2019) kan en se hva de enkelte kundene bidrar med av lønnsomhet. Ofte bidrar noen få kunder til mye av lønnsomheten. I en slik situasjon blir bedriften ekstra sårbar dersom den mister disse kundene, eller dersom disse kundene ønsker å reforhandle sine betingelser.
Bedrifter med få store salgstransaksjoner har også større driftsrisiko enn virksomheter med mange små salgstransaksjoner. Store enkeltordrer kan virke attraktive fordi de bidrar positivt til å øke omsetningen, men gjør samtidig bedriften sårbar dersom en av kundene svikter.
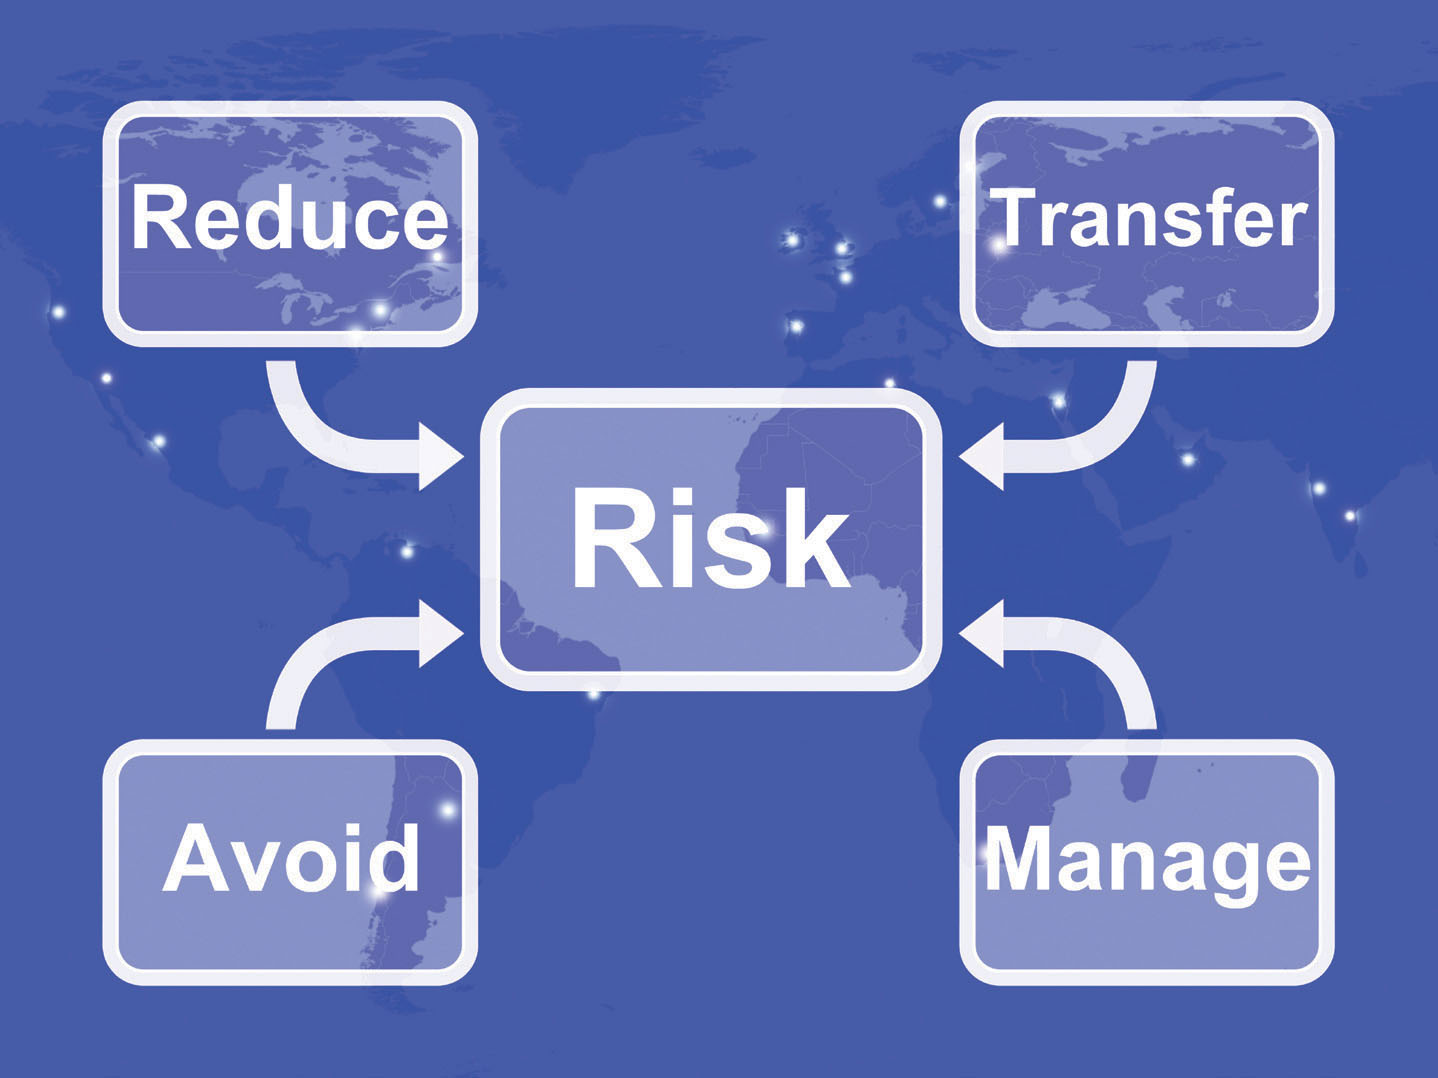
Thorsen (2013) skiller mellom tre typer risiko: forretnings-, operasjonell og finansiell risiko.
Fordeling faste og variable kostnader
Fordelingen mellom faste og variable kostnader er også et viktig moment i vurderingen av operasjonell risiko, Vanligvis vil en bedrift med en høy andel faste kostnader forvente større variabilitet i resultatene og dermed risiko, enn en bedrift med en lavere andel faste kostnader. En bedrift med høye faste kostnader, for eksempel i form av produksjonsanlegg, kan ved økt etterspørsel ofte øke produksjonen uten at kostnadene øker tilsvarende. Faller aktivitetsnivået, vil imidlertid inntektene reduseres uten at kostnadene reverseres tilsvarende.
Den operasjonelle risikoen kan også sies å omfatte investeringene i driftsmessige eiendeler og i hvor stor grad disse eiendelene er skreddersydd til våre aktiviteter. Skreddersydde eiendeler er generelt sett vanskeligere å selge enn andre eiendeler fordi kjøper må påregne kostnader knyttet til demontering, flytting og tilpasning.
Finansiell risiko omhandler risiko knyttet til å kunne betjene gjelden. Denne risikoen knytter seg til avkastning på eiendelene (for eksempel sysselsatt kapital), rentenivå, omfanget av gjeld og forfallsstrukturen på gjelden. Risikoen kan kanskje best illustreres ved hjelp av brekkstangformelen (Penman 2013). Differansen mellom avkastningen på eiendelene og lånerenten kalles driftsmessig meravkastning. Avkastningen på egenkapitalen blir i henhold til brekkstangsformelen en funksjon av avkastningen på eiendelene, den driftsmessige meravkastningen og gjeldsgraden. Dersom bedriften er 100 % egenkapitalfinansiert, vil avkastningen på egenkapitalen være lik avkastningen på eiendelene. Når bedriften har gjeld, vil bedriften ha en finansiell risiko. Differansen mellom avkastningen på egenkapital og eiendeler vil være en kompensasjon for finansiell risiko. I tillegg til avkastning, rentenivå og gjeldsgrad, betyr også forfallsstrukturen på gjelden noe. Å betale tilbake gjeld i dårlige perioder kan være krevende. Mange bedrifter har mye kortsiktig finansiering, og baserer seg på løpende refinansiering av store deler av gjelden. Dette kan være svært risikabelt i dårlige tider. Andre usikkerhetsmomenter knyttet til gjeld kan være krav fra långivere. Stiller de for eksempel krav om en viss egenkapitalprosent før de vil fornye lånene? Hvor mye av gjelden har løpende rente, og hvor mye har fast rente? Foreligger det valutarisiko knyttet til gjelden?
Når det gjelder finansiell risiko, er det også fornuftig å se litt på eierne. Hvor solid er våre eiere? Kan de bidra med ny egenkapital dersom det trengs? Mange familieeide bedrifter har begrensninger på eiersiden med hensyn til eiernes mulighet til å bidra med ny egenkapital i forbindelse med vekst.
Likviditetsmessig risiko omhandler to forhold. For det første er det risiko knyttet til sammensetningen av likviditetsreserven. Dernest er det også relevant å se på risikoen knyttet til de faktorene som påvirker endringen i likviditetsreserven. Sistnevnte forhold avhenger som vi skal se av forretningsmessige, driftsmessige og finansielle forhold.
Vi har følgende sammenheng:
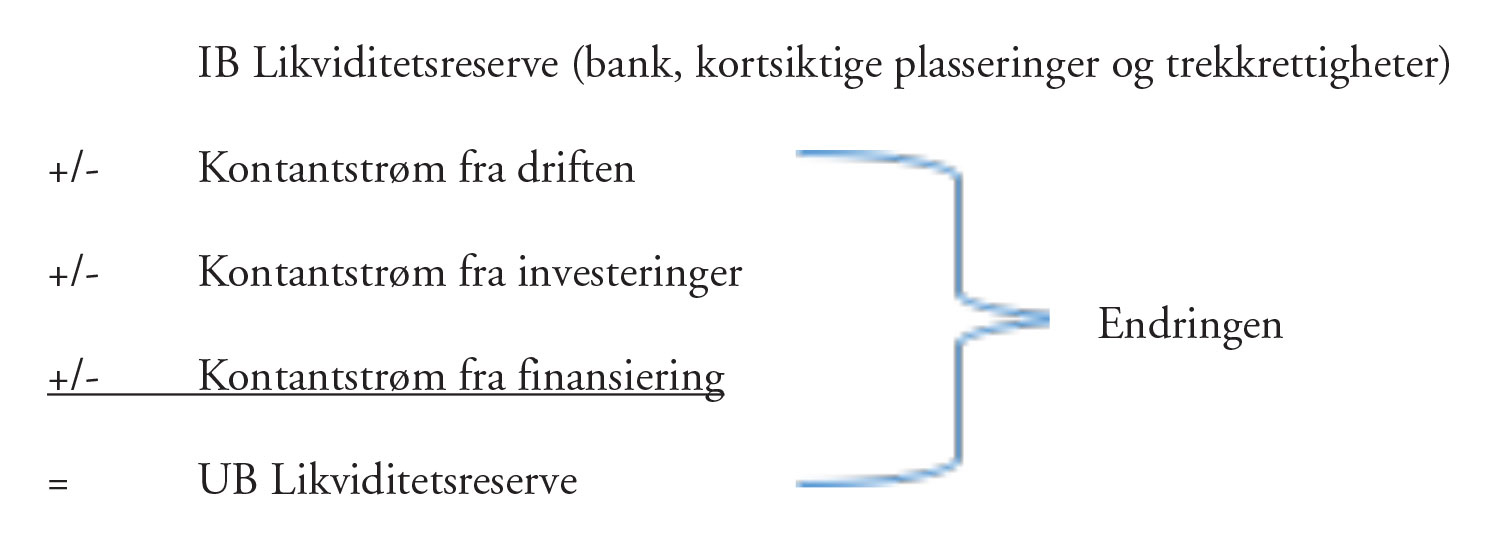
Vi har tidligere i artikkelen diskutert risikoen knyttet til sammensetningen av likviditetsreserve, men likviditetsrisikoen er også en funksjon av driftsmessig risiko og finansiell risiko. Svikter inntjeningen, får vi store overskridelser i investeringene. Eller har vi ekstra store avdragsforpliktelser, går det ut over likviditeten. Dette er altså sammenvevd på en relativt kompleks måte.
Oppsummering og konklusjon
Vi har i artikkelen diskutert forståelsen av forsvarlig egenkapital og likviditet. Disse to viktige dimensjonene med en bedrifts økonomiske prestasjoner og stilling, skal vurderes i forhold til den risikoen som bedriften utsetter seg for. I artikkelen har vi diskutert hvorledes denne risikovurderingen kan operasjonaliseres.
Risiko bør vurderes i et dynamisk fremtidsperspektiv. Det dynamiske kommer tydeligst frem dersom en fokuserer på bedriftens aktiviteter eller prosesser. Vi anbefaler at en starter med å forstå de historiske prestasjonene og hva som påvirket disse. Denne kunnskapen tar en så med seg for å vurdere fremtiden. Fremtidsanalyser er alltid forbundet med stor usikkerhet. Det beste forankringspunktet for denne typen analyser er historien kombinert med analytiske refleksjoner. Til dette arbeidet kan ulike strategiske modeller være verdifulle.
Avslutningsvis vil vi påpeke sammenhengen mellom begrepene soliditet og likviditet og at begge er en funksjon av lønnsomhet over tid. Slik sett bør styring av lønnsomhet være det overordnede prinsippet i enhver privat bedrift.
Litteraturliste
Bjørnenak, T. (2019). Strategiske Lønnsomhetsanalyser. Fagbokforlaget, Bergen.
Dubofsky, D. A. og T. W. Miller jr. (2003). Derivatives. Valuation and Risk Management. Oxford University Press.
Greenwald, B.C.N., Kahn, J., Sonkin, P. D., og M.van Biema (2001). Value Investing. From Graham to Buffett and Beyond. Wiley Finance, Hoboken, New Jersey.
Hansen, O-B. og T. Kristiansen (2012). «Forsvarlig egenkapital og risiko». Revisjon og Regnskap, nr. 5, s. 39–42.
Hansen, O-B. og T. Kristiansen (2018). «Kravet om forsvarlig likviditet». Revisjon og Regnskap, nr. 7, s. 62–65.
Kinserdal, A. (2005). Finansregnskap med analyse. Cappelen Akademisk Forlag, Oslo.
Krogh, H. L. (1997). Forsvarlig egenkapital etter nye aksjelover. Revisjon og Regnskap, nr. 7, s. 331–334.
Koller, T., Goedhart, M. og David Wessels (2015). Valuation: Measuring and Managing the Value of Companies. Wiley, New Jersey.
Meyer-Myklestad, J. (2017) «Praktiske innfallsvinkler til forsvarlighetsvurderingen av egenkapital og likviditet i aksjeselskaper», Jussens Venner, nr. 1, vol 52, s. 45–66.
Norsk offentlig utredning (NOU) 1996, nr. 3, Ny aksjelovgivning.
Ot.prp.nr 23 (1996-1997) om lov om aksjeselskaper (aksjeloven) og lov om allmennaksjeselskaper (allmennaksjeloven).
Penman, S. (2013). Financial Statement Analysis and Security Valuation. McGraw Hill. Singapore; International Edition, Fifth Edition.
Thoresen, A. (2018). «Forsvarlig egenkapital og likviditet». Revisjon og Regnskap, nr. 6, s. 16–17.


