


Forslag om en global minimumsskatt i OECD
OECD foreslår å innføre en global minimumsskatt. Formålet med innføringen av en global minimumsskatt er å hindre uthuling av skattefundamentet ved at overskudd blir flyttet fra land med høy beskatning til land med lav beskatning.* Public consultation document: «Global Anti-Base Erosion Proposal («GloBE») – Pillar Two», 8 November 2019–2 December 2019 («GloBE Proposal»).
Forslaget ble publisert av OECDs sekretariat i et høringsnotat 8. november 2019. Fristen for å komme med høringssvar var 2. desember 2019.
Høringsnotatet er en del av det såkalte BEPS 2.0-prosjektet («Base Erosion and Profit Shifting»). OECD erkjenner at selv etter BEPS-prosjektet fra 2015 gjenstår det arbeid for å hindre uthuling av skattefundamentet og begrense overskuddsflytting, særlig innen digital økonomi.
Arbeidet med BEPS 2.0 utføres av OECD/G20s Inclusive Framework on BEPS («OECDs Inclusive Framework»). OECDs Inclusive Framework ble opprettet i 2016 og består nå av over 135 land, inkludert OECD-land og G20-land.* Members of the OECD/G20 Inclusive Framework on BEPS, updated December 2019. https://www.oecd.org/tax/beps/inclusive-framework-on-beps-composition.pdf I mai 2019 ble OECDs Inclusive Framework enige om en arbeidsplan som deles inn i Pillar 1 og Pillar 2. Noe forenklet omhandler Pillar 1 i stor grad forslag til regler om fordeling av inntekt fra digital økonomi og forbrukerrettede virksomheter. Det foreslås blant annet å innføre regler om et nytt skattbart nexus som skal fange opp verdiskapning som finner sted i et land uten fysisk tilstedeværelse.
I denne artikkelen skal vi se nærmere på Pillar 2 the Global Anti-Base Erosion Proposal («GloBE») hvor det foreslås å innføre en global minimumsskatt.
En global effektiv minimumsskatt – GloBE
Forslaget til innføring av en global minimumsskatt innebærer vesentlige endringer av dagens internasjonale skattesystem. Den globale minimumsskatten vil fungere som en såkalt «top-up-skatt». Det vil si at i de tilfellene der en skattyter har vært gjenstand for effektiv beskatning under det angitte minimumsnivået i en stat, gir GloBE-regelverket den andre staten hjemmel til å ilegge ekstra beskatning opp til det effektive minimumsnivået av beskatning. Illustrasjonen nedenfor viser hvordan top-up-skatten vil bli ilagt og at den kommer i tillegg til betalt effektiv beskatning.* GloBE proposal side 7.
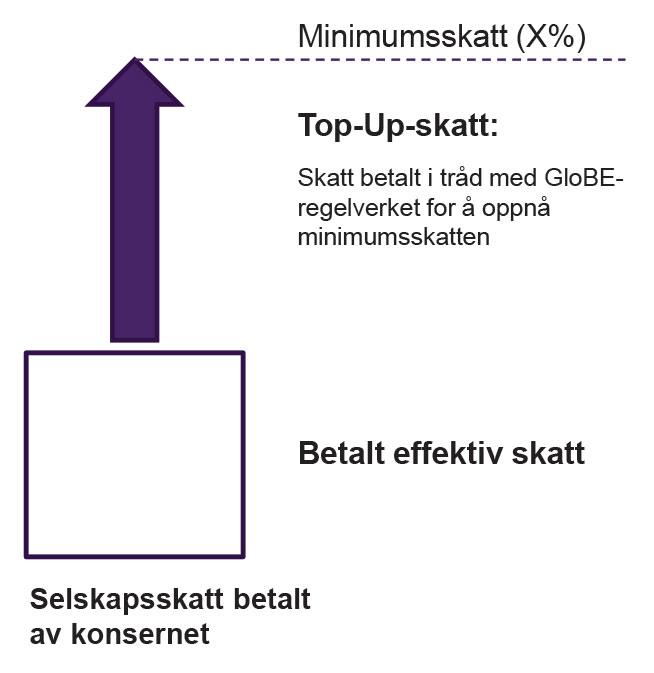
Økningen i effektiv skattesats gjennom GloBE-regelverket kan oppnås gjennom ileggelse av en «top-up-skatt»; at skattyter nektes fradrag eller at skattyter fratas retten til å benytte seg av fordeler som følger av en skatteavtale.
GloBE introduserer fire regelsett
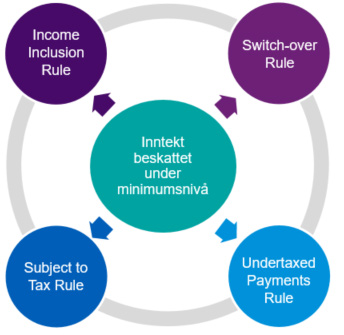
GloBE-forslaget introduserer fire regelsett som sammen skal sikre at multinasjonale konsern er gjenstand for en effektiv beskatning over et visst minimumsnivå.* GloBE Proposal side 6. Illustrasjonen nedenfor viser at reglene Income Inclusion Rule, Switch-over Rule, Subject to Tax Rule og Undertaxed Payments Rule, sammen skal sikre at multinasjonale konsern er gjenstand for en effektiv minimumsbeskatning.
Income inclusion rule
For det første foreslår OECD å innføre en såkalt «Income inclusion rule». Denne regelen foreslår at inntekt som har vært gjenstand for effektiv beskatning under minimumsnivået i kildestaten, også skal komme til beskatning i hjemstaten opp til minimumsnivået. Regelen vil komme til anvendelse for selskaper med et fast driftssted i utlandet eller for grenseoverskridende transaksjoner mellom nærstående. Regelen fungerer som en «top-up»-skatt som beskrevet ovenfor. Regelen kan supplere dagens CFC-regler og de norske NOKUS-reglene. Det kan stilles spørsmål ved om noen land som allerede har CFC-regler eller lignende regler, slik som US GILTY, allerede oppfyller formålet med GloBE-reglene på dette punktet.* Høringssvar fra KPMG International «Comments on the Public Consultation Document – Global Anit-Base Erosion Proposal («GloBE») – Pillar Two» datert 4. desember 2019 («Høringssvar KPMG»).
Switch-over rule
For det andre foreslår OECD å innføre en såkalt «Switch-over rule». Switch-over rule gir hjemstaten adgang til å benytte kreditmetoden i stedet for unntaksmetoden når overskudd fra et fast driftssted eller inntekt fra fast eiendom som ikke er knyttet til et fast driftssted, er gjenstand for effektiv beskatning under minimumsnivået i kildestaten. Denne regelen er relevant for stater som benytter unntaksmetoden i sine skatteavtaler.
Undertaxed payment rule
For det tredje foreslår OECD å innføre en såkalt «Undertaxed payment rule». Regelen gir kildestaten hjemmel til å nekte skattemessig fradrag for inntekt som er gjenstand for effektiv beskatning som er lavere enn minimumssatsen i mottakerstaten. Alternativt gir Undertaxed payment rule kildestaten adgang til å ilegge kildeskatt på inntekt som har vært gjenstand for effektiv skatt under et minimumsnivå i mottakerstaten.
Subject to tax rule
Til slutt foreslås det å innføre en såkalt «Subject to tax rule». Subject to tax rule girkildestaten adgang til å ilegge kildebeskatning samt å nekte skatteavtalebeskyttelse når inntekten har vært gjenstand for en effektiv skattesats under minimumsnivå i mottakerstaten.
Regelen tar for eksempel sikte på å ramme situasjoner der kildestaten har gitt avkall på sin beskatningsrett for en viss transaksjon i en skatteavtale under visse forutsetninger. Aktuelle forutsetninger for avkall på beskatningsmyndighet er at inntekten som er gjenstand for unntatt beskatning i kildestaten, vil bli skattlagt i hjemstaten eller vil være gjenstand for beskatning over et gitt minimumsnivå i hjemstaten. Dersom forutsetningene ikke innfris, gir Subject to tax rule beskatningsmyndighet til kildestaten.
Subject to Tax Rule og Undertaxed Payments Rule gir kildestaten mulighet til å beskytte seg mot risiko for uthuling av skattefundamentet.
OECD foreslår at disse reglene implementeres gjennom endringer i statenes internrett og skatteavtaler. Forslaget fra OECD gir ikke veiledning om hvordan disse fire regelsettene skal fungere sammen.
Høringsrunde
I høringsnotatet ba OECDs sekretariat særlig om innspill knyttet til tre hovedproblemstillinger.* GloBE Proposal side 3.
Hvorvidt finansregnskap er et egnet utgangspunkt for beregning av skattebasen for ileggelsen av GloBE. I forlengelsen av dette ønsker OECD også forslag som kan løse utfordringer knyttet til tidfesting. Tidfestingsregler kan variere fra land til land. I tillegg kan det forekomme permanente og midlertidige forskjeller mellom regnskap og skatt.
OECD ønsker også innspill knyttet til beregningen av den effektive beskatningen av multinasjonale selskaper. Et hovedspørsmål er om multinasjonale konsern kan slå sammen inntekt som har vært gjenstand for høy beskatning og inntekt som har vært gjenstand for lav beskatning. Dette omtales som «blended» effektiv beskatning. Den effektive beskatningen kan for eksempel beregnes på konsolidert nivå, jurisdiksjonsnivå eller selskapsnivå.
OECD ønsker også innspill knyttet til behovet for å unnta visse transaksjoner eller inntektstyper fra anvendelsesområdet til GloBE-reglene, samt behovet for innføring av terskelverdier.
Etter dette er det klart at det fortsatt er mange åpne spørsmål som må utredes og avklares før et GloBE-regelverk kan ferdigstilles. Vi vil nedenfor peke på noen av utfordringene som ble trukket frem i høringsrunden.
Hva skal minimumsskatten være?
På nåværende tidspunkt foreligger det ikke enighet mellom landene i OECDs Inclusive Framework om hva minimumsskattesatsen skal være. OECD har i sin foreløpige konsekvensutredning lagt til grunn en minimumsskatterate på 12,5 %. Det presiseres imidlertid at prosentsatsen kun er valgt for bruk i konsekvensutredningen og ikke representerer synspunktet til OECDs Inclusive Framework.* OECD Webcast: «Update on Economic Analysis and Impact Assessment», publisert torsdag 13. februar 2020.
Hvordan skal minimumsskatten beregnes?
Et spørsmål er hvordan minimumsskatten skal beregnes. Det er viktig å merke seg at det er tale om en effektiv minimumsbeskatning. Dette innebærer at det ikke bare er den prosentvise selskapsskatteraten som skal vurderes, men også skattegrunnlaget.
OECD foreslår at beregningen av skattegrunnlaget skal ta utgangspunkt i finansregnskapet.* GloBE Proposal side 9. Vanligvis benytter multinasjonale konsern IFRS eller US GAAP på konsernnivå. En fordel med å benytte finansregnskapet til å beregne skattegrunnlaget for GloBE er at i de tilfellene finansregnskapet har vært gjenstand for revisjon av en revisor, vil dette kunne bidra til å redusere antall konflikter.* Høringssvar KPMG.
De mest aktuelle fremgangsmåtene for beregning av minimumsskatten er nok en beregning på konsolidert nivå eller på jurisdiksjonsnivå. Beregning på jurisdiksjonsnivå vil innebære et strengere GloBE-regelverk sammenlignet med en beregning på konsolidert nivå.* OECD Webcast: «Update on Economic Analysis and Impact Assessment», publisert torsdag 13. februar 2020. Dersom minimumsskatten beregnes på konsolidert nivå, vil dette gi rom for å slå sammen inntekt som har vært gjenstand for høy beskatning og inntekt som har vært gjenstand for lav beskatning. Det er likevel mange gode grunner til å foreta beregningen på konsolidert nivå. Beregning på konsolidert nivå innebærer et enklere regelverk som vil utgjøre en mindre administrativ byrde både for skattyter og for skattemyndigheter. OECD fremhever selv at GloBE-regelverket bør utformes med enkle regler som minimerer den administrative byrden for skattyter.* GloBE Proposal side 7. Beregning på konsolidert nivå vil også redusere antall konflikter.* Høringssvar KPMG.
Restriksjon av EU- og EØS-retten?
GloBE-regelverket retter seg mot grenseoverskridende transaksjoner. Det er dermed en risiko for at regelverket kan utgjøre en restriksjon av retten til fri etablering og retten til fri flyt av kapital i EU og EØS. I tillegg er det en risiko for at eventuelle unntak («carve outs») for visse transaksjoner eller bransjer vil kunne rammes av reglene om ulovlig statsstøtte i EU og EØS.* Høringssvar KPMG.
Foreløpig konsekvensutredning fra OECD
I OECD foregår det et arbeid for å kartlegge konsekvensene av Pillar 1 og Pillar 2. Foreløpige funn i konsekvensutredningen ble publisert 13. februar 2020.* OECD Webcast: «Update on Economic Analysis and Impact Assessment», publisert torsdag 13. februar 2020. I sin analyse har OECD blant annet benyttet informasjon innhentet gjennom reglene om land-for-land-rapportering.
Økningen i effektiv skattesats gjennom GloBE-regelverket kan oppnås gjennom ileggelse av en «top-up-skatt»; at skattyter nektes fradrag eller at skattyter fratas retten til å benytte seg av fordeler som følger av en skatteavtale.
Gir betydelig økte skatteinntekter
Den foreløpige konsekvensutredningen viser til at Pillar 1 og Pillar 2 generelt vil lede til en betydelig økning av skatteinntekter globalt. Det estimeres en økning av globale skatteinntekter fra selskapsbeskatning på opp til 4 %, hvor brorparten vill være et resultat av Pillar 2. Dette tilsvarer om lag USD 100 milliarder årlig.
Generelt vil Pillar 1 og Pillar 2 øke skatteinntekten på et aggregert nivå for typiske lavinntektsstater og for stater med høyere inntekter. Konsekvensutredningen legger til grunn at minimumsskattesatsen er 12,5 %. Beregningene av minimumsskatten er i konsekvensutregningen foretatt på jurisdiksjonsnivå, som innebærer en strengere fortolkning av GloBE-regelverket sammenlignet med en beregning på konsernnivå.
Påvirker staters og skattyteres adferd
OECD viser også hvordan innføringen av GloBE regelverket vil kunne påvirke adferden til skattyterne og statene. I tillegg til at den globale minimumsskatten vil øke skatteinntektene, vil også den preventive effekten av GloBE-regelverket lede til økte skatteinntekter i statene der verdiskapningen skjer. Dette henger sammen med at regelverket er egnet til å påvirke multinasjonale konserns strategi knyttet til overskuddsflytting. Innføring av en effektiv minimumsskattesats vil redusere forskjellene mellom ulike staters effektive beskatning sammenlignet med dagens situasjon. På denne måten reduseres multinasjonale selskapers motivasjon til overskuddsflytting.
En konsekvens av at overskuddsflytting tar mindre plass i beslutningsprosessene til multinasjonale konsern, er også at andre forretningsmessige hensyn får større plass. Eksempler på slike hensyn er et lands infrastruktur, utdannelsesnivå og lønnskostnader. Dette kan lede til en mer effektiv bruk av ressurser og økt produktivitet.
Påvirker skattefordelingen mellom stater
På jurisdiksjonsnivå er det naturlig at innføring av en global effektiv minimumsskattesats vil ha den effekt at enkelte stater som i dag har en effektiv skatterate under minimumsraten, vil øke den effektive beskatningen i landet. Dette vil påvirke fordelingen av skatteinntektene mellom stater. De statene som velger å øke sin internrettslige beskatning, vil få en større del av de økte skatteinntektene som følger av GloBE-regelverket.
Next steps
Målsetningen er at OECDs Inclusive Framework skal være enige om et GloBE-regelverk innen utgangen av 2020.* «Statement by the OECD/G20 Inclusive Framework on BEPS on the Two-Pillar Approach to Address the Tax Challenges Arising from the Digitalisation of the Economy» As approved by the OECD/G20 Inclusive Framework on BEPS on 29–30 January 2020. Side 4. OECD har dermed satt en ambisiøs tidslinje. Under et G20-møte i Riyadh, Saudi Arabia, tidligere i år understreket G20-finansministrene at for å rekke tidsfristen, er det avgjørende at det oppnås politisk enighet i OECDs Inclusive Framework om hovedlinjene i lovforslagene under Pillar 1 og Pillar 2 innen juli 2020.* «G20 finance ministers say «unified approach» should be basis for negotiation over updated tax rules for multinationals» skrevet av Julie Martin publisert i Multinational Group Tax & Transfer Pricing News (MNE Tax), datert 23. februar 2020.
Som vist til ovenfor er det fortsatt mange uløste spørsmål som må løses før et endelig utkast til et GloBE-regelverk eventuelt vil foreligge. I tillegg foreligger det politiske motsetninger mellom statene i OECDs Inclusive Framework. Finansministrene i Frankrike og Tyskland signaliserte imidlertid at de er positive til at landene vil bli enige om en løsning innen utgangen av året. Olaf Scholz, finansministeren i Tyskland, viste også til det politiske presset om å oppnå rask enighet.
Den amerikanske finansministeren Steven Terner Mnuchin poengterte at det er sannsynlig at et forslag til regelverk under Pillar 1 og Pillar 2 vil kreve godkjennelse i kongressen i USA. Dette kan vise seg å være en hindring på veien mot enighet. I forhold til GloBE-regelverket var Mnuchin positiv og uttalte at medlemmene i OECDs Inclusive Framework nærmet seg enighet om en global minimumsskatt.
Avsluttende kommentarer
Trenden internasjonalt har de siste årene vært en reduksjon av skattesatsen. For mange land foreligger det et betydelig press for å kunne tilby konkurransedyktige vilkår i kampen om skatteproveny. Dette gjelder særlig utviklingsland. I en verden med høy teknologisk utvikling og økt globalisering blir dette stadig viktigere.
Norge påvirkes også. I Norge sto skattesatsen på selskapsbeskatning stille på 28 % i mange år. Fra 2013 og frem til i dag har den norske selskapsskattesatsen blitt redusert fra 28 % til 22 %. Et formål med GloBE-regelverket er å gi stater bedre beskyttelse mot det stadig økende presset for å senke selskapsskatteraten til et nivå som kan oppfattes som lite økonomisk effektivt. Som den tyske finansministeren Olaf Scholz uttalte tidligere i år «We need something that helps protect us against the race to the bottom on taxes.»* «Mnuchin Says Congress Key Hurdle to Europe›s Digital Tax Demands», skrevet av Saleha Mohsin og William Horobin, publisert i Bloomberg Tax, datert 22. februar 2020. En global minimumsskatt vil bedre vilkårene for skattekonkurranse mellom statene.
Historisk er fordeling av beskatningsmyndighet naturlig nok noe av det mest krevende for stater å bli enige om. Enda mer utfordrende er det å oppnå enighet om en harmonisert minimumsskatt som GloBE-regelverket innebærer. Innføring av en global minimumsskatt vil innebære et vesentlig innhugg i et lands suverenitet. Det gjenstår å se om det vil oppnås enighet på dette punktet i OECDs Inclusive Framework. I EU har det i en årrekke pågått et arbeid om innføring av Common Consolidated Corporate Tax Base («CCCTB»), uten at vi kan se noen tegn på snarlig enighet. Når det gjelder GloBE-regelverket, gjenstår det å se om spennet mellom ideologi og virkelighet blir for stort.


