


IFRS 16 – erfaringer og veien videre
Vi har i artikkelen delt erfaringer med implementering og de første rapporteringene i 2019 basert på IFRS 16. Artikkelen er en oppfølgning av artikkelen «Praktisk implementering av IFRS 16» publisert i Revisjon og Regnskap 8–2018.
Artikkelen er basert på egne erfaringer, som leverandør av IFRS 16-systemer og konsulent for flere virksomheter, og gjennom intervjuer med utvalgte selskaper. Alle disse selskapene har benyttet eksterne leverandører for IFRS 16 programvare og har hatt en rekke rapporterende enheter med forskjellig valuta.
I første del av artikkelen oppsummerer vi erfaringer med implementering av IFRS 16.
I andre del av artikkelen har vi fokusert på den videre forvaltning og regnskapsføring av kontrakter etter IFRS 16, herunder regnskapsmessige utfordringer som selskaper kan forventes å møte fremover.
Vi oppfatter det slik at opplæring og forståelse av hva som skal rapporteres, har vært tidkrevende.
Erfaringer
IFRS 16 har vært en omfattende regnskapsstandard å implementere for de selskapene vi har snakket med.
De fleste selskapene har ikke oversikt over ressursbruken, og av de som ville gi et anslag var det laveste anslaget et kvart årsverk (internt pluss eksternt). Noen opplyste at det var mange personer og funksjoner involvert, både sentralt på konsernnivå og ute i enhetene. Selskapene har i begrenset grad anvendt eksterne regnskapsrådgivere, men tatt spørsmål opp med sin revisor og deltatt på eksterne kurs.
Alle selskapene vi snakket med hadde anskaffet eksternt utviklet programvare til kartlegging og beregninger. De opplevde at det skjedde endringer i systemene underveis og at ingen leverandører hadde ferdig utviklede løsninger. De som valgte integrert system, som ble videreutviklet spesielt for det aktuelle selskapet, brukte en del ressurser på kvalitetssikring samt at de måtte betale for utviklingen.
De fleste indikerer at ressursbruken totalt sett var høyere enn forventet.
Organisering og opplæring
Alle selskapene vi snakket med hadde enten en prosjektgruppe, eller det ble gitt instrukser og veiledning fra konsern. Forretningsområder eller enheter fikk ansvaret for kartlegging og vurdering i større eller mindre grad. Noen leste kontrakter og gjorde beregninger på konsernnivå.
Flere av de intervjuede selskapene har en desentral rapporteringsstruktur hvor de baserer seg på rapportering fra datterselskaper. Vi oppfatter det slik at opplæring og forståelse av hva som skal rapporteres, har vært tidkrevende. IFRS 16 har effekter på mange rapporterende enheter og kan vanskelig legges inn «på toppen» i konsolideringen uten å fordeles på enhetene. På den annen side kan i mange tilfeller IFRS 16 ikke benyttes i lokale regnskaper. Å skille ut disse effektene setter krav til egne elimineringsenheter, journaler og egne konti.
Etter implementeringen er det behov for å registrere nye kontrakter og regnskapsføre endringer i kontrakter. Dette gir et kontinuerlig behov for fokus på IFRS 16 i organisasjonen.
Implementeringsmetode og -valg
Alle vi har snakket med har brukt modifisert retrospektiv-metode. Det er for øvrig ingen klare fellesnevnere for hvilke praktiske unntak og tilpasninger som er valgt. Mange har valgt å ikke inkludere korte avtaler og eiendeler med lav verdi. Det har blitt inkludert serviceelementer (typisk felleskostnader) i leiebeløpene innregnet i balansen, porteføljevurderinger har vært brukt og enkelte husleiekontrakter har blitt beregnet tilbake i tid for å få lavere avskrivninger fremover.
Oversikt over leieavtaler
Selskaper med flere rapporteringsenheter har i mange tilfeller ikke hatt sentrale registre over kontrakter og har tidligere basert seg på rapportering fra enhetene for noteopplysninger om kontraktsforpliktelser i henhold til IAS 17. Ved innføringen av IFRS 16 har en vanlig metode vært å gjennomgå hovedbok for å identifisere leieavtalene. Det ble fort behov for systemer for å registrere kontrakter og informasjon til å gjøre IFRS 16-beregninger. Tidligere innhentet informasjon viste seg å være mangelfull, og flere av selskapene fikk således bedre oversikt etter kontraktsgjennomgangen.
Selskaper som har mange leieavtaler fra samme leverandør(er), har i noen grad avtalt at leverandør(ene) skal gi periodiske oversikter over leieavtaler med nøkkelinformasjon, som selskapet bruker for å oppdatere sine beregninger. Dette kan være aktuelt for billeasing og maskiner og utstyr som leies inn i store kvanta til prosjekter.
Nye krav til rutiner og intern kontroll og rapportering fremover
Selskapene vi intervjuet har i begrenset omfang etablert og dokumentert policy og prosedyrer for å identifisere og håndtere endringer, fastslå om det er endringer som påvirker resultatet eller balansen, og gjøre nye beregninger. Dette er noe selskapene vil jobbe videre med fremover. Det kan være komplisert og krever en god forståelse av standarden og det vil være en fordel at kompliserte endringer i beregningene kun gjøres av et fåtall personer med tilstrekkelig innsikt i IFRS 16.
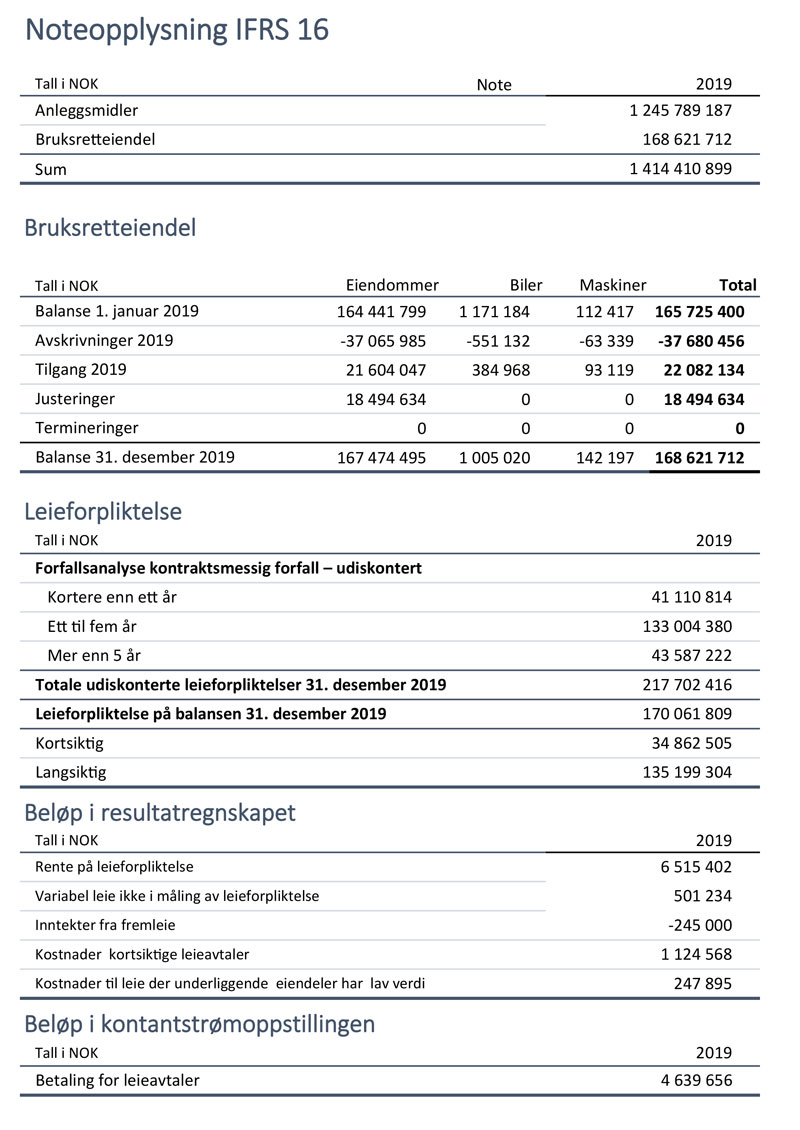
Data og spesifikasjoner for noteopplysninger og tilleggsinformasjon til årsregnskapet 2019 har i liten grad vært fokus for selskapene ved implementeringen. Noen vil tilpasse intern rapportpakke for årsoppgjørsrapporteringen for å få inn ekstra data. Eksempel på deler av kvantitative noteopplysninger som en del av en systemløsning illustreres nedenfor:
Diskonteringsrente
Ved modifisert retrospektiv metode skal marginal lånerente brukes ved førstegangsimplementeringen 1. januar 2019. Marginal lånerente vil også i det alt overveiende bli brukt for nye eller endrede kontrakter, da implisitt rente i leieavtalen veldig sjelden lar seg beregne. Selskapene har i hovedsak laget beregninger som skiller mellom land, valuta og lengde, og til dels type eiendeler. Skille mellom type eiendeler betyr i hovedsak skille mellom leie av fast eiendom og andre eiendeler, hvor fast eiendom har et lavere risikopåslag. Risikofri rente hentes i stor grad fra data over swap-renter i ulike valutaer. Risikopåslag for selskapets kredittrisiko relateres i stor grad til selskapenes faktiske låneavtaler, som oftest finnes for morselskapet, og noen skiller mellom datterselskaper. Påslag for landrisiko skjer i liten grad, og bare for spesielle land. Vår erfaring er at mange selskapet har benyttet en del tid på å etablere modeller som kan anvendes fremover.
Leieperiodens lengde
Forlengelsesopsjoner har i de fleste tilfellene blitt vurdert individuelt i de tilfellene de kan være vesentlige. Vi har inntrykk av at selskapene har vært ganske restriktive med å inkludere forlengelsesopsjoner mer enn omkring fem år frem i tid, men hvor individuelle vurderinger har medført at det har blitt tatt hensyn til enkelte forlengelsesopsjoner som kan ligge lenger frem i tid.
Det virker som om selskapene har hatt et bevisst og fornuftig forhold til dette, og at de tar hensyn til egenskaper ved eiendelen, om den naturlig ses sammen med andre eiendeler (f.eks. om det er parkeringsplasser i tilknytning til kontorer eller om det er en annen etasje hvor leieavtalen er inngått på et annet tidspunkt), beliggenhet og type eiendel mv. Termineringsopsjoner brukes sjeldnere i kontraktene. Det virker ikke som det har vært stort fokus på problemstillingen rundt bøter («penalty») i IFRS 16.B34, som ble diskutert av IFRIC i juni og november 2019. Bare ett av selskapene nevnte problemstillingen.
Vi mener det vil være en fordel å ha systemer for oppfølging av opsjoner. Har valgt system mulighet til å legge inn varsler og registrere opsjoner, får brukerne bedre oversikt og det gir også bedre data til analyser og budsjetter.
Marginal lånerente vil også i det alt overveiende bli brukt for nye eller endrede kontrakter, da implisitt rente i leieavtalen veldig sjelden lar seg beregne.
Vesentlighetsvurderinger
Selskapene har i stor grad benyttet muligheten i IFRS 16 til å ikke innregne kontakter når den underliggende eiendelen har lav verdi. Generelt ser selskapene på type eiendeler, og bruker ikke slavisk den indikerte 5000 USD-grensen. Selskapene vurderer i tillegg om det er kontrakter hvor innregning av forpliktelser og eiendeler gir relativt små utslag på balansen. De innregner derfor ikke selv om verdien av den underliggende eiendelen som ny overstiger den indikerte 5000 USD-grensen og/eller det er snakk om en type eiendel som standardsetter ikke mente å unnta. Større selskaper har også benyttet en vesentlighetsgrense som kan være betydelig høyere enn den som er indikert av standardsetter. Her har selskapene kombinert vesentlighet som konsept og det spesifikke unntaket i standarden.
Riktig betalingsperiode, forskudds- og etterskuddsvise betalinger
For at gjeld skal beregnes riktig og avdrag regnskapsføres når betaling skjer, er det viktig å få lagt inn leiebetalingene i riktig måned i leasesystemet. Det bør også skilles mellom de avtalene som er forskuddsbetalt og de som er etterskuddsbetalt. I noen land, deriblant Sverige, er det vanlig å betale leie på slutten av måneden før den perioden (ofte kvartal) leien gjelder. For eksempel betales husleie for første kvartal 2019 i desember 2018. Legges betaling til januar og ikke desember, vil gjelden bli overvurdert 31.12. Har selskapet en rekke slike avtaler, kan feilen fort bli vesentlig. Systemløsninger bør kunne ha funksjonalitet for at dette kan registreres og beregnes riktig.
Selskaper med flere rapporteringsenheter har i mange tilfeller ikke hatt sentrale registre over kontrakter.
Bruk av programvare
Alle selskaper som ble intervjuet, har anvendt eksternt utviklet programvare, i form av egne moduler til ERP- eller konsolideringssystemer eller frittstående programvare. Det har ikke vært aktuelt for noen å benytte tid og ressurser til utvikling av egen programvare, men noen benyttet Excel i en tidlig fase av prosjektet. Å bruke eksternt utviklet programvare kan være en fordel ved at en ikke blir avhengig av egne utviklingsressurser, mindre risiko for beregningsfeil og man får ta del i den utviklingen som skjer hos leverandører med mange kunder. Endringer i kontrakter, valuta og integrasjon med regnskaps- og konsolideringssystemer kan være spesielt utfordrende å håndtere, og øker behov for en systemløsning. Det bør også vektlegges om leverandør har god faglig innsikt i IFRS 16, da dette er nødvendig for forståelse av hva som skal regnskapsføres og rapporteres og dermed kunne gi konkret veiledning til kundene.
Noen opplevde at leverandørene ikke var kommet så langt som de ga uttrykk for da de ble valgt.
Rapportering av IFRS 16-effekter i 2019 delårsrapporter
De selskapene vi kjenner til har i sine delårsrapporter forklart effektene av IFRS 16 på de rapporterte tallene for 2019. Det virker som om informasjonen som har blitt gitt, jevnt over tilfredsstiller analytikernes og andre brukeres forventninger og krav, da selskapene sier at de har fått lite spørsmål etter at de gikk ut med opplysning om effektene.
Veien videre
I denne delen av artikkelen vil vi diskutere problemstillinger som vil oppstå før eller senere for de fleste foretakene. Ved valg av systemleverandør vil vi anbefale at systemløsning på disse områdene diskuteres, for å unngå at det må benyttes mye tid på å få rapportert dette riktig.
Indeksregulering
I Norge indeksreguleres husleiekontrakter ofte 1.1 basert på endring i indeks i forutgående år. Indeksreguleringen er ofte kjent før årsskiftet, slik at den kan tas hensyn til i første faktura etter indeksregulering. Det er ulike syn på om forpliktelsen og eiendelen skal oppdateres når indeksreguleringen er kjent, pr. 31.12 året før eller 1.1 i året endringen trer i kraft. Det virker som om en majoritet i fagmiljøet mener at den nye leiebetalingen i realiteten er fast, og oppdateringen bør skje, senest 31.12.
Leiekontrakter i Sverige indeksreguleres og forskuddsbetales ofte i desember for første kvartal neste år. Vi mener da at ny beregning og innregning av endringen kan skje i desember når endringen i betaling faktisk skjer.
Etter at en indeksregulering er registrert, bør systemet gi oversikt over de endringene som er gjort, slik at det er lett å få oversikt og kontrollere disse. En slik oversikt kan illustreres som følger:
Beløp i norke kroner |
|||||||
|---|---|---|---|---|---|---|---|
Endringsdato |
Tittel |
Selskap |
Avdeling |
Valuta |
Type endring |
Endring i leieforpliktelse |
Endring i bruksretteiendel |
01/2020 |
Yellow Road 15 |
Share Control AS |
42 Housing department |
GBP |
Utøvelse av opsjon |
2 778 079 |
2 778 079 |
01/2020 |
Havnelageret Oslo |
Share Control AS |
42 Housing department |
NOK |
Indeks regulering |
27 703 |
27 703 |
01/2020 |
Grensen Oslo |
Share Control AS |
42 Housing department |
NOK |
Indeks regulering |
35 838 |
35 838 |
01/2020 |
Oslo Atrium |
Share Control AS |
42 Housing department |
NOK |
Indeks regulering |
12 209 |
12 209 |
01/2020 |
Akersgate Stavanger |
Share Control AS |
42 Housing department |
NOK |
Utøvelse av opsjon |
154 714 |
154 714 |
01/2020 |
Grensevingen 9 |
Share Control AS |
42 Housing department |
NOK |
Revurdering leieperiode |
180 460 |
180 460 |
01/2020 |
Queens Road |
Share Control AS |
42 Housing department |
GBP |
Indeks regulering |
43 023 |
43 023 |
01/2020 |
Ansgard Road |
Share Control AS |
42 Housing department |
GBP |
Indeks regulering |
258 103 |
258 103 |
(Kilde: Share Control)
Virksomhetssammenslutning
Etter IFRS 3 skal det ved oppkjøp beregnes en leieforpliktelse som ligger i det oppkjøpte selskapet etter retningslinjer som ligner mye på den modifiserte retrospektive-metoden ved implementeringen av IFRS 16. Bruksretteiendelen settes lik leieforpliktelsen, tillagt eller fradratt gunstige eller ugunstige vilkår i leieavtalen sammenlignet med markedsvilkårene på samme tidspunkt.
Det oppkjøpte selskapet kan ha foretatt forskuddsbetaling av leie, og innregnet denne som en forskuddsbetaling (eiendel) i henhold til lokale regnskapsprinsipper som ikke har IFRS 16-løsningen. Vår vurdering er at denne kan være å betrakte som et gunstig vilkår, som tillegges bruksretteiendelen. Det er en fordel at systemet kan korrigere for dette automatisk. Forskuddsbetalt fast leie er ikke en eiendel i et IFRS-regnskap etter 01.01.19.
Revurderinger og modifiseringer
Det er viktig å skille mellom revurderinger og modifiseringer for korrekt regnskapsførsel.
Revurderinger er justering av leiebetalinger fra kontraktsmessige leiejusteringsmekanismer, og en revurdering om leietaker er rimelig sikker på å utøve (eller ikke utøve) en opsjon i den opprinnelige kontrakten. Dette kan illustreres som følger:
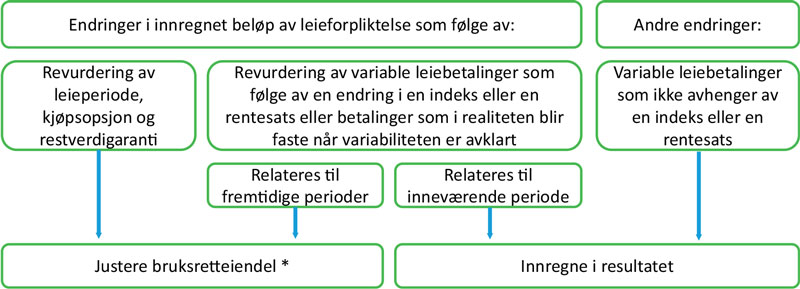
Kilde: Oversettelse fra KPMG-publikasjonen «Lease modifications – Accounting for changes to lease contracts»)
* Hvis innregnet beløp blir redusert til null, skal ytterligere reduksjoner innregnes i resultatet.
Revurdering av opprinnelig kontrakt skjer i henhold til betingelser i den opprinnelige kontrakten.
Dette skiller seg regnskapsmessig fra modifiseringer. Modifiseringer er endringer grunnet reforhandling av original kontrakt. Eksempler på dette er:
Omfanget økes med ytterligere bruksrettseiendeler eller ved å forlenge leieperioden.
Omfanget reduseres ved å fjerne bruksrettseiendeler eller ved å korte ned leieperioden.
Vederlaget endres ved å øke eller redusere leiebetalingene
Regnskapsføring av ulike modifiseringer kan illustreres som følger:
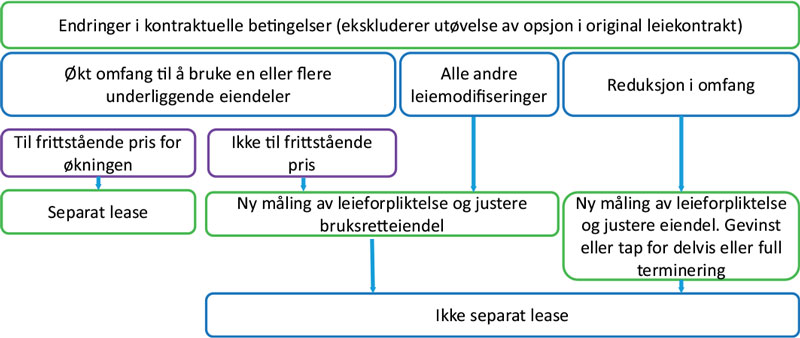
(Kilde: Oversettelse fra KPMG-publikasjonen «Lease modifications –
Accounting for changes to lease contracts»)
En reduksjon i omfang som ikke er i henhold til betingelser i den opprinnelige kontrakten, er en delvis eller full terminering.
Eksempel 1 – reduksjon i omfang, modifisering kontra revurdering
Leiekontrakt over ti år, kvartalsvis leie på 25 000 betales i begynnelsen av hvert kvartal. Det er ingen rett til å terminere leieavtalen. 1.1 år 6 avtales det en reduksjon i leieperioden til utløpet av år 7, mot å betale et engangsvederlag på 120 000. Diskonteringsrenten vurderes nå til 9 % for den gjenværende leien.
År |
Rest antall kvartaler |
Kvartalsvise beløp |
Termineringsvederlag år 6 |
Årlig rente |
Nåverdi |
|---|---|---|---|---|---|
1.1 år 1 |
40 |
25 000 |
5 % |
796 157 |
|
1.1 år 6 |
8 |
25 000 |
120 000 |
9 % |
305 700 |
Reduksjon i bruksretteiendel og leieforpliktelse for delvis terminering (leieperioden reduseres med tre av de gjenværende fem årene, det vil si 60 % reduksjon i leieperiode og nominelle leiebetalinger, som gir tilsvarende reduksjon i eiendel og litt mindre prosentvis reduksjon i nåverdien av gjelden som følge av at det er de siste periodene som forsvinner)
Reduksjon i gjenværende leiebetalinger og termineringsvederlag
Resterende leieforpliktelse 1.1 år 6 før endringen er 446 395, hvorav 191 716 for den nye gjenværende perioden på åtte kvartaler, beregnet med opprinnelig 5 % rente. Ny leieforpliktelse med marginal lånerente på 9 % er 305 700 (120 000 pluss åtte kvartalsvise betalinger à 25 000). Leieforpliktelsen for gjenværende toårsperiode økes dermed med 113 983. Eiendelen reduseres med 60 %, dvs. 238 847, og eiendelen økes deretter tilsvarende økningen i gjeld. Ny beregning av gjeld, eiendel og resultateffekt illustreres i følgende tabell:
1.1 år 6 før endring |
Av dette rest etter endring |
Reduksjon |
Endring |
Ny verdi |
|
Gjeld |
446 395 |
191 716 |
-254 679 |
113 983 |
305 700 |
Eiendel |
398 078 |
159 231 |
-238 847 |
113 983 |
273 215 |
Gevinst |
15 831 |
1.1 år 6 før endring |
Endring |
Ny verdi |
|
Gjeld |
446 395 |
-140 695 |
305 700 |
Eiendel |
398 078 |
-140 695 |
257 383 |
Leiekontrakt for fem år med kvartalsvis forskuddsbetalt leie på 25 000 pr. kvartal. Den underliggende eiendelen er tilgjengelig 1.1 år 1 (iverksettelsestidspunktet). Leiekontrakten har en opsjon på en forlengelse med fem år. Ved inngåelse av leiekontrakten ble det vurdert at opsjonen ikke med rimelig sikkerhet skulle utøves. Diskonteringsrenten er satt til 5 %. I juni i år 4 gir selskapet beskjed om at opsjonen skal utøves og samtidig avtales en økning i leiearealet slik at den kvartalsvise leien økes fra 25 000 pr. kvartal til 32 000 pr. kvartal, med virkning fra 1. juli år 4. Diskonteringsrenten vurderes nå til 6 % for den gjenværende leietiden.
I dette tilfellet er det både en revurdering av utøvelse av opsjonen og modifisering (økt leieareal).
Rest antall kvartaler |
Kvartalsvis beløp |
Rente |
Leieforpliktelse |
Bruksretteiendel |
|
01.01 år 1 |
20 |
25 000 |
5 % |
446 395 |
446 395 |
01.07 år 4 før endring |
2 |
25 000 |
5 % |
49 697 |
44 639 |
Ny verdi 01.07 år 4 |
22 |
32 000 |
6 % |
606 733 |
601 676 |
Endring 01.07 år 4 |
557 036 |
557 036 |
Hvis det økte leiearealet i eksemplet er tilgjengelig først fra 1.1 år 5, må endringen i leieforpliktelse og brukseiendel knyttet til dette, innregnes først på det tidspunktet det økte leiearealet blir gjort tilgjengelig, og avskrivning av dette starter også da. Endringen knyttet til de eksisterende lokalene innregnes imidlertid 1.7 i år 4.
Eksempel 3 – terminering og flytting til nye lokaler eid av samme utleier
Som i eksempel 2 på iverksettelsestidspunktet, men på slutten av år 3 har virksomheten vokst og trenger nye lokaler. Det inngås en ny leiekontrakt 1.1 år 4 for fem år med samme utleier for andre lokaler (nytt leieobjekt). Leien er til frittstående pris på 50 000 pr. kvartal. Den tidligere kontrakten termineres fra 1.1 år 4 uten spesiell kompensasjon, og virksomheten flytter da til de nye lokalene. Diskonteringsrente vurderes nå til 5,5 %. Vi har da følgende data:
Rest antall kvartaler |
Kvartalsvise beløp |
Rente |
Leieforpliktelse |
Bruksretteiendel |
Gevinst |
|
1.1 år 1 |
20 |
25 000 |
5 % |
446 395 |
446 395 |
|
Rest 1.1 år 4 før endring |
8 |
25 000 |
5 % |
191 716 |
178 558 |
13 158 |
Ny kontrakt 1.1 år 4 |
20 |
50 000 |
5,5 % |
883 219 |
883 219 |
I et tilfelle med økning i omfang (for eksempel ekstra lokaler) mener vi det er akseptabelt å innregne den delen som er allokert til den nye leiekomponenten på iverksettelsestidspunktet.
Når skal en modifisering regnskapsføres?
Modifisering regnskapsføres fra endringens ikrafttredelsestidspunkt. Dette er tidspunktet da begge parter godkjenner en endring av leieavtalen. På engelsk er dette benevnt som «the effective date of the modification».
Det vil kunne være tilfeller hvor modifiseringen avtales (ikrafttredelsestidspunktet) før endringen faktisk skjer (iverksettelsestidspunktet).
I et tilfelle med økning i omfang (for eksempel ekstra lokaler) mener vi det er akseptabelt å innregne den delen som er allokert til den nye leiekomponenten på iverksettelsestidspunktet. Iverksettelsestidspunkt er tidspunktet når en utleier gjør en underliggende eiendel tilgjengelig for bruk for en leietaker, som på engelsk benevnes «commencement date».
Vær oppmerksom på at det i note (IFRS 16.59 b) iv) skal opplyses om inngåtte leieavtaler hvor leieforpliktelsen ennå ikke er innregnet.
Eksemplene ovenfor viser at endringer i leieforhold kan medføre relativt komplekse beregninger og det bør vektlegges at det systemet som anvendes, klarer å registrere og beregne dette på en riktig måte. Det er også viktig at brukeren har en god forståelse for hvordan forskjellige endringer skal regnskapsføres og legger inn dataene riktig når dette kreves.
Fremleie
IFRS 16 endrer måten å vurdere om en fremleie er en finansiell lease i forhold til tidligere IAS 17. IFRS 16 sier at fremleieavtalen skal klassifiseres med henvisning til bruksretteiendelen som følger av hovedleieavtalen, og ikke med henvisning til den underliggende eiendelen.
Hvis den underliggende eiendelen leies for ti år, har en resterende økonomisk levetid på 50 år og fremleies for ni år, vil en slik avtale for mellomliggende utleier ofte bli en finansiell leieavtale. Ved en fremleie vil den mellomliggende utleieren oftest ikke bli frigjort fra forpliktelsen i innleieavtalen, og må beholde leieforpliktelsen i balansen. Bruksretteiendelen skal imidlertid fraregnes i en finansiell lease, og det skal i stedet innregnes en fordring lik nettoinvesteringen i leieavtalen. Nettoinvesteringen er neddiskontert verdi av fremtidige leiebetalinger som skal mottas og en eventuell ikke-garantert restverdi som tilfaller utleier. I avtalen i eksemplet vil den mellomliggende utleieren måtte ta stilling til hvordan det siste året, hvor det ikke er en fremleieavtale, skal behandles, dvs. hva som er restverdien.
Utleier skal bruke leieavtalens implisitte rente til å måle nettoinvesteringen i leieavtalen. Ved fremleie kan den mellomliggende utleieren, dersom fremleieavtalens implisitte rente ikke lett kan fastsettes, benytte den diskonteringsrenten som brukes til hovedleieavtalen (justert for eventuelle direkte utgifter til avtaleinngåelse forbundet med fremleien), til å måle nettoinvestering i fremleieavtale.
Eksempel 4 - fremleie ni av ti gjenværende år
Mellomliggende utleier har inngått en innleieavtale med gjenværende ti år, og inngår en fremleieavtale for ni år. Det konkluderes med at dette er en finansiell leieavtale. Kvartalsvis forskuddsbetalt leie er 25 000, både for innleien og fremleien. Mellomliggende utleier klarer ikke å fastsette virkelig verdi av bruksretteiendelen, og bruker diskonteringsrenten i hovedleieavtalen på 5 % p.a. Mellomliggende utleier anslår at det ikke er mulig å leie ut i år 10, og setter restverdien til null. Hvis bokført verdi av bruksretteiendelen er 760 000, har vi følgende tall:
1.1 år 1 |
Rest antall kvartaler |
Kvartalsbeløp |
Årsrente |
Verdi |
|---|---|---|---|---|
Leieforpliktelse |
40 |
25 000 |
5,0 % |
796 157 |
Bruksretteiendel |
760 000 |
|||
Leiebetalinger |
36 |
25 000 |
5,0 % |
732 859 |
Restverdi |
4 |
0 |
5,0 % |
0 |
Nettoinvestering |
732 859 |
|||
Gevinst/tap (-) |
-27 141 |
Nedskrivningstest og tapskontrakt
I en nedskrivningstest brukes oftest en beregnet veid gjennomsnittlig kapitalkostnad (WACC) som diskonteringsrente. Bruksretteiendelen er beregnet ut fra leieforpliktelsen, som normalt er diskontert med en alternativ lånerente. Hvis bruksretteiendelen(e) er en betydelig del av en kontantgenererende enhet, eller bruksretteiendelen testes separat for verdifall, vil en WACC-beregning basert på de markedsdataene som foreligger i dag, kunne lede til en nedskrivning som ikke ville skjedd ved bruk av IAS 17-prinsippene for kontantstrøm og bokført verdi som testes for verdifall. Dette temaet kan det skrives en egen artikkel om, og her nøyer vi oss med å si at vi ikke forventer at innføringen av IFRS 16 skal gi en ekstra nedskrivning, og at mulige måter å løse dette på er å justere diskonteringssatsen eller for en periode fortsette å bruke IAS 17-prinsippene i nedskrivningstesten (med noe justering av innregnet versus virkelig verdi av leieforpliktelsen).
Etter innføringen av IFRS 16 sier IAS 37 pkt. 5 at:
«… der en annen standard omhandler en særlig type avsetning, betinget forpliktelse eller betinget eiendel, skal et foretak anvende den relevante standarden istedenfor denne standard. Enkelte typer avsetninger er for eksempel omhandlet i standarder som omhandler... c) leieavtaler (se IFRS 16: «Leieavtaler») …»
Dette kan innebære at i en leieavtale som indeksreguleres og hvor bruksretteiendelen er skrevet ned til null, men hvor avtalen ikke er terminert og løper i flere etterfølgende perioder, vil det ikke kunne avsettes en forpliktelse for den antatte fremtidige indeksreguleringen. Vi har ikke sett denne problemstillingen bli satt på spissen ennå eller gjennomdiskutert, så det kan komme endringer i forståelsen her.
Feil som oppdages i 2019
Implementeringseffektene 1.1.2019 vil ikke være endelig fastsatt før IFRS-regnskapet for 2019 er vedtatt. Feil som oppdages gjennom 2019 som gjelder tidligere perioder, skal korrigeres i beregningen av implementeringseffektene og vil påvirke regnskapsføringen fremover. Hvis feilene oppdages etter at det er avgitt delårsregnskaper, bør det gjøres vesentlighetsbetraktninger om hvordan korrigeringer bør skje. I Norge ser vi sjelden at det avgis nye rapporter, men det er ikke uvanlig at tall for tidligere perioder korrigeres i etterfølgende perioder.
Avslutning
IFRS 16 er en omfattende regnskapsstandard som krever oversikt over leiekontrakter og forståelse for hvordan leiekontraktene skal reflekteres i regnskapet. Kartlegging og beregning av kontrakter pr. 1.1.19 må videreføres, nye kontakter må identifiseres og beregnes og endringer av kontrakter vil medføre nye beregninger. Dette gir behov for nye rutiner og opplæring.


