


Aktuelt
Ber om avklaring om rentebegrensningsreglene
Revisorforeningen har bedt Finansdepartementet avklare to spørsmål som gjelder unntak fra rentebegrensningsreglene.
Spørsmålene som ønskes avklart, er om det faktisk må utarbeides konsernregnskap for å komme inn under unntak fra rentebegrensningsreglene i to unntakstilfeller. En avklaring vil forenkle regelverket betydelig for et stort antall selskaper/konsern.
Revisorforeningen argumenterer for at:
Det bør ikke stilles krav om at det faktisk utarbeides konsernregnskap for å kunne påberope seg den egenkapitalbaserte unntaksregelen for helnorske konsern, jf. skatteloven § 6-41 åttende ledd.
Det bør heller ikke stilles krav om at det faktisk utarbeides konsernregnskap for å dokumentere at netto gjeldsrenter i den norske delen av konsernet er under terskelbeløpet på 25 mill. kroner, jf. skatteloven § 6-41 fjerde og femte ledd.
Det er foreningens oppfatning at reglene allerede skal forstås på denne måten.
Revisjon av små foretak
Arbeidet med å oppsummere innspillene på IAASBs diskusjonsnotat om «audit of less complex entites» har startet i arbeidsgruppen hvor fagdirektør Kai Morten Hagen i Revisorforeningen deltar.
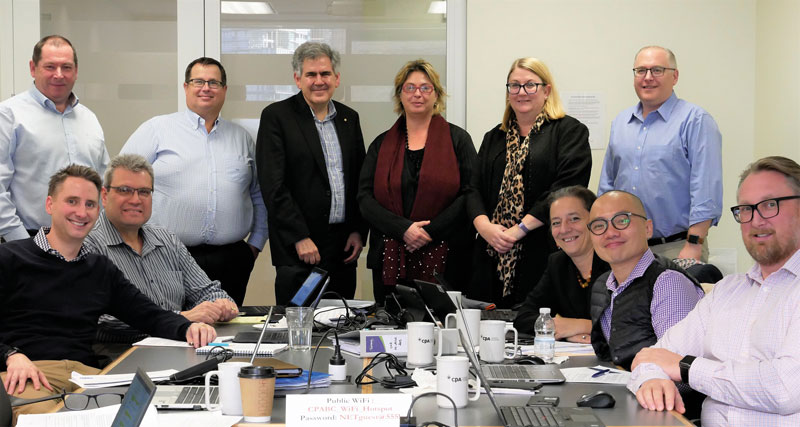
IAASBs arbeidsgruppe samlet i Vancouver, Canada. Fagdirektør Kai Morten Hagen i Revisorforeningen lengst til høyre.
Det er mottatt i underkant av hundre høringssvar på diskusjonsnotatet som finnes her: iaasb.org/publications-resources/discussion-paper-audits-less-complex-entities.
Oppsummeringen viser at det er enighet om at man trenger en løsning raskt og at løsningen må være internasjonal, men at det er delte meninger om hvilken løsning som bør velges.
Lovfester omgåelsesnorm for mva
Finanskomiteen innstiller på at lovfesting av omgåelsesnorm skal gjelde for merverdiavgift.
Finansdepartementet har behandlet forslag til lovfesting av omgåelsesnorm som ble fremmet i Prop 98 1 (2018-2019). Det er foreslått at omgåelsesregelen skal få tilsvarende anvendelse for merverdiavgift gjennom en henvisningsbestemmelse i merverdiavgiftsloven (ny § 12-1 i merverdiavgiftsloven). Finanskomiteen slutter seg til dette. Les mer på: revisorforeningen.no/fag/nyheter/lovfester-gjennomsskjaringsnorm-ogsa-for-mva/
Begrenset regnskapsplikt
Norsk RegnskapsStiftelse har fastsatt NRS 21 God regnskapsskikk for foretak med begrenset regnskapsplikt. Standarden utfyller reglene i regnskapsloven § 3-2b om utarbeidelse av årsregnskap etter regelen om begrenset regnskapsplikt.
Begrenset regnskapsplikt kan med enkelte unntak brukes av enkeltpersonforetak og ansvarlige selskaper hvor ingen av eierne er juridiske personer med begrenset ansvar. Foretakene må oppfylle regnskapslovens definisjon av små foretak. Kort fortalt innebærer reglene at årsregnskapet kan settes opp utelukkende basert på informasjon som gis i næringsoppgave 5.
Ansvarlige selskaper som har deltagere som ikke er medlemmer av selskapsmøtet, må ved overgangen fatte vedtak om å utarbeide årsregnskapet etter regelen om begrenset regnskapsplikt før regnskapsåret starter. For øvrig er det tilstrekkelig at vedtaket fattes innen årsregnskapet avlegges.
Årsregnskaper avlagt etter regelen om begrenset regnskapsplikt måtte for 2018 sendes inn via Altinn skjema RR-0011. Regnskapsregisteret har godkjent et tjuetalls slike årsregnskaper. Registeret er i ferd med å undersøke om opplysningene fra næringsoppgave 5 kan hentes inn direkte, for eksempel ved at den regnskapspliktige krysser av på næringsoppgave 5 at den også skal gjelde som selskapets årsregnskap, eventuelt i sammendratt form. Regnskapsregisteret har hjemmel til å innhente informasjonen. Det som gjenstår er den tekniske tilretteleggingen.
Årsmøte i IFAC
Styreleder Mona Larsen og adm. direktør Per Hanstad har deltatt på den internasjonale revisorforeningen IFACs årsmøte som ble avholdt i Vancouver, Canada.
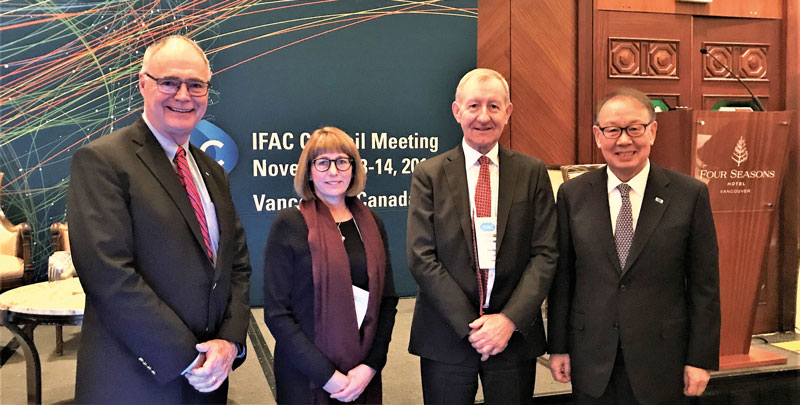
Fra venstre: IFAC CEO Kevin Dancey, styreleder i Revisorforeningen, Mona Irene Larsen, adm. direktør i Revisorforeningen, Per Hanstad og IFAC President In-Ki Joo.
I tillegg til formelle saker, var agendaen preget av bransjens muligheter og utfordringer knyttet til digitalisering/ny teknologi. IFACs strategiske prioriteringer er i tillegg til arbeidet med internasjonale standarder av høy kvalitet, å være en tydelig internasjonal stemme for bransjen og at bransjen klarer å gjennomføre de nødvendige omstillinger.
Norden var representert med Margret Petursdottir fra Island i IFAC Board, vår egen fagdirektør Kai Morten Hagen i International Audit and Assurance Standards Board (IAASB) og Tapani Vuopala fra Finland i IFAC Small and Medium sized Practices Committee (SMPC).
God kommunal revisjonsskikk for forenklet etterlevelseskontroll
I ny kommunelov § 24-9 blir regnskapsrevisor pålagt å foreta forenklet etterlevelseskontroll med økonomiforvaltningen. Utkast til revisjonsstandard er nå på høring.
Intensjonen med forenklet etterlevelseskontroll er at revisor kan bidra til å forebygge svakheter og sikre at kommunen følger sentrale bestemmelser og vedtak på økonomiområdet. Dette vil bygge opp under god økonomiforvaltning, samt åpenhet og tillit til forvaltningspraksis.
Det er i forarbeidene til loven angitt at revisor skal ha en bred tilnærming, men likevel at kontrollen skal gjøres innenfor en begrenset ressursramme. Dette vil blant annet kreve en god risiko- og vesentlighetsvurdering hos revisor. Dette er beskrevet noe i utkast til standard punkt 6 med tilhørende veiledningspunkt.
Eksempler på områder for forenklet etterlevelseskontroll fra NOU 2016: 4 Ny kommunelov:
Finansforvaltning
Selvkost
Offentlige anskaffelser
Offentlig støtte
Utkastet til standard er utarbeidet i et samarbeid mellom Norges Kommunerevisorforbund og Revisorforeningen. Høringsfristen er 3. januar 2020.
Lunch
Facta årsoppgjøret – nå også i digitalt format
eFacta er navnet på den nye og digitale versjonen av Revisorforeningens årlige utgave av Facta årsoppgjøret, som inneholder de viktigste regnskaps- og skattereglene som behøves i forbindelse med årsoppgjøret. Et revisjonsselskap som abonnerer på eFacta, får sin egen unike nettadresse og kan dele publikasjonen med alle sine kunder.
Selv om det nå kommer en digital versjon, forsvinner ikke papirversjonen av Facta. Mens eFacta først og fremst er en flerbrukerversjon på nett, kan enkeltkunder fortsatt kjøpe papirutgaven. Noen foretrekker å kunne bla eller gjøre notater i en papirversjon fremfor skjerm, mens andre ønsker å ha en digital løsning av andre grunner, for eksempel av miljøhensyn. Andre foretrekker begge deler.
En digital versjon blir noe tidligere tilgjengelig (10. januar) enn papirutgaven (15. januar fra trykkeriet).
– Selv om et selskap kan gi alle sine kunder tilgang til eFacta, har vi satt en såpass lav grunnpris som 4000 kroner året. Mens de minste selskapene slipper unna med bare å betale grunnprisen, vil større selskaper måtte betale et tillegg, sier kurs- og forlagssjef Ellen Graham.
Et selskap som abonnerer på eFacta, får tildelt nettadresse inneholdende eget firmanavn (efacta.no/eget firmanavn). På hver side av (efacta.no/ditt firmanavn) vil også selskapsnavnet være påført.
Bestilling gjøres på: revisorforeningen.no/tidsskrifter/
Facta og eFacta
Tidsskriftet omtaler:
krav til innhold i årsregnskap og årsberetning
hovedregler for regnskapsmessig og skattemessig behandling av de vanligste balansepostene i regnskapet
regnskapsreglene slik de er etter regnskapsloven og god norsk regnskapsskikk, inkludert god regnskapsskikk for små foretak
viktige lovendringer, dommer og forvaltningsuttalelser innen aktuelle fagområder som skatt, avgift, regnskap og bokføring
dokumentasjon av balansen
utbytte, lån og andre transaksjoner mellom selskaper og eiere
Priser
eFacta
Grunnpris: kr 4000
Tillegg for firmastørrelse:
For firma med færre enn 500 kunder: kr 0
For firma med 501?2000 kunder: kr 2000
For firma med flere enn 2000 kunder: kr 6000
Facta
Medlemmer i Revisorforeningen: kr 195
Ikke-medlemmer: kr 285
Studenter: kr 95
Attestasjoner gir bedre bærekraftsrapportering
Det er økende etterspørsel etter god bærekraftsrapportering. Ekstern attestasjon utført av revisor reduserer risikoen for feil og unøyaktigheter i rapporteringen. Dette gir merverdi for kundene og åpner nye muligheter for revisorene.
En ny studie viser hvordan attestasjoner av bærekraftsrapporter bidrar til bedre rapportering og mindre feil. En gruppe amerikanske forskere har sett på 2339 bærekraftsrapporter fra 42 land og hvordan attestasjon påvirker korrigering av feil og innhold. Studien viser at bruk av etablerte rapporteringsrammeverk ikke erstatter behovet for ekstern attestasjon.
Attestasjon fra revisor bidrar til å redusere feil og mangler
Studien ser på attestasjoner utført både av revisjonsselskaper og andre tilbydere. Dersom bærekraftsrapporten attesteres, dobler det sjansen for at feil og mangler avdekkes. Graden av korrigering er størst dersom attestasjonen utføres av revisor. Attestasjon fra revisor bidrar også til å redusere feil i fremtidig rapportering.
Bærekraftsrapportene som attesteres av revisor, er mer oppdaterte når det gjelder definisjoner, omfang og metodologi. Dette bidrar til å øke kvaliteten på bærekraftsrapporteringen.
Økende bruk av attestasjoner i bærekraftsrapportering
Ifølge KPMG publiserer 93 % av verdens 250 største selskaper bærekraftsrapporter. Større krav til kvalitet og nøyaktighet har gitt økende bruk av attestasjoner. En ekstern attestasjon bidrar til å øke tilliten til rapportering hos interessentene og styrker rapporteringsarbeidet hos selskapene.
Det har de siste årene blitt stadig mer utbredt å innhente attestasjonen fra revisor. I Norge har seks av de ti største selskapene fått attestasjon fra revisor. Revisjonsstandard ISAE 3000 har blitt vanlig å bruke for attestasjonene av bærekraftsrapporter.
Behovet for økt kvalitet i bærekraftsrapporteringen åpner nye muligheter for revisorene:
Attestasjoner utført av revisor bidrar til økt kvalitet i bærekraftsrapporteringen. Dette gir en merverdi for kundene og bidrar til mer bærekraftige forretningsmodeller.
Revisor står for tillit og kvalitet og er best posisjonert til å støtte bedriftene i deres bærekraftsrapportering. God informasjon bidrar til å sikre kundenes forhold til sine interessenter.
Skatteregler for multinasjonale digitale selskaper
OECD har tatt et skritt i retning av endrede regler for beskatning av multinasjonale selskaper. Sekretariatet i OECD har lagt frem forslag til en modell for dette.
Forslaget gjelder selskaper i den digitale økonomien uten fysisk tilstedeværelse. Tradisjonelle industriselskaper og selskaper som utvinner naturforekomster, er foreslått unntatt. Forslaget vil gi en omfordeling av beskatningen mellom landene av deler av store flernasjonale selskapers inntekt, og skal ikke gi økt skatt. OECDs forslag til samordnet løsning har som mål å forskyve en del av den internasjonale beskatningsretten i favør av landene der markedene er.
Forslaget er foreløpig ikke behandlet av medlemsstatene. Det er kjent at hjemlandene til en del av de digitale selskapene ikke ønsker vesentlige skatteomlegginger i motsetning til de europeiske landene som vil gå lenger enn dette forslaget. Det er derfor stor usikkerhet om forslaget vil kunne bli vedtatt, noe som krever enstemmighet.
Forslaget er nå på høring og i løpet av året kan det være klart om det kan bli vedtatt. Ambisjonen er fortsatt å ha et vedtak ved utgangen av 2020.
Bisnode – temperaturmåler
www.bisnode.no
|
Siste måned |
Nest siste måned |
Endring i % |
Sml. med 1 år tilbake |
Endring |
|---|---|---|---|---|---|
Konkurser |
596 |
548 |
8,8 % |
592 |
0,7 % |
Tvangsavviklinger |
72 |
83 |
-13,3 % |
99 |
-27,3 % |
Nyregistreringer |
31 643 |
22 951 |
37,9 % |
21 494 |
47,2 % |
Antall anmerkninger |
1 832 830 |
1 804 479 |
1,6 % |
1 708 266 |
7,3 % |
– Personer m/anmerkninger |
278 443 |
269 139 |
3,5 % |
265 433 |
4,9 % |
– Foretak m/anmerkninger |
55 569 |
55 775 |
-0,4 % |
52 650 |
5,5 % |
Siste måned= 27.10.–29.11 Nest siste måned=14.9.–20.10. 1 år tilbake= 21.10.2018–29.11.2018
Kilde: Bisnode
Internasjonal digitaliseringspris til Revisorforeningens Digitaliseringsakademi
Digitaliseringsakademiet fikk pris for Best Technology Initiative – Member Services da Accountancy Europes Digitalisation Awards ble delt ut i Brüssel i midten av november.
– Både i nasjonal og internasjonal sammenheng er Digitaliseringsakademiet et unikt og ambisiøst prosjekt, og interessen for dette har vært stor. Prisen representerer en anerkjennelse og inspirerer oss til å videreutvikle og gjøre akademiet enda bedre når det starter opp igjen neste år, sier adm. direktør Per Hanstad i Revisorforeningen.
Digitaliseringsakademiet fikk andreplass etter CPA Ireland, som vant gull med sin nye løsning for e-kurs. Våre svenske venner i FAR kom på tredjeplass.
Egnethetskrav for tjenestetilbydere innen virtuell valuta
Det er innført krav om egnethet for ledere og betydelige eiere i tjenestetilbydere innen virtuell valuta. Hvis du er revisor for et slikt foretak, bør du gjøre deg kjent med de nye reglene i hvitvaskingsforskriften.
De som leverer tjenester innen virtuell valuta, skal være registrert hos Finanstilsynet. De som ikke oppfyller egnethetskravene, kan miste registreringen.
Internasjonal digitaliseringspris til Revisorforeningens Digitaliseringsakademi
Digitaliseringsakademiet fikk pris for Best Technology Initiative – Member Services da Accountancy Europes Digitalisation Awards ble delt ut i Brüssel i midten av november.
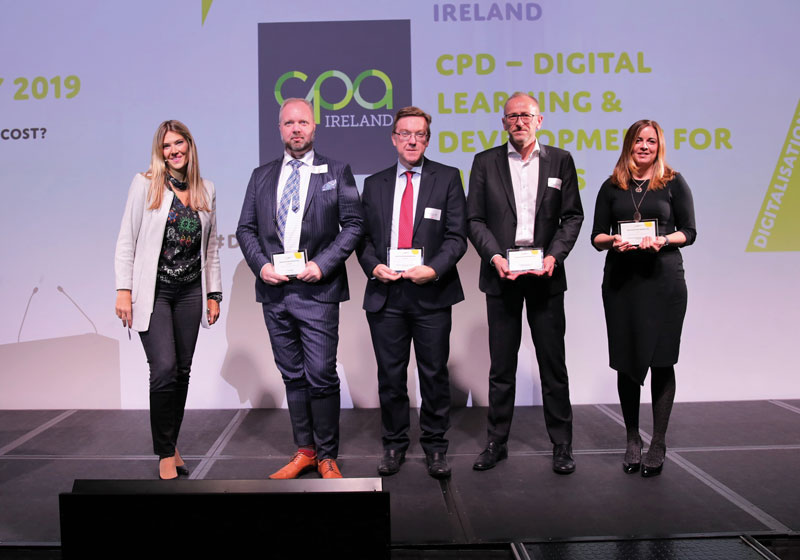
Kommunikasjonssjef Stephen Bråthen (nr. 2 fra høyre) mottok prisen på vegne av Revisorforeningen.
– Både i nasjonal og internasjonal sammenheng er Digitaliseringsakademiet et unikt og ambisiøst prosjekt, og interessen for dette har vært stor. Prisen representerer en anerkjennelse og inspirerer oss til å videreutvikle og gjøre akademiet enda bedre når det starter opp igjen neste år, sier adm. direktør Per Hanstad i Revisorforeningen.
Digitaliseringsakademiet fikk andreplass etter CPA Ireland, som vant gull med sin nye løsning for e-kurs. Våre svenske venner i FAR kom på tredjeplass.
Egnethetskrav for tjenestetilbydere innen virtuell valuta
Det er innført krav om egnethet for ledere og betydelige eiere i tjenestetilbydere innen virtuell valuta. Hvis du er revisor for et slikt foretak, bør du gjøre deg kjent med de nye reglene i hvitvaskingsforskriften.
De som leverer tjenester innen virtuell valuta, skal være registrert hos Finanstilsynet. De som ikke oppfyller egnethetskravene, kan miste registreringen.
Finanskomiteen skjermer fisjon inn i fritaksmetoden
Det vil fortsatt være adgang til å fisjonere eiendom eller andre eiendeler til et eget selskap og selge aksjene skattefritt i fritaksmetoden.
Finanskomiteen har behandlet forslaget til lovfesting av omgåelsesnormen som ble fremmet i Prop 98 1 (2018–2019). Komiteen slutter seg til forslaget til lovfesting slik departementet foreslo i proposisjonen. Dette gjelder også merknaden om at det ikke lenger skal tale i skattyters favør at en omgåelsesmulighet er nevnt i lovforarbeider uten at dette er fulgt opp med en særlig omgåelsesregel.
Departementet ba komiteen avklare rettstilstanden etablert ved den såkalte ConocoPhilips III-dommen (Rt. 2014 s. 227). Flertallet la til grunn at rettstilstanden for denne typen transaksjoner ikke vil bli endret som følge av vedtaket av en ny bestemmelse i § 13-2 i skatteloven.
Oppdatering av reglene om forenklet IFRS?
Forskriften om forenklet anvendelse av internasjonale regnskapsstandarder (forenklet IFRS) har ikke vært oppdatert den senere tid. For å avhjelpe problemer for de regnskapspliktige ved avleggelsen av 2018-regnskapet, fastsatte Finansdepartementet en midlertidig bestemmelse for 2018 i forskriften.
Departementet har nå bedt Finanstilsynet vurdere, og eventuelt foreslå, en bestemmelse i forskriften for å avhjelpe en eventuell tilsvarende eller lignende situasjon for 2019-regnskapene.
Prisvinnere ble hedret på Fagdagene 2019
Mens årets artikkelpris gikk til Barbro Bruu (PwC), gikk foreleserprisene til advokat Harald Breivik og filosof og forsker Henrik Syse. Prisutdelingene skjedde i forbindelse med Fagdagene 2019.
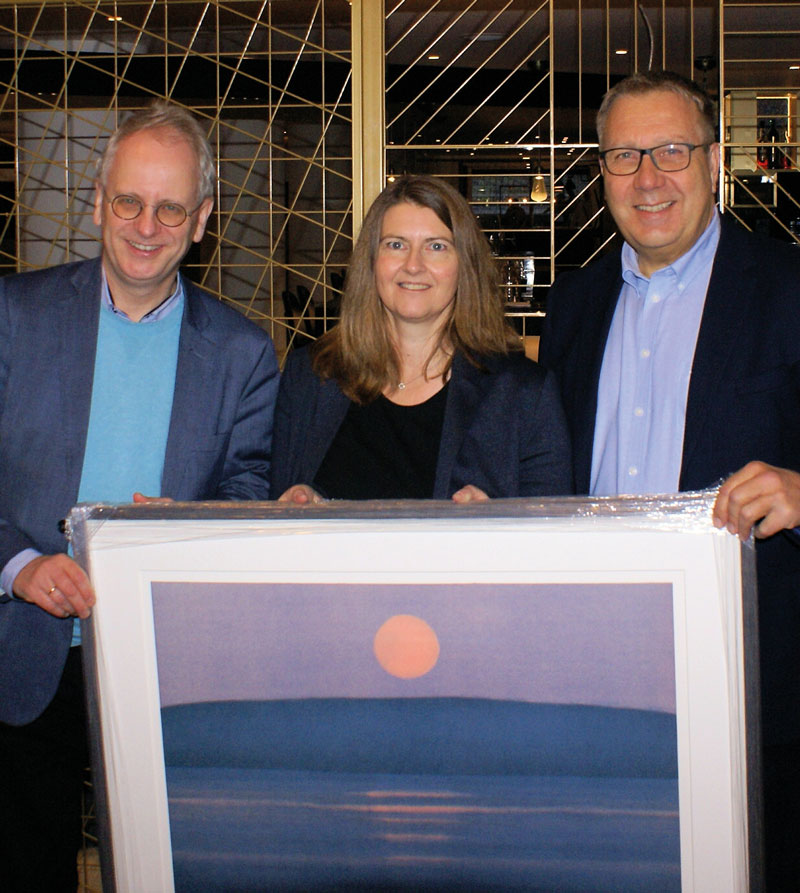
VINNERNE: (fra venstre) Henrik Syse, Barbro Bruu og Harald Breivik.
Årets artikkelpris ble tildelt Barbro Bruu (PwC) for artikkelen «Mislighetsrisiko», med stikktittelen Revisors identifisering og vurdering, som ble publisert i Revisjon og Regnskap 4-2019.
Priskomiteen, som har bestått av Terje Tvedt (BDO), Tonny Stenheim (Universitetet i Sørøst-Norge) og Rita Granlund (PwC), gav følgende begrunnelse for tildelingen:
Artikkelen er grundig og utfyllende, holder høy faglig kvalitet, har god struktur og er lett å lese. Mange foretak rammes hvert år av misligheter. Det stilles ofte spørsmål ved om revisor har sviktet når misligheter har pågått uten at revisor har oppdaget det. Artikkelen belyser revisors rolle og ansvar for å avdekke økonomisk kriminalitet, blant annet med god bruk av eksempler hvor teorien settes inn i en praktisk sammenheng.
Det er også i år mange gode artikler og artikkelserier av jevnt høy kvalitet. I en tid med høy endringstakt kan revisorrollen settes på prøve. Forfatteren har på en god måte belyst et tema som ligger i kjernen av revisors profesjonsutøvelse og som er relevant i tiden.
Foreleserprisene
Foreleserprisene for beste forelesere på Fagdagene 2018 og DnR-konferansen 2019 ble tildelt:
Fagdagene 2018: Advokat Harald Breivik, Advokathuset Breivik, for kurset «Lønn og naturalytelser».
DnR-konferansen 2019: Filosof og forsker Henrik Syse, Institutt for fredsforskning (PRIO): «Etiske problemstillinger i møte med ny teknologi».
Vi gratulerer prisvinnerne!


