


EU-dommer om reelt etablert-kravet
EU-domstolen avsa nylig to dommer om at skattefordeler som følger av Mor-datter- eller Rentedirektivet kan avskjæres i misbrukssituasjoner. Selv om Norge ikke har tiltrådt direktivene, forventes det at drøftelsene i dommene vil kunne få betydning for tolkningen og anvendelsen av reelt etablert-kravet i norsk skatterett fremover.
Dommene kaster lys over hvilke krav som skal til for å anses som reelt etablert og virkelig rettighetshaver av renteinntekter, og de utvider EU-rettens misbrukslære til også å gjelde skattedirektiver.
Sakens bakgrunn
Spørsmålene EU-domstolen vurderte
De tre viktigste spørsmålene som EU-domstolen tok stilling til, er like i begge dommene.
Det første spørsmålet var om en EU-stat kan nekte å innrømme rettigheter som følger av EU-retten, med henvisning til EUs misbrukslære. Spørsmålet ble satt på spissen ettersom Danmark ikke hadde internrettslige regler om misbruk. Vurderingen er interessant fordi det er første gang EU-domstolen tar stilling til hvorvidt det ulovfestede prinsippet om misbruk også omfatter skattedirektiver.
Deretter var spørsmålet om hvilke vilkår og momenter som er relevante ved vurderingen av om misbruk foreligger, samt beviskravet.
Til slutt svarte EU-domstolen på hvorvidt EUs misbrukslære gjelder tilsvarende når den skattepliktige ikke påberoper seg rettigheter etter et EU-direktiv, men etter de fire friheter som følger av EU-traktatene TFEU og TEU. Dette spørsmålet er av avgjørende betydning for dommenes relevans for norske regler.
Nærmere om faktum i sakene
T og Y Danmark
Den første dommen, i de to forente sakene C-116/16 («T Danmark») og C-117/16 («Y Danmark»), gjaldt fritak for kildeskatt på utbytter etter Mor-datter-direktivet.
T Danmark
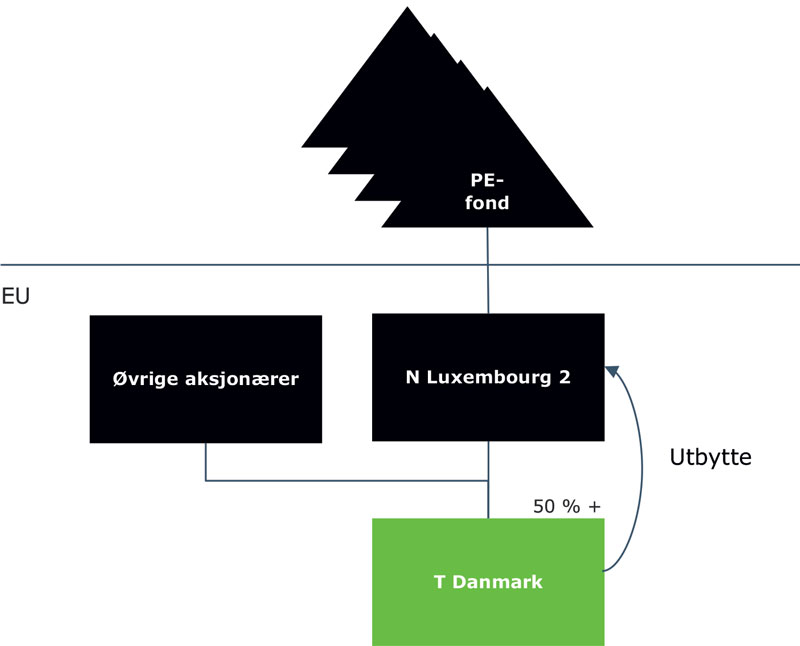
T Danmark gjaldt fem PE-fond hjemmehørende utenfor EØS som satte opp en rekke selskaper i Luxembourg, hvorav ett av disse, N Luxembourg 2, kjøpte over 50 % av aksjene i danske T Danmark.
I 2011 delte T Danmark ut ca. DKK 1,8 milliarder i utbytte til sine aksjonærer. Det ble også søkt om en bindende forhåndsuttalelse knyttet til hvorvidt et planlagt utbytte på ca. DKK seks milliarder var fritatt fra kildeskatt i Danmark. En betydelig del av de bakenforliggende investorene i PE-fondene var hjemmehørende i USA. Hadde investorene investert direkte i T Danmark, ville gjeldende skatteavtale mellom Danmark og USA fritatt utbyttene fra dansk kildeskatt.
I forbindelse med anmodningen om bindende forhåndsuttalelse, ba selskapet danske skattemyndigheter om å legge til grunn at utbyttet ville bli delt ut videre som utbytte, renter eller avdrag på gjeld, selv om det var uklart hvordan overføringene ville bli gjennomført.* C-116/16 og C-117/16 avsnitt 45.
Danske skattemyndigheter avga en negativ bindende forhåndsuttalelse, men T Danmark fikk likevel medhold av den administrative klageinstansen fordi Danmark manglet en internrettslig regel om misbruk. Skatteministeriet var uenig, og gikk til sak.
Y Danmark
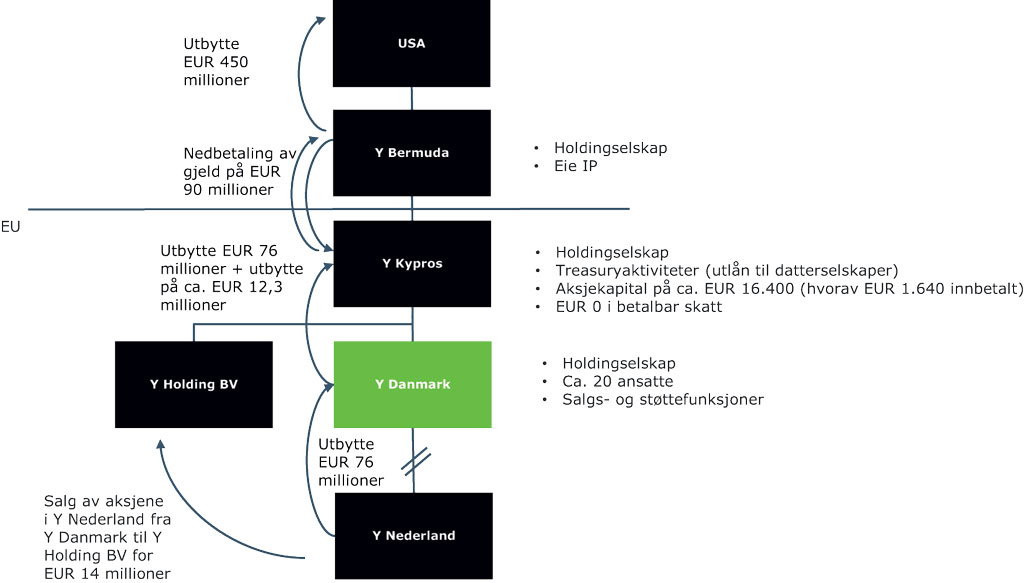
Den andre saken, Y Danmark, handlet også om kildeskatt på utbytte i en konsernstruktur med en rekke mellomliggende holdingselskaper. I forbindelse med en ny skattelovgivning i USA, vedtok et børsnotert konsern med morselskap i USA å hente hjem utbytter på ca. EUR 450 millioner. Den amerikanske konsernspissen eide sine datterselskaper via et selskap på Bermuda, Y Bermuda, som igjen eide det danske selskapet Y Danmark.
Det ble i løpet av en kort tidsperiode utført en rekke konserninterne transaksjoner som blant annet resulterte i at et utbytte på nærmere EUR 90 millioner ble utdelt fra Danmark uten at det ble betalt kildeskatt. Y Bermuda stiftet først et kypriotisk holdingsselskap, Y Kypros, og solgte sine aksjer i Y Danmark til det kypriotiske selskapet for en selgerkreditt på EUR 90 millioner. Deretter ble det utbetalt et utbytte på EUR 76 millioner fra et nederlandsk datterselskap til Y Danmark, videre til Y Kypros. Det kypriotiske selskapet brukte pengene til å nedbetale selgerkreditten til Y Bermuda. I tillegg stiftet Y Kypros et holdingselskap som kjøpte aksjer fra Y Danmark. Store deler av denne kjøpesummen på EUR 14 millioner ble senere delt ut som utbytte til Y Kypros.
Skatteministeriet mente utbyttene til det kypriotiske selskapet var gjenstand for kildeskatt i Danmark. Klagenemda mente at det kypriotiske selskapet formelt sett oppfylte vilkårene etter EUs Mor-datter-direktiv som fritok utbyttene for kildeskatt. Skatteministeriet var uenig, og innbragte saken for domstolene.
N Luxembourg
Den andre saken som EU-domstolen behandlet i storkammer («N Luxembourg»), omfattet forent behandling av fire saker, C-115/16, C-118/16, C-119/16 og C-299/16, som gjaldt kildeskatt på renter etter Rentedirektivet.
Merk at C-115/16 omhandler samme faktum som i T Danmark. Bakgrunnen for dette er at oppkjøpet av T Danmark ble gjeldsfinansiert, og rentene ble betalt fra Danmark via Luxembourg til PE-fondene hjemmehørende utenfor EØS. Lånene fulgte konsernstrukturen, slik at C Luxembourg hadde gjeld til A Luxembourg, som hadde gjeld til PE-fondene. Dermed forlot pengene Danmark, Luxembourg og EØS uten at det ble betalt kildeskatt. Danske skattemyndigheter mente selskapet i Luxembourg ikke var virkelig rettighetshaver til rentene, som var vilkåret for å påberope seg fritak fra kildeskatt etter Rentedirektivet artikkel 5. Den danske domstolen ba EU-domstolen avklare tolkningen av begrepet virkelig rettighetshaver etter Rentedirektivet artikkel 5, og om misbrukslæren kunne komme til anvendelse.
Felles for begge EU-dommene er at de mellomliggende holdingselskapene fremstår som rene gjennomstrømmingsselskaper med lite aktivitet, få eller ingen ansatte, og kun ubetydelige kostnader.
Misbrukslæren i EU-retten
Relevans for norske skatteregler
Norge er en del av EØS-samarbeidet som ikke direkte omfatter skatterett. Det betyr at Norge ikke er bundet av Mor-datter- eller Rentedirektivet. Bakgrunnen for at EU-domstolens avgjørelser om skattedirektivene likevel er relevante for Norge, er at EØS-avtalen avskjærer Norges adgang til å utarbeide skatteregler som begrenser fri flyt av varer, tjenester, kapital og personer. Siden de fire friheter og etableringsretten er tatt inn i EØS-avtalen, må Norge, som EFTA-domstolen påpeker, «utøve sin beskatningskompetanse i samsvar med EØS-retten».* E-15/16 Yara International, E-1/04 Fokus Bank. Norske skatteregler kan dermed ikke være i strid med de fire friheter.
Når EU-domstolen tolker og klarlegger innholdet i EU-retten, tillegges EU-domstolens rettspraksis normalt avgjørende vekt hvor denne overlapper med EØS-retten.* Se blant annet EØS-avtalen artikkel 6 og ODA-avtalen artikkel 3. Siden dommene stadfester at misbrukslæren vil gjelde tilsvarende for de fire friheter mv., er dommene relevante for norske skatteregler.
Generelt om misbrukslæren
I begge dommene ser EU-domstolen til tidligere rettspraksis, og konstaterer at det eksisterer et ulovfestet prinsipp som kan benyttes til å avskjære fordeler som følger av EU-retten ved rettsmisbruk, også på skatterettens område.* C-116/16 og C-117/16 avsnitt 72. Siden denne regelen følger av EU-retten, kom misbrukslæren til anvendelse selv om Danmark ikke hadde internrettslige regler om misbruk.
Vilkårene for å anvende misbrukslæren
EU-domstolen oppstiller to vilkår for at det foreligger en misbrukssituasjon: et objektivt og et subjektivt vilkår.
Det objektive vilkåret er oppfylt hvis den skattepliktige oppfyller vilkårene til en bestemmelse i EU-retten som er fordelaktig for vedkommende, uten at formålet bak reglene er oppfylt. Dette kan eksempelvis være å sette opp et tomt selskap i en annen stat primært for å oppnå en nasjonal skattefordel som bygger på EU-retten (for eksempel fritak fra kildeskatt).
Det subjektive vilkåret er oppfylt hvis den skattepliktige har foretatt kunstige (rent formelle) handlinger med misbruksformål, for å oppnå en fordel vedkommende egentlig ikke skulle hatt. EU-domstolen ordlegger seg her på en måte som gir uttrykk for en høy terskel:
«Det er således undersøgelsen af disse sammenfaldende omstændigheder, som gør det muligt at efterprøve, om de elementer, der udgør misbrug, foreligger, og navnlig om de pågældende erhvervsdrivende har foretaget rent formelle eller kunstige transaktioner, der savner enhver økonomisk og forretningsmæssig begrundelse, med det hovedformål at opnå en uretmæssig fordel»* C-116/16 og C-117/16 avsnitt 98. (våre understrekninger)
Den skattepliktige må ha konstruert en helt kunstig kontekst med hovedformål om uberettiget å oppnå en fordel uten spor av økonomisk og forretningsmessig rasjonalitet.
Vurderingen av om det foreligger misbruk er objektivisert, hvilket innebærer at det ikke er nødvendig å fastlegge den skattepliktiges subjektive intensjoner. Vurderingen foretas på bakgrunn av objektive momenter som har vært til stede over tid.
Misbrukslæren – kunstige arrangement
På bakgrunn av faktum i de innklagde sakene går EU-domstolen inn på hva som typisk vil kunne utgjøre tegn på et kunstig arrangement.* C-116/16 og C-117/16 avsnitt 97 flg. EU-dommene trekker frem gjennomstrømmingsselskaper som et eksempel på et kunstig oppsett som vil kunne treffes av misbruksregelen.
Det å sette opp lange eierstrukturer vil ifølge domstolen kunne utgjøre et kunstig arrangement hvis selskapet som mottar utbytte etter kort tid deler ut utbytte videre, slik at virkelig rettighetshaver av utbytte unngår kildeskatt:
«Det udgør således et holdepunkt for at antage, at der foreligger et arrangement, som har til formål uretmæssigt at drage fordel af den fritagelse, der er fastsat i artikel 5 i direktiv 90/435, at dette udbytte i sin helhed eller stort set i sin helhed ganske kort tid efter modtagelsen heraf videreudloddes af det selskab, som har modtaget det, til enheder, som ikke opfylder betingelserne for anvendelse af direktiv 90/435»* C-116/16 og C-117/16 avsnitt 101. (våre understrekninger)
Misbrukslæren – gjennomstrømmingsselskaper
Det spiller også inn på vurderingen hvorvidt selskapet som mottar midlene er pliktig – juridisk eller faktisk sett – til å videredistribuere mottatte utbytter til et selskap som ikke oppfyller vilkårene for den relevante skattefordelen.* C-116/16 og C-117/16 avsnitt 105. Etter domstolens vurdering er det ikke et krav at selskapet har en rettslig plikt til å videreformidle pengestrømmen. Det sentrale ved vurderingen er om det i realiteten påhviler et slikt krav, eller om selskapet står fritt til å disponere over midlene.
Dommen viser at selskaper bør unngå rettslige og de facto begrensninger om at et selskap som mottar utbytte ikke kan disponere over mottatte midler. Dersom mottatte utbytter er den eneste inntekten til et selskap og disse må brukes til å nedbetale gjeld til morselskap utenfor EØS, vil det være et eksempel på en de facto forpliktelse. Dette kan være misbruk, hvis det er en konstruksjon brukt for å unngå skatt. Det kan dermed være lurt å vurdere om en bør innta i vedtektene at selskapet fritt skal kunne disponere over de mottatte midlene.
EU-domstolen definerer ikke hva som utgjør en «gennemstrømningsenhed». Ifølge EU-domstolen kan imidlertid en indikasjon på at et mellomliggende holdingselskap er å anse som et gjennomstrømmingsselskap være at den eneste aktiviteten i selskapet er mottak og videreformidling av pengestrømmer. Det er her verdt å merke seg at EU-domstolen ordlegger seg strengt; videreformidling av utbyttet må være selskapets «eneste aktivitet».* C-116/16 og C-117/16 avsnitt 104.
For å fastslå om selskapets eneste aktivitet er å opptre som gjennomstrømmingsselskap, må det foretas en helhetsvurdering av alle relevante faktorer som kan kaste lys over selskapets økonomiske aktivitet eller fravær av aktivitet. EU-domstolen fremhever at relevante momenter som må vektlegges i denne sammenhengen, vil være selskapets balanse, sammensetningen av selskapets kostnader, om selskapet har kostnader til ansatte, lokaler og driftsmidler.* C-116/16 og C-117/16 avsnitt 104.
Ulike kontrakter som regulerer konserninterne pengestrømmer kan også være en indikasjon på misbruk. Relevante momenter ved vurderingen er hvordan transaksjoner finansieres, samt både størrelsen og verdsettelsen av et potensielt gjennomstrømmingsselskaps egenkapital.* C-116/16 og C-117/16 avsnitt 105.
I Y Danmark ønsket den skattepliktige å benytte seg av en fordel som følge av en ny amerikansk lovgivning. EU-domstolen peker på at nærhet i tid til store endringer i lovgivningen, kombinert med oppsett av komplekse finansielle transaksjoner, og bruk av konserninterne lån kan tale for misbruk. Det betyr ikke at det er misbruk å tilpasse seg regelendringer, men omfattende aktivitet i tiden rett før en slik endring kan kaste lys over den skattepliktiges intensjon.
Det forhold at noen av de ultimate eierne ville hatt krav på fritak fra kildeskatt ved en direkteinvestering, redder ikke et ellers kunstig oppsett. Dersom disse eierne er virkelige rettighetshavere, påpeker EU-domstolen at utbyttene kunne blitt utbetalt direkte til eierne.* C-116/16 og C-117/16 avsnitt 109. Det er altså ikke relevant for misbruksvurderingen hvorvidt virkelig rettighetshaver må betale kildeskatt eller ikke etter en skatteavtale. Dersom det er klart at det ikke er oppnådd noen skattemessig fordel med det mellomliggende selskapet, må det imidlertid foreligge andre grunner for at det mellomliggende selskapet er tatt inn i strukturen, og det taler for at misbruksregelen ikke er anvendelig.* C-116/16 og C-117/16 avsnitt 110. I så tilfelle er det at utbyttet ikke ville blitt ilagt kildeskatt ved direkte betaling, trolig et moment som taler mot misbruksintensjon.
Misbrukslæren – bevisbyrde
Avslutningsvis fremhever EU-domstolen at bevisbyrden for at vilkårene etter direktivet er oppfylt, ligger på den skattepliktige,* C-116/16 og C-117/16 avsnitt 116. mens bevisbyrden for at det foreligger misbruk, ligger hos skattemyndighetene.* C-116/16 og C-117/16 avsnitt 117. EU-domstolen presiserer at det er tilstrekkelig at skattemyndighetene beviser at mottaker av utbyttet eller rentene ikke er virkelig rettighetshaver av disse. Skattemyndighetene trenger altså ikke finne ut av hvor pengestrømmen ender opp til slutt for å konstatere misbruk.
Det viktigste fra dommene
Presisering av Cadburry Schweppes
Hittil har referansepunktet for reelt etablert-vurderingen vært Cadbury Schweppes, hvor misbruk ble ansett å utgjøre «rent kunstige arrangementer, der en har til formål at undgå den normalt skyldige nationale skat».* C-196/04 avsnitt 75. Ifølge Cadbury Schweppes er det ikke misbruk hvis en «reelt er etablert i værtsmedlemsstaten og der faktisk udøver økonomisk virksomhed». Dette er bakgrunnen for at reelt etablert-kravet ble inntatt i blant annet fritaksmetoden* Se skatteloven § 2-38 tredje og femte ledd. og NOKUS-reglene.* Se skatteloven § 10-64 annet ledd.
Betydning for tolkningen av reelt etablert i norsk rett fremover
De nye EU-dommene setter fokus på enkelte faktorer ved vurderingen av om det foreligger en misbrukssituasjon. Dette gjelder indikasjoner på om mottaker kan disponere over pengestrømmen, eller er rettslig eller faktisk forpliktet til å videreformidle de mottatte midlene. Tidsaspektet kan også være relevant, herunder hvor lang tid det tar før mottatte utdelinger overføres videre. Tidsmessig nærhet mellom transaksjoner foranlediget av regelendringer eller for å tilrettelegge for en fremtidig utbytteutdeling, vil dessuten kunne være indisier på en misbrukssitasjon. Dette er trolig momenter som vil ha betydning for tolkningen av reelt etablert-kravet i norsk skatterett fremover.
Samtidig er det viktig å fremheve at det gjennomgående i dommen legges opp til en høy terskel, både hva gjelder misbruksvurderingen generelt og gjennomstrømmingsselskap spesielt. For å kvalifisere som misbruk må det være «rent formelle eller kunstige transaksjoner der savner enhver forretningsmæssig begrundelse», og gjennomstrømmingsselskap må ha videreformidling av pengestrømmer som deres «eneste aktivitet«(vår understrekning).* C-116/16 og C-117/16 avsnitt 98 og 104.
Begrepet virkelig rettighetshaver
Det nevnes også avslutningsvis at i dommen vedrørende kildeskatt på renter defineres begrepet «beneficial owner», ettersom det er et vilkår for å omfattes av kildeskattfritak etter Rentedirektivet at mottaker er virkelig rettighetshaver. Noe tilsvarende krav er ikke oppstilt i Mor-datter-direktivet. Virkelig rettighetshaver defineres som den som har rett til de faktiske fordelene som følger av rentene og i samsvar med de økonomiske realitetene. Begrepet er hentet fra OECDs 1996 mønsterskatteavtale med kommentarer. Ifølge EU-domstolen oppfyller ikke gjennomstrømningsselskaper «beneficial owner»-kravet. EU-domstolen presiserer at konseptet for virkelig rettighetshaver, herunder kommentarene til OECD mønsteravtale, er relevante ved tolkning av virkelig rettighetshaver-begrepet i Rentedirektivet. Norge har foreløpig ikke kildeskatt på renter, men EU-domstolens uttalelser om «beneficial owner»-kravet kan få betydning dersom dette blir innført i Norge i fremtiden.
Reelt etablert
Flere steder i skatteloven er det et krav om å være reelt etablert (også omtalt som substanskravet og realitetskravet). For utbytter til Norge er det for eksempel et vilkår for å kunne påberope seg fritaksmetoden at utbyttene et norsk selskap mottar, fra et selskap hjemmehørende i et lavskatteland i EØS, må være fra et selskap som er reelt etablert i den relevante EØS-staten. Når det kommer til kildeskatt på utbytter ut av Norge, fritar fritaksmetoden disse fra kildeskatteplikt kun hvis mottaker er et selskap som er reelt etablert og driver reell økonomisk aktivitet innenfor EØS. Tilsvarende substanskrav finnes også blant annet i NOKUS-reglene, jfr. skatteloven § 10–60 flg.
Vilkåret reelt etablert ble inntatt i norsk skattelovgivning som følge av EU-domstolens avgjørelse i C-196/04 Cadbury Schweppes. Der slo EU-domstolens fast at ileggelse av NOKUS-beskatning for selskaper innen EØS i utgangspunktet er i strid med etableringsretten, med mindre det foreligger misbruk av skatteregler. EU-domstolen slo videre fast at misbruk ikke foreligger hvis selskapet er reelt etablert i en EØS-stat.
I Cadbury Schweppes går ikke EU-domstolen i detalj gjennom hva som utgjør misbruk. Domstolen nøyde seg med å konstatere at det ikke foreligger misbruk hvis EØS-selskapet er reelt etablert. De nye EU-dommene vi omtaler i artikkelen, gir en nærmere beskrivelse av hva som ligger i begrepet misbruk.


