


Digital Services Tax i EU og Frankrike
Denne artikkelen ser nærmere på forslaget om innføring av en midlertidig Digital Services Tax i EU og innføring av Digital Services Tax i Frankrike (den franske DST).* Takk til Jan Samuelsen, Partner i KPMG Law Advokatfirma AS og Per Daniel Nyberg, Partner i KPMG Law Advokatfirma AS for nyttige kommentarer.
I EU pågår det et lovgivningsarbeid for å innføre regler om beskatning av digital økonomi. EU-kommisjonen har blant annet foreslått å innføre en midlertidig Digital Services Tax («DST») som har til formål å beskatte omsetning fra visse digitale tjenester som i dag er gjenstand for begrenset beskatning.
Artikkelen følger opp artikkelen om EU-kommisjonens forslag om beskatning av digital økonomi publisert i Revisjon og Regnskap nr. 7 2018. Her ble EU-kommisjonens forslag om innføring av en midlertidig DST og en langsiktig løsning om å innføre regler om et såkalt virtuelt fast driftssted gjennomgått.
Forslaget fra EU-kommisjonen om innføring av en midlertidig DST innebærer kort fortalt en skatt på 3 % av omsetning fra visse digitale tjenester. Selskaper som i det aktuelle inntektsåret har en samlet omsetning på mer enn EUR 750 millioner og som har en omsetning fra skattbare digitale tjenester i EU på mer enn EUR 50 millioner, vil omfattes av forslaget. DST kommer til anvendelse selv om selskapet ikke har fysisk tilstedeværelse i staten, eksempelvis i form av et fast driftssted slik dette er definert i dagens skatteavtaler. Skatten vil også slå inn uavhengig av om selskapet går med overskudd eller ikke. Skatten vil ilegges tre hovedgrupper av digitale tjenester:
Digital markedsføring individuelt tilpasset de enkelte brukerne av en digital plattform.
Digitale «markedsplasser» som setter brukere i kontakt med hverandre og som tilrettelegger for transaksjoner direkte mellom brukere.
Overføring av brukerdata.
Etter at EU-kommisjonen publiserte sitt forslag i mars 2018 har Europaparlamentet publisert sin rådgivende uttalelse.* European Parliament legislative resolution of 13 December 2018 on the proposal for a Council directive on the common system for a digital services tax on revenues resulting from the provision of certain digital services (COM(2018)0148 – C8-0137/2018 – 2018/0073(CNS)). Innføring av direktivet om en midlertidig DST i EU krever et enstemmig vedtak i Rådet for den europeiske unionen. Uttalelsen fra Europaparlamentet er kun rådgivende, slik at Rådet for den europeiske union ikke er forpliktet til å ta uttalelsen til følge.
Bakgrunn
Brukeraktivitet skaper verdi
En grunntanke i diskusjonene om beskatning av digital økonomi er at brukere av visse digitale tjenester skaper verdi for selskapene som tilbyr disse digitale løsningene i de landene der bruken skjer. Denne verdiskapningen fra brukerdeltagelse er i dag ikke gjenstand for beskatning i staten der bruken skjer. Den teknologiske utviklingen gjør det mulig for multinasjonale selskaper å drive virksomhet i en medlemsstat uten fysisk tilstedeværelse samtidig som konsernet kan ha immaterielle rettigheter i lavskatteland eller i land med fordelaktig beskatning av immaterielle rettigheter. Brukeraktiviteten og inntekten som disse skaper, skattlegges i dag ikke i den staten hvor brukeren befinner seg, men i den staten der algoritmen og teknologien som benyttes for å bearbeide brukerdata, er utviklet og eiet.* European Commission – Fact Sheet, Questions and Answers on a Fair and Efficient Tax System in the EU for the Digital Single Market, Brussels, 21 March 2018. En konsekvensutredning foretatt av EU-kommisjonen viser at multinasjonale konsern som opererer innen digital økonomi i dag skattlegges med en effektiv skattesats på omlag 9,5 % sammenlignet med 23,2 % som er den effektive skattesatsen for tradisjonelle industrier.* COMMISSION STAFF WORKING DOCUMENT IMPACT ASSESSMENT Accompanying the document Proposal for a Council Directive laying down rules relating to the corporate taxation of a significant digital presence and Proposal for a Council Directive on the common system of a digital services tax on revenues resulting from the provision of certain digital services {COM(2018) 147 final} - {COM(2018) 148 final} - {SWD(2018) 82 final} publisert 21. mars 2018 s. 18. Det oppfattes som lite rettferdig at store multinasjonale konsern slik som Amazon, Facebook og Google slipper unna med lavere beskatning som følge av at lovverket ikke reflekter den teknologiske utviklingen som har funnet sted de siste årene. Formålet med innføring av en midlertidig DST i EU er nettopp å skattlegge verdiskapningen som oppstår gjennom brukerdeltagelse.
Digital Services Tax – rådgivende uttalelse fra Europaparlamentet
I desember 2018 publiserte Europaparlamentet sin rådgivende uttalelse til lovforslaget fra EU-kommisjonen i tråd med lovgivningsprosedyren i EU hvor Europaparlamentet har en rådgivende rolle.* European Parliament legislative resolution of 13 December 2018 on the proposal for a Council directive on the common system for a digital services tax on revenues resulting from the provision of certain digital services (COM(2018)0148 – C8-0137/2018 – 2018/0073(CNS)). Europaparlamentet støtter i stor grad forslaget fra EU-kommisjonen og «rettferdighet» trekkes frem som et viktig formål bak reglene. Multinasjonale selskaper som driver virksomhet innen digital økonomi, skal være gjenstand for samme effektive beskatning som selskaper i tradisjonelle næringer. Nedenfor har vi vist til forhold der Europaparlamentet foreslår utvidelser, presiseringer og innsnevringer av anvendelsesområdet for DST slik denne er foreslått av EU-kommisjonen.
Terskelbeløpene
Etter forslaget fra EU-kommisjonen skal reglene om DST komme til anvendelse for selskaper som i det aktuelle inntektsåret har en samlet omsetning på mer enn EUR 750 millioner og som har en omsetning fra skattbare digitale tjenester i EU på mer enn EUR 50 millioner. Terskelbeløpene gjelder på konsolidert nivå. Europaparlamentet foreslår å senke terskelbeløpet for omsetning fra skattbare digitale tjenester i EU fra EUR 50 millioner til EUR 40 millioner. Dette terskelbeløpet innebærer at omsetningen fra skattbare digitale tjenester i det enkelte medlemsland ikke er av direkte betydning. Terskelbeløpet på en samlet omsetning på konsernnivå på EUR 750 millioner står uendret.
DST skal være gjenstand for land-for-land-rapportering
Europaparlamentet foreslår videre at DST skal omfattes av reglene om land-for-land-rapportering («LLR»). I Norge kommer reglene om LLR til anvendelse for multinasjonale konsern med konsolidert inntekt over 6,5 milliarder kroner i det aktuelle regnskapsåret, jf. Skatteforvaltningsloven § 8–12.* Lov om skatteforvaltning (skatteforvaltningsloven) av 27. mai 2016 nr. 14 § 8-12. Dette er naturlig da DST ikke er en inntektsskatt som klart ville vært omfattet av reglene om land-for-land-rapportering.
«Sunset clause»
Europaparlamentet foreslår å innføre en såkalt «sunset clause» for å sikre regelverkets midlertidige karakter. Klausulen innebærer blant annet at DST automatisk bortfaller dersom en langsiktig løsning om beskatning av digital økonomi trer i kraft.
Europaparlamentet foreslår å inkludere flere digitale tjenester
Etter EU-kommisjonens forslag vil tre typer av digitale tjenester omfattes av DST. For det første vil digital markedsføring individuelt tilpasset de enkelte brukerne av en digital plattform omfattes. Markedsføring som ikke er individuelt tilpasset brukerne av en digital plattform, faller utenfor anvendelsesområdet for DST. For det andre vil digitale «markedsplasser» som setter brukere i kontakt med hverandre og som tilrettelegger for transaksjoner direkte mellom brukere, omfattes. Til sist foreslår EU-kommisjonen at overføring av brukerdata skal omfattes av DST. Dette er nærmere beskrevet i artikkelen om EU-kommisjonens forslag om beskatning av digital økonomi i Revisjon og Regnskap nr. 7 2018. Europaparlamentet er enig i at disse digitale tjenestene skal omfattes av DST.
I tillegg foreslår Europaparlamentet å utvide anvendelsesområdet på to områder. For det første ønsker Europaparlamentet å presisere at ikke bare «overføring» av brukerdata skal omfattes, men også bearbeiding av brukerdata og salg av brukerdata. Dette innebærer at et selskap kan rammes av DST selv om brukerdataene ikke overføres eller selges.
Europaparlamentet foreslår også å legge til en fjerde gruppe av tilfeller. En slik fjerde gruppe vil omfatte levering av digitalt innhold slik som video, lyd, spill og tekst dersom dette er verdiskapende. Eksempler på nettverkseffekter som skaper verdi, er konkurranser mellom brukerne på digitale spillplattformer eller at brukere deler spillelister på Spotify. EU-kommisjonen er enig i at brukeraktiviteten som oppstår i forbindelse med levering av digitalt innhold, skaper nettverkseffekter som er verdiskapende, men anser verdiskapningen for å være usikker. Kommisjonen valgte derfor å ikke gjøre denne digitale tjenesten til gjenstand for DST. Det er også et poeng at verdiskapningen som oppstår på denne måten, ofte vil være vanskelig å identifisere. DST er en midlertidig skatt som skal være enkel å praktisere. Dette taler for at levering av digital innhold ikke skal omfattes av DST i tråd med forslaget fra EU-kommisjonen.
Det oppfattes som lite rettferdig at store multinasjonale konsern slik som Amazon, Facebook og Google slipper unna med lavere beskatning som følge av at lovverket ikke reflekter den teknologiske utviklingen som har funnet sted de siste årene.
Leder DST til beskatning i tråd med verdiskapningen?
Det kan stilles spørsmål ved om innføring av en midlertidig DST medfører at omsetning fra de relevante digitale tjenestene i medlemsstaten skattlegges i tråd med verdiskapningen. Brukerdataene som oppstår i en medlemsstat er en del av en verdikjede som også består av for eksempel forskning og utvikling, teknologi, immaterielle rettigheter samt kunnskap.
Etter forslaget fra EU-kommisjonen skal omsetning fra de aktuelle digitale tjenestene allokeres til den aktuelle medlemsstaten basert på ulike fordelingsnøkler.
For digital markedsføring individuelt tilpasset de enkelte brukerne av en digital plattform skal omsetning allokeres til medlemsstaten basert på antall visninger for en bruker fra medlemsstaten.
For digitale «markedsplasser» skal omsetning allokeres til medlemsstaten basert på antall brukere som har foretatt underliggende transaksjoner på den digitale plattformen i medlemsstaten, eksempelvis salg av varer og tjenester. Dersom det ikke foreligger en slik underliggende transaksjon, skal omsetning allokeres basert på antall abonnement til den digitale plattformen i den aktuelle medlemsstaten.
Brukerdataenes verdi kan imidlertid variere avhengig av en rekke faktorer slik som marked, industri og konkurranse. For en virksomhet kan for eksempel teknologien som benyttes til å bearbeide brukerdataene sammen med kunnskap om marked og industri være de viktigste faktorene for at selskapet skal gå med overskudd. I dette tilfelle kan brukerdataene anses som en generisk «råvare» med relativt lav verdi.
I andre tilfeller kan det være slik at algoritmen som er nødvendig for å bearbeide brukerdataene er nokså generisk. Her er brukerdataene helt avgjørende for at forretningsmodellen skal fungere. Uten informasjonen som ligger i brukerdataene, vil ikke virksomheten kunne skape overskudd.
DST tar ikke direkte hensyn til disse variasjonene i brukerdataenes verdi. Omsetning blir allokert til medlemsstaten basert på allokeringsnøklene uavhengig av den faktiske verdiskapningen fra brukerdataene eller virksomheten for øvrig. Dette er søkt avhjulpet ved at de digitale tjenestene som faller inn under anvendelsesområdet til DST er tjenester hvor brukerdataene anses for å være helt avgjørende for verdiskapningen. I tillegg er DST en midlertidig løsning som skal være enkel å praktisere. Dette taler for å ikke innta regler som krever en omfattende verdikjedeanalyse. En langsiktig løsning om beskatning av digital økonomi på OECD nivå vil nok innebære en mer omfattende verdikjedeanalyse.
Status for forslaget om innføring av en midlertidig DST i EU
Den rådgivende uttalelsen fra Europaparlamentet og forslaget fra EU-kommisjonen ligger nå hos Rådet for den europeiske union for videre behandling. Direktivet om DST krever enstemmighet i Rådet for den europeiske union for å bli vedtatt. Uttalelsen fra Europaparlamentet er kun rådgivende og Rådet for den europeiske union er ikke forpliktet til å legge denne til grunn.
I mars 2019 ble DST diskutert på et rådsmøte for økonomi og finanssaker (the Economic and Financial Affairs Council of the EU («ECOFIN»)). Der ble det klart at forslaget om innføring av en midlertidig DST i EU ikke ville oppnå nødvendig flertall i Rådet for den europeiske union på nåværende tidspunkt. Lovforslaget om innføring av DST i EU ligger dermed foreløpig på hold i Rådet for den europeiske union.
Formannskapet i Rådet for den europeiske union har uttalt at de fremover vil arbeide for å komme frem til en løsning om beskatning av digital økonomi på OECD-nivå. Dersom en løsning på OECD-nivå ikke oppnås innen utgangen av 2020, vil Rådet for den europeiske union fortsette arbeidet med innføring av regler om en midlertidig DST og det langsiktige forslaget om beskatning av betydelig digital tilstedeværelse.
Lokale initiativ fra medlemsstatene
Arbeidet med innføring av DST i EU er på hold. Det er uklart om direktivet vil oppnå nødvendig flertall. Flere medlemsstater har allerede tatt saken i egne hender og kommet med forslag om internrettslige regler som skattlegger inntekter fra visse digitale tjenester. I juli 2019 publiserte Storbritannia sitt forslag om innføring av DST. Andre stater slik som Sverige har uttalt at de vil avvente en løsning på OECD-nivå.
Frankrike innførte DST 24. juli 2019. Lovgivningen er i stor grad sammenfallende med forslaget fra EU-kommisjonen. Loven har retroaktiv effekt fra 1. januar 2019. De første betalingene av DST i Frankrike vil finne sted allerede i november 2019. Det forventes at den franske DST vil lede til EUR 400 millioner i økte skatteinntekter for Frankrike i 2019.* «The French Digital Service Tax, an Economic Impact Assessment» utarbeidet for Computer and Communications Industry Association («CCIA»), publisert 22. Mars 2019.
Hvilke digitale tjenester omfattes av den franske DST?
Den franske DST innebærer 3 % skatt på omsetning fra visse digitale tjenester. De digitale tjenestene som omfattes av DST er for det første digitale «markedsplasser» som setter brukere i kontakt med hverandre og som tilrettelegger for transaksjoner direkte mellom brukere. For det andre kommer reglene til anvendelse for digital markedsføring individuelt tilpasset de enkelte brukerne av en digital plattform. Til sist omfattes salg eller overføring av brukerdata i forbindelse med markedsføring. Salg eller overføring av brukerdata til andre formål enn markedsføring omfattes ikke. Den franske DST omfatter ikke forslaget fra Europaparlamentet om levering av digitalt innhold slik som video, lyd, spill og tekst dersom dette er verdiskapende.
Hvilke selskaper vil berøres?
Selskapene som vil berøres av den franske DST er franske eller utenlandske selskaper som tilbyr de relevante digitale tjenestene til franske brukere forutsatt at terskelverdiene er overskredet. Franske selskaper er nok inkludert som følge av Frankrikes forpliktelser etter EU-lovgivningen. Norskbaserte multinasjonale selskaper som tilbyr de aktuelle digitale tjenestene til franske brukere kan dermed rammes av den franske DST.
Den franske DST kommer bare til anvendelse for selskaper eller konsern med en konsolidert omsetning fra skattbare digitale tjenester på over EUR 750 millioner, hvorav mer enn EUR 25 millioner stammer fra skattbare digitale tjenester i Frankrike. Begge terskelverdiene bregnes på konsolidert nivå.
Beregningen av terskelbeløpet på EUR 25 millioner for det enkelte inntektsåret foretas noe ulikt avhengig av hvilken digital tjeneste det er tale om. Når det gjelder digital markedsføring individuelt tilpasset de enkelte brukerne av en digital plattform, består kostnadsbasen av omsetning fra annonsører eller andre økonomiske bidrag knyttet til transaksjonen. For digitale «markedsplasser» består kostnadsbasen av omsetningen fra franske brukere som ønsker tilgang til den digitale plattformen. Dette vil typisk være omsetning fra salg av abonnementer.
Vurdering av om den digitale tjenesten finner sted i Frankrike
Når det gjelder digitale «markedsplasser», vil den digitale tjenesten anses å finne sted i Frankrike dersom en eller flere franske brukere er involvert i en underliggende transaksjon på den digitale plattformen. Dette vil typisk være kjøp og salg av varer og tjenester. I de tilfellene der det ikke foreligger en underliggende transaksjon, vil det avgjørende være antall abonnementer til den digitale plattformen som er åpnet i Frankrike.
Noe forenklet vil tilpasset markedsføring anses å finne sted i Frankrike dersom markedsføringen er vist for en fransk bruker. Alternativt ved salg av brukerdata fra en fransk bruker til bruk i markedsføring.
For begge typer av de digitale tjenestene gjelder det at en bruker er hjemmehørende i Frankrike når IP-adressen er fransk.
Allokering av omsetning til Frankrike
Selskapet må videre beregne hvor stor del av omsetningen som stammer fra Frankrike i det enkelte inntektsåret. Dette kan være svært utfordrende i praksis.
Et eksempel er beregning av omsetning fra salg av digital markedsføring individuelt tilpasset de enkelte brukerne av en digital plattform. Ofte selges slik markedsføring ved at det gjennomføres en auksjon. Auksjonen fungerer slik at hver gang en bruker med en viss type brukerdata klikker seg inn på en slik nettside settes det i gang en auksjon mellom potensielle annonsører. Brukerdataene kan for eksempel gi informasjon om at brukeren er interessert i sportsutstyr. Det gjennomføres en budgivningsrunde mellom de aktuelle annonsørene. Den annonsøren som er villig til å betale mest for å markedsføre sine produkter og tjenester for den aktuelle brukeren, vinner budrunden.* «The French Digital Service Tax, an Economic Impact Assessment» utarbeidet for Computer and Communications Industry Association («CCIA»), publisert 22. Mars 2019. En enkelt nettside kan ha svært mange besøkende brukere i løpet av en dag. Det sier seg selv at det er administrativt krevende, om i det hele tatt mulig, å innhente eksakt omsetning i Frankrike for slik markedsføring.
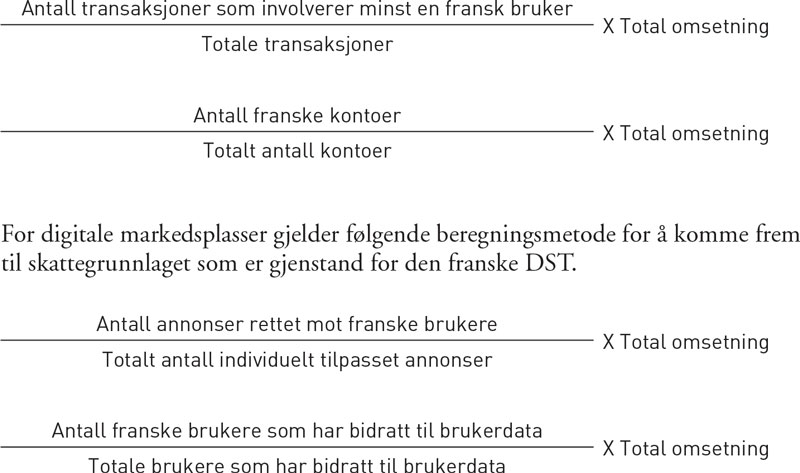
I stedet for å foreta en direkte allokering av omsetning til Frankrike skal det derfor foretas en indirekte allokering av omsetning fra de skattbare digitale tjenestene på konsernnivå til Frankrike. Denne indirekte metoden innebærer naturlig nok større grad av skjønn og omtrentlighet enn en eksakt beregning. For å komme frem til en fordeling av omsetning fra de skattbare digitale tjenestene som best svarer til verdiskapningen i Frankrike, kan fire ulike beregningsmetoder benyttes.* «France: Digital services tax (3%) is enacted» skrevet av Marie-Pierre Hôo og Patrick Seroin, publisert på KPMGs nettside (https://home.kpmg/us/en/home/insights/2019/07/tnf-france-digital-services-tax-enacted.html)
For digital markedsføring gjelder følgende beregningsmetode for å komme frem til skattegrunnlaget som er gjenstand for den franske DST.
For digitale markedsplasser gjelder følgende beregningsmetode for å komme frem til skattegrunnlaget som er gjenstand for den franske DST.
Franske skattemyndigheter har uttalt at de vil utarbeide en veiledning for beregning av den franske DST.* «France Working on Guidance for Companies Hit by the New Digital Tax» skrevet av Isabel Gottlieb og Rick Mitchell, publisert Bloomberg Tax datert 2. august 2019.
Når skal den franske DST betales?
Den franske DST forfaller til betaling i april året etter det aktuelle inntektsåret. Som hovedregel skal det betales to forskuddsbetalinger i det aktuelle inntektsåret som forfaller i april og i oktober. Generelt skal hver forskuddsbetaling utgjøre minst halvparten av DST betalt forrige inntektsår.
For inntektsåret 2019 gjelder det en overgangsregel slik at det kun kreves en forskuddsbetaling i november 2019 som utgjør den DST som ville ha påløpt for inntektsåret 2018 dersom regelverket var iverksatt for 2018. Selskaper som vil rammes av den franske DST, bør starte å spore berørte transaksjoner for å sikre tilstrekkelig grunnlag for beregning av skatten.
Ulovlig statsstøtte
Interesseorganisasjonen L'Association des Services Internet Communautaires («ASIC») har uttrykt at de vil sende inn en klage til EU-kommisjonen hvor de hevder at den franske DST utgjør ulovlig statsstøtte og en hindring av det frie markedet i EU. ASIC representerer blant annet, Amazon, Facebook og Google.
Bakgrunnen for klagen fra ASIC er de høye terskelverdiene som leder til at det hovedsakelig er selskaper hjemmehørende i stater utenfor Frankrike som rammes av lovgivningen.* «Big Tech Takes Fight over French Digital Tax to EU» av Isabel Gottlieb i Bloomberg Law News, publisert 25. juli 2019. DST kommer bare til anvendelse for selskaper eller konsern med en konsolidert omsetning fra skattbare digitale tjenester på over EUR 750 millioner, hvorav mer enn EUR 25 millioner stammer fra brukere i Frankrike. ASIC mener at dette har en konkurransevridende effekt til fordel for foretak hjemmehørende i Frankrike.
Av en fransk avis fremgår det at om lag 30 multinasjonale selskaper rammes av den nye skatten. Av disse 30 selskapene er det kun ett fransk selskap, de resterende selskapene som omfattes, er hjemmehørende utenfor Frankrike, hovedsakelig i USA.* «La taxe Gafa concerne 26 entreprises en France» publisert i LeFigaro 20. mars 2019 (http://www.lefigaro.fr/conjoncture/2019/03/20/20002-20190320ARTFIG00213-la-taxe-gafa-concerne-26-entreprises-en-france.php) Dette er kun et estimat og antall selskaper som vil rammes av den nye lovgivningen, kan endres.
I denne sammenhengen er det interessant at Europaparlamentet i sin rådgivende uttalelse foreslår å senke terskelverdien for omsetning fra digitale tjenester i EU fra EUR 50 millioner til EUR 40 millioner. EU-kommisjonen viser selv til at en terskel som er satt for høyt, vil kunne være diskriminerende. Kommisjonen konkluderer med at en terskelverdi på EUR 50 millioner er i tråd med EU lovgivningen.* COMMISSION STAFF WORKING DOCUMENT IMPACT ASSESSMENT Accompanying the document Proposal for a Council Directive laying down rules relating to the corporate taxation of a significant digital presence and Proposal for a Council Directive on the common system of a digital services tax on revenues resulting from the provision of certain digital services {COM(2018) 147 final} - {COM(2018) 148 final} - {SWD(2018) 82 final} publisert 21. mars 2018 s. 69. Ettersom den franske DST i stor grad er sammenlignbar med DST slik den er foreslått av EU-kommisjonen, er det etter forfatterens syn mindre sannsynlig at EU-kommisjonen vil være enig i klagen fra ASIC.
Forholdet til internasjonale handelsavtaler
Det faktum at den franske DST hovedsakelig rammer amerikanske multinasjonale teknologiselskaper har også skapt reaksjoner fra USA. 10. juli 2019 kunngjorde the United States Trade Representative («USTR») at de vil sette i gang en utredning av den franske DST. Formålet med utredningen er å undersøke om den franske DST er urimelig eller diskriminerende og innebærer en byrde eller restriksjon av amerikansk handel.* «USTR Announces Initiation of Section 301 Investigation into France’s Digital Services Tax» publisert 10. juli 2019 av the Office of the United States Trade Representative Executive office of the president. Se også: KPMG TaxNewsFlash «USTR launches Section 301 investigation of France’s proposed digital services tax» publisert 10. July 2019 (https://home.kpmg/us/en/home/insights/2019/07/tnf-ustr-launches-section-301-investigation-of-france-proposed-digital-services-tax.html).
Kostnaden ved DST vil i stor grad overføres til forbrukerne
Computer and Communications Industry Association («CCIA») har tatt initiativet til utarbeidelse av en konsekvensutredning av den franske DST.* «The French Digital Service Tax, an Economic Impact Assessment» utarbeidet for Computer and Communications Industry Association («CCIA»), publisert 22. Mars 2019.
Det forventes at de store multinasjonale selskapene som rammes av den franske DST i stor grad vil overføre den økte skatteregningen til sine kunder ved å øke prisen på sine digitale produkter. Amazone i Frankrike har for eksempel uttalt at de vil overføre den økte skatteregningen til sine kunder.* «France Working on Guidance for Companies Hit by the New Digital Tax» skrevet av Isabel Gottlieb og Rick Mitchell, publisert Bloomberg Tax datert 2. august 2019.
«This tax is aimed squarely at the marketplace services we provide to businesses, so we had no choice but to pass it down to Selling Partners»
Dette innebærer at prisen for å benytte digitale markedsplasser og for individuelt tilpasset digital markedsføring vil øke. Selskapene og selgerne som benytter de digitale markedsplassene og annonsørene som benytter seg av tilpasset digital markedsføring kan velge å videreføre den økte kostnaden til slutt forbrukerne ved å øke prisen på sine varer og tjenester.
Når det gjelder digitale markedsplasser, estimerer konsekvensutredningen at omlag 55 % av den økte skattebyrden vil ende hos sluttbrukerne av de digitale tjenestene og 40 % vil bli båret av selskapene som benytter de digitale plattformene. Bare 5 % vil bli båret av de store multinasjonale selskapene som DST søker å skattlegge.* «The French Digital Service Tax, an Economic Impact Assessment» utarbeidet for Computer and Communications Industry Association («CCIA»), publisert 22. Mars 2019. Det kan argumenteres for at den konkrete beskatningen i praksis ender nokså langt fra intensjonen om å oppnå en rettferdig beskatning av multinasjonale selskaper som driver virksomhet innen digital økonomi.
Avsluttende kommentarer
Det har vist seg å være vanskelig å oppnå enighet om en midlertidig DST i EU. Flere medlemsstater har allerede tatt saken i egne hender. Skattyterne må derfor forholde seg til ulike regelsett om beskatning av digital økonomi i EU. Ulik innføring av regler som søker å skattlegge visse digitale tjenester leder til en økt administrativ byrde for skattyterne som skal drive virksomhet i de ulike medlemsstatene. Fraværet av et felles regelverk kan også lede til vridningseffekter og effektivitetstap som leder til realøkonomiske kostnader. I tillegg øker risikoen for dobbeltbeskatning.
Likevel ser vi at EU-kommisjonens forslag til en midlertidig DST utgjør et viktig bidrag til regelutviklingen for beskatning av digital økonomi. Frankrike har i stor grad bygget sine internrettslige regler om DST på forslaget fra EU-kommisjonen.
Innføring av en midlertidig DST i EU ville nok heller ikke ledet til et fullstendig ensartet regelverk i medlemsstatene. Det er grunn til å forvente at medlemsstatene ville ha implementert direktivet om en midlertidig DST i sin nasjonale lovgivning ulikt. Dette har vi for eksempel sett ved implementeringen av direktivet om Mandatory Disclosure Rules («MDR»).* COUNCIL DIRECTIVE (EU) 2018/822 of 25 May 2018 amending Directive 2011/16/EU as regards mandatory automatic exchange of information in the field of taxation in relation to reportable cross-border arrangements.
Det er derfor fornuftig at Rådet for den europeiske union nå har valgt å fokusere på å oppnå en løsning om beskatning av digital økonomi på OECD-nivå.


