


EØS-stridige dobbeltbeskatningsregler?
Denne artikkelen handler om regler som er gitt for å unngå dobbeltbeskatning og mulig EØS-motstrid. I Norges skatteavtaler er det enkelt forklart to forskjellige metoder å unngå dobbeltbeskatning på: unntaksmetoden og kreditmetoden.
Et selskap som er skattemessig hjemmehørende i Norge, vil i utgangspunktet være skattepliktig til Norge for all formue og inntekt, uansett hvor i verden inntekten er opptjent eller formuen er lokalisert (globalprinsippet).* Skatteloven § 2-2 (6). Dersom det samme selskapet har skattepliktig inntekt eller formue i et annet land (kildestaten), vil det normalt finne sted en dobbeltbeskatning av inntekten eller formuen dersom dette ikke kan unngås ved unntaksmetoden eller kreditmetoden.
Metodebestemmelsene kommer normalt etter skatteavtalens fordelingsbestemmelser, som kan gi hjemstaten eller kildestaten eksklusiv beskatningsrett eller beskatningsrett til begge stater (dobbeltbeskatningssituasjonen).
Unntaksmetoden og kreditmetoden
Etter unntaksmetoden skal hjemstaten unnta inntekter fra beskatning for å unngå dobbeltbeskatning. Kreditmetoden er mindre inngripende når det gjelder hjemstatens beskatningsrett. Hjemstaten har i realiteten en subsidiær beskatningsrett, dvs. en rett til å skattlegge inntekten eller formuen mot å gi fradrag i ilagt skatt for skatt betalt i utlandet.
Skatteloven baserer seg på kreditmetoden, og når det ikke finnes en skatteavtale, vil en falle tilbake på kreditmetoden og reglene i skatteloven som regulerer dette nærmere. Det vanlige er å begrense krediten til det som kalles ordinær kredit, dvs. begrenset til norsk skatt som ilegges på samme inntekt eller formue. Reglene om maksimalt kreditfradrag er gitt for å sikre at kun ordinær kredit gis, selv om reglene i enkelte tilfeller kan gå lenger enn å sikre dette.* Se skatteloven § 16-21 jf. FSFIN § 16-28-4.
Seabrokers-saken
For å forstå Seabrokers-saken er det nødvendig å kjenne til reglene om maksimalt kreditfradrag slik de var utformet i 2002,* Særlig FSFIN § 16-29-4, jf. sktl. § 16-21. se rammesak.
Seabrokers AS drev med eiendomsutvikling i Norge og hadde en filial i Aberdeen som hadde skipsmegling som eneste virksomhet.
Sakens faktum
Sakens faktum var kort forklart at Seabrokers AS drev med eiendomsutvikling i Norge og hadde en filial i Aberdeen som hadde skipsmegling som eneste virksomhet. Selskapet ble skattlagt både i Norge og i Skottland og kunne derfor, for å unngå dobbeltbeskatning, kreve fradrag for skatt betalt i utlandet.* Jf. skatteloven § 16-20 (kreditfradrag).
Ved beregningen av det maksimale kreditfradraget etter skatteloven § 16–21 hadde selskapet tilordnet inntekter og kostnader – herunder gjeldsrentene – etter den direkte allokeringsmetoden. Fordi eiendommene i Norge var finansiert med lån, hadde nesten alle virksomhetens gjeldsrentekostnader tilknytning til den norske virksomheten. Avgitt konsernbidrag ble allokert til netto innenlandsinntekt.
Skattekontoret endret imidlertid ligningen og fordelte gjeldsrentene forholdsmessig etter nettoinntekt i Norge og Aberdeen (nettoinntektsmetoden). Nettoinntektsmetoden ble også brukt for konsernbidraget. Dette medførte at en større andel gjeldsrenter ble tilordnet inntekten i Aberdeen, med den virkningen at beregnet maksimalt kreditfradrag ble redusert.
EFTA-domstolen kom til at allokering av gjeldsrenter og konsernbidrag etter en nettoinntektsmetode ga et resultat som var i strid med EØS-retten. Utfallet foranlediget en uttalelse fra Skattedirektoratet og senere en lovendring. Artikkelen fordrer en nærmere analyse av hvorfor reglene var i strid med EØS-retten, særlig restriksjonsvurderingen og vurderingen av hva som er objektivt sammenlignbart.
Reglene om maksimalt kreditfradrag
Reglene om kreditfradrag slik de var utformet i 2002 skulle sørge for at kreditfradraget ble begrenset til ordinær kredit. Ordinær kredit innebærer at fradrag for utenlandsk skatt begrenses til den skatt som hjemstaten har fastsatt på samme inntekt. Etter reglene om maksimalt kreditfradrag skal selskapets alminnelige inntekt (globalinntekten) deles i to:
netto utenlandsinntekt og
netto innenlandsinntekt.
Begrepet utenlandsinntekt defineres i sktl. § 16–21 (3) som en inntekt med kilde i utlandet, som er skattepliktig i utlandet og Norge. Utenlandsinntekten multipliseres med skattesatsen for alminnelig inntekt, og summen utgjør maksimalt kreditfradrag. Den skattepliktige vil få fradrag for det laveste av faktisk betalt skatt i utlandet og beregnet maksimalt kreditfradrag.
Den direkte allokeringsmetoden
For å finne frem til netto utenlandsinntekt (og hjelpestørrelsen netto innenlandsinntekt) må inntekter og kostnader fordeles mellom netto utenlandsinntekt og innenlandsinntekt. Det er her FSFIN § 16–29–4 kommer inn. Utgangspunktet etter bestemmelsen er at inntekter og kostnader skal tilordnes Norge (innenlandsinntekten) eller utlandet (utenlandsinntekten) «etter hvor inntekten er rettmessig oppebåret eller utgiften rettmessig pådratt». Denne metoden kalles den direkte allokeringsmetoden. I saken forelå det et fast driftssted i Storbritannia slik at skatteavtalens artikkel 7 var styrende for hvilke inntekter og kostnader som skulle allokeres til filialen i utlandet.
Nettoinntektsmetoden og rimelig forretningsmessig fordelings-metode
For utgifter som ikke kunne tilordnes en bestemt virksomhet (generelle kostnader), åpnet bestemmelsen for at disse skulle fordeles forholdsmessig etter hvor nettoinntekten for øvrig er tilordnet. Denne metoden for tilordning kalles nettoinntektsmetoden. Etter dagjeldende regel måtte nettoinntektsmetoden brukes for gjeldsrenter, uavhengig av om utgiftene kunne tilordnes en bestemt virksomhet. Bestemmelsen åpnet også opp for at generelle utgifter, men ikke gjeldsrenter, kunne fordeles etter en annen fordelingsnøkkel så fremt resultatet var rimelig, i overenstemmelse med alminnelig aksepterte forretningsmessige prinsipper og ble anvendt konsekvent (rimelig forretningsmessig fordelings-metode).
Vurderinger om brudd på de fire friheter
Dommer fra EU-domstolen og EFTA-domstolen om mulige brudd på de fire friheter på skatteområdet, følger som regel en fast oppbygning. Først vurderer domstolen om EØS-retten er anvendelig, herunder hvilken frihet som skal vurderes. Deretter vurderes det om effekten av skatteregelen medfører en restriksjon (hvilket som regel vil være tilfellet når en grenseoverskridende situasjon behandles dårligere enn en ren innenlandsk situasjon).
Domstolen tar videre stilling til om den grenseoverskridende situasjonen er i en objektiv sammenlignbar situasjon med den rent innenlandske situasjonen. Dersom dette er tilfellet, vil det foreligge en restriksjon på en av de fire friheter. Det må da vurderes om inngrepet kan forsvares i et tvingende allment hensyn, om inngrepet er egnet og om det er forholdsmessig i vid og snever forstand. Staten hadde ikke anført noen tvingende allmenne hensyn i saken for EFTA-domstolen, og slike hensyn ble ikke vurdert. Det er imidlertid vanskelig å se hvilke hensyn som kunne ha forsvart restriksjonen i denne saken.
Restriksjonsvurderingen
I dommen starter selve restriksjonsvurderingen i premiss 43 (premiss 43–45 er kun beskrivende). I premiss 46 trekker domstolen frem forhold som kan medføre at skattebyrden i utlandet blir større enn den Norge gir kreditfradrag for og hva som kan forårsake en høyere beskatning i utlandet. I det påfølgende premisset blir norske skatteregler vurdert. Norske regler om kreditfradrag kan også medføre, dersom de ikke fungerer optimalt, at et norsk selskap med filial i utlandet får en større skattebyrde sammenlignet med et norsk selskap som utøver samme virksomhet, men utelukkende i Norge. Når kreditfradragsreglene ikke fungerer slik de skal, slik at de ikke fullt ut unntar inntekten som blir dobbeltbeskattet, vil den skattepliktige delen av utenlandsinntekten motvirke effekten «av de samme fradragene for utgifter som skatteytere med samme totale inntekt, men ervervet kun i Norge».
Domstolen kom derfor til at den grenseoverskridende situasjonen ble behandlet dårligere enn den rent innenlandske situasjonen. I samme avsnitt sammenlignes manglende kreditfradrag med manglende fradrag for gjeldsrenter, noe som viser at det er skatteeffekter og reglenes utforming eller type som er avgjørende for restriksjonsvurderingen. Dette har også en side mot skatteloven § 6–91 som behandles senere i artikkelen.
Norges anførsel om at britisk beskatning ikke var relevant i vurderingen, ble med rette avvist av domstolen. Statene står fritt til å bestemme om de vil ha regler for å forhindre dobbeltbeskatning, men dersom de først har regler, må de sørge for at den grenseoverskridende situasjonen behandles likt med den rent nasjonale situasjonen. Dette prinsippet har blitt gjentatt av EU-domstolene, også etter avsigelsen av Seabrokers-saken.
Ikke en restriksjon skapt av norske skatteregler
Norge fikk imidlertid medhold i at den delen av den britiske skattebelastningen som kunne tilskrives en høyere skattesats i Storbritannia (30 % i Storbritannia sammenlignet med 28 % i Norge), ikke utgjorde en restriksjon skapt av norske skatteregler, men kun en konsekvens av at to stater skattlegger samme inntekt og manglende harmonisering av skatteregler (på engelsk kalt en disparity). Dette forklarte likevel bare en brøkdel av den ekstrabeskatningen som Seabrokers ble ilagt. Den største delen av ekstrabelastningen skyldtes skattekontorets bruk av nettoinntektsmetoden. For å ta endelig stilling til om ulempen utgjorde en restriksjon, måtte retten ta stilling til om et norsk selskap med en filial i en annen EØS-stat er i en objektivt sammenlignbar situasjon som et selskap som kun utøver virksomhet i Norge (premiss 52 i dommen).
Hva er objektivt sammenlignbart?
Det at to skattepliktige behandles forskjellig, er ikke tilstrekkelig for å fastslå at det foreligger en restriksjon. Det må også vurderes om de skattepliktige er i en objektiv sammenlignbar situasjon. Sagt på en annen måte, relevante objektive forskjeller kan begrunne en forskjellsbehandling.
Relevante objektive forskjeller kan begrunne en forskjellsbehandling.
Inbound-tilfellene
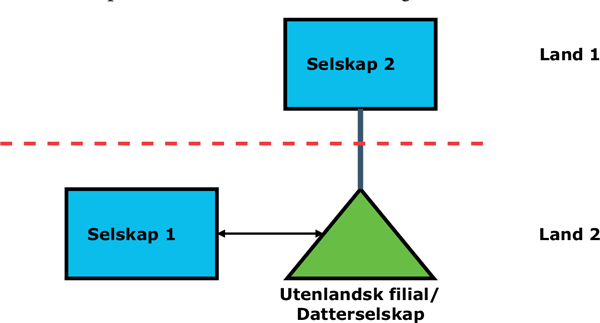
Hva som sammenlignes, beror på om skattereglene regulerer investeringer mv. inn i et land (på engelsk kalt inbound transaction) eller investeringer mv. ut av et land (på engelsk outbound transaction). Når det gjelder inbound transactions, blir gjerne den skattemessige behandlingen av en filial mv. sammenlignet med det selskapet som er skattemessig hjemmehørende i filialstaten. Et eksempel på dette er Gielen-saken,* Gielen C-440/08 se bl.a. avsnitt 44 og 48. og sammenligningen i et slikt tilfelle illustreres under [pilen viser hva som sammenlignes].
Outbound-tilfellene
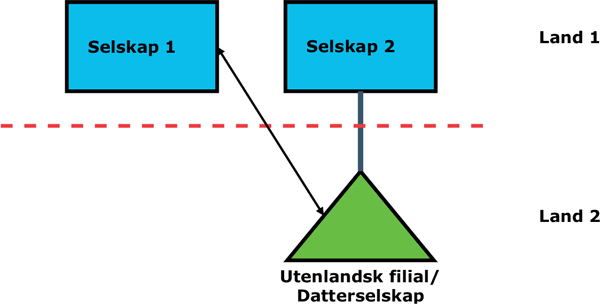
I outbound-tilfellene kan det tenkes to mulige nasjonale situasjoner som kan være sammenlignbare, avhengig av skatteregelens utforming. For det første vil beskatningen i hjemstaten i noen saker bli sammenlignet med beskatningen av investeringen mv. i utlandet, f.eks. saker om Marks & Spencer-tap i fritatte filialer i utlandet. Sammenligningen illustreres på følgende måte:
Den siste gruppen av outbound-investeringer mv. er de hvor et selskap med filial mv. i utlandet sammenlignes med et selskap uten grenseoverskridende aktiviteter. Felles for outbound-tilfellene er at det er hjemstatens skatteregler som vurderes. Når det gjelder den siste gruppen av outbound-tilfeller, så brukes denne sammenligningen ofte når hjemstaten har regler for å unngå dobbeltbeskatning, enten i form av kreditfradrag eller fritak. Sammenligningen kan i disse tilfellene illustreres slik:
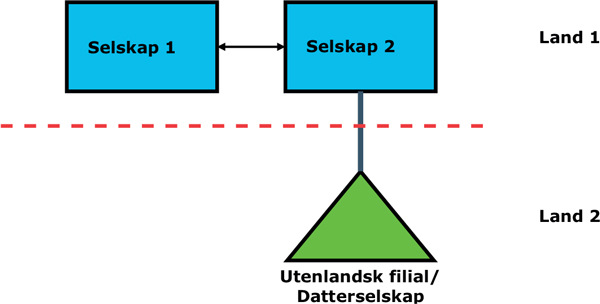
Ikke uventet brukte EFTA-domstolen sistnevnte sammenligningsform når de skulle ta stilling til om Seabrokers (selskap med filial i utlandet) ble skattlagt i strid med EØS-retten. Dersom et land behandler grenseoverskridende aktiviteter skattemessig likt med rent interne aktiviteter, vil normalt skattereglene ikke utgjøre en restriksjon på etableringsretten mv.
Det følger av EU-domstolpraksis at statene står fritt, unilateralt eller gjennom skatteavtaler, til å bestemme hva som er skattepliktig til et land og hvordan inntekten skal skattlegges. I forlengelse av dette kan statene ha regler som begrenser kreditfradrag til ordinær kredit, noe som er styrende for den tredelingen EFTA-domstolen gjorde av kostnader som har tilknytning til hovedkontoret (hjemstaten), filialen (vertsstaten) eller kun generelle kostnader (som ikke kan knyttes til filial eller hovedkontor).
Kostnader med tilknytning til filialen
Når det gjelder kostnader som har tilknytning til filialen og er relevante for å fastsette filialens skattepliktige inntekt for norske skatteformål, tilsier prinsippet om ordinær kredit at disse kostnadene må allokeres til filialen når maksimalt kreditfradrag beregnes. En slik allokering (direkte allokering) er heller ikke i strid med EØS-retten ettersom slike kostnader ikke er sammenlignbare med kostnader som hovedkontoret har (premiss 54 i dommen).
Generelle kostnader (overhead-kostnader) vil også være relevante når filialens skattemessige resultat fastsettes for norske skatteformål. Reglene slik de lød, åpnet opp for to allokeringsmetoder (nettoinntektsmetoden og rimelig forretningsmessig fordelings-metode) som begge vil være i tråd med prinsippet om ordinær kredit, antakelig med det forbehold at allokeringen gir et armlengdeprismessig resultat. EFTA-domstolen kom også frem til at slike kostnader ikke var sammenlignbare med kostnader med tilknytning til hovedkontoret (premiss 55).
Ordinær kredit
Prinsippet om ordinær kredit tilsier at kostnader som har tilknytning til hovedkontoret, bør allokeres dit når maksimalt kreditfradrag beregnes. Gjeldsrenter var en kostnad som kunne ha tilknytning til en konkret virksomhet og når denne virksomheten ble utøvd av hovedkontoret, var dette en kostnad som skulle allokeres til hovedkontoret etter en direkte allokeringsmetode ved beregning av maksimalt kreditfradrag (premiss 56). Det utgjorde derfor en restriksjon når disse kostnadene ble allokert mellom hovedkontor og filial etter nettoinntektsmetoden (premiss 57). Siden Norge ikke hadde påberopt seg noen tvingende allmenne hensyn, konkluderte EFTA-domstolen med at denne delen av FSFIN § 16–28–4 var i strid med EØS-retten. Uten betydning for innholdet i artikkelen kom EFTA-domstolen også til at konsernbidraget var en hovedkontorkostnad som i sin helhet skulle ha vært allokert til hovedkontoret (og ikke fordelt etter nettoinntektsmetoden).
Hva dommen viser
Dommen viser at stater kan ha en plikt til å unngå at utenlandske filialer undergis en høyere skattebelastning enn selskapet for øvrig dersom dette ikke skyldes satsforskjeller mv. Denne plikten vil oppstå dersom en stat har kreditfradragsregler hvor f.eks. kostnader fordeles på en ikke-armlengdemessig måte ved beregning av maksimalt kreditfradrag. Dommen fastslår også at gjeldsrenter kan være en kostnadstype som kan allokeres direkte. Selv om FSFIN § 16–28–4 ikke åpnet for direkte allokering, er det vanlig når skattepliktig resultat for utenlandske faste driftssteder skal fastsettes og for enkeltpersonforetak, se Utv. 2007 s. 160 FIN.
Prinsipputtalelse fra Skattedirektoratet
Etter Seabrokers-saken kastet staten kortene og det antas at saken ble forlikt med Seabrokers. Saken foranlediget en prinsipputtalelse fra Skattedirektoratet* Dom i EFTA-domstolen – norske regler i strid med EØS-avtalen når det gjelder beregning av maksimalt kreditfradrag, prinsipputtalelse publisert: 02.06.2008, link: skatteetaten.no/rettskilder/type/uttalelser/prinsipputtalelser/dom-i-efta-domstolen--norske-regler-i-strid-med-eos-avtalen-nar-det-gjelder-beregning-av-maksimalt-kreditfradrag/. hvor det ble fastslått at «gjeldsrenter skal tilordnes i henhold til hvilken virksomhet kostnaden kan knyttes til», siden «[d]et hindrer den frie etableringsretten å tilordne gjeldsrentekostnader til et selskaps utenlandsinntekt hvis kostnadene reelt sett er tilknyttet skattyters virksomhet i Norge». Seabrokers-saken ble også på dette tidspunktet tolket tilsvarende i teorien.* Naas, Brusgaard m.fl., Norsk internasjonal skatterett (2011), Universitetsforlaget: Oslo s. 1118 – omtale av Seabrokers – Se någjeldende FSFIN § 16-29-4. Nettoinntektsmetoden i FSFIN § 16–29–4 bokstav b kunne derfor ikke lenger anvendes for tilordning av gjeldsrenter med tilknytning til en særskilt virksomhet. Skattedirektoratet leste dommen på samme måtte som oss.
Den etterfølgende forskriftsendringen
Finansdepartementet ønsket å slå to fluer i én smekk. Seabrokers-saken (kreditfradrag) og Schumacker-saken* Schumacker C-279/93. (personlige fradrag) gjorde begge at FSFIN § 16–28–4 måtte endres. Schumacker-regelen ble innført for personlige fradrag og det ble innført et nytt unntak for tilordning av gjeldsrenter.* Se någjeldende FSFIN § 16-29-4. Det nye unntaket for tilordning av gjeldsrenter er et forsøk på en slags symmetrisk variant av Schumacker-regelen.
Schumacker-saken
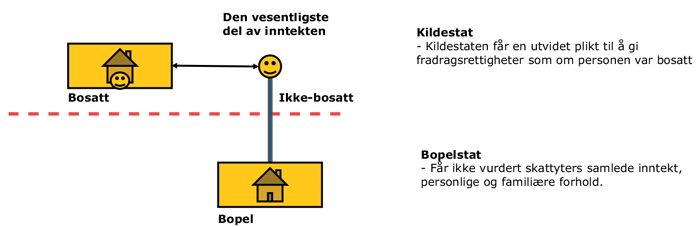
Schumacker var en person, bosatt i Belgia med kone og barn, og som hadde all sin inntekt i Tyskland. Ettersom han ikke var bosatt i Tyskland, ble han ikke innrømmet en sambeskatningsordning for gifte arbeidstakere (personfradrag). EU-domstolen fastslo at det i utgangspunktet er hjemstaten som skal gi personfradrag, ettersom landet normalt er nærmest til å vurdere samlet skattepliktig inntekt, personlige og familiære forhold. I tilfeller hvor kun en mindre del av personens inntekter tjenes i kildestaten, vil ikke kildestaten være forpliktet til å gi slike fradrag. Dermed vil en person som bor i en stat være i en objektiv ulik situasjon, sammenlignet med en person som bare arbeider i staten (bor i en annen stat). Problemet oppstår når en person arbeider i en annen stat og i hovedsak opptjener inntektene sine der, slik at hjemstaten ikke er i stand til å yte personfradrag mv.
Schumacker var bosatt i Belgia med kone og barn, men hadde all sin inntekt i Tyskland.
Ny rett
Skattepliktige i en slik situasjon vil kunne risikere å ikke få [effektive] personfradrag i noe land, hvilket ville skape en hindring i det indre marked. For å motvirke dette valgte EU-domstolen å pålegge kildestaten å gi personfradrag når det vesentligste av skattyters inntekt ble opptjent i en annen EØS-stat, og skapte med dette ny rett.
I senere praksis fra EU-domstolen blir «vesentlig» gjennomgående forstått som 90 % eller mer. Schumacker-dommen og senere rettspraksis har i realiteten pålagt kildestater i EØS å innrømme visse typer personfradrag, herunder bunnfradrag,* Wallentin C-169/03. barnefradrag* Imfeld & Garcet C-303/12. og sambeskatningsrett,* Gschwind C-391/97. til personer som ikke er bosatt i riket, når det vesentligste av inntekten er opptjent i kildestaten.
Schumacker-doktrinen kan illustreres slik:
Personfradrag
Finansdepartementet innførte et nytt tredje ledd i FSFIN § 16–29–4 hvor personfradrag skal tilordnes innenlandsinntekten med mindre 90 % eller mer av inntekten kan tilordnes en EØS-stat. Vi lar det stå åpent om hjemstaten kan fri seg fra sine plikter til å yte personfradrag bare fordi inntekten er opptjent i et EØS-land hvor Norge bruker kreditmetoden for å unngå dobbeltbeskatning, se FSFIN § 16–29–4 (3). For øvrig virker regelen om at personfradrag skal allokeres til Norge i tråd med rettspraksis fra EU-domstolen.
Problematisk ved allokering av gjeldsrenter
Mer problematisk fremstår regelen for allokering av gjeldsrenter. Regelen om allokering etter nettoinntekten er beholdt. Skattepliktige som driver virksomhet i en annen EØS-stat, vil ha anledning til å bruke den direkte allokeringsmetoden dersom 90 % eller mer av gjeldsrentene er knyttet til virksomheten i Norge, i øvrige tilfeller skal nettoinntektsmetoden brukes, se FSFIN § 16–29–4 (2). Etter Schumacker-regelen følger personfradragene inntekter. For gjeldsrenter skal allokeringen av fradragene bestemmes av om alle eller nesten alle gjeldsrentene kan allokeres til virksomhet i Norge. Problemstillingen i Seabrokers-saken var om «utgifter» hadde tilknytning til utenlandsinntekten, innenlandsinntekten eller var generelle kostnader. En virksomhet som har én million i gjeldsrenter, kan være i en situasjon der det er klart at halvparten av utgiftene er knyttet til innenlandsinntekten og den andre halvparten knytter seg til utenlandsinntekten. Slik forskriftsbestemmelsen ble utformet, vil ikke gjeldsrentene i et slikt tilfelle kunne deles og allokeres ut, men må behandles samlet.
Riktigere ved tilknytning til innenlandsinntekten
Regelen for allokering av gjeldsrenter gir et riktig resultat når alle rentene har tilknytning til innenlandsinntekten. Reglene åpner også for en mer gunstig behandling enn den Norge hadde trengt å gi for opptil 10 % av rentene som ikke har tilknytning til innenlandsinntekten, disse kunne vært tilordnet utenlandsinntekten eller vært fordelt etter nettoinntektsmetoden. Problemet oppstår imidlertid dersom 79 % av gjeldsrentene er knyttet til innenlandsinntekten og 11 % f.eks. er knyttet til en utenlandsk filial. I tråd med Seabrokers-saken vil den skattepliktige være i en sammenlignbar situasjon med et selskap uten filial med tilsvarende gjeldsrenter, når det gjelder de 79 %. For dette tilfellet og for tilfeller med en lavere prosent av renter som kan tilordnes innenlandsinntekten, vil de norske skattereglene fortsatt være i strid med EØS-retten med mindre selskapets nettoinntekter i Norge og utlandet har en identisk prosentmessig fordeling som selskapets gjeldsrenter.
Dagens regel – fortsatt vilkårlig
Dagens regel for gjeldsrenter vil også kunne skape vilkårlige resultater. Det vil under en slik regel ikke være tillatt å forskjellsbehandle et norsk selskap med filial i utlandet, dersom virksomheten i utlandet er beskjeden og tilhørende rentekostnader er lave. Dersom virksomheten og gjeldsrentene øker, vil det være tillatt å forskjellsbehandle selskapet med filial når det gjelder kostnader som er knyttet til hovedkontoret i Norge. Det er vanskelig å akseptere en slik logikk.
En ulogisk begrensning
En ulogisk begrensning av kreditfradrag var også tema i EU-domstolens sak Beker et Beker.* C-168/11. Ekteparet Beker hadde inntekter fra Tyskland (70 %) og utlandet (30 %). For privatpersoner er personfradrag noe som hjemstaten, i saken Tyskland, skulle innrømme fullt ut. Ved hjelp av en formel for å beregne maksimalt kreditfradrag, beregnet en først skattepliktig nettoinntekt [herunder fradrag for personfradrag] som ble multiplisert med forholdstallet mellom utenlandsinntekten og globalinntekten.
Resultatet ble som i Seabrokers-saken, at en kostnad med tilknytning til innenlandsinntekten som egentlig ikke skulle redusere kreditfradraget, reduserte maksimalt kreditfradrag [teknikken var en annen, men resultatet det samme]. Dette resulterte i at den effektive beskatningen i den grenseoverskridende situasjonen ble høyere enn den rent interne, selv om kombinasjonen kreditfradrag og personfradrag skulle tilsi at skattebelastningen skulle være lik.
Rettspraksis – allokering av virksomhetskostnader
I Seabrokers-saken kom EFTA-domstolen til at kostnader knyttet til en konkret virksomhet må allokeres dit ved beregningen av maksimalt kreditfradrag. Dette er ikke noe unikt for denne saken. EU-domstolen har i flere saker konstatert strid med EU-retten i tilfeller hvor det er en manglende nettobeskatning i en grenseoverskridende situasjon, når fradrag for virksomhetskostnader har blitt innrømmet i rent nasjonale situasjoner. I Gerritse-dommen, som gjaldt tysk skattlegging av bruttoinntekten til en ikke-bosatt på turné, ble det i avsnitt 27 fastslått at:* Gerritse C-234/01.
«Indledningsvis bemærkes, at de omhandlede erhvervsmæssige udgifter umiddelbart hænger sammen med den virksomhed, der har givet anledning til den indkomst, der er skattepligtig i Tyskland, således at hjemmehørende og ikke-hjemmehørende i denne forbindelse befinder sig i en sammenlignelig situation.»
Centro Equestre da Lezíria Grande-dommen
Dommen Centro Equestre da Lezíria Grande gjaldt et ikke-hjemmehørende selskap som var begrenset skattepliktig i Tyskland, for inntekter av arrangementer i hestedressur i 11 tyske byer.* Centro Equestre da Lezíria Grande C-345/04. For hjemmehørende skattytere ga Tyskland adgang til å fradragsføre alle omkostninger i forbindelse med slike arrangementer. Spørsmålet var om det forelå en restriksjon på retten til fri flyt av tjenester, fordi ikke-hjemmehørende bare kunne kreve tilbakebetaling av kildeskatt, når driftsomkostninger med direkte økonomisk forbindelse med inntektservervet, oversteg halvparten av inntekten.
Dommen Centro Equestre da Lezíria Grande gjaldt et ikke-hjemmehørende selskap som var begrenset skattepliktig i Tyskland, for inntekter av arrangementer i hestedressur i 11 tyske byer.
Domstolen viste til Gerritse-dommen, og fastslo at i tilfeller der hjemmehørende beskattes etter nettoinntekt, skal også ikke-hjemmehørende gis rett til fradrag for ervervskostnader. Dette prinsippet er ikke begrenset til etableringsretten, noe den nylig avsagte KBC-dommen viser.* KBC C-18/15. Spørsmålet i den saken var om det forelå brudd på retten til fri flyt av tjenester fordi ikke-hjemmehørende fikk beregnet kildeskatt på brutto renteinntekt uten at det ble gjort fradrag for ervervsutgifter tilknyttet den finansielle virksomheten. Hjemmehørende selskaper fikk derimot beregnet kildeskatt på netto renteinntekt. I avsnitt 23 ble det fastslått at;
«(…)Domstolen for så vidt angår medregningen af erhvervsmæssige omkostninger med direkte forbindelse til den udøvede virksomhed allerede har fastslået, at hjemmehørende tjenesteydere og ikke-hjemmehørende tjenesteydere befinder sig i en sammenlignelig situation (jf. i denne retning dom af 12.6.2003, Gerritse, C-234/01, EU:C:2003:340, præmis 27, af 6.7.2006, Conijn, C-346/04, EU:C:2006:445, præmis 20, og af 15.2.2007, Centro Equestre da Lezíria Grande, C-345/04, EU:C:2007:96, præmis 23).»
Rettspraksis viser, enten det er et inbound- eller outbound-tilfelle, at regler hvor kostnader knyttet til en konkret virksomhet ikke kan allokeres dit, ofte vil være i strid med EU-/EØS-retten fordi det normalt medfører en høyere beskatning av den grenseoverskridende aktiviteten.
Det finnes etter det vi vet ingen dom som aksepterer at fradrag for kostnader knyttet til en virksomhet kan nektes dersom 90 % av kostnadene er knyttet til en utenlandsk filial (i et inbound-tilfelle) eller et hovedkontor (i et outbound-tilfelle). Det ville f.eks. i et inbound-tilfelle gjøre at en ikke bare måtte sammenligne en filial (som i Gerritse-saken) med et tysk selskap, men at en også måtte trekke inn hovedkontoret til filialen utenfor Tyskland i vurderingen (for å se om 90 % eller mer av en kostnadstype kunne allokeres til hovedkontoret).
Begrensning av fradrag for gjeldsrenter
I premiss 47 i Seabrokers-saken trekker EFTA-domstolen frem at begrensningen av kreditfradrag kan likestilles med manglende fradrag for gjeldsrenter. Skatteloven § 6–91 inneholder en bestemmelse som ligner på den EFTA-domstolen fant EØS-stridig i Seabrokers-saken. Bestemmelsens annet ledd fastslår at skattepliktige ikke gis fradrag for gjeldsrenter «som svarer til forholdet mellom verdien av fast eiendom og eiendeler i virksomhet som nevnt i første ledd og verdien av skattyters samlede eiendeler, basert på bokført verdi i regnskap oppgjort i samsvar med regnskapsloven».
Den skattepliktige vil ende opp med å tilordne gjeldsrenter som har tilknytning til virksomhet i Norge til selskapets skattefrie utenlandsinntekt, slik at fradrag nektes, i likhet med FSFIN § 16–29–4 (2).
Det er vanskelig å se at en allokering etter netto formue er bedre enn en allokering etter nettoinntekter, dersom gjeldsrentene har tilknytning til virksomheten i Norge. Effekten blir den samme som i Seabrokers-saken, den norske delen av virksomheten undergis en høyere effektiv beskatning enn om all virksomhet hadde vært utøvd i Norge.
Imfeld & Garcet-saken* Imfeld & Garcet C-303/12.
En variant av dette ble behandlet av EU-domstolen i Imfeld & Garcet-saken. Saken gjaldt rett til barnefradrag [personfradrag] for et ektepar bosatt i Belgia, der mannen oppebar mesteparten av ektefellenes samlede inntekt gjennom selvstendig næringsvirksomhet i Tyskland. Etter skatteavtalen mellom Tyskland og Belgia var inntekten fra Tyskland unntatt fra beskatning i Belgia. Kona hadde likevel rett på sambeskatning i Belgia, men likevel slik at den ektefellen med høyest inntekt fikk personfradraget. Fradraget ble imidlertid virkningsløst, siden mannens inntekt var fritatt fra beskatning i Belgia. Personfradrag har tilknytning til innenlandsinntekten (hjemstatens inntekter) og det var problematisk at størrelsen på den fritatte utenlandsinntekten skulle påvirke fradragsretten for inntekter opptjent i Belgia. Hadde ektefellene opptjent alle inntektene i Belgia, ville barnefradraget ha kommet til fradrag og da vil en høyere effektiv beskatning som følge av bruken av etableringsretten utgjøre en EØS-stridig beskatning. På samme måte som i Seabrokers-saken, skal ikke fradragsretten for kostnader knyttet til innenlandsinntekten påvirkes av en grenseoverskridende aktivitet.
Vurdert av SFS
Denne problemstillingen har blitt vurdert av Skatteklagenemnda ved Sentralskattekontoret for storbedrifter,* Sak 2011-124SKN. i en sak omtalt i Revisjon og Regnskap nr. 7 2016. Saken gjaldt et norsk selskap med filial i Tyskland hvor selskapet mente at skatteloven § 6–91 (2) var EØS-stridig og allokerte gjeldsrentefradraget etter en direkte fordelingsmetode. Skattekontoret endret imidlertid ligningen og fordelte gjeldsrentene forholdsmessig basert på bokførte verdier i Norge og Tyskland. Dette medførte at virksomheten i Norge ble undergitt en høyere beskatning fordi selskapet benyttet seg av etableringsretten. Selskapet påklaget vedtaket.
Forelå ikke EØS-strid
Skatteklagenemndas viste bl.a. til Finansdepartementets tolkning av Seabrokers-saken, og konkluderte med at det ikke forelå EØS-strid. I saken var det ubestridt at selskapet hadde rentekostnader som knyttet seg både til virksomheten i Norge og i Tyskland. Nemnda tolket imidlertid premiss 56 i Seabrokers-dommen antitetisk og kom til at siden ikke alle gjeldsrentene hadde tilknytning til Norge, så var det ikke EØS-stridig å undergi den norske virksomheten en høyere effektiv beskatning. Sett i lys av det ovenstående fremstår resultatet tvilsomt.
Vår konklusjon
Vi mener at deler av dagens kreditfradragsregler er i strid med EØS-retten og bør endres, se FSFIN § 16–29–4. Det samme gjelder skatteloven § 6–91 (2). Til reglene blir endret, må en påberope seg motstridsbestemmelsen i EØS-loven § 2 jf. § 1 for å sikre at beskatningen blir i tråd med EØS-retten.


