


OPS ved utbygging av vei
Artikkelen ser på skattemyndighetenes praksis knyttet til enkelte temaer innen OPS-prosjekt på vei. OPS-avtaler i forbindelse med veiutbygging er sammensatte kontrakter som ofte inneholder flere tilvirkningskontrakter som kan medføre ulik tidfesting og anleggsdelen av avtalen behandles forskjellig skattemessig og merverdiavgiftsmessig.
Innholdet i artikkelen gir ikke nødvendigvis uttrykk for skatteetatens offisielle syn
Finansdepartementet ga i 2002 en uttalelse* Utv. 2002 s. 1298b. knyttet til det første veiprosjektet med offentlig-privat samarbeid (OPS) som finansieringsform. Videre har Finansdepartementet og Skattedirektoratet gitt uttalelser uten at disse er blitt publisert av hensyn til anonymisering.
OPS er blitt en vanlig finansieringsform, spesielt ved utbygging av offentlige bygg. OPS i sammenheng med veiutbygging er imidlertid relativt nytt. Tre pilotprosjekter ble åpnet for trafikk i perioden fra 2005 til 2009, og Solberg-regjeringen har uttalt at de ønsker å satse videre på denne finansieringsformen. Flere strekninger er planlagt gjennomført som OPS-prosjekter, blant annet E10/rv. 85 Tjeldsund–Gullesfjordbotn, rv. 555 Sotrasambandet og rv. 3/rv. 25 Ommangsvollen–Grundset/Basthjørnet. I sistnevnte prosjekt er anbudsprosessen i avslutningsfasen og byggestart er forventet våren 2018.
Offentlig-privat samarbeid* Beskrivelsen av OPS-prosjektene er hentet fra konkurransegrunnlagene utarbeidet av Statens vegvesen og St. meld. 25 (2014-2015). Konkurransegrunnlagene er offentlig tilgjengelig informasjon. Opplysninger om OPS-prosjektene finnes her: www.vegvesen.no/vegprosjekter/Om+vegprosjekter/OPS-PPP
OPS knyttet til veiutbygging innebærer at entreprenøren, gjennom et OPS-selskap, får totalansvaret for å prosjektere, finansiere, bygge, vedlikeholde og drifte en veiutbygging i 20 til 30 år. Kontraktene er delt inn i to faser, en anleggsperiode og en driftsperiode. Samarbeidet innebærer at Statens vegvesen stiller krav til resultatet, både kvalitet og tilgjengelighet, mens OPS-selskapet velger byggemetode innenfor gitte funksjonskrav. Sammenlignet med tradisjonelle entreprisekontrakter påtar OPS-selskapet seg en større del av risikoen i prosjektet. Formålet med denne kontraktsformen er blant annet å utvikle nye løsninger innen veibygging, å gjennomføre utbyggingen raskere samt å legge vekt på løsninger som reduserer kostnader gjennom hele livsløpet. Alle OPS-avtalene er bygd på samme avtaleverk, men det er noen endringer i rammeverket i forhold til pilotprosjektene på tidlig 2000-tallet.
Organisering
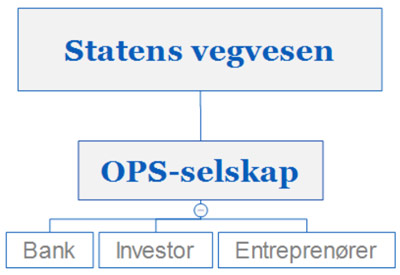
OPS-selskapet organiseres som et administrasjonsselskap og er et mellomledd mellom Statens vegvesen og entreprenøren. Selve anleggsarbeidene og drift- og vedlikehold vil bli gjort av entreprenøren. OPS-selskapet inngår også avtaler om finansiering, både egen- og fremmedkapital.
Betalingsstruktur
De tidligere OPS-avtalene bygde på at betalingen skulle fordeles lineært over driftsperioden, mens i nyere avtaler mottar OPS-selskapet en større del av betalingen ved trafikkåpning.* St. meld. 25 (2014-2015) s. 23-24. Solberg-regjeringen har uttalt at de ønsker å redusere de totale finansieringskostnadene. De totale finansieringskostnadene skal avveies mot behov for incitamenter for kvalitet gjennom hele avtaleperioden. Normalt vil betaling på trafikkåpningstidspunktet utgjøre rundt 50 % av det totale vederlaget.
Foruten betaling på trafikkåpningstidspunktet mottar OPS-selskapet betaling for tilgjengelighet, driftsstandard og sikkerhet, lineært over driftsperioden. Betaling for driftsstandard og sikkerhet blir inflasjonsjustert, mens betaling for tilgjengelighet ikke blir inflasjonsjustert. Betaling for tilgjengelighet er knyttet til at veien er åpen samt til avtalte funksjonskrav til veien. Betaling for tilgjengelighet blir redusert dersom veien holdes stengt. Betaling for driftsstandard er knyttet til drift av veien og blir redusert ved hjelp av et trekkpoeng-system. OPS-selskapet kan pådra seg trekkpoeng for en rekke forhold, både formelle forhold og forhold knyttet til drift og vedlikehold. Betaling for sikkerhet er knyttet til antall ulykker og skader på veistrekningen.
Eierforhold og heving
Statens vegvesen blir eier av anlegget etter hvert som arbeidet med kontrakten utføres. Det gjelder også materialer som ligger på anleggsområdet. Statens vegvesen har rett til å heve OPS-avtalen på visse vilkår. Hevingsklausulen er noe endret siden Finansdepartementet ga sin uttalelse, men endringene har ikke hatt betydning for den skattemessige behandlingen. Slik skattemyndighetene oppfatter hevingsklausulen, vil OPS-selskapet få dekket opptil verdien av ekstern gjeld. Konsekvensen av heving er i det minste at egenkapital og ansvarlig lånekapital i OPS-selskapet går tapt.
Ansvarliggjøring
Statens vegvesen ønsker å ansvarliggjøre OPS-selskapet for resultatet av veiutbyggingen ved å kontraktsfeste en fast kvalitet på veien gjennom hele driftsperioden, ved å gi OPS-selskapet større andel av risikoen i prosjektet og ved å utsette betalingen for deler av anleggsvederlaget til driftsperioden.
Skattemessig behandling
Tilvirkningskontrakt
Ved tidfesting av inntekter og kostnader i OPS-avtaler må kontrakten klassifiseres. Avtalene består normalt av oppføring av vei samt drift og vedlikehold av veien. Betalingen for oppføring av veien knytter seg ikke bare til kvaliteten av veien, men også om veien er åpen og tilgjengelig for trafikantene. Avtale om løpende levering av tjenester er den delen av avtalene som gjelder drift og vedlikehold av veien. Drifts- og vedlikeholdstjenester følger derfor hovedregelen om tidfesting i skatteloven (sktl.) § 14–2. For anleggsdelen kan det stilles spørsmål ved om OPS-selskapet leverer fast eiendom eller entreprisetjenester. Det er imidlertid liten tvil om at OPS-selskapet selger entreprisetjenester, siden Statens vegvesen fortløpende blir eier av anlegget og opptrer som byggherre. Det sentrale er om det foreligger en tilvirkningskontrakt etter sktl. § 14–5.
Det følger av sktl. § 14–5 tredje ledd, jf. annet ledd bokstav a at inntekter og kostnader av tilvirkningskontrakter skal skattlegges når kontrakten er fullført (fullført kontraktsmetode).
Tilvirkningskontrakt er ikke definert i loven, men i Skatte-ABCen* Skatte-ABC 2017 s. 1469. er en tilvirkningskontrakt definert som kontrakt om å lage gjenstander, oppføre bygg mv. mot fast pris (ikke regningsarbeid), enten tilvirkeren er eier av objektet frem til levering eller om bestilleren fortløpende blir eier. Tilvirkningskontrakt er definert tilsvarende i juridisk teori. Skattemyndighetene har lagt til grunn at anleggsdelen av avtalene er en tilvirkningskontrakt.
Én eller flere kontrakter
Videre er det et spørsmål om det foreligger én eller flere tilvirkningskontrakter. Det er viktig dersom kontrakten inneholder flere deloppdrag som medfører ulik tidfesting. En oppdeling hindrer at selskaper kan oppnå utilsiktede skattemessige fordeler ved å sette sammen flere oppdrag i én kontrakt. I en oppfølging av skattereformen* Ot.prp. nr. 16 (1991-1992) punkt 15.2.3 s. 128. fremgår det at tilvirkningskontrakter skal deles opp dersom kontrakten naturlig lar seg splitte opp og dersom skattyter får en ubetinget rett til vederlaget når deloppdraget er fullført. Normalt skal OPS-selskapet bygge lokalveier, driftsveier, og i enkelte tilfeller bygninger, i tillegg til riksvei eller europavei. Lokalveiene og driftsveiene er ikke omfattet av drifts- og vedlikeholdsansvaret som riks- eller europaveiene er. I nyere avtaler er også vederlag for lokal- og driftsveier samt bygninger inkludert i tidligbetalingen. Skattemyndighetene har lagt til grunn at tilvirkningskontrakten for anleggsdelen skal deles i to, slik at den delen av veiene som ikke er omfattet av drifts- og vedlikeholdsansvaret, anses som en egen tilvirkningskontrakt. Inntekter og kostnader knyttet til lokal- og driftsveier samt bygninger skal tidfestes når Statens vegvesen overtar drifts- og vedlikeholdsansvaret for veiene. Etter avtalene skjer overlevering senest ett år etter trafikkåpningstidspunktet.
Misligholdssynspunktet vs. integrasjonssynspunktet
Når det gjelder veiene som er omfattet av drifts- og vedlikeholdsansvaret, har Finansdepartementet* Utv. 2002 s. 1298b. drøftet to alternative løsninger i misligholdssynspunktet og integrasjonssynspunktet.
Misligholdssynspunktet
Misligholdssynspunktet innebærer at levering av veianlegget skjer på trafikkåpningstidspunktet. Utsatt betaling av anleggsvederlaget til driftsperioden vil anses som en garantistillelse for feil eller mangler ved den leverte veien. Ettersom en slik garantistillelse ikke utsetter tidfestingen av inntekter og kostnader, jf. Skatte-ABC,* Skatte-ABC 2017 s. 1472 punkt 4 om garantiansvar. skal inntektene og kostnadene for veiene tidfestes til trafikkåpningstidspunktet. Misligholdssynspunktet samsvarer med behandlingen av tilvirkningskontrakter for øvrig.
Integrasjonssynspunktet
Integrasjonssynspunktet innebærer at anleggsdelen, driftsdelen og hevingsklausulen ses i sammenheng. Integrasjonssynspunktet legger vekt på at OPS-kontraktens overordnede mål er vellykket drift med godt resultat. Vellykket drift blir dermed en betingelse for utbetaling av anleggsvederlag til OPS-selskapet under driftsperioden. Konsekvensen av integrasjonssynspunktet er at inntektene innvinnes og tidfestes i takt med løpende levering av vellykket drift. I dette tilfellet vil levering av vellykket drift sammenfalle med betalingsforfall. Fradragsføring av kostnadene utsettes på samme måte.
Pilotprosjektene
Finansdepartementet* Utv. 2002 s. 1298b. la til grunn integrasjonssynspunktet ved den skattemessige behandlingen av den første OPS-kontrakten. Senere praksis har lagt stor vekt på denne uttalelsen. OPS-kontrakten som Finansdepartementet behandlet hadde en lineær betalingsprofil. Finansdepartementet la stor vekt på at hevingsklausulen kan medføre kr 0 i vederlag for OPS-selskapet, til tross for at Statens vegvesen blir tilført betydelige verdier gjennom veibyggingen.
Fremtidige prosjekter
I nyere og fremtidige prosjekter er betalingsprofilen endret ved at større deler av betalingen utbetales på et tidligere tidspunkt. Konsekvensene av hevingsklausulen og ansvarliggjøringen av en vellykket drift er dermed svekket. Spørsmålet blir da om nyere prosjekter også skal behandles etter integrasjonssynspunktet. Skattemyndighetene har lagt til grunn at integrasjonssynspunktet fortsatt gjelder selv om OPS-selskapet får større del av betalingen på et tidligere tidspunkt. Målsettingen om vellykket drift er beholdt i nyere avtaler og OPS-selskapet har fortsatt sterke incentiver til å benytte løsninger som fremmer livsløpskvalitet. Betalingsprofilen kan imidlertid variere fra prosjekt til prosjekt.* St. meld. 25 (2014-2015) punkt 3.4.1 s. 24. Dersom størrelsen på anleggsvederlaget som utbetales i driftsperioden, nærmer seg det som er vanlig å stille som sikkerhet eller garanti, kan misligholdssynspunktet bli lagt til grunn. Hver OPS-kontrakt må derfor vurderes konkret.
Skattemyndighetene har ansett utbygging av veien, som er omfattet av drifts- og vedlikeholdsansvaret, som én tilvirkningskontrakt som delvis realiseres hvert år i driftsperioden, ev. at hvert år utgjør én tilvirkningskontrakt. Siden betalingsprofilen i de første OPS-prosjektene var lineær, ble inntekter og kostnader tidfestet med lik andel hvert år over driftsperioden. Når betalingsprofilen nå er endret i fremtidige kontrakter, må man beregne en andel av tilvirkningskontrakten som er realisert. Andelen baseres på forholdet mellom mottatt anleggsvederlag og totalt anleggsvederlag. Dette nødvendiggjør en oppdeling av totalvederlaget i driftsvederlag og anleggsvederlag. Vederlaget skal inntektsføres i takt med betalingen. Ettersom kostnadene skal fradragsføres på samme måte, må kostnadene fradragsføres i takt med realisert andel av tilvirkningskontrakten. Denne løsningen er en anvendelse av realisasjonsprinsippet sammenholdt med reglene om tilvirkningskontrakter.
Etterarbeider
Finansdepartementet* Utv. 2002 s. 1298b punkt 5 s. 5. har uttalt at etterarbeider som har karakter av å være standardforbedring, skal aktiveres, uten å ta stilling til tidfestingen av fradraget for de aktiveringspliktige kostnadene. Skattedirektoratet har i uttalelser gitt uttrykk for at kostnadene skal fradragsføres med lik andel hvert år over hele driftsperioden. Det må antas at denne typen påkostninger på veianlegget skal tilordnes og aktiveres på tilvirkningskontrakten. Fradrag for avskrivning av påkostningen skal følge fradragsføring av tilvirkningskontrakten for øvrig. Siden tilvirkningskontrakten realiseres med lik andel hvert år i driftsperioden,* Jf. sktl § 14-5 tredje ledd jf. annet ledd bokstav a. Se også punkt 3.3. skal påkostningen avskrives lineært over gjenværende driftsperiode.
Merverdiavgiftsmessig behandling
Klassifisering av leveransen
OPS-selskapet skal prosjektere, finansiere, bygge, drifte og vedlikeholde en vei på oppdrag fra Statens vegvesen. Driftsperioden er normalt mellom 20 og 30 år, før veien overleveres til Statens vegvesen. Omsetning av entreprisetjenester er avgiftspliktig etter merverdiavgiftsloven (mval.) § 3–1 første ledd, mens omsetning av fast eiendom er avgiftsunntatt etter mval. § 3–11 første ledd. I merverdiavgiftsmessig sammenheng blir det dermed viktig å ta stilling til om OPS-selskapet omsetter entreprisetjenester eller fast eiendom.
Skattemyndighetene har lagt til grunn at OPS-selskapet leverer entreprisetjenester. Begrunnelsen er at kontrakten ligner mest på et entrepriseoppdrag, fordi Statens vegvesen fortløpende blir eier av veien og opptrer som byggherre.
Beregningsgrunnlag for merverdiavgift
OPS-kontraktene brukes for levering av en rekke varer og tjenester. Siden deler av betalingen for veianlegget skyves inn i driftsperioden, inneholder avtalen et betydelig finansieringselement. Spørsmålet blir da om OPS-selskapet leverer én eller flere ytelser, og hvilke ytelser som inngår i beregningsgrunnlaget, jf. mval. §§ 4–1 og 4–2. Spørsmålet blir bare satt på spissen når ytelsene har ulik merverdiavgiftsmessig status. Entreprisetjenester er som nevnt avgiftspliktig etter mval. § 3–1, mens finansieringstjenester er unntatt merverdiavgift etter mval § 3–6 bokstav b. I dette tilfellet er det et spørsmål om finansieringselementet er en egen tjeneste som ikke skal inngå i beregningsgrunnlaget til entreprisetjenestene.
Hovedytelseslæren
Utgangspunktet for vurderingen er hovedytelseslæren. Denne er utviklet i Høyesterett gjennom blant annet Sundal Collier-dommen.* Rt. 2009 s. 1632 (Sundal Collier). Høyesterett har basert læren på EU-retten gjennom blant annet Card Protection Plan-dommen* C-349/96 (Card Protection Plan). og Volker Ludwig-dommen.* C-453/05 (Volker Ludwig). Hovedytelseslæren går ut på å forsøke å identifisere en av ytelsene som hovedytelse. Normalt anses hver tjeneste som selvstendig og uavhengig, men en leveranse som økonomisk fremstår som én tjeneste må ikke kunstig splittes opp. Hovedytelsen representerer kundens mål i seg selv, og da slik at de øvrige ytelsene mer er å anse som midler til å utnytte denne best mulig, enn som egne selvstendige ytelser. Det sentrale er hva som fremstår som viktigst for kunden. I tillegg vektlegges ytelsens særpreg – hva som etter en helhetsvurdering fremstår som mest dominerende. Dette fremgår av Sundal Collier-dommenhvor Høyesterett i premiss 55 sier at «[d]et avgjørende er hvilke elementer som særlig karakteriserer den aktuelle transaksjon. Formålet vil klart ha betydning i denne sammenheng, men jeg finner grunn til å understreke at det ikke er tale om å vurdere målet for prosjektet som sådant, men hva som fra oppdragsgivers side er hovedsiktemålet med tjenestene fra den enkelte tjenesteyter isolert sett».* Rt. 2009 s. 1632 (Sundal Collier) premiss 55.
Høyesterett har i Geelmuyden Kiese AS-dommen* Rt. 2004 s. 2000 (Geelmuyden Kiese AS) premiss 33. uttalt i premiss 33 at sammensatte ytelser anses for å være én tjeneste når «... den avgiftsfrie ytelsen utgjør en integrerende del av avtalen om den avgiftspliktige ytelsen. Dette er også i samsvar med en naturlig forståelse av ordlyden i § 18 første ledd. Og det må gjelde uten hensyn til om de avgiftsfrie innsatsfaktorene er vesentlige etter en absolutt eller relativ vurdering. Praktiske hensyn tilsier at det her ikke kan opereres med en skjønnsmessig grense». På den andre siden skriver Høyesterett i premiss 34 at «[d]ersom det derimot er tale om avtaler om tilleggsytelser, vil det bero på en nærmere vurdering om tilleggsytelsen omfattes av avgiftsplikten. Det må i slike tilfeller tas stilling til om det i relasjon til § 18 første ledd foreligger to atskilte ytelser».
Skattemyndighetene har i flere tilfeller lagt til grunn at finansieringen ikke var et mål i seg selv, men et middel til å oppnå hovedformålet, nemlig Statens vegvesens behov for ny vei. Det ble lagt vekt på at det ikke var snakk om normal kreditt ettersom betalingen er knyttet til kvaliteten og tilgjengeligheten av veien. Finansieringselementet skal i slike tilfeller ikke skilles ut som en egen ytelse og inngår i grunnlaget for merverdiavgift. Alle varer og tjenester knyttet til OPS-kontrakten ble dermed ansett som avgiftspliktig etter mval. § 3–1, jf. §§ 4–1 og 4–2.
Periodisering av merverdiavgift
Betalingsprofilen i OPS-kontraktene er slik at OPS-selskapet får betalt deler av vederlaget først ved trafikkåpning, dvs. ingen betaling i anleggsperioden, og resten av vederlaget i driftsperioden med lik andel hvert år. Det blir da spørsmål om periodisering av merverdiavgift, først om merverdiavgift skal periodiseres til anleggsperioden, deretter om deler av merverdiavgiften skal periodiseres til driftsperioden.
Ved periodisering av merverdiavgift skal bestemmelsene i bokføringsloven anvendes, jf. mval. §§ 15–9 og 15–10 femte ledd og merverdiavgiftsforskriften (fmva.)* Forskrift 15.12.2009 nr. 1540 til merverdiavgiftsloven (merverdiavgiftsforskriften). § 15–10. Hovedregelen er at salgsdokumentet skal utstedes snarest mulig, og innen en måned etter levering, jf. bokføringsforskriften (bff.)* Forskrift 01.12.2004 nr. 1558 om bokføring. § 5–2–2. For bygge- og anleggsvirksomhet skal salgsdokumentet utstedes i samsvar med bygge- og anleggsarbeidets fremdrift, senest en måned etter utløpet av den alminnelige oppgaveterminen, jf. bff. § 8–1–2a første ledd. Unntaket er i de tilfellene hvor det ikke mottas delbetalinger. Da kan salgsdokumentet utstedes senest en måned etter at arbeidet er fullført, jf. tredje ledd.
Anleggsperioden
Skattemyndighetene har lagt til grunn at det i anleggsperioden ikke mottas delbetalinger, slik at veianlegget kan faktureres ved fullføring.
Driftsperioden
Når det gjelder periodisering av merverdiavgift for veianlegget i driftsperioden, kan det ses på fra to sider, enten at veianlegget anses fullført på trafikkåpningstidspunktet eller at det anses fullført over driftsperioden. Det sentrale er når veianlegget anses fullført, jf. bff. § 8–1–2a tredje ledd.
Dersom veianlegget anses fullført helt eller delvis over driftsperioden, anses anleggsvederlaget å ha betingelser og forutsetninger som blir klarlagt og oppfylt i driftsperioden. En vellykket drift er ikke bare en betingelse for utbetaling av driftsvederlag, men også anleggsvederlag.
Dersom veianlegget anses fullført ved trafikkåpning, anses OPS-selskapet, i all vesentlighet, å ha utført sin del av avtalen. Betalingene i driftsperioden anses dermed som garantistillelse for det utførte arbeidet.
Skattedirektoratet har i upubliserte bindende forhåndsuttalelser vurdert ovenstående spørsmål. Direktoratet konkluderte med at til tross for den sterke koblingen mellom anleggsansvar og driftsansvar, anses veianlegget levert når veien er ferdigstilt og åpnet for trafikk. Etterfølgende praksis har dermed lagt til grunn at veianlegget er levert på trafikkåpningstidspunktet og at senere betalinger ikke vil utsette periodiseringen av merverdiavgiften.
Fortjeneste
Av Prop. 45S (2016–2017)* Prop. 45S (2016-2017) s. 7 siste avsnitt. fremgår det at betalingen på trafikkåpningstidspunktet skal dekke all merverdiavgift knyttet til byggekostnaden for veianlegget. Det kan stilles spørsmål om dette gjelder byggekostnaden til OPS-selskapet, slik at fortjenesten til OPS-selskapet skal holdes utenom beregningsgrunnlaget for merverdiavgift og faktureres senere, eller om fortjenesten inngår i beregningsgrunnlaget.
Det følger av mval. § 4–1 at vederlaget er beregningsgrunnlaget for merverdiavgift. Vederlaget for veianlegget inkluderer fortjeneste. Tidspunktet for fakturering følger av bokføringsreglene og er omtalt ovenfor. Størrelsen på fortjenesten på trafikkåpningstidspunktet er usikker på grunn av muligheten for reduksjon i vederlaget. Dersom det viser seg i etterkant at vederlaget skulle vært satt lavere, må beregningsgrunnlaget justeres med kreditnotaer.
To forskjellige regelsett
OPS-avtaler i forbindelse med veiutbygging er sammensatte kontrakter som ofte inneholder flere tilvirkningskontrakter som kan medføre ulik tidfesting. Skattemyndighetenes praksis viser at anleggsdelen av avtalen behandles forskjellig skattemessig og merverdiavgiftsmessig. Mens integrasjonssynspunktet legges til grunn skattemessig, blir veianlegget merverdiavgiftsmessig ansett å være fullført og levert på trafikkåpningstidspunktet. Resultatet er et utslag av at skatt og merverdiavgift er håndtert med basis i to forskjellige regelsett. Skattemyndighetenes praksis viser videre at hele leveransen anses som levering av entreprisetjenester og at finansieringselementene skal inngå i beregningsgrunnlaget for merverdiavgift.


